

🎁 Ваш подарунок уже чекає!
Крутіть колесо фортуни та дізнайтеся, що вам дістанеться!
Продаж автомобіля раніше ніж через 183 дні після державної реєстрації може коштувати дорожче: за новими правилами дохід оподатковуватиметься ПДФО за ставкою 18% навіть за першого продажу протягом року. Коли застосовуватимуть ставки 0%, 5% і 18%, як зміняться обов’язки податкових агентів, хто сплачуватиме податки та в яких випадках потрібно подавати декларацію про доходи? Пояснюємо нові правила оподаткування продажу транспортних засобів за Законом №5064
Порядок оподаткування доходів фізосіб від операцій з відчуження рухомого майна є ст. 173 Податкового кодексу України (ПКУ), яка встановлює спеціальні правила для визначення доходу від продажу або обміну транспортних засобів.
Незабаром до цієї статті будуть внесені зміни відповідно до Закону України від 11.11.2026 №5064-IX «Про внесення змін до Податкового кодексу України щодо спрощення адміністрування податку на додану вартість» (далі – Закон № 5064).
На момент підготовки цього матеріалу Закон ще не підписаний Президентом України, втім варто детально ознайомитися з можливими змінами, адже вони набирають чинності з дня, наступного за днем опублікування вказаного Закону.
Доходи від продажу транспортних засобів можуть оподатковуватися за ставками ПДФО 5% або 18%, а за певних умов не оподатковуватися взагалі. Це залежить від того який саме транспортний засіб продається та скільки продажів було протягом року загалом. У ст. 173 ПКУ передбачено диференційований підхід до оподаткування залежно від того, до якої категорії належить об'єкт продажу:
Оподаткування доходу фізосіб від продажу транспортних засобів залежить від кількості продажів цих об’єктів протягом року.
Якщо фізособа продає вантажний автомобіль чи інший транспортний засіб, то вже під час продажу першого об'єкта ПДФО сплачується за ставкою 5%, а військовий збір – 5%;
Зверніть увагу! Дохід вважається отриманим у тому звітному податковому році, в якому відбулася офіційна перереєстрація транспортного засобу та оформлення договору купівлі-продажу в сервісному центрі МВС. Якщо фактична оплата відбулася наприкінці одного року (наприклад, у грудні), а державна перереєстрація була здійснена вже в наступному році, саме дата перереєстрації визначає черговість продажу та застосування пільгової ставки для відповідного календарного року (див. ІПК ДПС від 31.01.2025 №493/ІПК/99-00-24-03-03),
Законом № 5064 вносяться зміни до ст. 173 ПКУ, а саме встановлюється додаткова умова для оподаткування доходів від продажу рухомого майна. Оподаткуванню (зокрема із застосуванням підвищеної ставки 18%) підлягає дохід від продажу транспортних засобів у разі дотримання будь-якої з умов:
1) якщо це третій або наступний продаж (обмін) транспортних засобів протягом звітного (податкового) року;
2) якщо транспортний засіб перебував у власності платника податку менше 183 днів з дня його державної реєстрації за такою особою. Виняток: умова про 183 дні не поширюється на транспортні засоби, отримані платником податку у спадщину.
Тобто володіння автомобілем менше ніж 183 днів може стати підставою для застосування ставки ПДФО 18% незалежно від кількості продажів протягом року.
Зведена таблиця ставок ПДФО та ВЗ у разі продажу транспортних засобів
(з урахуванням Закону № 5064)
Вид транспортного засобу | Черговість продажу протягом року | Період перебування ТЗ у власності фізособи | Ставка ПДФО | Ставка ВЗ | Особливості та база оподаткування |
Легковий автомобіль, мотоцикл, мопед | 1-й продаж | Не менше 183 днів з дня їх державної реєстрації | 0% | 0% | Дохід повністю звільнений від оподаткування. Декларація про доходи за такою операцією не подається. |
2-й продаж | 5% | 5% | База визначається за ціною договору, але не нижче середньоринкової або оціночної вартості (за вибором платника). | ||
Легковий автомобіль, мотоцикл, мопед | 3-й та наступні продажі | Не враховується | 18% | 5% | База визначається не нижче середньоринкової або оціночної вартості. |
Не враховується | Менше 183 днів з дня їх державної реєстрації | ||||
Інші ТЗ (вантажівки, автобуси, спецтехніка, причепи тощо) | 1-й та 2-й продаж | Не менше 183 днів з дня їх державної реєстрації | 5% | 5% | База визначення доходу — ціна у договорі, але не нижче оціночної вартості майна. |
Інші ТЗ (вантажівки, автобуси, спецтехніка, причепи тощо) | 3-й та наступні продажі | Не враховується | 18% | 5% | |
Не враховується | Менше 183 днів з дня їх державної реєстрації |
У разі якщо покупцем (стороною договору купівлі-продажу) виступає юридична особа або самозайнята особа, вона вважається податковим агентом (п. 173.3 ПКУ). За новим правилом, такий податковий агент зобов’язаний утримувати ПДФО за відповідними ставками з урахуванням не лише інформації про черговість продажу (зазначеної в договорі або окремій заяві), а й з урахуванням строку перебування майна у власності продавця (зокрема, дотримання 183-денного терміну).
Якщо покупцем є фізична особа, то продавець самостійно обчислює і сплачує суму ПДФО та військового збору через банківські установи до нотаріального посвідчення договору або до здійснення реєстраційних дій у сервісному центрі МВС. При цьому сервісні центри МВС та нотаріуси проводять перевірку документів про сплату податку та щомісяця (або щокварталу) подають до ДПС Податковий розрахунок за формою 4ДФ із зазначенням суми доходу та сплачених податків (п. 173.4 ПКУ).
Дохід від продажу або обміну об'єктів рухомого майна визначається виходячи з ціни, зазначеної в договорі купівлі-продажу (міни), але не може бути нижчим за встановлений законодавством мінімальний поріг.
Для легкових автомобілів, мотоциклів та мопедів платник податку має право вибору мінімальної бази оподаткування з двох варіантів (п. 173.1 ПКУ):
Якщо відчужується вантажний автомобіль, автобус, тягач або причіп, застосовується виключно ринкова (оціночна) вартість, розрахована професійним оцінювачем.
Обов'язок фізичної особи щодо подання річної Податкової декларації про майновий стан і доходи у разі продажу транспортного засобу залежить від низки факторів.
1. Коли подавати декларацію НЕ потрібно. Відповідно до п. 179.2 ПКУ обов'язок платника податків щодо декларування вважається виконаним, і декларація не подається, у таких випадках:
2. Коли подати декларацію ОБОВ'ЯЗКОВО. Фізична особа зобов’язана задекларувати дохід від продажу ТЗ, якщо:
Докладно про це читайте у матеріалі «Продали автомобіль у минулому році? Коли та як декларувати дохід»
Перерахунок ПДФО – 2026: правила та практичні кейси
За порушення граничних строків реєстрації податкових накладних і розрахунків коригування ДПС складає податкове повідомлення-рішення за формою «Н». До нього додають або в ньому наводять розрахунок штрафних санкцій із необхідною для їх визначення інформацією
Невід’ємна частина новорічних свят – проведення новорічного корпоративу для працівників. Це не просто святкова атмосфера, але і зміцнення команди, посилення почуття згуртованості, формування командного духу в колективі. А от бухгалтеру додається додаткова робота – оформити документи та провести цей святковий захід в обліку, та ще й із мінімальним оподаткуванням
Грудень – місяць підвищених витрат працівниками. Стабільно «донати», подарунки, смаколики на новорічний стіл. А тому роботодавці шукають різні варіанти підтримки для колег. Краще «13 зарплата», але якщо такої можливості не має, то принаймні виплата зарплати за грудень наперед. Що у такому разі врахувати вже зараз – далі у статті
Новоприйнятий працівник може захворіти. Щоб оплатити йому лікарняні потрібно знати особливі правила розрахунку середньої зарплати. Питання виникають – як визначити розмір зарплати, яка буде включатися до розрахунку, чи включати премії, в якому розмірі? А ще – як підтвердити ці розрахунки, якщо податковий розрахунок ще поданий? Розбираємо практичні кейси для такої ситуації у публікації нижче
ВС визначив, що п’ятиденний строк для оплати електроенергії за «зеленим» тарифом починається з дня, наступного за днем оприлюднення рішення НКРЕКП. Суд відступив від попереднього правового висновку Верховного Суду, за яким відлік строку починався безпосередньо в день оприлюднення рішення Регулятора.
Підготовка підприємства до зимового періоду охоплює не лише перевірку опалення, а й електрогосподарства, пожежної безпеки, території, обладнання та транспорту. Розповідаємо, які дев’ять напрямів варто перевірити роботодавцю, щоб зменшити ризики для працівників і забезпечити безпечну роботу в холодну пору року
18 листопада 2026 року на рівні парламентського комітету ухвалили рішення щодо істотного посилення відповідальності за порушення правил обігу підакцизних товарів, зокрема рідин для електронних сигарет. Пропонується збільшити штрафи у 10 разів, а надалі, за потреби, поширити посилену відповідальність і на безпосередніх продавців нелегальної продукції
Мінекономіки розширило перелік української промислової техніки та обладнання, за придбання яких держава компенсує 15% вартості без ПДВ. До нього додали 748 найменувань продукції 17 виробників, тож тепер програма охоплює 1057 позицій від 34 підприємств
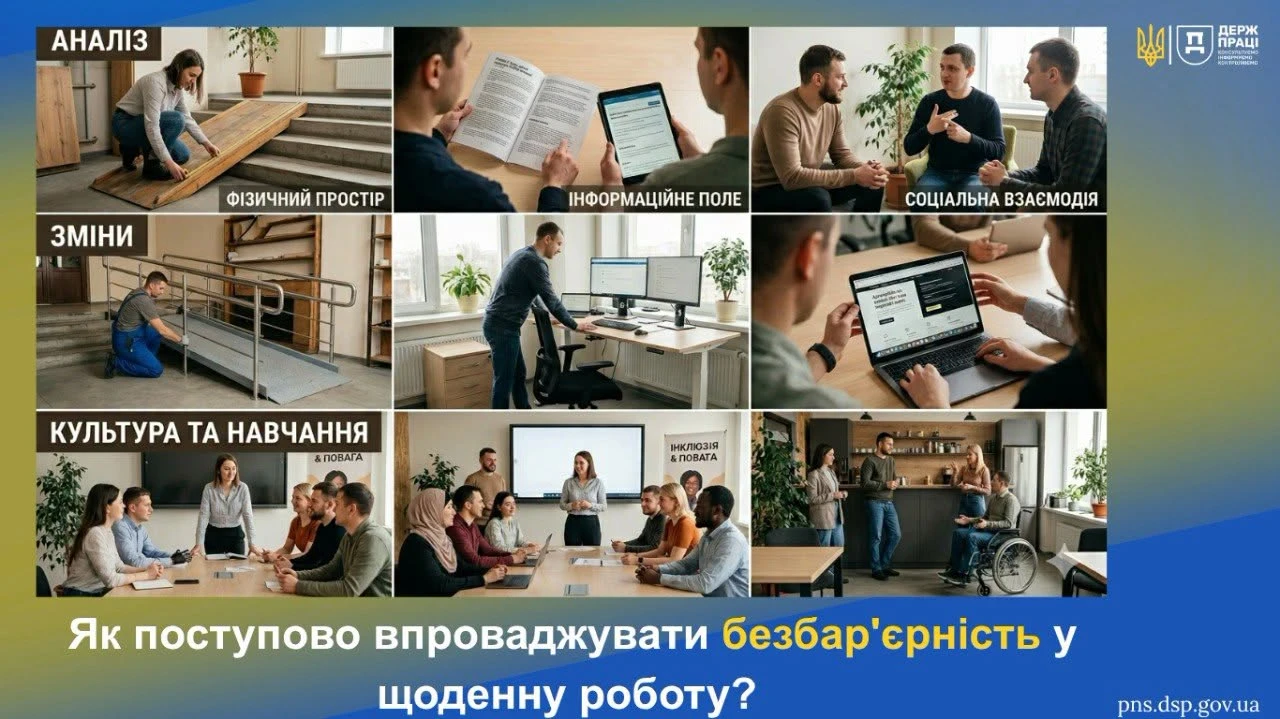
Створення безбар’єрного робочого середовища не завжди потребує значних фінансових витрат – почати можна з виявлення перешкод, адаптації робочих місць та поліпшення комунікації в колективі. Розповідаємо про три кроки, які допоможуть підприємствам та установам зробити роботу доступнішою, безпечнішою і комфортнішою для працівників
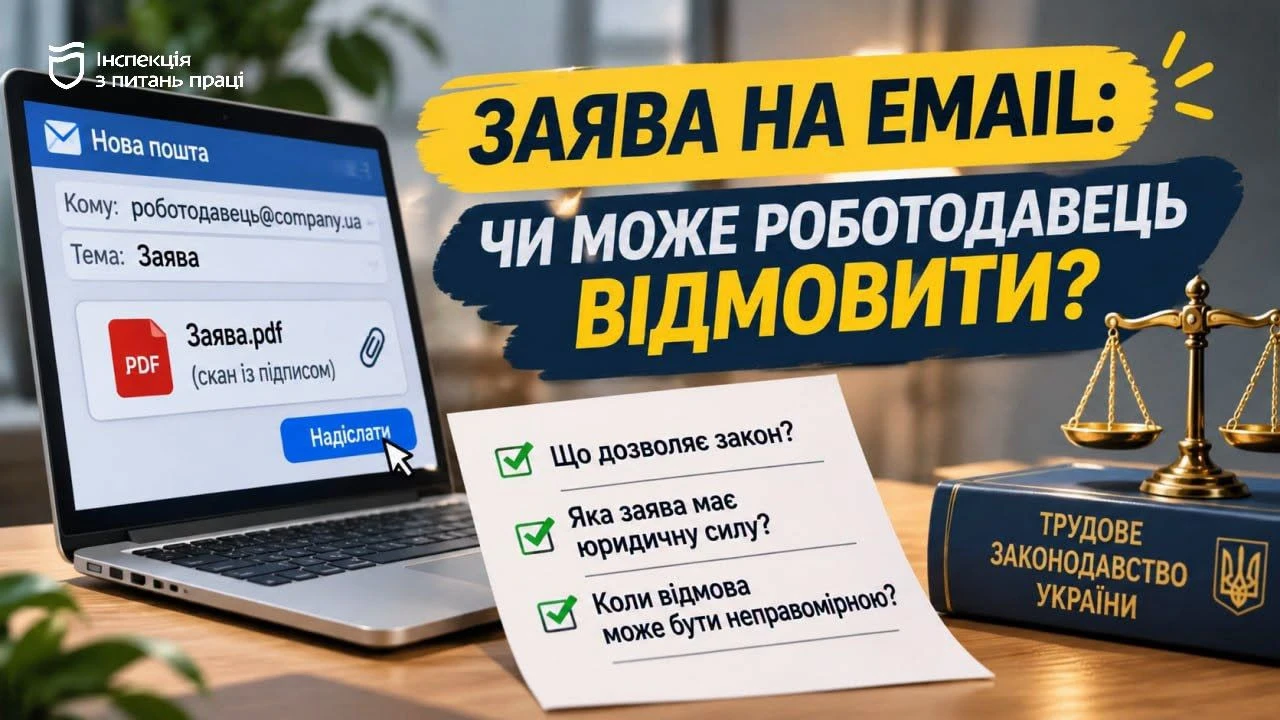
Під час воєнного стану працівник і роботодавець можуть домовитися про використання електронної пошти та інших альтернативних способів обміну кадровими документами. Тому вимога подати заяву про звільнення виключно на папері не завжди обґрунтована: важливо, чи погодили сторони електронний спосіб комунікації та чи можна підтвердити авторство й волевиявлення працівника
ДПС роз’яснила порядок поновлення реєстрації ФОП платником єдиного податку, якщо рішення про її анулювання скасовано за результатами адміністративного або судового оскарження. У такому разі контролюючий орган самостійно вносить зміни до Реєстру платників єдиного податку, зокрема анулює дату виключення підприємця з Реєстру
Законопроєкт № 16036 передбачає продовження до 1 січня 2030 року пільги з податку на прибуток для виробників окремих видів птиці та відповідної продукції. Також пропонують не нараховувати ПДВ у разі вилучення тварин для знищення під час ліквідації спалахів хвороб, зокрема африканської чуми свиней
Подати заяву на допомогу «єЯсла» тепер можна онлайн через Портал Дія. Така можливість доступна жінкам, які повернулися до роботи на повний робочий день після того, як дитині виповнився рік. Водночас під час оформлення допомоги важливо враховувати, коли роботодавець подав звітність і чи оновилися відомості про зайнятість у Реєстрі застрахованих осіб. Розповідаємо, коли дані потрапляють до системи, що робити в разі відмови та як батькам оформити допомогу іншими способами
ФОП 3 групи занизив дохід у декларації за 9 місяців 2026 року. Якщо подати Уточнюючу декларацію до 19.11.2026, то коли потрібно сплатити донараховані суми: до подання уточнень чи можна в термін до 19.11?
Бюджетні установи для внесення відомостей до реєстру страхувальників мають окрему процедуру підтвердження свого статусу, яка передбачає звернення до контролюючого органу та подання визначених документів. Це необхідно для коректного обліку платників ЄСВ та подальшого відображення установи в реєстрах ДПС
Комітет ВРУ рекомендував парламенту ухвалити в цілому законопроєкт №16036, який містить комплекс податкових пільг для аграріїв та землекористувачів. Як повідомив голова комітету Данило Гетманцев, документ дозволить сільгоспвиробникам зберегти статус платників єдиного податку 4 групи у 2027–2028 роках попри падіння обсягів реалізації. Крім того, зміни до Податкового кодексу встановлюють справедливий розрахунок мінімального податкового зобов’язання
ДПС роз’яснила, за яких умов роботодавців не штрафуватимуть за неподання звітів про внесок на підтримку працевлаштування осіб з інвалідністю за І та ІІ квартали 2026 року та за несплату цього внеску. Щоб уникнути штрафів і пені, звіти потрібно подати до 9 листопада, а якщо є внесок до сплати – повністю сплатити його до 19 листопада 2026 року. Мінфін погодив відповідну позицію ДПС
Помилково подали податкову декларацію або надіслали її не до того контролюючого органу? Це не означає, що помилку неможливо виправити. Податковий кодекс передбачає різний порядок дій залежно від того, чи сплив граничний строк подання звітності. Головне – своєчасно подати правильний документ, щоб уникнути зайвих податкових зобов'язань
З 1 січня 2027 року в Україні набувають чинності нові правила для цифрових платформ (Закон №4903-IX), за якими продавцям із послугою OLX Доставка доведеться обов'язково проходити верифікацію через «Дію». Платформа виконуватиме функцію податкового агента: щорічно передаватиме дані про доходи користувачів до ДПС та автоматично утримуватиме податок 10% із суми продажів, що перевищує еквівалент 2000 євро на рік. Що зміниться для ФОП читайте далі у роз'ясненні від маркетплейсу