Експерт
Яна ЯрошенкоКреативний головний редактор текстового контенту kadroland, експерт з трудового права, кадрового та військового обліку


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Офіційно графік відпусток має бути затверджений не пізніше 5 січня. Сьогодні розберемо 7 практичних кейсів, що стосуються формування та погодження графіка відпусток
Мінімальну тривалість відпустки, яку слід визначити в графіку відпусток, не встановлено. Водночас слід враховувати наступні моменти.
Функція графіка відпусток полягає саме у визначенні черговості майбутнього використання відпусток у поточному календарному році. Це передбачено ч. 10 ст. 10 Закону України від 15.11.1996 №504/96-ВР «Про відпустки» (далі – Закон про відпустки). Тож, фактично зазначати у графіку потрібно ті відпустки, які планується у цьому році використати.
Також нагадаємо, що щорічну відпустку на прохання працівника може бути поділено на частини будь-якої тривалості за умови, що основна безперервна її частина становитиме не менше 14 календарних днів (ч. 1 ст. 12 Закону про відпустки).
Отже, Закон про відпустки не зобов’язує одразу в графіку розписувати всю тривалість щорічної відпустки. Не заборонено поділити щорічну відпустку на частини та передбачити у графіку відпусток тільки обов’язкову неділиму частину в 14 к.дн. Решта днів відпустки може бути внесена до графіка будь-якими частинами або ж надаватися протягом року за заявою працівника та згодою роботодавця.
Водночас ми радимо закладати до графіка відпустку повної тривалості, щоб запобігти накопиченню днів відпустки.
Помилково вважається, що до графіка відпусток можна закласти максимум 59 к.дн. щорічної відпустки.
Нагадаємо, що відповідно до ч. 3 ст. 10 Закону України від 15.11.1996 №504/96-ВР «Про відпустки»:
Загальна тривалість щорічних основної та додаткових відпусток не може перевищувати 59 календарних днів, а для працівників, зайнятих на підземних гірничих роботах, – 69 календарних днів.
Але це положення слід трактувати так, що за один робочий рік тривалість щорічних основної та додаткових відпусток працівника не може перевищувати відповідно 59 / 69 к.дн.
Простіше кажучи, за робочий рік працівник може «заробити» максимум 59 / 69 к.дн. щорічної відпустки. А от використати працівник може всі накопичені дні щорічної відпустки, щоправда, за погодженням із роботодавцем.
Отже, якщо у працівниці накопичилися відпустки за кілька років, то на бажання працівника і за згодою керівника ви можете сміливо планувати у графіку відпусток на 2026 рік відпустку і більшої тривалості, ніж 59 к.дн. Тобто обмеження на використання накопичених днів відпустки ця норма не створює.
У графіку слід зазначати ті відпустки, які працівник планує використати у 2026 році. Якщо частина відпустки за поточний робочий рік вже була використана, то в графіку її зазначати не треба.
Наприклад, за робочий рік 03.10.2025–02.10.2026 працівнику надано 4 к.дн. відпустки в 2025 році. Тоді в графіку відпусток на 2026 рік може бути заплановано надання 20 к.дн. (залишок з урахуванням використаних 4 к.дн.) щорічної основної. Використані у 2025 році 4 к.дн. зазначати в графіку не потрібно. Облік використаних відпусток, зокрема, ведемо в Особовій картці П-2 (або альтернативному документі).
Ще раз зауважуємо: згідно з ч. 10 ст. 10 Закону про відпустки функція графіка відпусток полягає у тому, щоб визначити тривалість та період надання відпустки в поточному календарному році.
Тож, фактично зазначати у графіку відпусток на 2026 рік потрібно ті відпустки, які планується використати у 2026 році.
У загальному випадку це може бути використання відпустки за 2025-2026 або 2026-2027 робочий рік. Але якщо у працівника є накопичені відпустки за попередні робочі роки, то в графіку можна передбачити використання відпустки такий робочий рік (робочі роки).
Приклад 1. Працівник прийнятий на роботу 03.03.2021.
У 2026 році він може використати щорічну основну відпустку тривалість 24 к.дн.:
Так, відпустку новоприйнятих працівників також слід передбачати в графіку відпусток. Але враховуйте, що відповідно до ст. 10 Закону про відпустки:
Право працівника на щорічні основну та додаткові відпустки повної тривалості у перший рік роботи настає після закінчення шести місяців безперервної роботи на даному підприємстві.
Отже, логічно запланувати відпустку повної тривалості не раніше, ніж після 6 місяців з дня працевлаштування.
Нагадаємо, що ч. 14 ст. 10 Закону про відпустки визначено пільгові категорії працівників, яким щорічні відпустки за їх бажанням надаються в зручний для них час. Однак це не обов’язково має бути літній період.
Слід запитати першочергово про бажані терміни відпустки. Якщо працівник виявить бажання скористатися відпусткою восени, то не просто немає заборони, а ви зобов'язані надати йому таку можливість саме в такий період.
Згідно з ч. 10 ст. 10 Закону про відпустки:
Черговість надання відпусток визначається графіками, які затверджуються власником або уповноваженим ним органом за погодженням з виборним органом первинної профспілкової організації (профспілковим представником) чи іншим уповноваженим на представництво трудовим колективом органом, і доводиться до відома всіх працівників.
Отже, за відсутності на підприємстві профспілкової організації графік відпусток погоджує представник трудового колективу.
Керівник затверджує, але не погоджує графік відпусток.
Трудовий колектив підприємства утворюють усі громадяни, які своєю працею беруть участь у його діяльності на основі трудового договору (контракту, угоди), а також інших форм, що регулюють трудові відносини працівника з підприємством (ст. 252-1 Кодексу законів про працю, далі – КЗпП).
Представника вільно обирають працівники підприємства (ст. 12 КЗпП).
Що стосується самого погодження, то відповідно до п. 5.25 ДСТУ 4163:2020, якщо документ погоджується посадовою особою, до повноважень якої належить погодження питань, наведених у цьому документі, то гриф погодження (схвалення) складається зі слова ПОГОДЖУЮ. А якщо документ погоджують (схвалюють) іншим документом (листом, протоколом, актом тощо), то гриф погодження (схвалення) складається зі слова ПОГОДЖЕНО (СХВАЛЕНО).
Шаблони та зразки документів:
Читайте більше:
Інвентаризація резерву відпусток
Які відпустки (не)перейдуть у 2026 рік
Графік відпусток – 2026: інструкція складання
Особова картка працівника П-2: заповнення та зразок
Відпустка та відпускні - 2025: спецвипуск від редакції 7eminar.ua
Відпустка лише на вихідні дні та відпустка за графіком без згоди працівника
Аудит щорічних відпусток для графіка відпусток – 2026: розрахунок днів, пере / недовикористання
Сервіси для бухгалтера:
Калькулятор тривалості відпустки
Міністерство економіки та довкілля України розробило проєкт наказу, який передбачає масштабне оновлення та уніфікацію форм документів, що складаються Держпраці під час заходів державного нагляду (контролю). Необхідність змін зумовлена приведенням нормативно-правової бази у відповідність до законів України
Помилки в роботі Електронного кабінету не завжди означають, що платник податків порушив законодавство. Податковий кодекс передбачає поняття методологічної помилки – невідповідності алгоритмів роботи кабінету нормам податкового законодавства. Пояснюємо, що саме вважається методологічною помилкою та чому це важливо для платників податків
У 2026 році загальний зарплатний критерій для бронювання працівників критично важливих підприємств становить 25 941 грн на місяць. Однак для його виконання враховують не всі виплати: виробничі премії, надбавки та доплати можуть увійти до зарплатного показника, а лікарняні залишаються спірним питанням. Роботодавцям важливо контролювати нараховану зарплату протягом усього строку бронювання, адже її зниження нижче встановленого рівня створює ризик анулювання відстрочки. Розглянемо, які виплати враховуються, які винятки передбачає законодавство та що потрібно перевірити підприємству
Державна податкова служба надала роз'яснення щодо оподаткування та амортизації нематеріальних активів (комп’ютерних програм), які використовуються у господарській діяльності платників податку на прибуток за МСФЗ, якщо строк дії ліцензії становить 70 років після смерті автора
Кабмін схвалив пакет законопроєктів, які мають наблизити українські правила захисту комерційної таємниці до стандартів ЄС. Документи визначають, як правомірно отримувати, використовувати й розкривати комерційну таємницю, а також передбачають нові механізми її захисту в суді та відшкодування збитків у разі порушень. Окремо пропонують змінити правовий статус комерційної таємниці, виключивши її з переліку об’єктів права інтелектуальної власності
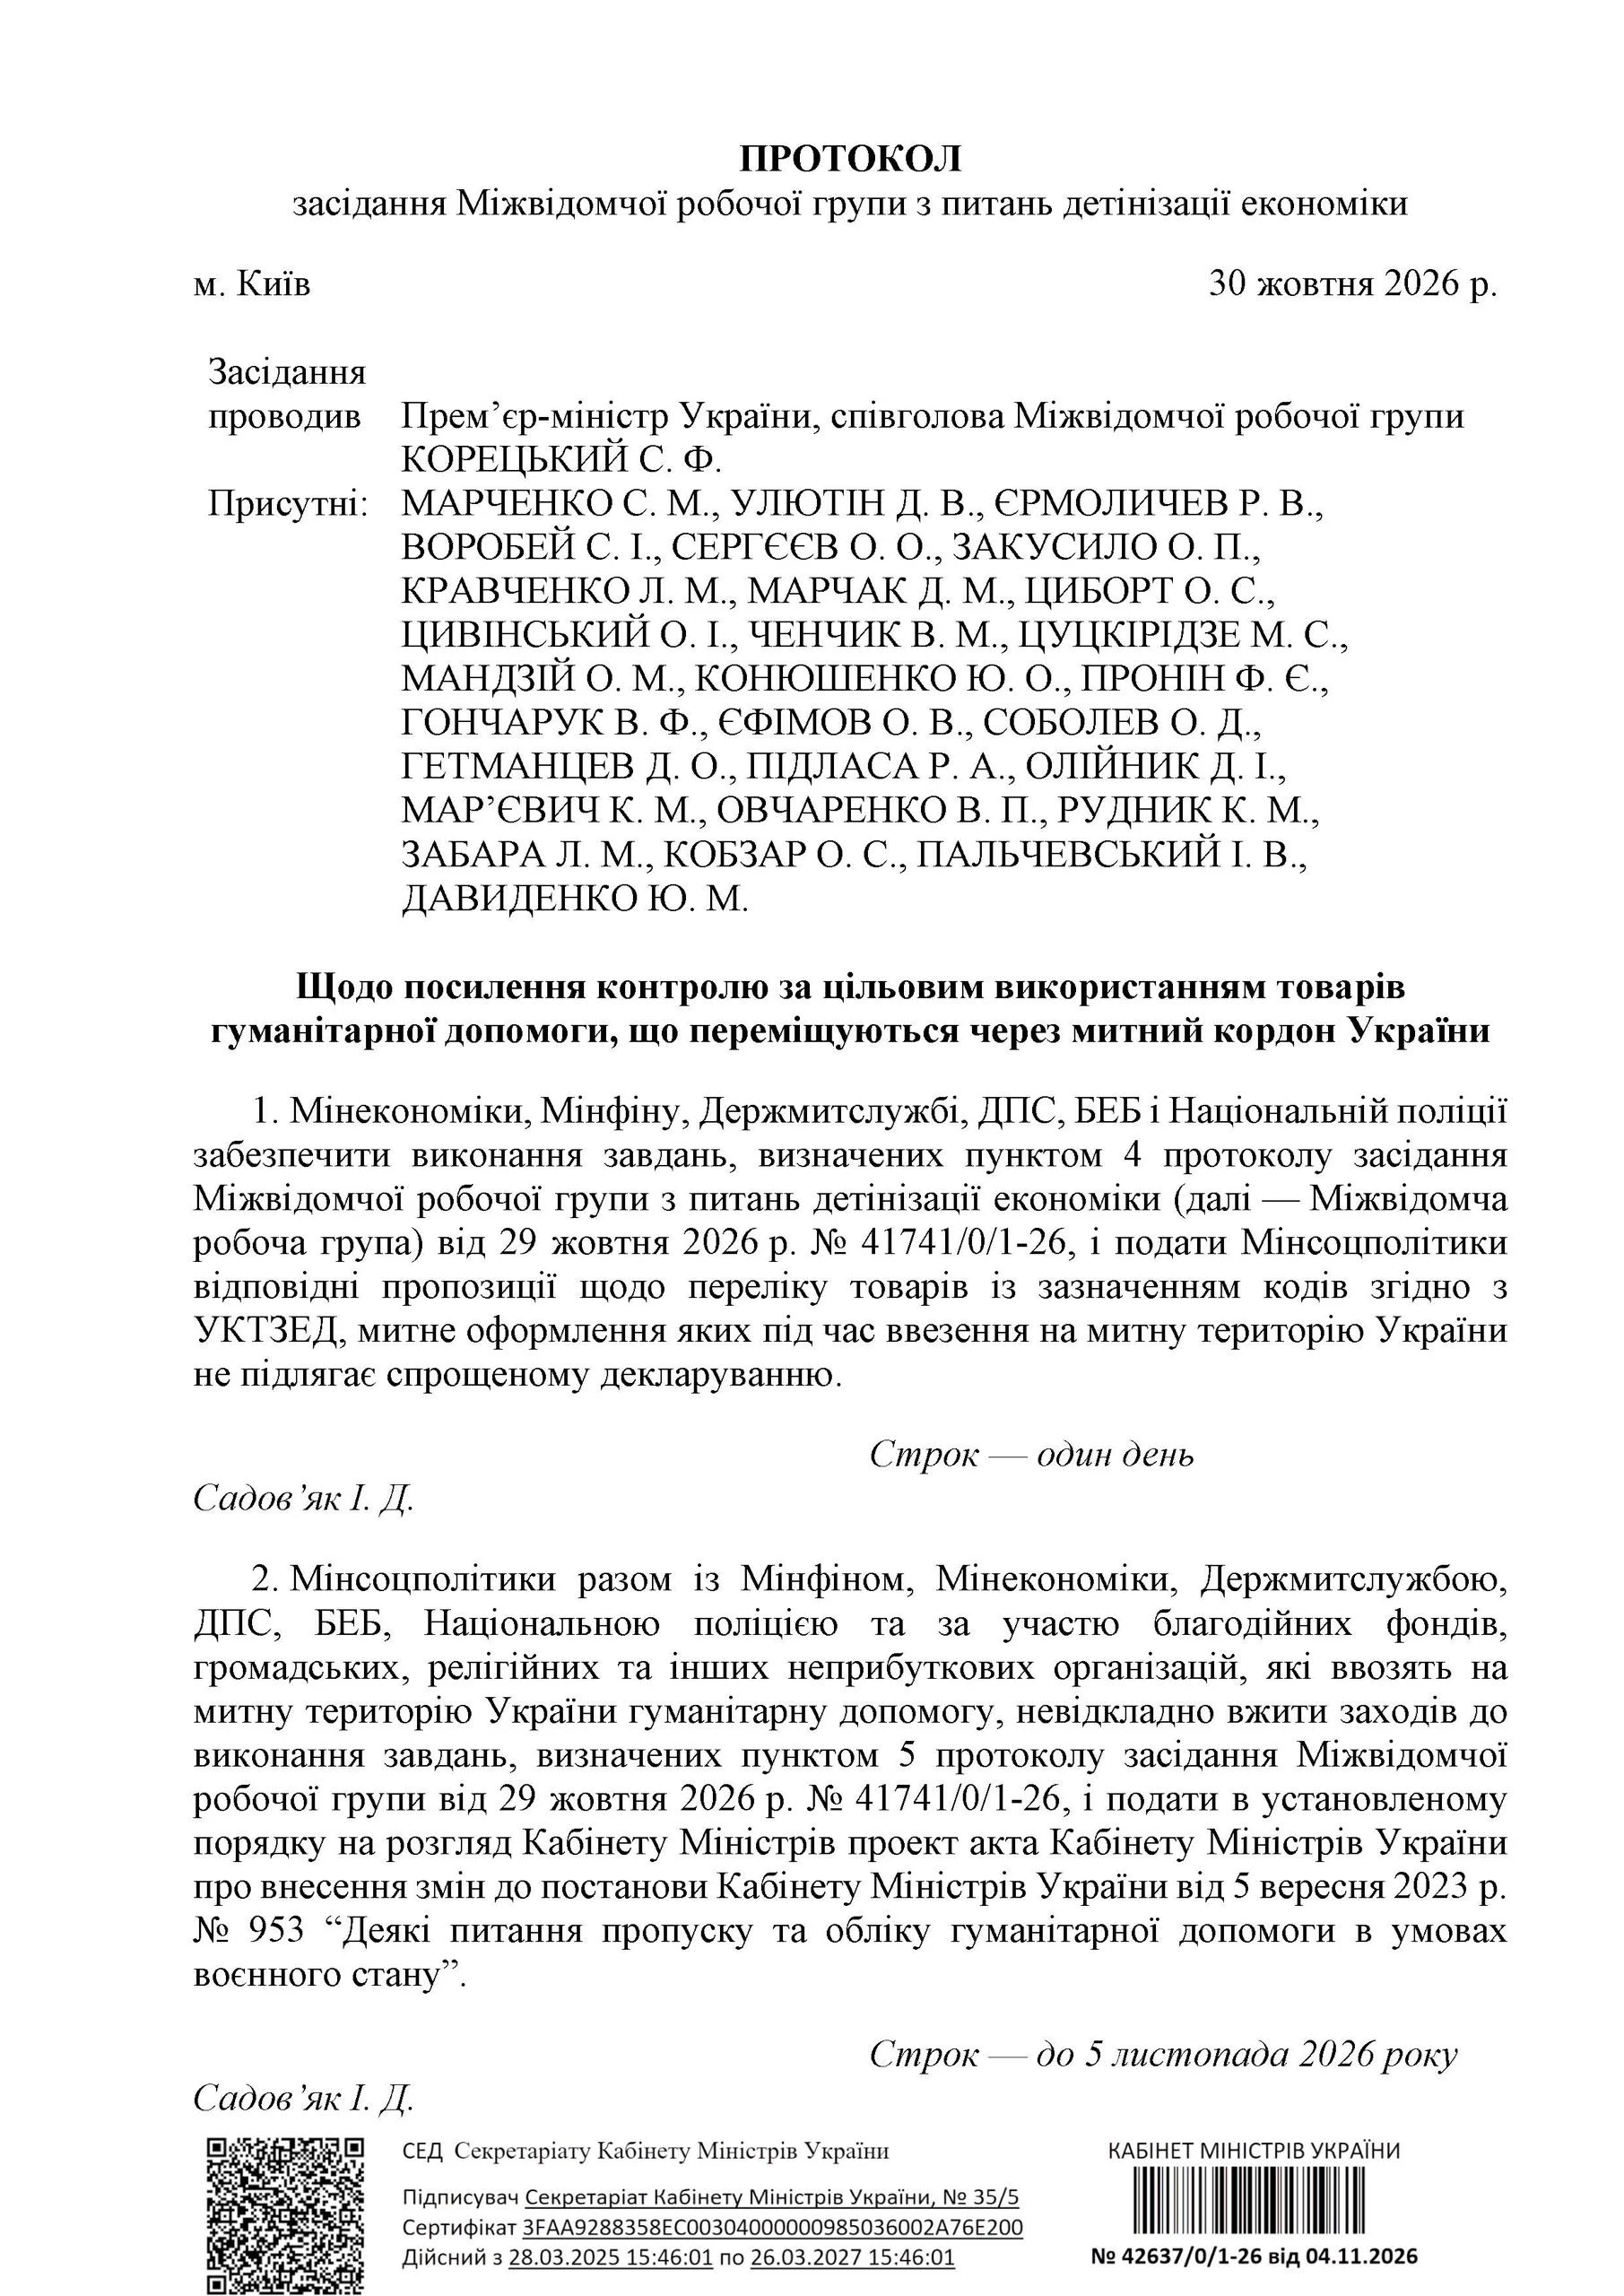
Міжвідомча робоча група визначила нові завдання для ДПС, Держмитслужби, БЕБ та інших органів у боротьбі з тіньовою економікою й ухиленням від сплати податків. Серед пріоритетів – припинення схем штучного дроблення бізнесу, протидія тіньовому імпорту та посилення контролю за гуманітарною допомогою. Також планують створити спільний аналітичний кабінет податкової, митниці та БЕБ для відстеження руху товарів. Основні заходи мають виконати до 13 листопада – 1 грудня 2026 року, а окремі завдання – протягом семи днів
У статті розглянули, як ФОП правильно звільнити найманих працівників у разі припинення діяльності: підстави звільнення, строки попередження, виплату вихідної допомоги та проведення остаточного розрахунку. Пояснили, які документи потрібно оформити в день звільнення, як подати Податковий розрахунок та уникнути штрафів. Окремо розібрали фінансові питання перед закриттям ФОП: перевірку заборгованостей, сплату єдиного податку, військового збору та ЄСВ, нюанси пільг, подання ліквідаційної звітності, закриття РРО/ПРРО, форми №20-ОПП і підприємницьких рахунків
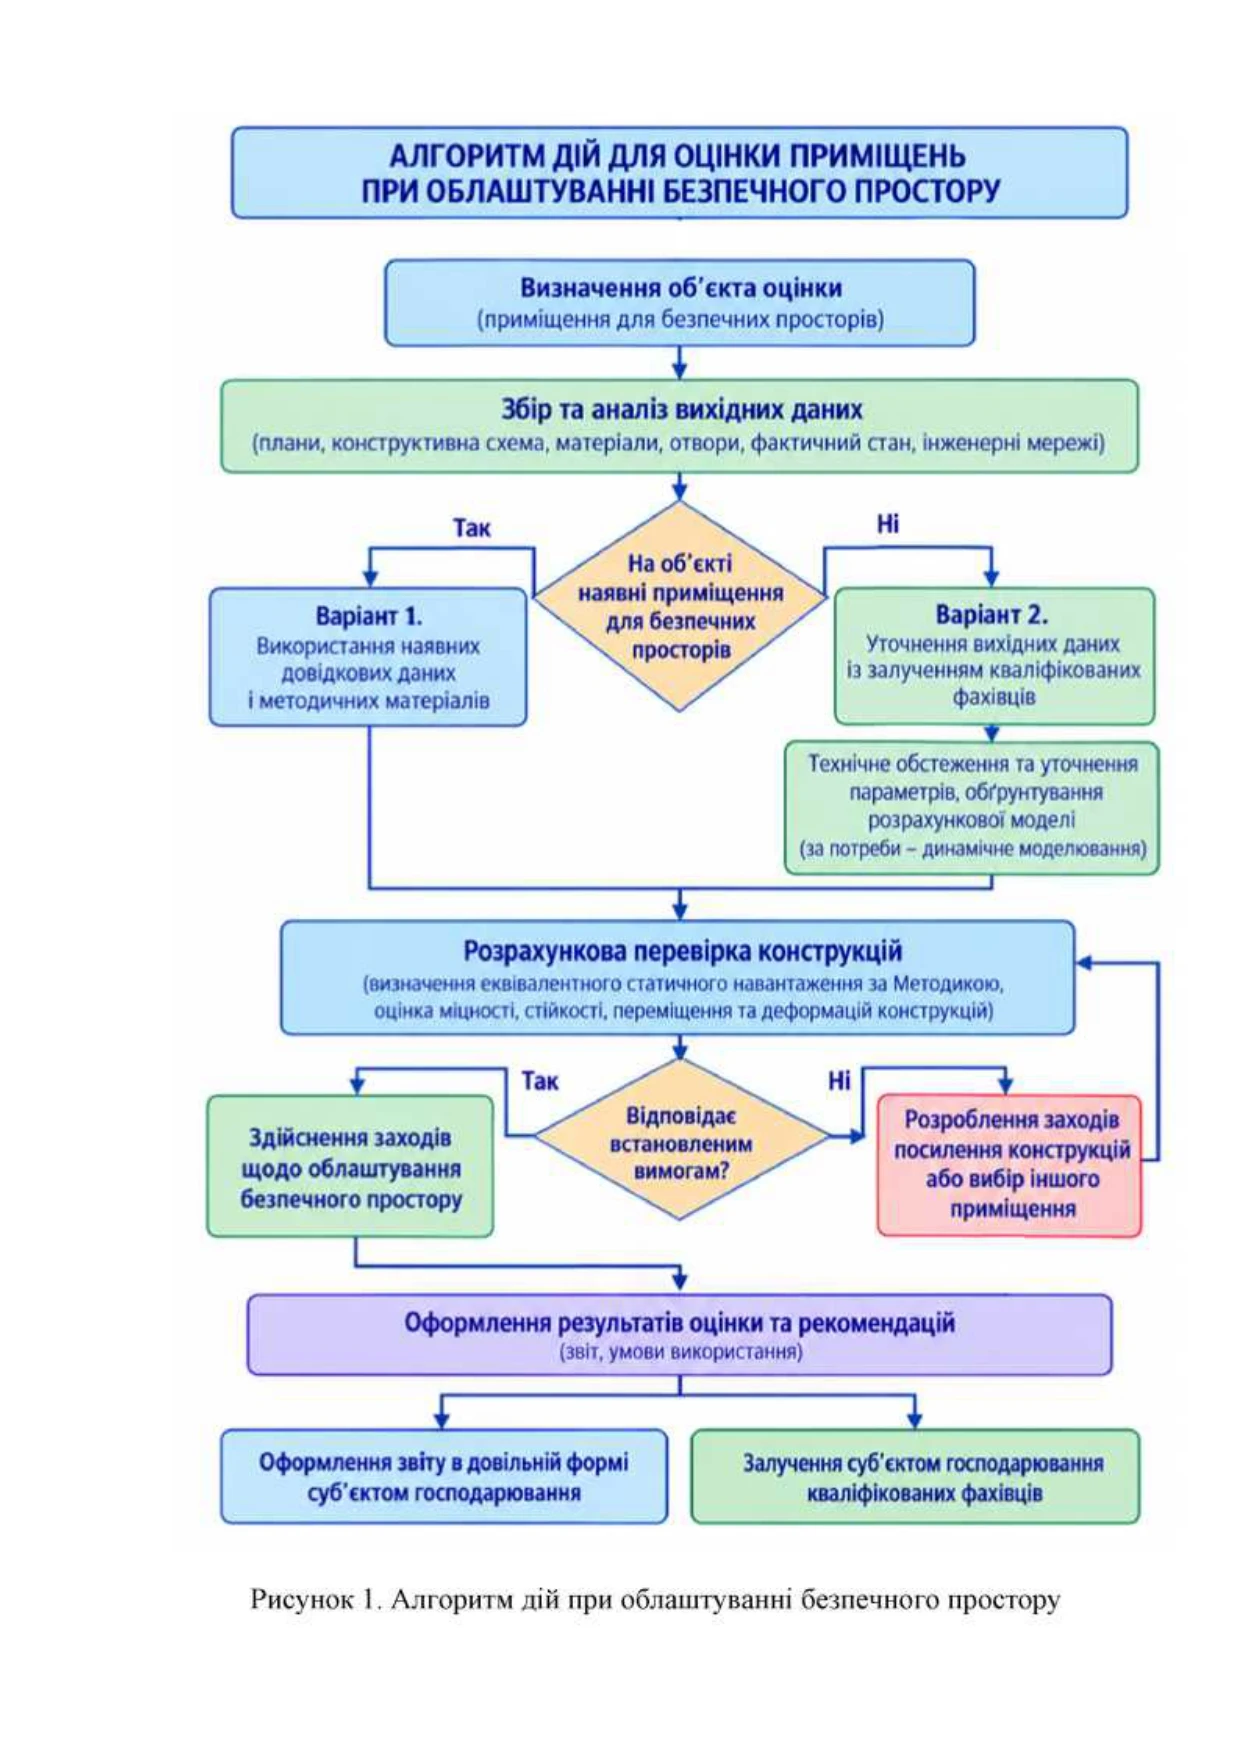
ДСНС оприлюднила методичні рекомендації щодо облаштування безпечних просторів на підприємствах. Документ визначає, хто відповідає за їх створення, як обрати придатне приміщення та які технічні вимоги врахувати для захисту працівників і відвідувачів від вибухової хвилі та уламків. Зокрема, рекомендують надавати перевагу підвальним і цокольним приміщенням, а безпеку простору підтверджувати розрахунками та документувати відповідним звітом
Оновлення критеріїв критичності та перегляд лімітів бронювання змушують роботодавців оцінити, чи збережеться статус критично важливого підприємства та чи не втратять працівники бронювання. Адвокат Ганна Лисенко радить не чекати офіційного перегляду, а вже зараз перевірити підстави отримання критичності, актуальність документів і використану квоту
Чи потрібно подавати Звіт про внесок за працевлаштування осіб з інвалідністю, якщо на ТОВ є лише директор, який перебуває у відпустці без збереження зарплати, а у ФОП є один найманий працівник, який також перебуває у відпустці без збереження зарплати?

ФОП – платник єдиного податку третьої групи, який продає товари за договором комісії як комісіонер, має включати до доходу не всю суму коштів, що надійшла на його рахунок, а лише комісійну винагороду. Цей самий підхід застосовується і для визначення граничного обсягу доходу, який дає право залишатися на третій групі єдиного податку
31 жовтня для більшості військовозобов’язаних завершилась дія чинної відстрочки від мобілізації. Закінчення строку автоматично впливає на електронний військово-обліковий документ (Е-ВОД), і працівники повинні оновити дані у «Резерв ІD». Роботодавці, у свою чергу, зобов’язані внести зміни до списків персонального військового обліку протягом 5 днів
ДПС пояснила, що якщо бухгалтерська залишкова вартість об’єкта дорівнює нулю, фінансовий результат до оподаткування не збільшується за п. 138.1 ПКУ. Водночас, якщо за податковим обліком об’єкт має залишкову вартість, платник може зменшити фінансовий результат відповідно до п. 138.2 ПКУ. Розглянемо, які податкові різниці виникають під час списання такого майна
Під час подання Звіту про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю важливо правильно зазначити його номер. Нумерація здійснюється в хронологічному порядку в межах одного звітного періоду незалежно від типу Звіту – «Звітний», «Звітний новий» чи «Уточнюючий». При цьому нумерація не продовжується в наступному кварталі
Для мікро- та малого бізнесу можуть запровадити спрощену процедуру банкрутства зі строком розгляду не більше 180 днів. Законопроєкт №15024 також передбачає нові правила призначення арбітражного керуючого, погашення боргів і захисту прав працівників. Окремий блок змін стосується державних підприємств, щодо яких ухвалено рішення про приватизацію: для них пропонують визначити пріоритет процедур приватизації над банкрутством. 4 листопада профільний комітет рекомендував Верховній Раді ухвалити законопроєкт у цілому