Експерт
Мар'яна КавинВласниця проєкту Податковий блог Мар’яни Кавин, практикуюча бухгалтерка і незалежна податкова консультантка CAP, СІРА, АССА DipIFR, IFA внутрішній аудит

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
У статті розглянемо ознаки дроблення та позицію податкової щодо ведення бізнесу через кілька ФОПів. Проаналізуємо, що відбувається з бізнесом, коли кілька ФОПів, навпаки, об’єднуються в одну юридичну особу. Розберемо, які податки доведеться сплачувати такій юрособі на загальній системі оподаткування, як розраховувати ПДВ, податок на прибуток, дивіденди та зарплату
Податкова служба дедалі активніше бореться з моделями, де замість одного бізнесу працює десяток і більше ФОПів на різних системах, групах оподаткування. Особливо це стосується торгівлі та ресторанного сектору, де поширена схема: одні ФОПи продають непідакцизні товари, інші – підакцизні, ще одні – надають послуги.
Коли контролюючі органи бачать, що фактично це один бізнес, вони розглядають таку модель як штучне дроблення. І тоді власнику доводиться приймати рішення – переходити в юридичну особу. Найчастіше йдеться про юрособу на загальній системі з ПДВ, податком на прибуток, штатними працівниками та дивідендами.
Податкова аналізує загальну картину, але є кілька найпоширеніших маркерів:
Насправді ознак значно більше, вище наведено лише шість найочевидніших.
Важливо! Одна ознака ще не означає безумовного дроблення бізнесу. Оцінюють всю картину. Якщо ФОПи справді самостійні і незалежні один від одного, ризик відсутній
Якщо кілька ФОПів планують об’єднатися, то найімовірніший варіант для них – юридична особа на загальній системі. Чому? Наведемо аргументи:
Утім в описаній ситуації для новоствореної юрособи можлива і спрощена система. Але лише за умови, що вона «впишеться» в установлені Податковим кодексом України ліміт доходу та інші вимоги до єдинників на третій групі.
Позаяк юрособа-загальник тут найоптимальніший варіант, надалі говоритимемо про податкові наслідки саме для неї.
Податок на прибуток
Юридична особа на загальній системі сплачує податок на прибуток за ставкою 18% від бухгалтерського фінансового результату: доходи мінус витрати. Для фінансових установ, страховиків, організаторів лотерей і азартних ігор ставки інші (див. Інфографіку 1), але у більшості випадків це базові 18%.
Інфографіка 1
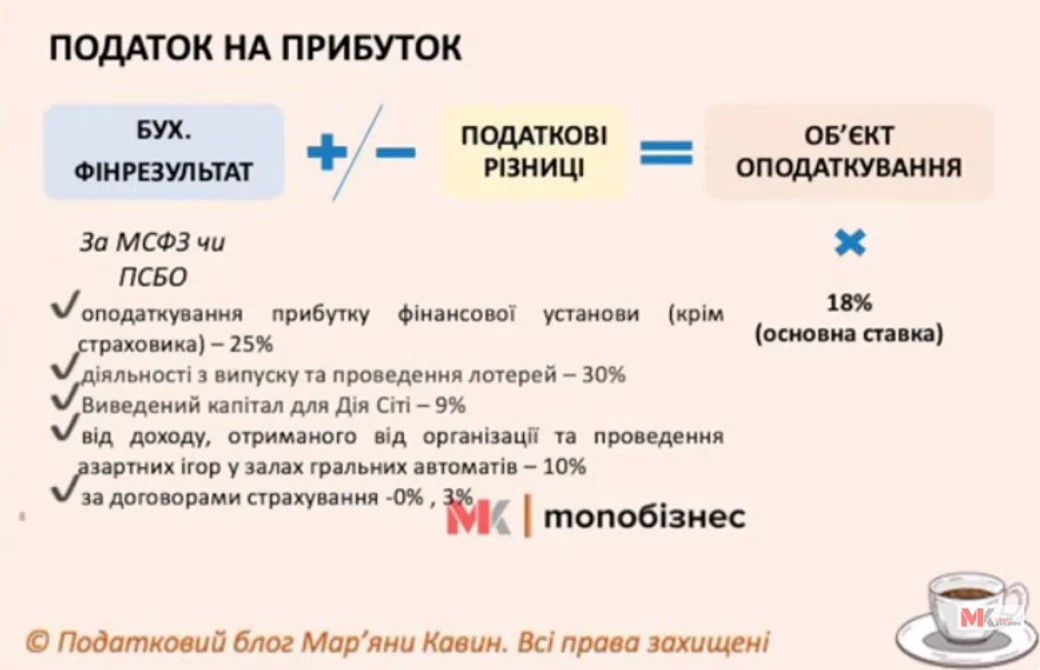
Якщо витрат мало, податок буде «кусючим», особливо для інтелектуальних послуг, де основні витрати – зарплата працівників.
Якщо річний дохід перевищує 40 млн грн, застосовують податкові різниці, які переважно збільшують об’єкт оподаткування. Наприклад, за операцій з основними засобами (амортизація, продаж, безоплатна передача), з нерезидентами (особливо з «ризикових» переліків) – імпорту / експорту, роялті або безоплатної допомоги тощо.
Утім, у високодохідника різниць може й не бути, якщо операції прості та без специфічних подій. Тобто навіть за наявності великого доходу реальний податок може бути меншим, якщо витрати підтверджені документально.
На замітку! Якщо витрат багато і вони документально підтверджені, податок на прибуток може бути невеликим або навіть нульовим
ПДВ
Стандартна ставка ПДВ для юридичних осіб на загальній системі – 20%, але можливі 7%, 14% або 0% для експорту товарів й міжнародних перевезень. А можуть операції бути звільнені або необ’єктні. Тобто тут як пощастить (див. Інфографіку 2).
Інфографіка 2
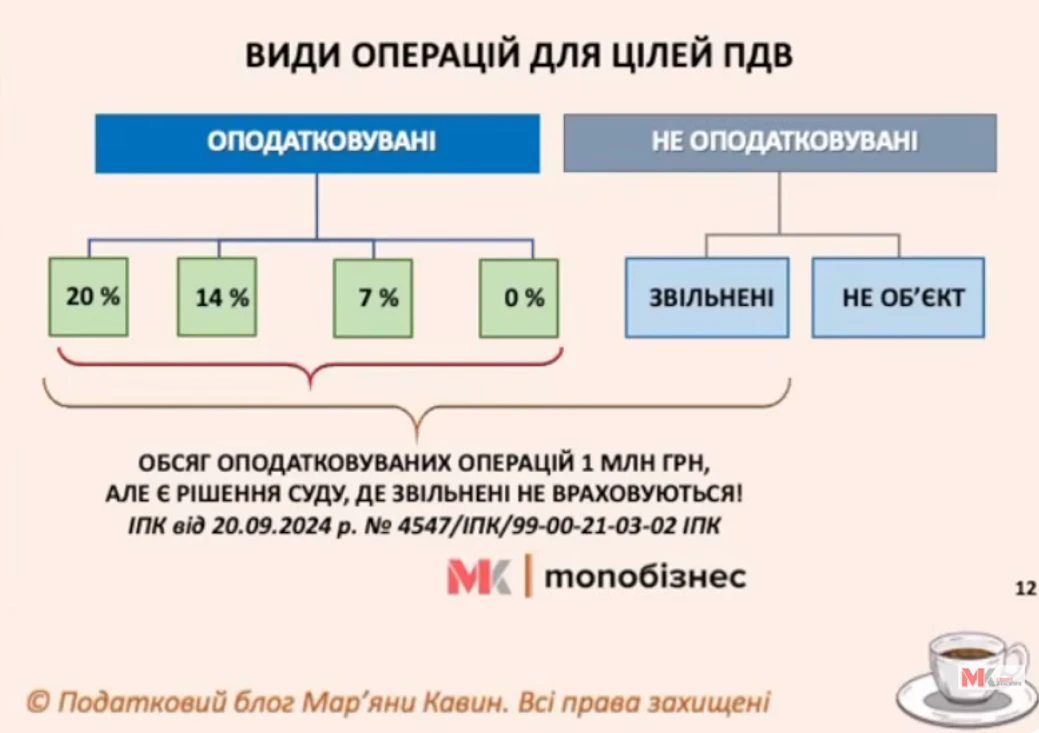
Багато хто звик: щоб знайти ПДВ у складі ціни, достатньо поділити на 6. Але це працює лише при ставці 20%. У всіх інших випадках формула інша.
Чому саме так?
Бо коли ПДВ – 20%, ціна з ПДВ становить 120% (100% – чиста ціна + 20% ПДВ).
Наприклад, маємо 24 000 грн – це 120%. Щоб знайти суму ПДВ, нам потрібно визначити 20%:
24 000 × 20 ÷ 120.
І тут 20 ÷ 120 якраз дає добре знайомий результат – ділення на 6.
Але коли ставка інша – «ділити на 6» вже не працює.
Наприклад:
Ставка 14%: якщо ціна без ПДВ – 20 000 грн, це 100%, а нам потрібно знайти 114%. У результаті ціна з ПДВ буде 22 800 грн.
Ставка 7%: 20 000 грн – це також 100%, шукаємо 107%. Отримаємо 21 400 грн.
Тож універсальне правило просте:
Сума без ПДВ = 100%.
Сума з ПДВ = 100% + ставка ПДВ.
Далі рахуємо за пропорцією – і завжди отримуємо правильний результат.
При розрахунку ПДВ потрібно враховувати:
ПДВ до сплати = ПДВ-зобов’язання − ПДВ-кредит.
Наведемо Приклад 1: купуємо товар у платника ПДВ за 120 грн (ПДВ 20 грн), продаємо за 360 грн. Ставка ПДВ – 20%. Тоді ПДВ-зобов’язання = 360 × 20 ÷ 120 = 60 грн. ПДВ-кредит = 20 грн. ПДВ до сплати = 40 грн.
Але слід зважати на вимоги системи СЕА ПДВ: щоб покупець мав право включити суму до податкового кредиту, продавець мусить належно скласти податкову накладну і зареєструвати її в Єдиному реєстрі податкових накладних. Якщо ж продавець випише накладну, але не зареєструє її через брак реєстраційного ліміту або зупинення реєстрації ПН, то у нас як у покупця буде податкове зобов’язання у сумі 60 грн, а от права на податковий кредит на суму 20 грн – ні. Тобто сплатити доведеться всю суму 60 грн. Фактично тоді ПДВ для покупця перетворюється на податок з обороту.
Ще приклад, коли ми придбали товар у неплатника ПДВ. У такому випадку теж виникає лише податкове зобов’язання. І навіть, якщо його заблокує система, для покупця це нічого не змінює: ПДВ-зобов’язання все одно залишається.
Ще одна складова – зарплата. Для розрахунку податків з неї часто використовують умовні поняття «зверху» та «знизу». Що значить «знизу»? Це означає, що після вирахування податку на руки працівник отримає менше грошей. Під «зверху» слід розуміти, що роботодавець витратить більше на податок, але зарплата працівника залишиться такою ж.
Унаочнимо наведене у таблиці:
Податки «знизу» (утримання із зарплати) | Податок «зверху» (нарахування) |
ПДФО – 18% | ЄСВ – 22% (звичайні працівники) |
військовий збір – 5% | ЄСВ – 8,41% (особи з інвалідністю) |
Разом – 23% |
Розглянемо Приклад 2. Припустимо, ви хочете видати працівнику 30 000,00 грн зарплати на руки. Основне запитання для власника бізнесу: скільки нарахувати, щоб після всіх податків працівник отримав саме оговорені з ним 30 000,00 грн, і який розмір податків при цьому сплатити?
Податки «знизу» (утримання із зарплати):
Нам потрібно «підняти» суму до такого розміру нарахування, з якого після утримання 23% податків залишиться 30 000,00 грн. У відео показано, за якою формулою розраховувати відповідний коефіцієнт (див. Інфографіку 3), тож самостійно нічого рахувати не потрібно.
Отриманий коефіцієнт ми просто множимо на 30 000 грн – виходить 38 961,04 грн. Утримані із цієї суми податки (податки «знизу») становлять 8961,04 грн. Податок «зверху» (нарахування): ЄСВ – 22% від нарахованої зарплати = 8571,43 грн. Разом усі податки (знизу + зверху): 17 532,47 грн.
Інфографіка 3
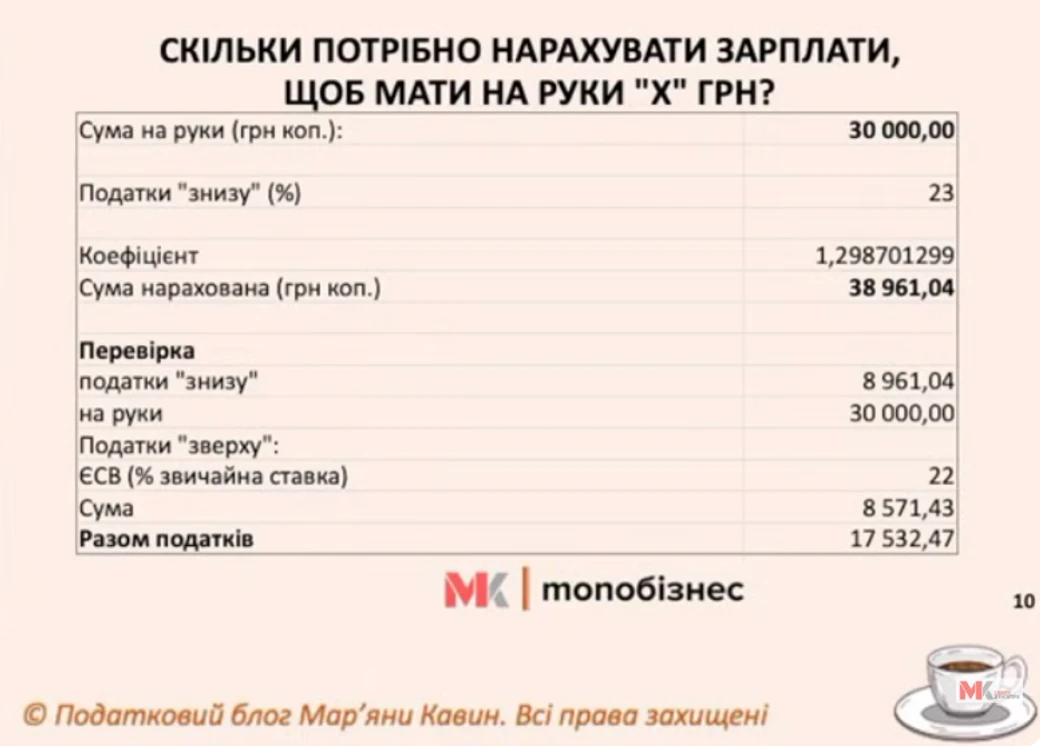
Фактично всі ці податки «лежать» на роботодавцеві. Працівника цікавить тільки сума на руки. Тому, якщо на руки видасте 30 000 грн, податки «знизу» і «зверху» – це додаткове навантаження на компанію. Якщо порахувати відсоток усіх податків від суми на руки, виходить 58% податків із зарплати. Якщо працівник – особа з інвалідністю, податкове навантаження на роботодавця буде трохи меншим – 41%, позаяк у цьому випадку ставка ЄСВ буде 8,41%.
Юридична особа може вивести кошти засновнику (ФОПу) лише через дивіденди. Це єдиний спосіб для підприємця легально забрати прибуток із юрособи.
Причому, на відміну від ФОПів, у яких кошти можна знімати без додаткових податків на зняття, дивіденди юридичні особи оподатковують окремо. З них стягують:
ЄСВ тут не буде.
Увага! У протоколі зборів засновників щодо розподілу та виплати дивідендів має фігурувати нарахована сума дивідендів (з урахуванням податків)
Розглянемо Приклад 3: підприємство має чистий прибуток 1 000 000,00 грн, а засновники хочуть отримати по 100 000,00 грн «на руки» кожному. Щоб правильно оформити протокол і визначити суму нарахованих дивідендів, потрібно порахувати її «знизу», тобто від суми, яку засновник має отримати після сплати податків.
У цьому випадку застосовують лише два податки: 5% ПДФО та 5% військовий збір. ЄСВ на дивіденди не нараховують.
Для розрахунку використовують коефіцієнт 1,111111111, як описано у відео. Помноживши бажану суму «на руки» на цей коефіцієнт, ми отримуємо суму нарахованих дивідендів. Звичайно, усе це має вкладатися в межі чистого прибутку та його розподілу. У таблиці – розрахунок щодо одного засновника:
Сума дивідендів на руки (грн коп.) | 100 000,00 |
Податки «знизу» (%) | 10 (5 – ПДФО, 5 – ВЗ) |
Коефіцієнт | 1,111111111 |
Сума дивідендів нарахована (грн коп.) | 111 111,11 |
Перевірка | |
Податки «знизу» (грн коп.) | 11 111,11 |
Сума дивідендів на руки (грн коп.) | 100 000,00 |
Тобто, щоб двом засновникам видати загалом 200 000,00 грн на руки, сума чистого прибутку має бути не менше ніж приблизно 222 222,22 грн (з урахуванням податків). Для платників єдиного податку аналогічно – просто ставка ПДФО інша.
Колишні ФОПи такі виплати часто розцінюють як «подвійну» сплату податків, і це один із вагомих факторів, чому підприємці неохоче стають юридичними особами.
Одна з головних причин, чому підприємці не хочуть переходити до статусу юридичної особи – це складність виведення (зняття) коштів із рахунку. Якщо у ФОПів гроші можна виводити без особливих обмежень та відрахувань, то юридична особа зобов’язана сплачувати податки з дивідендів, що робить процес виведення прибутку більш складним і дорогим.
Також на юридичну особу накладаються додаткові зобов’язання, зокрема у вигляді податку на прибуток та ПДВ, що значно збільшує загальне податкове навантаження на бізнес. Відповідно, стає більше й звітності та контролю.
Але з огляду на боротьбу з антидробленням, все більше бізнесів доведеться переводити структуру в одну юридичну особу.
Після переходу від багатьох ФОПів до однієї юрособи бізнес отримує повний (більший) комплект податків: прибуток, ПДВ, податки із зарплати та дивідендів. Але це не завжди катастрофа: за наявності реальних витрат і грамотного обліку податкове навантаження може бути прогнозованим і навіть помірним.
Шаблони та зразки документів:
Протокол ЗЗУ ТОВ щодо розподілу та виплати дивідендів
Читайте більше:
ФОП і «дроблення бізнесу»: податкова логіка перевірок
«Дроблення бізнесу»: ознаки, законні «схеми», перевірки
«Дроблення» ФОП: як податкова штрафує мережі бізнесу
Дроблення бізнесу: як пройти перевірку банку гід від адвокатів
Ознаки дроблення бізнесу: на що звертає увагу фінмоніторинг
НБУ про банківський моніторинг ФОП: критерії та наслідки штучного «дроблення бізнесу»
ФОП 3 групи ЄП отримав на електронну пошту повідомлення від kyiv.borg@tax.gov.ua, що станом на 13.10.2026 за ним обліковується податковий борг у сумі від 0,01 до 3060,00 грн. Водночас в Електронному кабінеті платника податків заборгованості не відображається – є лише переплати. Чи може йтися про борг, який виник у попередньому році та не відображається у поточному періоді? Де саме перевірити повну історію нарахувань і боргу та як з’ясувати, за яким платежем він обліковується?

Підприємство продає автомобіль. У власника є страховий поліс КАСКО та автоцивілка, до 14.09.2026. Витрати на страхування було віднесено на рахунок 39 «Витрати майбутніх періодів» та щомісячно рівними частинами відображалися на рахунку 92 «Адміністративні витати». Оскільки період дії страхового поліса ще не закінчився, на рахунку 39 буде залишок суми страхового платежу. Страхова компанія не поверне суму авансу та не перенесе його на інші автомобілі, оскільки було страхове відшкодування під час дії договору. Куди в бухгалтерському обліку віднести суму залишку страхового платежу?

Підприємство створило нове робоче місце і перевело на нього працівника. Чи можна таке робоче місце ідентифікувати з працівником при переведенні в Д1 та Д5 і вказати дату створення робочого місця? Чи робоче місце ідентифікується з працівником лише при прийомі?

Європейська Бізнес Асоціація обговорила з представниками Мінагрополітики, МОЗ, Мінекономіки та Держпродспоживслужби практичне застосування законодавства про матеріали й предмети, що контактують із харчовими продуктами. Учасники розглянули вимоги до декларацій відповідності, необхідну інформацію в документах і пропозиції бізнесу щодо гармонізації правил із законодавством ЄС

Уряд підтримав ініціативу щодо спрощення підземного будівництва для підприємств оборонно-промислового комплексу. Приватні інвестори зможуть власним коштом створювати захищені виробничі об’єкти, а після завершення будівництва передавати їх оборонним підприємствам у власність, оренду або користування. При цьому щонайменше 25% площі має бути надано оборонному сектору

На Хмельниччині підприємця визнали винним у незаконному використанні торговельної марки під час виготовлення 582 одиниць спортивного одягу – штанів і костюмів із позначеннями, схожими на знаки відомої компанії. Сторони уклали угоду про примирення, за якою підприємець відшкодував потерпілій компанії 504592,89 грн матеріальної шкоди. Суд затвердив угоду та призначив чоловікові штраф у розмірі 51000 грн

Під час вебінару UNBA NextGen адвокатка Дар’я Тарасенко розповіла, як молодим колегам ефективно організувати роботу, делегувати підготовку документів помічнику та радитися з колегами щодо правової позиції. Вона наголосила, що адвокат має особисто перевіряти готові документи, достовірність судової практики, знайденої за допомогою ШІ, та зберігати конфіденційність інформації про клієнта

На сайті електронних петицій оприлюднили три звернення до Кабміну щодо перегляду постанови №1092, яка визначає вимоги до роботи бізнесу під час повітряної загрози. Автори просять продовжити перехідний період до облаштування укриттів, запровадити фінансову підтримку та враховувати особливості орендованих приміщень

Із 00:00 24 жовтня до ранку 26 жовтня 2026 року ДПС проводитиме технічні роботи, через які можливі тимчасові обмеження в роботі окремих податкових сервісів. Тому платникам варто заздалегідь спланувати подання звітності та виконання інших податкових обов’язків. Якщо через технічні збої в Електронному кабінеті виникнуть проблеми, зверніть увагу на гарантії, передбачені п. 42-1.10 ПКУ

Із 22:00 23 жовтня до 08:00 26 жовтня 2026 року реєстри Мін’юсту тимчасово не працюватимуть через планове технічне обслуговування. Через це частина послуг у Дії та ЦНАПах також буде недоступною, зокрема реєстрація, зміна чи закриття ФОП і ТОВ, отримання окремих довідок, а також послуги, пов’язані з військовим обліком і бронюванням

У разі зміни місцезнаходження роботодавця, що призводить до переходу на облік до іншого податкового органу, важливо правильно визначити, куди подавати Звіт про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю. Звітність подають до контролюючого органу за основним місцем обліку платника внеску. Розглянемо, яке правило діє в разі зміни адміністративного району протягом бюджетного року

Сплата єдиного внеску за себе фізичними особами – підприємцями (без найманих працівників), які проводять господарську діяльність з продажу підакцизних товарів, здійснюється з 01 жовтня 2025 року без змін – у межах від мінімального страхового внеску до страхового внеску, обчисленого з максимальної величини бази нарахування єдиного внеску

Закон №4903 запроваджує в Україні правила DAC7 та новий порядок оподаткування доходів із цифрових платформ. У ДПС повідомили, що змінилося вже з 23 жовтня 2026 року, які правила запрацюють з 1 січня 2027 року, як оподатковуватимуть доходи від оренди, продажів на маркетплейсах і надання послуг, які обов’язки матимуть цифрові платформи та як працюватиме автоматичний обмін податковою інформацією

Кабмін просуває зміни до законодавства щодо вдосконалення корпоративного управління державними підприємствами та акціонерними товариствами. Законопроєкт № 16125 комітет Верховної Ради 23 жовтня 2026 року рекомендував прийняти за основу. Документ передбачає розширення повноважень наглядових рад, запровадження профілів і матриць компетенцій їхніх членів, посилення внутрішнього контролю, управління ризиками та аудиту. Також пропонують уточнити правила діяльності наглядових рад і рад директорів, погодження значних правочинів та правочинів із заінтересованістю

Втратили або викрали КОРО чи розрахункову книжку? У таких випадках суб’єкту господарювання потрібно своєчасно повідомити податкову та, за наявності підстав, скасувати реєстрацію. Розглянемо, у яких випадках скасовують КОРО, куди подавати заяву та які строки потрібно дотримати

Українці, які проживають на територіях активних бойових дій або в межах 50 км від фронту чи держкордону, зможуть отримати 19 400 грн зимової допомоги. Виплата передбачена для вразливих категорій населення, зокрема пенсіонерів, людей з інвалідністю, ВПО, багатодітних та одиноких батьків, а цього року програму поширять і на мешканців багатоквартирних будинків. Прийом заявок з 1 вересня до 30 жовтня 2026 року, а подавати їх залежно від переліку громади потрібно через ПФУ, ЦНАП або орган місцевого самоврядування

Якщо член фермерського господарства уклав трудовий договір і роботодавець сплачує за нього ЄСВ, він втрачає статус платника ЄСВ. У такому разі потрібно подати заяву за формою №7-ЄСВ та знятися з обліку відповідно до Порядку №1162

Законопроєкт №16051-1 про оподаткування міжнародних посилок був опублікований в «Голос України». Під час розгляду депутати також підтримали поправку, яка передбачає зниження ставки ПДФО для доходів від оренди житла з 18% до 5% і вона увійшла у фінальний текст закону. Водночас військовий збір у розмірі 5% зберігається