

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Фізична особа – підприємець на спрощеній системі не має права провадити діяльність, якої немає в її облікових даних. У разі порушення таких вимог підприємець зобов’язаний перейти на загальну систему оподаткування
У податківців запитали:
Чи має право ФОП – платник ЄП здійснювати види діяльності, які не зазначені в його облікових даних?
Надаючи відповідь податківці проаналізували:
Зокрема, податківці вказали, що технічний адміністратор ЄДР в межах інформаційної взаємодії забезпечує, зокрема:
Також податківці вказали, що відповідно до п. 299.7 ПКУ, до реєстру платників єдиного податку вносяться відомості про платника єдиного податку, зокрема, види господарської діяльності (крім платників єдиного податку третьої групи – електронних резидентів (е-резидентів).
Згідно з пп. 298.3.1 ПКУ, платники єдиного податку у разі зміни відомостей, внесених до реєстру платників єдиного податку, мають надати заяву, до якої, зокрема включаються відомості про зміну видів господарської діяльності
Підпунктом 7 пп. 298.2.3 ПКУ визначено, що платники єдиного податку зобов’язані перейти на сплату інших податків і зборів, визначених ПКУ, у разі здійснення видів діяльності, не зазначених у реєстрі платників єдиного податку, – з першого числа місяця, наступного за податковим (звітним) періодом, у якому здійснювалися такі види діяльності.
При цьому, першоджерелом відомостей щодо фізичних осіб – підприємців є ЄДР. У зв’язку з цим, внесення змін до реєстру платників єдиного податку щодо видів господарської діяльності можливе виключно після внесення таких змін до ЄДР.
Враховуючи те, що здійснення видів діяльності, не зазначених у реєстрі платників єдиного податку, є підставою для переходу платника єдиного податку на загальну систему оподаткування, фізична особа – підприємець – платник єдиного податку не має права здійснювати види діяльності, які не зазначені в його облікових даних
Джерело: ЗІР, Категорія: 107.01
Читайте більше:
ФОП у відпустці, але з доходом: чи анулюють реєстрацію «спрощенця»
Єдиний податок 3 групи 3%: ліміт доходу 9336000,00 грн – це з ПДВ чи без
До 20 січня: платники ЄП 2–3 груп з охоронною діяльністю мають право подати заяву про перехід
Довідники на тему:
Дозволені види діяльності для ФОП 2 групи єдиного податку
Заборонені види діяльності (КВЕД) для 1–3 груп єдиного податку
Дозволені види діяльності (КВЕД) для ФОП 1 групи єдиного податку
Орендна плата – це встановлений договором оренди платіж, який орендар сплачує орендодавцю за користування земельною ділянкою. З’ясуємо, на яких умовах сплачують орендну плату за землі державної та комунальної власності, які передбачені пільги для орендарів та яка податкова відповідальність настає за порушення умов сплати

Працівник має право достроково припинити відпустку для догляду за дитиною, але повинен письмово повідомити роботодавця не пізніше ніж за 10 календарних днів до передбаченого виходу на роботу

Чи має документ юридичну силу без печатки? Чи може гербова печатка підтвердити повноваження особи, яка його підписала? Законодавство не вимагає скріплювати печаткою кожен документ, однак для окремих категорій встановлює спеціальні правила. Розбираємо, коли печатка обов’язкова, на яких документах вона зайва або недоречна та чому головне значення має підпис уповноваженої особи

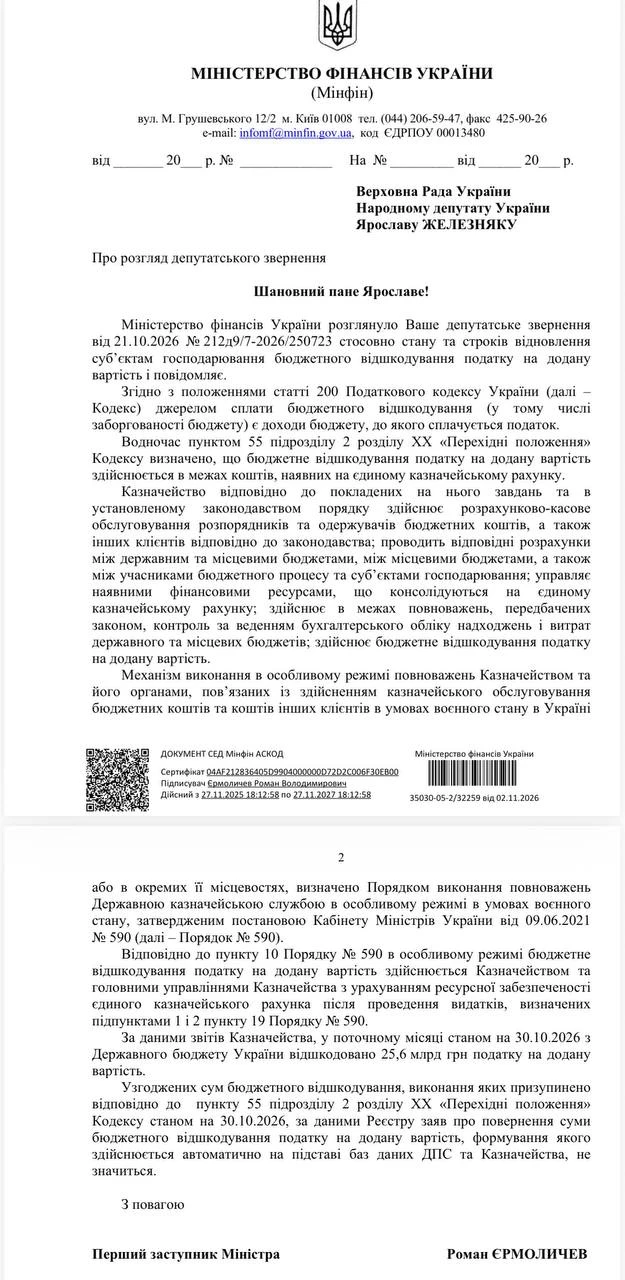
Після масових скарг бізнесу на затримки бюджетного відшкодування ПДВ ситуація поступово нормалізувалася. За даними Мінфіну, протягом жовтня підприємствам повернули 25,6 млрд грн, а суми, виплати яких раніше призупинили через нестачу коштів на ЄКР, уже перерахували. Водночас на 1 листопада 11,361 млрд грн узгодженого ПДВ ще залишалися невідшкодованими. Пояснюємо, чому цей залишок не свідчить про нове замороження виплат і що змінилося для бізнесу
Мінекономіки спільно з Державною службою зайнятості та громадськими організаціями проведе публічне обговорення моделі кар’єрного супроводу батьків, які повертаються до роботи після перерви через догляд за дітьми, зокрема дітьми з інвалідністю. Учасникам презентують механізми підтримки, що допоможуть відновити професійну діяльність, опанувати нову професію або започаткувати власну справу. Під час онлайн-зустрічі можна буде надати пропозиції щодо вдосконалення моделі та її впровадження в Україні. Захід відбудеться 13 листопада з 11:30 до 13:00 у Google Meet, для участі потрібно зареєструватися

Роботодавці часто закуповують для офісу каву, чай і питну воду, якими можуть користуватися всі працівники та відвідувачі. Чи вважається вартість таких напоїв додатковим благом і чи потрібно утримувати з неї ПДФО? Розглянемо, за яких умов офісні напої не оподатковуються та коли компенсація витрат може мати інші податкові наслідки

Чи обов’язково складати графік відпусток, якщо на підприємстві працюють лише троє людей? Хто має право обирати зручний час для відпочинку та чи можна змінити вже затверджений графік? Про всі нюанси складання графіку відпусток на 2027 рік розповідає Мін'юст
ДПС роз’яснює, як платник податків може повідомити про технічні чи методологічні помилки в Електронному кабінеті. Звернення подається через меню «Листування з ДПС» із додаванням опису помилки та скріншота

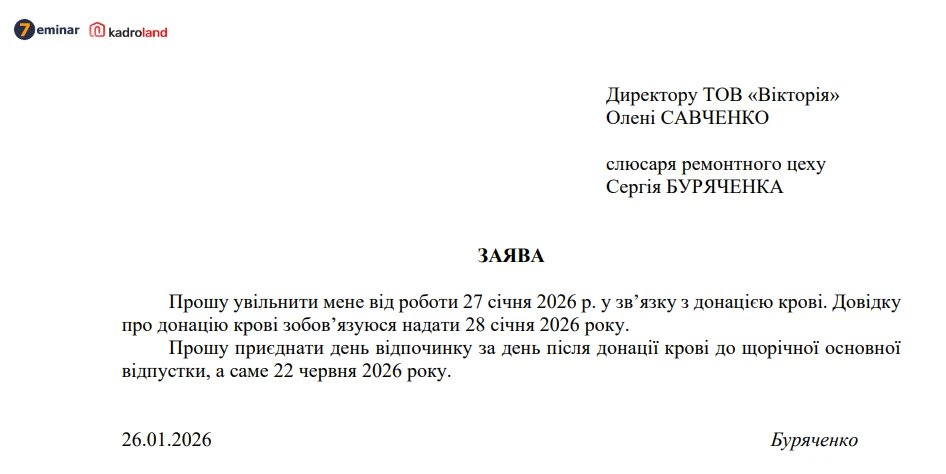
Працівник, який планує здати кров або її компоненти, має право на увільнення від роботи у день медичного обстеження та донації, а також на додатковий день відпочинку зі збереженням середнього заробітку. Щоб правильно оформити таку відсутність, працівник подає письмову заяву, а роботодавець видає відповідний наказ. Розглянемо порядок оформлення та документи, які потрібні роботодавцю
Плануємо прийняти на роботу працівника на декретне місце (основна працівниця ось-ось має відкрити лікарняний). Як правильно все зробити? Чи потрібно укладати письмовий трудовий договір? Чи треба буде потім продовжувати наказ про прийняття на декретне місце, якщо основна працівниця після відпустки по вагітності та пологах візьме відпустку до 3-х років? Чи достатньо буде одного первинного наказу? Якщо потім треба буде звільняти цю працівницю, бо вийде основна, як це правильно зробити?
ДПС надала роз'яснення щодо особливостей оподаткування та регулювання діяльності підприємств, які встановили сонячні електростанції (СЕС) та установки зберігання енергії сумарною потужністю до 5 МВт на одній площадці вимірювання, набули статусу активного споживача і планують продавати частину виробленої електроенергії орендарям та пов'язаним особам
Як розрахувати мінімальне податкове зобов’язання (МПЗ) за рік реорганізації юридичної особи – платника єдиного податку 4 групи шляхом приєднання інших підприємств? Податковий кодекс передбачає, що в разі переходу права власності або користування сільськогосподарськими земельними ділянками МПЗ розподіляють між попереднім і новим власниками або користувачами за відповідні періоди. Розглянемо, за який період правонаступник має визначати МПЗ за такі землі
Помилки в електронній трудовій книжці можуть виникати на різних етапах – як через некоректну звітність роботодавця, так і під час оцифрування паперових документів Пенсійним фондом України. Від цього залежить і порядок їх виправлення: у першому випадку корекція здійснюється через роботодавця, у другому – через звернення до ПФУ. Важливо правильно визначити джерело помилки, оскільки самостійне втручання працівників Пенсійного фонду у звітні дані не передбачене
Основні засоби, що перебувають на тимчасово окупованих територіях або в районах бойових дій, продовжують обліковуватися підприємством навіть за відсутності доступу до них. Сам факт неможливості доступу чи інформація про можливе знищення активу не означають його документально підтвердженої ліквідації. Розглянемо, як відображати такі основні засоби в бухгалтерському та податковому обліку, а також за яких умов можна нараховувати амортизацію