

Гарячі лекції та відповіді на запитання від лекторів – переглядайте у зручний час!
ВЕЛИКИЙ КВАРТАЛЬНИЙ СЕМІНАР вже доступний в записі!
Експерт пояснює, як правильно обліковувати витрати на техобслуговування та ремонт автомобіля за НП(С)БО та не допустити податкових помилок. У матеріалі – чітке розмежування між ТО, поточним і капітальним ремонтом, правила обліку до та після введення авто в експлуатацію, а також ключове питання: коли витрати списувати, а коли капіталізувати. Окрему увагу приділено складним і «ризиковим» ситуаціям: ремонт після ДТП, роботи за рахунок страхового відшкодування, ПДВ-наслідки та необхідність (чи ні) призупинення амортизації. Практичні приклади, позиції податківців і судова практика допоможуть сформувати безпечний підхід до обліку та відстояти його під час перевірок
На перший погляд здається усе просто: витрати на техобслуговування та ремонт автомобіля потрапляють до витрат (залежно від того, де задіяно авто – адміністративних, збутових, загальновиробничих тощо). Та на практиці не усе так гладко. Адже, по-перше, важливо, ремонт здійснюється до введення в експлуатацію транспортного засобу чи після, по-друге, чи очікуються додаткові економічні вигоди від ремонту (а тут уже вагоме рішення керівництва), наприклад, збільшення строку корисного використання чи надання в оренду за більшу суму ніж раніше тощо. Окрім того, є несподівані роз’яснення податківців та судова практика, і це доречно врахувати обліковуючи такі операції. Зокрема, якщо проводиться капітальний ремонт авто після ДТП: витрати чи капіталізація? Якщо ремонт за рахунок страхового відшкодування: що з ПДВ? Чи призупиняти амортизацію на час ремонту? Тож розберімося детально у цих питаннях. Обумовимо, що говоритимемо про облік за НП(С)БО.
Перелік робіт, які потрапляють до технічного обслуговування (далі – ТО), поточного ремонту чи капітального ремонту транспортних засобів окреслено у Положенні про технічне обслуговування і ремонт дорожніх транспортних засобів автомобільного транспорту, затвердженому наказом від 30.03.1998 №102 (далі – Положення №102). Нижче у таблиці наведемо коротку характеристику таких робіт).
Таблиця 1
Види робіт (технічне обслуговування, поточний та капітальний ремонт транспортних засобів) та їх характеристика
Вид робіт | Перелік робіт та періодичність | Ціль / мета |
Технічне обслуговування | ТО виконується у планово-обов'язковому порядку, включаючи визначений Положенням №102 та інструкціями виробників перелік обов'язкових робіт. 1) ТО в період обкатки – встановлюється заводом-виробником за сервісною книжкою (п. 3.4 Положення №102); 2) щоденне обслуговування (перевірку техстану; виконання робіт щодо підтримування належного зовнішнього вигляду; заправлення експлуатаційними рідинами; усунення виявлених несправностей; санітарну обробку ДТЗ); 3) перше ТО (ТО-1) – перелік робіт у додатку А до Положення №102; 4) друге ТО (ТО-2) – перелік робіт у додатку Б до Положення №102; 5) сезонне ТО (двічі на рік – навесні та восени) – перелік робіт у додатку В до Положення №102. 6) ТО під час консервації (п. 3.2 Положення №102) | Підтримка працездатності або справності виробу під час використання за призначенням, зберігання та транспортування (п. 1.3 Положення №102). У т. ч. підготовки до використання в осінньо-зимових чи весняно-літніх умовах |
Поточний ремонт | Виконується за потребою, згідно з результатами діагностування технічного стану, або за наявності несправностей і призначений для забезпечення або відновлення його працездатності (п. 3.12 Положення №102). До поточного ремонту автомобіля належать роботи, пов'язані з одночасною заміною не більше двох базових агрегатів (крім кузова і рами). Перелік базових агрегатів наводиться у додатку Г. Будь-який ремонт агрегатів належить до поточного ремонту (п. 3.14 Положення №102) | Для забезпечення або відновлення працездатності виробу і полягає в заміні й (або) відновленні окремих частин (п. 1.3 Положення №102) |
Капітальний ремонт | Капітальний ремонт виконується за потреби згідно з результатами діагностики технічного стану і призначений для продовження строку експлуатації (п. 3.15 Положення №102). До капітального ремонту належать роботи, пов'язані із заміною кузова для автобусів та легкових автомобілів, рами для вантажних автомобілів, причепів або одночасною заміною не менш трьох базових агрегатів (п. 3.16 Положення №102). | 1. Для забезпечення або відновлення працездатності і полягає в заміні одночасно трьох і більше окремих частин або заміні кузова для автобусів та легкових автомобілів, рами для вантажних автомобілів, причепів (п. 3.16 Положення №102). 2. Для продовження строку експлуатації (п. 3.15 Положення №102) |
Прибирально-мийні роботи виконуються за потребою, але обов'язково перед технічним обслуговуванням чи ремонтом (п. 3.5 Положення №102) | ||
Щоденне обслуговування, технічне обслуговування та сезонне ТО не належать до реконструкції, модернізації, технічного переозброєння та інших видів поліпшення (п. 3.8 Положення №102) | ||
Операції щодо заміни на ДТЗ шин та акумуляторних батарей не належать до реконструкції, модернізації, технічного переозброєння та інших видів поліпшення транспортних засобів (п. 3.19 Положення №102). Заміна шин та акумуляторів розцінюється як ТО. Детально про це – у статті «Облік шин на підприємстві: від придбання до списання» | ||
Та для цілей бухгалтерського обліку важлива мета (для отримання первісних вигод, чи їх зростання) проведення таких робіт, а не їх перелік чи назва. Про це далі.
Уявімо ситуацію: підприємство придбало транспортний засіб, однак він «не на ходу», потребує ремонту та заміни / поповнення рідин (оливи, антифризу тощо). Без цього використовувати автомобіль за його призначенням неможливо. Тобто ці операції відбуватимуться ще до першого введення в експлуатацію автомобіля підприємством.
Бухгалтерський облік
У такому разі і ремонт, і техобслуговування, які проводяться ще до введення в експлуатацію автомобіля, розцінюються як «інші витрати, безпосередньо пов'язані з доведенням основних засобів до стану, у якому вони придатні для використання із запланованою метою». Тож за п. 8 НП(С)БО 7 «Основні засоби», затвердженого наказом Мінфіну від 27.04.2000 №92 (далі – НП(С)БО 7), такі витрати потрапляють до первісної вартості основного засобу, у цій ситуації – автомобіля.
Податкові наслідки
З податку на прибуток – тут без особливостей. Адже і в податковому обліку ці суми формуватимуть первісну вартість автомобіля, яка амортизуватиметься. Нагадаємо, що Податковий кодекс України (далі – ПКУ) не прописує спеціальних правил формування первісної вартості основних засобів, тому у цьому питанні діють бухгалтерські правила (п. 5.3 та пп. 14.1.84 ПКУ).
ПДВ. Якщо за послугами ТО, ремонту чи придбання запчастин для цих робіт є вхідний ПДВ (зареєстровано податкову накладну у ЄРПН на ваше підприємство), то ви, бувши платником ПДВ, включаєте ці суми до податкового кредиту за загальними правилами. Якщо автомобіль буде використовуватися в оподатковуваних ПДВ операціях та у госпдіяльності, ніяких компенсуючих ПДВ не нараховуємо (п. 198.5 ПКУ).
Витрати на технічне обслуговування та ремонт автомобіля ще до першого введення його в експлуатацію підприємством включаються до первісної вартості як «інші витрати, безпосередньо пов'язані з доведенням основних засобів до стану, у якому вони придатні для використання із запланованою метою»
Бухгалтерський облік
Для бухобліку важливо, з якою метою здійснюються роботи – для підтримання в робочому стані та отримання первісно очікуваних економічних вигод чи для поліпшення, що призводить до збільшення майбутніх економічних вигод. Дослівно з НП(С)БО 7 це звучить так:
14. Первісна вартість основних засобів збільшується на суму витрат, пов'язаних з поліпшенням об'єкта (модернізація, модифікація, добудова, дообладнання, реконструкція тощо), що призводить до збільшення майбутніх економічних вигод, первісно очікуваних від використання об'єкта. Залишкова вартість основних засобів зменшується у зв'язку з частковою ліквідацією об'єкта основних засобів. 15. Витрати, що здійснюються для підтримання об'єкта в робочому стані (проведення технічного огляду, нагляду, обслуговування, ремонту тощо) та одержання первісно визначеної суми майбутніх економічних вигод від його використання, включаються до складу витрат. |
Рішення про характер і ознаки здійснюваних підприємством робіт, тобто чи спрямовані вони на підвищення техніко-економічних можливостей (модернізація, модифікація, добудова, реконструкція) об'єкта, що приведе у майбутньому до збільшення економічних вигод, чи здійснюються вони для підтримання об'єкта в придатному для використання стані та одержання первісно визначеної суми майбутніх економічних вигод від його використання, приймається керівником підприємства з урахуванням результатів аналізу поточної ситуації та суттєвості таких витрат (див. п. 30 Методичних рекомендацій з бухгалтерського обліку основних засобів, затверджених наказом Мінфіну від 30.09.2003 №561, далі – Методрекомендації №561).
Звертає на це увагу і Мінфін у листі від 22.05.2017 №35210-07/23-1937/1689:
якщо керівником підприємства прийнято рішення про те, що ремонтні роботи автомобіля здійснюються для підтримання об'єкта в придатному для використання стані та одержання первісно визначеної суми майбутніх економічних вигод від його використання, то вартість такого ремонту, залежно від напряму використання автомобіля на підприємстві, включається до складу відповідних витрат. |
Що розуміти під економічними вигодами та їхнім ростом?
Економічна вигода – потенційна можливість отримання підприємством грошових коштів від використання активів (ст. 1 Закону України від 16.07.1999 №996-XIV «Про бухгалтерський облік та фінансову звітність в Україні»).
До потенційної можливості отримання грошових коштів від використання активів також належить і можливість зменшення в результаті використання активів витрачання грошових коштів та їх еквівалентів (див. лист Мінфіну від 22.09.2010 №31-34020-20-27/25329). Для прикладу, на автомобіль встановлюється газобалонне обладнання для економії у споживанні ПММ.
Підказку дає і п. 31 Методрекомендацій №561: підставою для визнання капітальними інвестиціями витрат, пов'язаних з поліпшенням основних засобів, є зростання внаслідок цих витрат очікуваного терміну корисного використання об'єкта, кількості та/або якості продукції (робіт, послуг), яка виробляється (надається) цим об'єктом. І тут варто розрізняти не загальний строк можливої експлуатації, а саме строк корисного використання. Наприклад, підприємство встановило строк корисного використання для автомобіля 5 років, однак планує провести капітальний ремонт і подовжити цей строк ще на 2 роки. Тобто є причинно-наслідковий зв’язок.
Схожий перелік того, що збільшує економвигоди, є й у листі Мінфіну від 21.07.2015 №31-11420-08-10/23506.
Висновок: проведення поліпшення об'єкта передбачає вдосконалення конструкції, модернізацію, дообладнання, що забезпечує збільшення економ вигод, у т. ч. економія на витратах (наприклад, дообладнали фаркопом для можливості використання причепа, встановили газобалонне обладнання для економії на ПММ, встановили захист двигуна для запобігання можливим пошкодженням і витратам на ремонт тощо), покращення умов праці тощо. Здійснення ж ремонту полягає у відновленні окремих об'єктів для підтримання їх у робочому стані (наприклад, усунення поломки коробки передач, заміна розбитої фари і т. д.)
Для того, щоб чітко відчути різницю, уявимо, що підприємство здійснює фарбування автомобіля:
Як можна оформити рішення про характер робіт?
Рекомендуємо оформити це наказом. Як альтернатива, можна у первинному документі щодо проведених робіт вказати їхній характер, а керівник відповідно погодить своїм підписом.
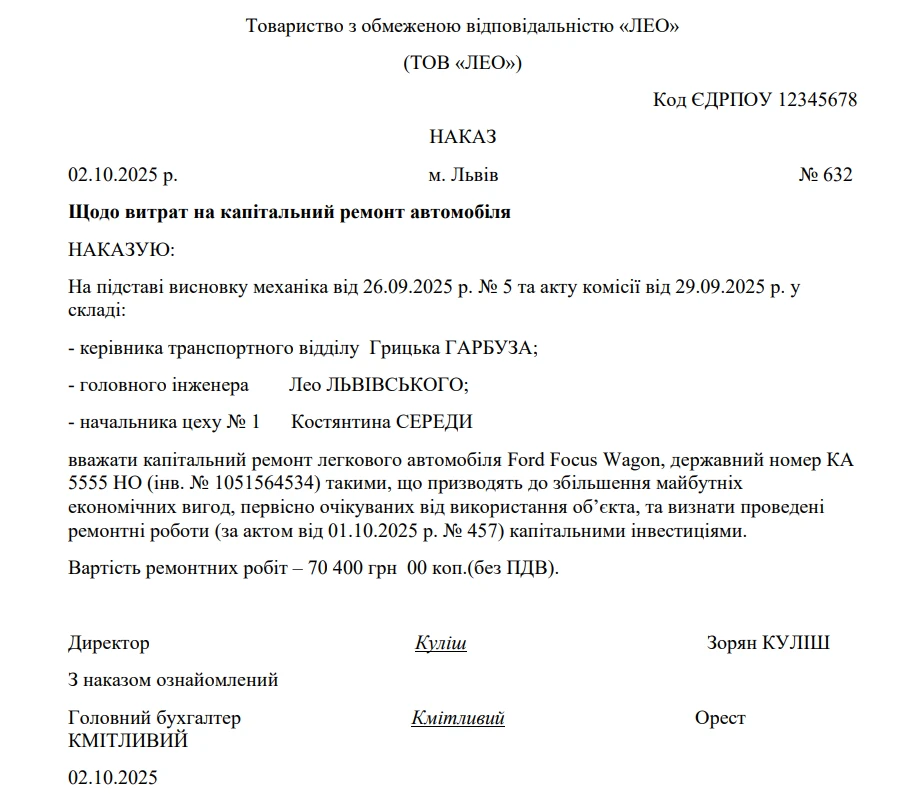
Надамо зразок можливого оформлення наказу для визначення характеру робіт.
Зразок Наказу щодо витрат на капітальний ремонт автомобіля
Важливо: рішення керівництва щодо характеру робіт податківці можуть піддати сумніву. Тому варто бути готовим відстоювати обраний підхід. Це особливо актуально у питанні капітальних ремонтів. Тож варто оцінити податкові ризики, тому згадаємо про показове судове рішення у справі відновлення автомобіля після ДТП
Постанова Верховного суду від 22.06.2020 у справі №640/20205/18:
Ситуація. Ремонт авто після ДТП – підприємство віднесло до поточних витрат (не капіталізувало).
Аргументи та висновки. Право керівника підприємства на класифікацію витрат (поточні чи капітальні) не можна вважати таким, що є дискреційним і не має здійснюватися відповідно до вимог чинного законодавства та встановленого порядку ведення бухгалтерського обліку.
Слід зауважити, що проведення капітального ремонту саме по собі не свідчить про необхідність автоматичної капіталізації понесених у такому випадку витрат.
Необхідність капіталізації пов`язується саме із впливом проведеного ремонту на вартість основного засобу, період його експлуатації та взагалі можливість останньої без проведення ремонтних робіт.
На думку колегії суддів, здійснення заміни базового агрегату прирівнюється до заміни окремого важливого компонента (частини) основного засобу у розумінні приписів п. 29 Методичних рекомендацій №561.
У цій же справі відмічено, що у разі, якщо відбувається заміна окремого важливого компонента (частини) основного засобу, термін корисного використання якого відрізняється від терміну корисного використання такого основного засобу – такі витрати капіталізуються.
Справу відправлено на новий розгляд до першої інстанції.
Чи може окремий компонент у авто стати окремим об’єктом? Скажімо, підприємство замінює двигун на автомобілі, чи можна двигун визнати окремим об’єктом основних засобів?
Теоретично – так. Провести часткову ліквідацію зі списанням старого компонента, а ось новий розглянути як окремий ОЗ. Адже якщо строк корисного використання окремої складової відрізняється від строку корисного використання самого об’єкта, є право цю складову обліковувати як окремий об’єкт. Таке право дає п. 4 НП(С)БО 7: якщо один об'єкт ОЗ складається з частин, які мають різний строк корисного використання (експлуатації), то кожна з цих частин може визнаватися в бухгалтерському обліку як окремий об'єкт ОЗ.
Та для транспортних засобів ми б не рекомендували покомпонентно вести облік. Скажімо, при вибутті доведеться окремо продавати авто й окремо двигун…
А ось провести часткову ліквідацію ОЗ та встановити нову складову (двигун) зі збільшенням первісної вартості – можна.
Та, звісно, все варто розглядати в конкретних ситуаціях.
Наприклад, дообладнали легковий автомобіль автомобільним боксом, який монтується на дах. Безсумнівно, його можна розцінювати як окремий об’єкт основних засобів. Так, якщо його вартість не перевищуватиме вартісний критерій для МНМА, то потрапить до малоцінних на субрахунок 112, а у випадку перевищення – до інших на субрахунку 109. Ще приклад, на авто встановили датчик проти зливу ПММ та трекер, припустімо, їх строк служби відрізняється від строку корисного використання самого авто, вважаємо ці прилади можна обліковувати як окремі об’єкти ОЗ.
Чи відрізнятиметься облік у разі ремонту з використанням раніше придбаних самим підприємством запчастин і у разі проведення робіт СТО зі своїми запчастинами та матеріалами?
Так, відмінності будуть. Адже у разі придбання самим підприємством запчастин їх потрібно буде поставити на баланс (оприбуткувати) та передати виконавцю (СТО) з відображенням в аналітичному обліку і списати за фактом встановлення на авто за звітом (актом) виконавця (СТО). Це особливості обліку ТО та ремонту з використанням матеріалів замовника.
Якщо ж виконавець використовує свої запчастини для ремонту, він їх розшифрує у документах, але покажете ви в обліку загальну вартість послуг від виконавця, у т. ч. з матеріалами (тобто окремо оприбутковувати та списувати їх не потрібно буде).
Покажемо бухгалтерські проведення у таблиці (для спрощення не зазначатимемо розрахунків з ПДВ та оплати послуг).
Таблиця 2
Бухгалтерський облік ТО та ремонтів автомобіля
№з/п | Зміст господарської операції | Бухгалтерський облік | Сума, грн | |
Дт | Кт | |||
Технічне обслуговування з використанням матеріалів виконавця (СТО) | ||||
1 | Отримано послуги з заміни оливи на автомобілі на СТО у т. ч. з матеріалами | 23, 91, 92, 93, 94 | 685 | 6 000 |
Технічне обслуговування з використанням матеріалів замовника (підприємства) | ||||
2 | Придбано (оприбутковано) гальмівні колодки для заміни на авто | 207/1 | 631 | 1 500 |
3 | Передано (оприбутковано) гальмівні колодки для заміни на СТО | 207/2 | 207/1 | 1 500 |
4 | Отримано послуги з заміни (з використанням матеріалів замовника) | 23, 91, 92, 93, 94 | 685 | 600 |
5 | Списано вартість гальмівних колодок, встановлених на авто (за актом приймання-передачі колісного ТЗ, його складових частин (систем) після ремонту і технічного обслуговування* у якому розшифровують, зокрема, і використані матеріали замовника) | 23, 91, 92, 93, 94 | 207/2 | 1 500 |
Технічне обслуговування господарським способом (самостійно проведене підприємством) | ||||
6 | Придбано (оприбутковано) фільтр салону | 207 | 631 | 175 |
7 | Проведено самостійну заміну фільтра салону на авто механіком | 23, 91, 92, 93, 94 | 207 | 175 |
Ремонт з використанням матеріалів виконавця (СТО) | ||||
8 | Проведено заміну коробки передач (отримано послуги СТО у т. ч. з матеріалами) | 23, 91, 92, 93, 94 | 685 | 30 000 |
Технічне обслуговування з використанням матеріалів замовника (підприємства) | ||||
9 | Придбано (оприбутковано) бампер для заміни на авто | 207/1 | 631 | 9 000 |
10 | Передано бампер для заміни на СТО | 207/2 | 207/1 | 9 000 |
11 | Отримано послуги з заміни бампера (з використанням матеріалів замовника) | 23, 91, 92, 93, 94 | 685 | 1 000 |
12 | Списано вартість бампера (за актом приймання-передачі колісного ТЗ, його складових частин (систем) після ремонту і технічного обслуговування* у якому розшифровують, зокрема, і використані матеріали замовника) | 23, 91, 92, 93, 94 | 207/2 | 9 000 |
Ремонт господарським способом | ||||
13 | Придбано (оприбутковано) фари (передній комплект) | 207 | 631 | 15 000 |
14 | Проведено заміну фар працівником підприємства | 23, 91, 92, 93, 94 | 207 | 15 000 |
15 | Нараховано зарплату працівнику | 23, 91, 92, 93, 94 | 661 | 1 000 |
Поліпшення | ||||
16 | Встановлено газобалонне обладнання на авто | 153 | 685 | 45 000 |
17 | Збільшено первісну вартість автомобіля на вартість поліпшень | 105 | 153 | 45 000 |
* Документальне оформлення ТО та ремонтів, які проводять стороні організації (СТО) регулюють Правила надання послуг з технічного обслуговування і ремонту колісних транспортних засобів, затверджені наказом Мінінфраструктури від 28.11.2014 №615 | ||||
Податкові наслідки
З податку на прибуток діють такі ж правила як і у бухобліку. Тобто якщо проводиться ТО чи ремонт для підтримання (відновлення) робочого стану й отримання первісно очікуваних економ вигод – це витрати. Якщо ж поліпшення з ростом економвигод – капіталізація (збільшення первісної вартості) та подальша амортизація.
Тобто ніяких 10%-вих лімітів чи чогось подібного у ПКУ не передбачено.
Єдиний нюанс, якщо автомобіль негоспдіяльний (в термінології ПКУ – «невиробничий», тобто той, що не призначений для використання у господарській діяльності), то витрати на його ремонт та поліпшення утворюють різницю у підприємств, які використовують різниці (так званих «високодохідників») – на їхню суму потрібно збільшити фінрезультат до оподаткування (п. 138.1 ПКУ).
Підкреслимо: якщо автомобіль залучено (чи в майбутньому буде залучено) у господарській діяльності – ніяких різниць за ремонтами немає
ПДВ. Купуючи послуги з ТО чи ремонту авто, або ж запчастини для цих операцій, якщо ваш постачальник виписав та зареєстрував на вас податкову накладну та зареєстрував її у ЄРПН, включайте ці суми до податкового кредиту. Відображайте їх у таблиці 2.1 додатка 1 до декларації з ПДВ (ЗІР, категорія 101.24).
Особливість цієї ситуації полягає у тому, що потрібно відобразити у бухобліку дохід за фактом нарахування страхового відшкодування (акту страхової з погодженням суми компенсації).
А ось бухгалтерський та податковий облік самих ремонтних робіт буде таким, як описано вище. Тобто, якщо вважаєте, що ці роботи для відновлення робочого стану, – включатимете їх до витрат, якщо ж вбачаєте ріст економічних вигод (що часто бачать податківці), - тоді віднесете на збільшення первісної вартості автомобіля.
Вся заковика тут у ПДВ.
Для платників ПДВ в ситуації з ремонтом за рахунок страхового відшкодування варто знати:
Власник автомобіля під час отримання послуг з ремонту автомобіля, оплата за які здійснюється страховою компанією, відносить до податкового кредиту суму ПДВ за такою операцією (на підставі належним чином складеної та зареєстрованої в ЄРПН податкової накладної) та в тому ж звітному періоді визначає податкові зобов’язання на підставі п. 198.5 ПКУ, оскільки платіж за ремонт автомобіля був сплачений не ним, а страховою компанією, та складає податкову накладну з типом причини «13 – Складена у зв’язку з використанням виробничих або невиробничих засобів, інших товарів/послуг не в господарській діяльності». |
Ми не згодні з підходом ДПС щодо компенсуючих ПДВ у цій ситуації, адже страхове відшкодування належить підприємству й останнє вповноважує страхову компанію перерахувати ці кошти напряму СТО. Тому немає підстав говорити про «безоплатні» роботи, як не можна стверджувати про негоспдіяльність, адже ці ремонтні роботи як і сам автомобіль використовуються підприємством у господарській діяльності.
Підкреслимо, якщо СТО на ваше підприємство зареєструвала податкову накладну, але ви вирішили не фіксувати податковий кредит, це не вбереже від ризику компенсуючих податкових зобов’язань з ПДВ, бо для запуску п. 198.5 ПКУ важливим є право на податковий кредит, а не сам факт відображення цього податкового кредиту в декларації з ПДВ
Звісно, якщо СТО не реєструвало на вас податкову накладну (бо, скажімо, не є платником ПДВ), то про компенсуючі за п. 198.5 ПКУ вам і хвилюватись не слід, їх точно не буде.
Таблиця 3
Облік ремонту автомобіля за рахунок страхового відшкодування
№з/п | Зміст господарської операції | Бухгалтерський облік | Сума, грн | |
Дт | Кт | |||
1 | Відображено дохід за умови надання страховою компанією страхового акта | 375 (377) | 746 (719) | 240 000 |
2 | Проведено ремонт автомобіля | 977 (949) | 685 | 200 000 |
3 | Відображено податковий кредит із ПДВ у складі ремонтних робіт (за наявності зареєстрованої податкової накладної у ЄРПН) | 641 | 685 | 40 000 |
4 | Зараховано зобов'язання перед СТО в рахунок страхового відшкодування, яке надійшло безпосередньо на СТО від страхової компанії | 685 | 375 (377) | 240 000 |
5 | Нараховано компенсуючі ПЗ з ПДВ на вартість ремонту, оплаченого страховою (за дотримання підходу податківців) | 977 (949) | 641 | 40 000 |
Переконані, ні, не потрібно призупиняти амортизацію під час ремонту, і не важливо скільки ремонт триває – пару днів чи пару місяців.
Нагадаймо, що за п. 23 НП(С)БО 7 нарахування амортизації здійснюється протягом строку корисного використання (експлуатації) об'єкта, який встановлюється підприємством (у розпорядчому акті) при визнанні цього об'єкта активом (при зарахуванні на баланс), і призупиняється на період його реконструкції, модернізації, добудови, дообладнання та консервації.
Тобто є чіткий перелік ситуацій, коли призупиняється амортизація і всі вони стосуються поліпшень та консервації. Ремонту серед цих випадків немає.
І можна тут було б поставити крапку, якби не особлива позиція податківців. Доволі часто контролери стверджують, що під час тимчасового невикористання ОЗ (виведення його з експлуатації) амортизація не нараховується, бо цей строк не потрапляє у строк корисного використання (ІПК ДФСУ від 26.04.2019 №1887/6/99-99-15-02-02-15/ІПК, лист ДФСУ від 15.05.2019 №15340/7/99-99-15-02-02-17, лист Мінфіну від 22.04.2019 №11210-09-63/11170, ІПК ДФСУ від 02.07.2019 №3031/6/99-99-15-02-02-15/ІПК, ІПК ДФСУ від 17.07.2019 №3317/6/99-99-15-02-02-15/ІПК, ІПК ДФСУ від 01.10.2019 №504/6/99-00-07-02-02-15/ІПК, ІПК ДФСУ від 26.04.2019 №1906/6/99-99-15-02-02-15/ІПК, ІПК ДФСУ від 03.06.2019 №2522/6/99-99-15-02-02-15/ІПК, ІПК ДФСУ від 02.07.2019 №3031/6/99-99-15-02-02-15/ІПК).
Звісно, це може вас хвилювати лише якщо ремонт не припадає на один місяць. Бо за позицією податківців амортизація призупиняється з місяця виведення з експлуатації та відновлюється з наступного місяця після введення в експлуатацію. Тобто, якщо виведення та введення відбулося в одному місяці, то паузи в амортизації точно не буде.
Зауважимо, що з позицією податківців щодо тимчасового призупинення амортизації на період ремонту, якщо ОЗ виводилося з експлуатації, ми не згодні, адже як фізичне, так і моральне «старіння» відбувається, строк корисного використання триває (див. зокрема рішення Донецького окружного адмінсуду від 04.11.2019 №200/11764/19-А, яким скасовано ІПК ДФСУ від 17.07.2019 №3317/6/99-99-15-02-02-15/ІПК). Та якщо переймаєтеся цим моментом, варто звертатися до Мінфіну за індивідуальним роз’ясненням питання чи можна амортизувати автомобіль під час його тривалого ремонту.
Додамо, що підприємства-«високодохідники» (доходом понад 40 млн грн за рік, які використовують усі різниці) під час податкової амортизації ОЗ призупиняють її лише на період його консервації (див. пп. 138.3.1 ПКУ). Тож під час ремонтів і поліпшень податкова амортизація нараховується. Та знову тут ж підхід ДПС щодо «тимчасове невикористання = не строк корисного використання = неамортизація у цей період».
Шаблони та зразки документів:
Наказ про витрати на капітальний ремонт автомобіля
Читайте більше:
Облік шин на підприємстві: від придбання до списання
Списання палива на підприємстві: облік та зразки документів
Компенсація за використання авто працівника у службових цілях
Знищено (пошкоджено) майно, техніку, автомобілі, документацію: оформлення та облік
Списання автомобіля на металобрухт: що робити з шинами, паливом та акумуляторами
ДПС розглянула питання щодо коригування помилкової податкової накладної, реєстрацію якої в ЄРПН зупинено, якщо на ту саму господарську операцію вже зареєстровано іншу ПН. Податкова пояснила, що механізм складання РК із кодом причини коригування 103 та від’ємними показниками передбачено для помилкових ПН, зареєстрованих у ЄРПН. Отже, наведений порядок не поширюється на накладні, реєстрацію яких зупинено
Дохід від продажу дикорослих грибів, зібраних у лісі, оподатковується на загальних підставах, оскільки на нього не поширюється звільнення для власної сільськогосподарської продукції за визначених ПКУ умов. Якщо гриби купує податковий агент, він утримує та сплачує відповідні податки; якщо покупець – інша фізична особа, продавець має задекларувати дохід і самостійно сплатити ПДФО 18% та військовий збір 5%
Чи можна звільнити працівника під час лікарняного та як оплатити листок непрацездатності після звільнення? Розбираємо правила під час воєнного стану, оплату лікарняних за рахунок роботодавця і ПФУ, строки подання заяви-розрахунку, а також оподаткування та відображення виплат у Д1 і 4ДФ
Батьки, усиновителі та опікуни можуть отримати відомості з Державного реєстру про джерела й суми нарахованих доходів дитини до 14 років або підлітка віком від 14 до 18 років, який ще не отримав паспорт громадянина України вперше. Для цього потрібно звернутися до будь-якого контролюючого органу та подати заяву за формою № 10ДР, документ, що посвідчує особу заявника, і свідоцтво про народження дитини
Держмитслужба та Держаудитслужба підписали угоду про інформаційне співробітництво, яка передбачає обмін даними в межах повноважень обох органів. На першому етапі митна інформація допоможе перевіряти ціни та походження товарів, придбаних за бюджетні кошти або кошти міжнародних партнерів
Ставку ПДВ 7% при постачанні медичного обладнання можна застосовувати лише за одночасного дотримання вимог підпункту «в» пункту 193.1 ПКУ: обладнання має відповідати технічному регламенту, що підтверджується документом про відповідність, і бути дозволеним для надання на ринку та/або введення в експлуатацію й застосування в Україні
Кабмін продовжив програму малих грантів для надавачів соціальних послуг і збільшив максимальну суму фінансування до 65 000 доларів США. До переліку послуг додали реінтеграцію дітей і сімей після депортації чи примусового переміщення, кризове втручання, тимчасовий відпочинок для прийомних батьків і денний догляд за дітьми з інвалідністю без обмежень за підгрупою
Як оформити припинення трудового договору у зв’язку зі смертю працівника у 2026 році? Порядок видання наказу, виплата остаточного розрахунку, допомога на поховання, записи у трудовій книжці та заповнення додатків Д5, Д1 і 4ДФ Податкового розрахунку
Як правильно провести розрахунок при звільненні працівника: нарахувати зарплату, компенсацію за невикористану відпустку та вихідну допомогу, утримати зайві відпускні й аліменти, перерахувати ПДФО та оформити повідомлення про виплати
Якщо платник самостійно виявив заниження або завищення суми частини чистого прибутку (доходу) чи дивідендів на державну частку, він має виправити помилки у раніше поданій звітності. ДПС нагадала про два способи виправлення: подання уточнюючого Розрахунку за чинною формою або відображення помилок через додаток ВП у складі звітного (звітного нового) Розрахунку за поточний період
За результатами опитування 664 підприємств із 21 регіону України індекс ділових очікувань у ІІІ кварталі 2026 року знизився до 100,8% проти 107% у попередньому кварталі. Бізнес очікує стриманішої економічної активності, можливого скорочення виробництва та кількості працівників. Річну інфляцію прогнозують на рівні 11,5%, а середній очікуваний курс становить 46,90 грн за долар США та 54,85 грн за євро
У 2021–2025 роках товариство закуповувало сільськогосподарську продукцію за готівку, а в обліку відображало її придбання у підприємств, які фактично не здійснювали поставок. За даними БЕБ, це призвело до несплати 41 млн 991 тис. грн податку на прибуток і ПДВ. Збитки бюджету відшкодовано повністю, а матеріали провадження скеровано до суду з клопотанням про звільнення підозрюваного від кримінальної відповідальності
За однією адресою можуть здійснювати роздрібну торгівлю алкогольними напоями декілька суб’єктів господарювання, але кожен із них повинен мати власну ліцензію та зазначити в ній відповідні РРО/ПРРО. Плата за ліцензію залежить від кількості зареєстрованих за адресою місця торгівлі РРО/ПРРО, а торговельна площа має відповідати встановленим законом вимогам
Звільнення військовозобов’язаного працівника у 2026 році – одна з найризикованіших кадрових процедур для роботодавця, адже помилки у військовому обліку можуть коштувати підприємству десятки тисяч гривень штрафів. Бухгалтерам і кадровикам важливо знати, як правильно подати додаток 4 до ТЦК, внести зміни до списків військового обліку та не порушити строки повідомлення. Особливу увагу слід приділити звільненню заброньованих працівників і працівників критично важливих підприємств, оскільки тут діють додаткові вимоги щодо ПФУ та бронювання. У матеріалі розглянемо покроковий алгоритм дій роботодавця, типові помилки кадровиків та актуальні вимоги Порядку №1487 і Постанови №76. Ця інформація допоможе правильно організувати військовий облік на підприємстві, уникнути штрафів ТЦК та зберегти статус критично важливого підприємства
Під час воєнного стану роботодавець може змінювати істотні умови праці та умови оплати праці без дотримання загального 2-місячного строку попередження. Працівника потрібно повідомити про нові умови не пізніше ніж до моменту їх запровадження
Держспецзв’язку підготувала практичний посібник «Гайд із кібергігієни» для державних службовців і громадян. У ньому пояснюється, як захищати облікові записи й пристрої, розпізнавати фішинг і шахрайство, безпечно користуватися Wi-Fi та ШІ-сервісами, а також дбати про цифрову безпеку дітей
Кабмін визначив пріоритети організації освітнього процесу під час тривалих повітряних тривог. Школи зможуть поєднувати очне, змішане та дистанційне навчання залежно від безпекової ситуації й можливостей укриттів. За обмеженої місткості укриттів пріоритет для очних занять рекомендують надавати математичній, природничій, мовно-літературній, громадянській та історичній освітнім галузям