

Експерт
Тетяна ГульКонсультант з питань оплати праці та трудового законодавства, редактор 7еminar та kadroland


🤖 АІ-Консультант знає, де знайти
Статті, документи, шаблони та відповіді — за одним запитом.
Чи підлягає індексації зарплата за сумісництвом і які документи для цього потрібні? У матеріалі розбираємося, коли вона нараховується, які довідки обов’язково потрібні та що робити в нестандартних ситуаціях. А ще – наводимо приклади розрахунків, які допоможуть уникнути помилок у роботі
Усі працівники мають право на індексацію зарплати. Звісно, коли виникає таке право. Але для працівників, які працюють за сумісництвом, діє особливий механізм індексації заробітної плати.
Так, статтею 10 Закону України від 03.07.1991 №1282-XII «Про індексацію грошових доходів населення» визначено, що індексація зарплати проводиться за основним місцем роботи. А зарплата за сумісництвом індексується в розмірі, що з урахуванням оплати праці за основним місцем роботи не перевищує прожиткового мінімуму для працездатної особи.
Щоб проіндексувати зарплату за сумісництвом, працівнику потрібно надати довідку з основного місця роботи про розмір доходу, що підлягає індексації, та проіндексованого доходу. Саме на підставі цієї довідки і буде проводитися індексація зарплати за сумісництвом.
Індексація зарплати сумісників здійснюється у межах суми, що не перевищує прожиткового мінімуму, встановленого для працездатних осіб, з урахуванням отриманої зарплати за основним місцем роботи. Такі вимоги встановлені пунктом 7 Порядку проведення індексації грошових доходів населення, затвердженого постановою КМУ від 17.07.2003 №1078 (далі – Порядок №1078).
Зверніть увагу! Потурбуватися про надання довідки має сам працівник-сумісник. Якщо довідку не буде надано, то у роботодавця за сумісництвом не буде підстав для нарахування індексації зарплати суміснику
При чому таку довідку потрібно оновлювати щомісяця і надавати своєчасно. Порядком №1078 не передбачено нарахування сум індексації за сумісництвом за попередній період, якщо довідка з основного місця роботи надана несвоєчасно.
Що зазначати у довідці та як нараховувати індексацію працівнику за сумісництвом? Адже тут також є особливі правила.
Правило перше. Сумарний проіндексований дохід не має перевищувати розмір прожиткового мінімуму для працездатної особи. В 2026 році це 3328 гривень.
Правило друге. Зарплату індексують за кожною посадою окремо. Тому базовий місяць за кожним місцем роботи чи посадою визначається окремо. Це означає, що коефіцієнт індексації за основним місцем роботи і сумісництвом може бути різним.
Правило третє. Суму індексації визначають з урахуванням зайнятості чи відпрацьованого часу. Але також враховують і розмір проіндексованого доходу за основним місцем роботи.
Необхідну інформацію потрібно буде брати із довідки з основного місця роботи.
На нормативному рівні форми довідки щодо проіндексованого доходу не встановлено. Тому її складають у довільній формі. Згідно з пунктом 7 Порядку №1078 у довідці має бути зазначена інформація про дохід, що підлягає індексації, та проіндексований дохід.Але тільки цієї інформації буде недостатньо.
Ми рекомендуємо зазначати в довідці «базовий» місяць за основним місцем роботи, зайнятість за основним місцем роботи та проіндексований дохід. Ця інформація допоможе правильно нарахувати індексацію за сумісництвом.
Давайте розглянемо декілька ситуацій, які допоможуть зрозуміти, як правильно нараховувати індексацію працівникам за сумісництвом.
Працівник працює за основним місцем роботи на повну зайнятість та за сумісництвом з неповним робочим часом. Базовий місяць однаковий – січень 2026 року. У цьому випадку на роботі за сумісництвом зарплату не індексують, навіть якщо працівник надасть відповідну довідку.
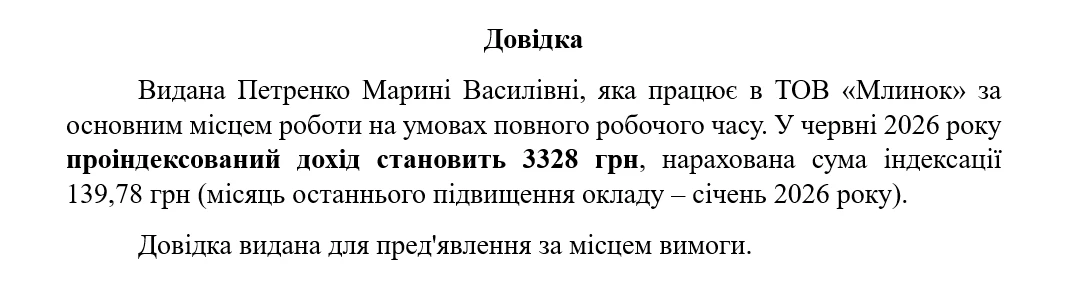
За основним місцем роботи працівник працює на повну зайнятість. Тож його зарплата буде проіндексована повністю в межах прожиткового мінімуму. Тому підстав для індексації зарплати за сумісництвом немає.
Працівник за основним місцем роботи працює на 0,5 зайнятості, базовий місяць – січень 2026. За зовнішнім сумісництвом зайнятість також 0,5 штатної одиниці, але базовим є лютий 2026 року. Індексацію проводимо за червень місяць.
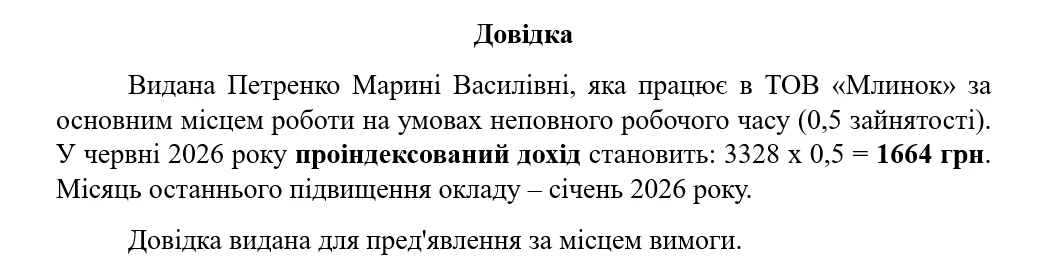
Сумісник надав довідку з основного місця роботи. В ній серед іншого зазначено, що працівник працює на умовах неповного робочого часу (0,5 штатної одиниці), базовий місяць – січень 2026 року, а у червні проіндексований дохід становить 1664 грн.
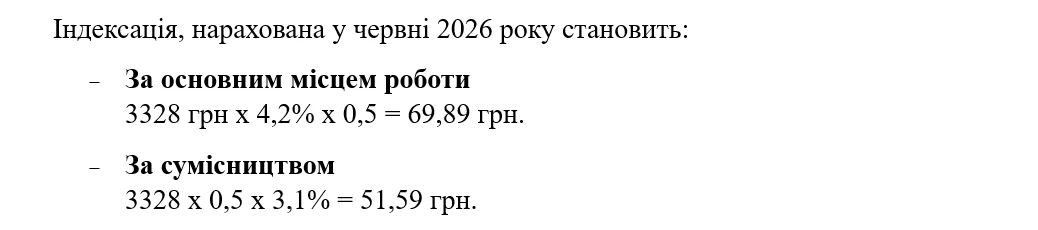
За основним місцем роботи коефіцієнт індексації у червні складає 4,2%, а сама індексація нарахована в сумі 69,89 грн.
Оскільки за основним місцем роботи проіндексована зарплата в розмірі 0,5 прожиткового мінімуму, то за сумісництвом також можна проіндексувати 0,5 частини прожитмінімуму. Проте коефіцієнт індексації буде інший. Для базового лютого 2026 у червні він становить 3,1%. Тож за сумісництвом працівнику буде нарахована індексація в сумі 51,59 грн.
Працівник за основним місцем роботи працює на 0,75 зайнятості. За зовнішнім сумісництвом зайнятість 0,5 штатної одиниці. Базовий місяць однаковий – січень 2026 року. Індексацію проводимо за червень місяць.
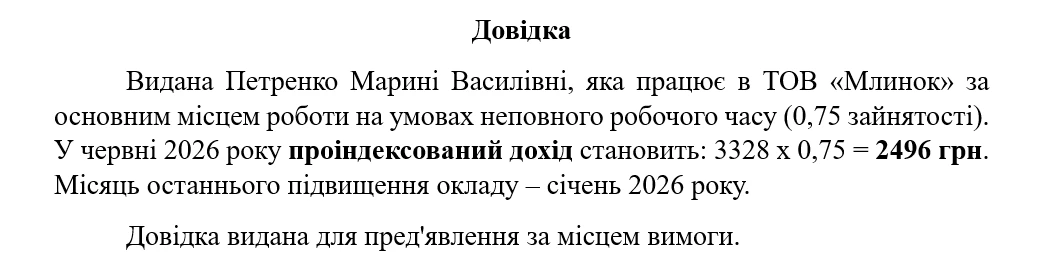
Сумісник надав довідку з основного місця роботи. В ній серед іншого зазначено, що працівник працює на умовах неповного робочого часу (0,75 штатної одиниці), базовий місяць – січень 2026 року, а у червні проіндексований дохід становить 2496 грн.
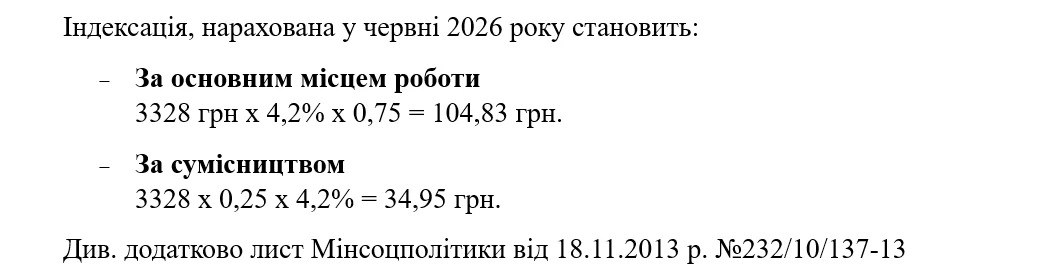
В цій ситуації за сумісництвом можна нараховувати індексацію зарплати. Проте проіндексовано буде тільки частина прожиткового мінімуму. Оскільки за основним місцем роботи проіндексовано було 0,75 прожитмінімуму, то за сумісництвом індексуємо 0,25 прожитмінімуму. Навіть не зважаючи що за сумісництвом працівник працює на 0,5 зайнятості. В цілому за червень за обома місцями загальна сума індексації не перевищує суму розраховану з прожиткового мінімуму. Тобто загальний проіндексований дохід працівника, отриманий за основним місцем роботи і за сумісництвом, не повинен перевищувати прожиткового мінімуму, встановленого для працездатних осіб.
Сумісник працює на 0,5 зайнятості. Базовий місяць – січень 2026 року. За основним місцем роботи працівник працює з повною зайнятістю, але базовий місяць – квітень 2026 року. Тобто права на індексацію зарплати за основним місцем роботи у червні 2026 року ще не настало.
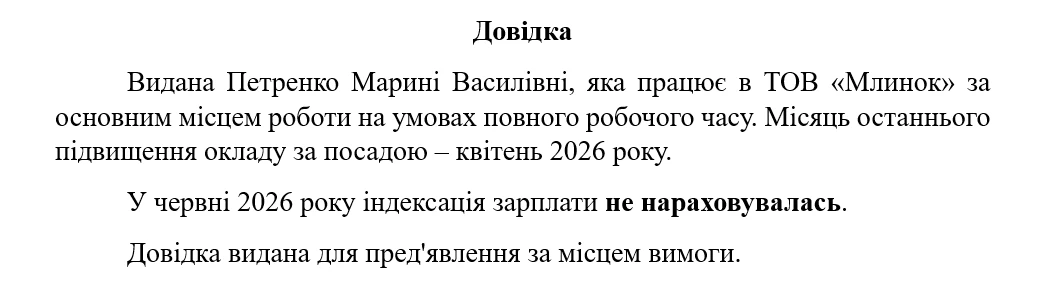
В даній ситуації навіть якщо за основним місцем роботи зарплата не індексується, сумісник все одно має надати довідку з основного місця роботи. В довідці має бути зазначена інформація про базовий місяць та про те, що у відповідному місяці індексація не нараховувалась.
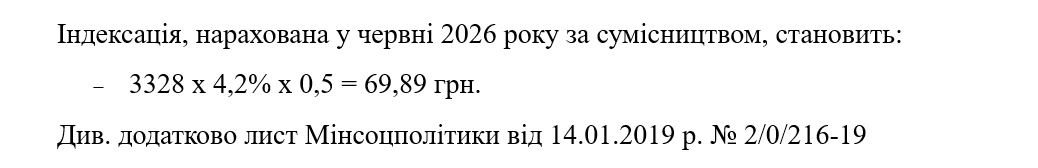
В такому випадку за сумісництвом можна проіндексувати зарплату. Але відповідно до Порядку №1078 індексація буде нарахована пропорційно зайнятості, а не в повному розмірі від прожиткового мінімуму.
За основним місцем роботи працівник не працює, оскільки перебуває у неоплачуваній відпустці. Базовий місяць – січень 2026 року. За сумісництвом працівник працює на повну зайнятість. Оклад підвищували у лютому 2026 року. Чи нараховувати індексацію за сумісництвом?
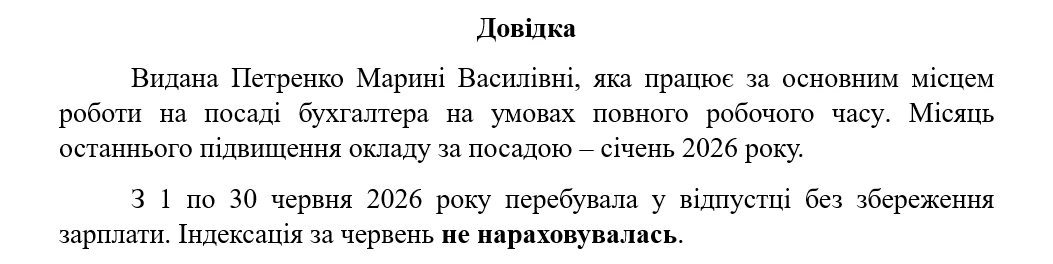
Так, можна нараховувати, якщо працівник надасть довідку, в якій буде зазначено що індексація не була йому нарахована.
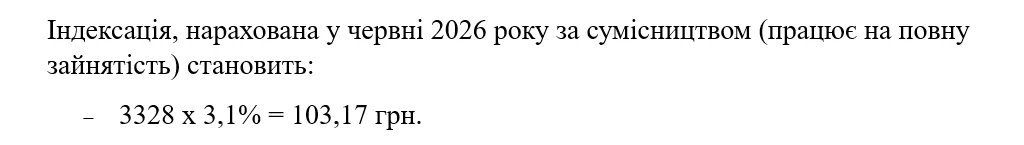
Таким чином, оскільки відсутній дохід за основним місцем роботи, є довідка, яка це підтверджує, то зарплата сумісника буде проіндексована в межах прожиткового мінімуму для працездатної особи.
Шаблони та зразки документів:
Довідка про розмір доходу, що підлягає індексації
Читайте більше:
Індексація зарплати сумісників: як правильно розрахувати
Чи нараховувати індексацію суміснику, який перебуває в декреті за основним місцем роботи
Чи має бухгалтер за сумісництвом дізнаватись про індексацію його працівника за його основним місцем
Коли нараховувати індексацію новоприйнятому працівнику у 2026 році
Індексація і доплата до рівня мінзарплати: як діяти роботодавцям
Чи нараховується індексація у червні 2026 після підвищення окладу з 1 червня
Індексація зарплати 2026: спецвипуск від редакції 7eminar
Як правильно порахувати індексацію за неповного робочого часу
Індексація зарплат у 2027 році: Мінфін пропонує повне «обнулення» механізму
Базовий місяць для індексації нової посади
Калькулятор індексації зарплати – це простий та зручний сервіс, який створений, щоб робити розрахунки за Вас! Не витрачайте час на складні розрахунки, наш калькулятор швидко порахує індексацію за вас, адже він для цього і створений. Вам потрібно лише заповнити розмір зарплати працівника, базовий місяць та період нарахування індексації
Із 1 січня 2027 року батьки та інші особи, які постійно доглядають за дітьми з інвалідністю, зможуть раз на рік отримувати до двох тижнів тимчасового відпочинку від догляду. На цей період дитину має прийняти відповідний надавач соціальної послуги, щоб родина могла перепочити та відновитися. За словами голови Комітету Верховної Ради Галини Третьякової, для запуску такої послуги держава має забезпечити підготовлених фахівців, безпечні умови та належну інфраструктуру

В Україні пропонують запровадити право на інформаційний спокій – можливість не відповідати на робочі дзвінки та повідомлення у вихідні й неробочий час. Таку норму планують передбачити у проєкті нового Цивільного кодексу, разом із правом на забуття для непублічних осіб

Законодавство забороняє звільнення працівника під час відпустки за ініціативою роботодавця. Однак сам працівник має право подати заяву на звільнення навіть перебуваючи у відпустці чи на лікарняному. За загальним правилом звільнення відбувається через 14 днів після подання заяви, але у разі наявності поважних причин роботодавець зобов’язаний звільнити працівника у зазначений ним строк

Податкова отримує інформацію про перевізників не лише з їхньої звітності, а й із даних митниці, прикордонної служби та інших державних органів. Кожен перетин кордону транспортним засобом залишає цифровий слід, який ДПС може зіставити з податковими деклараціями, кадровими документами та обліком доходів. Саме так виявляють неоформлених водіїв, приховану готівкову виручку та заниження доходів від перевезень. Наслідками можуть стати донарахування податків, штрафи, а для платників єдиного податку – навіть втрата права на спрощену систему

Для військовослужбовців під час воєнного стану діють окремі правила надання основних, додаткових, сімейних та навчальних відпусток. Зокрема, із 22 вересня 2025 року законодавство передбачає право на щорічну основну відпустку тривалістю до 30 календарних днів, причому безперервна частина має становити щонайменше 15 днів. Конкретні строки визначає командування з урахуванням службової необхідності та оперативної обстановки, однак гарантовані 15 днів можуть не надаватися лише за бажанням самого військовослужбовця

Податкова служба роз’яснила, що зняття ФОП з обліку відбувається після державної реєстрації припинення діяльності, проведення перевірки та остаточних розрахунків. Обов’язковою умовою є відсутність податкового боргу та заборгованості з єдиного внеску. До повного погашення зобов’язань процедура не завершується

ДПС надала роз'яснення щодо ризиків втрати податкового кредиту з ПДВ у ситуаціях, коли генеральний підрядник надав детальні акти приймання виконаних будівельних робіт (форми КБ-2в та КБ-3) із повним розшифруванням послуг і матеріалів, проте в податковій накладній зазначив лише узагальнену назву робіт

Адвокат Ганна Лисенко пояснила, які кроки має зробити роботодавець медзакладу після набрання чинності новою постановою КМУ №1158. За її рекомендаціями, недостатньо формально затвердити порядок дій на випадок повітряної загрози – необхідно визначити конкретний алгоритм для працівників, безпечні приміщення та найближчі укриття. Також роботодавцю варто заздалегідь визначити процеси, які не можна безпечно зупинити, і відповідальних за переміщення людей, які не можуть зробити це самостійно

Для агровиробників прифронтових територій у 2027 році планують змінити акценти державної підтримки, зокрема передбачити компенсації за знищені або незiбрані посіви та інші адресні програми. Окремо опрацьовується питання звільнення агровиробників прифронтових територій від мінімального податкового зобов’язання (МПЗ). Відповідні законодавчі ініціативи щодо зміни підходів до обчислення МПЗ для сільгоспвиробників прифронтових територій уже зареєстровані у Верховній Раді

Фізичні особи, які під час воєнного стану надають послуги з перевезення для потреб ЗСУ та підрозділів територіальної оборони, мають особливі правила оподаткування компенсації за пальне. Відповідно до п.п. 69.7 підрозд. 10 розд. ХХ ПКУ, сума відшкодування вартості використаного пального не включається до загального оподатковуваного доходу фізособи. Тому з такої компенсації ПДФО не утримується

На підставі поданої ФОП заяви, із зазначеними відомостями про неї, здійснюється реєстрація ФОП як платника єдиного податку шляхом внесення відповідних записів до реєстру платників єдиного податку, то контролюючий орган не може здійснити реєстрацію ФОП як платника єдиного податку у разі подання нею заяви в якій відсутня одна з обов’язкових відомостей, яка необхідна для занесення до реєстру платників єдиного податку

30 вересня 2026 року є граничним строком сплати низки податкових зобов’язань за червень 2026 року для платників податків та зборів. Зокрема, цього дня завершується строк сплати ПДВ, ПДФО та військового збору з нарахованого, але не виплаченого доходу, а також земельного податку, орендної плати за землю, акцизного податку та рентної плати для окремих категорій платників. Для зручності платників кожен податок супроводжується окремою статтею-інструкцією із роз’ясненнями щодо бази оподаткування, ставок, строків сплати та відповідальності за порушення

Працівник, який під час воєнного стану виїхав за межі України, має право на окремий вид відпустки без збереження заробітної плати. За заявою такого працівника роботодавець зобов’язаний надати відпустку на визначений у заяві строк, але не більш як на 90 календарних днів. Для підтвердження підстави можуть використовуватися документи про перетин кордону, отримання тимчасового захисту за кордоном або інші підтвердження відповідного статусу. Тож за наявності необхідних документів керівник не може відмовити у наданні такої відпустки

Запровадження внеску на підтримку працевлаштування осіб з інвалідністю супроводжується чітко визначеними строками його нарахування та сплати за квартальний звітний період. Водночас у платників виникає питання, чи потрібно сплачувати внесок, якщо на момент граничного строку ще не затверджено форму звітності. Законодавство встановлює, що обов’язок зі сплати внеску виникає незалежно від наявності затвердженої форми звіту. Відсутність форми не звільняє роботодавця від відповідальності за невиконання цього обов’язку

Не лише керівник підприємства може користуватися послугою бронювання та військового обліку працівників на порталі «Дія». Доступ до сервісу може отримати підписант або уповноважена особа, якщо авторизація здійснюється з використанням КЕП, у якому зазначено ЄДРПОУ відповідної компанії. Після входу необхідно перевірити дані підприємства та підтвердити відповідну роль у системі. Таким чином, підприємство може доручити роботу з бронювання та військовий облік працівників іншому працівнику без передачі йому статусу керівника

ФОП 3 групи 5% отримав ППР від 30.06.2026 року про сплату податку на нерухоме майно, відмінне від зем.ділянки, як фізична особа за свій будинок. Ще досі не сплатив. Який штраф буде за несвоєчасну сплату – 10% чи 5%?





