
☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Деякі бухгалтери формально ставляться до облікової політики. Адже адмінштраф за її відсутність – мізерний, а підприємство може здійснювати діяльність і без облікової політики. Втім така легковажність може обернутися проблемами з податківцями. Тримайте на озброєння сім дієвих порад для складання облікової політики, які мінімізують ризики з податківцями, та застосовуйте їх у роботі
Під обліковою політикою розуміють сукупність принципів, методів і процедур, які використовує підприємство для ведення бухгалтерського обліку, складання та подання фінансової звітності.
Наше з вами завдання наблизити облікову політику до ідеальної як з позиції податкових ризиків, так і з погляду розкриття інформації у фінзвітності.
Облікова політика не має стати цитуванням нацстандартів з бухобліку.
Деякі норми обов’язкові до застосування, тобто є імперативними. А ось коли нацстандарти дають альтернативу вибору або є невизначеними, підприємство як раз і має прорахувати, а який варіант вигідніший, та зафіксувати це у своїй обліковій політиці (п. 1.3 Методичних рекомендацій щодо облікової політики підприємства, затверджених наказом Мінфіну від 27.06.2013 №635; далі – Методрекомендації №635).
Один із принципів, на яких ґрунтуються бухгалтерський облік та фінансова звітність, є послідовність – постійне (з року в рік) застосування підприємством обраної облікової політики (ст. 4 Закону України від 16.07.1999 №996-XIV «Про бухгалтерський облік та фінансову звітність в Україні»).
Перегляд облікової політики має бути обґрунтований. Як правило, це роблять з початку року. Переглядати облікову політику потрібно якщо:
Облікова політика – один з головних документів. Але сфера його впливу:
… для ведення бухгалтерського обліку, складання та подання фінансової звітності.
Трапляється так, що бухгалтери намагаються перетягнути у облікову політику норми з ПКУ.
Потрібно аналізувати кожну таку ситуацію, щоб вона не йшла у розріз з бухгалтерськими нормативами.
Облікова політика – це індивідуальний документ підприємства.
Тому навіть якщо Вам скинули з Інтернету «ідеальний» шаблон документа, не кваптеся його вводити у дію. Адже це точно не піде на користь. Ба більше, може ще і нашкодити.
Інша справа, якщо Ви візьмете цей шаблон і його доопрацюєте під свої особливості, специфіку діяльності, галузеві особливості. Ваше інтелектуальне доопрацювання мінімізує майбутні ризики.
Пропонуємо Вам безкоштовне рішення для полегшення завдання з підготовки документа та мінімізації податкових ризиків – Конструктор Облікова політика

Суттєвою є інформація, відсутність якої може вплинути на рішення користувачів фінансової звітності.
Встановлені кількісні критерії та якісні ознаки суттєвості інформації про господарські операції та статті фінансової звітності мають забезпечити надання користувачам всієї інформації з достатньою деталізацією про фактичні та потенційні наслідки господарських операцій та подій, здатних вплинути на рішення, що приймаються на її основі (п. 2.20 Методрекомендацій №635). У цій нормі також визначені рекомендовані рівні суттєвості, які компанія може застосувати.
Суттєву інформацію підприємство розкриває у фінансовій звітності. При цьому кожну статтю, яка відповідає кількісним критеріям і якісним ознакам суттєвості, необхідно наводити у фінзвітності окремо.
Несуттєвому інформацію включають до статей, призначених для розкриття інших складових класифікаційної групи активів, зобов’язань, доходів і витрат, інших показників, що виокремлюють у фінансовій звітності.
Кількісні критерії та якісні ознаки суттєвості інформації про господарські операції, події та статті фінансової звітності визначає керівництво підприємства, якщо такі критерії не встановлені НП(С)БО, іншими нормативно-правовими актами, виходячи з потреб користувачів такої інформації (лист Мінфіну від 27.08.2013 №31-08410-07-10/25152).
Частіше нормативні зміни в облікові документи пов’язані з воєнним станом.
Якщо такі зміни спричиняють конкретизацію норм облікової політики – не відкладайте це.
Приміром, закріпіть механізм обліку зменшення корисності необоротних активів. Йдеться про ті об’єкти, які розміщені на тимчасово окупованих територіях або в районах воєнних (бойових) дій, до яких немає безперешкодного і безпечного доступу. Зокрема пропишіть, хто та як визначає суму очікуваного відшкодування активу.
Розрізняйте поняття облікової політики та облікової оцінки. Якщо змінюєте облікову оцінку, не потрібно робити ретроспективного перерахунку, а зміну відображають перспективно.
Облікова політика може змінюватися лише у певних випадках. А саме, якщо змінюються статутні вимоги, вимоги Мінфіну у нацстандартах або якщо зміни забезпечать достовірне відображення подій або операцій у фінансовій звітності підприємства.
А ось облікова оцінка може переглядатися, якщо змінюються обставини, на яких базувалася ця оцінка, або отримана додаткова інформація.
Якщо неможливо розрізнити зміну облікової політики та зміну облікових оцінок, то це розглядається і відображається як зміна облікових оцінок (п. 14 НП(С)БО 6 «Виправлення помилок і зміни у фінансових звітах» та лист Мінфіну від 14.05.2012 №31-08410-07-25/12004).
Наслідки зміни облікових оцінок включають до звіту про фінансові результати в тому періоді, в якому відбулася зміна, а також і в наступних періодах, якщо зміна впливає на ці періоди (п. 8 НП(С)БО 6).
Якщо зміна в обліковій оцінці приводить до змін в активах, зобов’язаннях або власному капіталі, її визнають шляхом коригування балансової вартості відповідного активу, зобов’язання або власного капіталу в періоді, коли відбулася зміна (п. 7 НП(С)БО 6).
Читати більше:
Облікова політика: практичні поради
Як облікова політика може захистити платника під час перевірки
Облікова політика: конструктор
Шаблони та зразки документів:
Наказ про облікову політику ТОВ
Наказ про облікову політику в ІТ-сфері
Наказ про облікову політику неприбуткової організації
Наказ про облікову політику виробничого підприємства
Наказ про облікову політику комунального підприємства
Наказ про внесення змін до наказу про облікову політику
Наказ про облікову політику сільськогосподарського підприємства
Положення про організацію бухгалтерського обліку та облікової політики ТОВ
Наказ про організацію обліку та облікову політику підприємства, що надає послуги оренди
Наказ про організацію обліку та облікову політику підприємства, що займається оптовою торгівлею
Наказ про внесення змін до Положення про облікову політику та організацію бухгалтерського обліку
Наказ про затвердження Положення про організацію бухгалтерського обліку та облікової політики ТОВ
Рівненська ОВА представила Координаційному центру оновлені критерії визначення підприємств критично важливими. Їх уже погодили за результатами голосування. Для більшості галузей умови залишаються без змін, а раніше ухвалені рішення про критичність продовжують діяти до завершення встановленого строку. Наступний етап – затвердження критеріїв розпорядженням начальника ОВА та державна реєстрація
Чи має право працівник звільнитися під час хвороби? Чи не втратить він право на оплату свого лікарняного, якщо припинить трудові відносини із роботодавцем? Законодавство передбачає різні сценарії залежно від підстав припинення трудових відносин. У матеріалі розглянемо можливості звільнення працівника під час його хвороби та порядок оплати тимчасової непрацездатності

ПФУ затвердив порядок узгодження недоїмки та застосування штрафів і пені за порушення правил сплати внеску на підтримку працевлаштування осіб з інвалідністю. Документ визначає, коли роботодавцям надсилатимуть вимоги про сплату боргу, як розраховуватимуть фінансові санкції та в яких випадках зупинятимуть нарахування пені
Суб’єкт господарювання, основна діяльність якого класифікується у секціях B-F КВЕД ДК 009:2010, при здійсненні ним операцій з надання в оренду частини будівлі промисловості, яка перебуває у його власності та належить до групи «Промислові та складські будівлі» (код 125) Класифікатора, визначає податкові зобов’язання з податку на нерухоме майно, відмінне від земельної ділянки за весь об’єкт нерухомості, а не за частину, яка здається в оренду, лізинг, позичку
Чи може ФОП – платник єдиного податку 4-ї групи отримати довідку про суму доходів за рік? ДПС пояснила, чому така інформація не відображається в річній декларації платника єдиного податку 4-ї групи та які відомості містить така декларація

Суму компенсації обчислюйте як добуток нарахованої, але не виплаченої зарплати за відповідний місяць (після утримання податку на доходи та військового збору) і приросту індексу споживчих цін
Отримали документ через Електронний кабінет і роздрукували його? Важливо знати: паперова роздруківка електронного документа не стає його оригіналом. Юридичну силу має електронний примірник з обов’язковими реквізитами та належним електронним підписом. Розглянемо, коли електронний документ вважається оригіналом, чи можуть існувати кілька оригіналів і в яких випадках електронна форма не допускається
Офлайн-режим ПРРО дозволяє бізнесу продовжувати розрахункові операції у разі втрати інтернет-зв’язку, але працює він лише в чітко визначених межах. Законодавство встановлює максимальну тривалість такого режиму та технічні вимоги до роботи ПРРО під час офлайн-функціонування. Водночас система має автоматично повертатися в онлайн одразу після відновлення зв’язку та контролювати, щоб суб’єкт господарювання не перевищував дозволені часові ліміти

Облік розрахунків з іншими дебіторами охоплює доволі різнорідні операції – і кожна з них має свою специфіку залежно від обставин. Як відобразити дивіденди за методом участі в капіталі, що робити, якщо постачальник відмовився задовольнити претензію, або як оформити відшкодування збитків від нестачі запасів – усе це потребує окремого підходу до проводок. Зібрали вісім типових ситуацій із числовими прикладами, щоб у потрібний момент не витрачати час на пошук відповіді
Облік авансів виданих і отриманих регулюється низкою правил, дотримання яких є обов'язковим для коректного відображення господарських операцій. На практиці ситуації бувають різними: повна або часткова поставка, повернення коштів, списання після закінчення строку позовної давності. Матеріал охоплює всі ці випадки й допоможе уникнути типових помилок в обліку та розрахунках з ПДВ
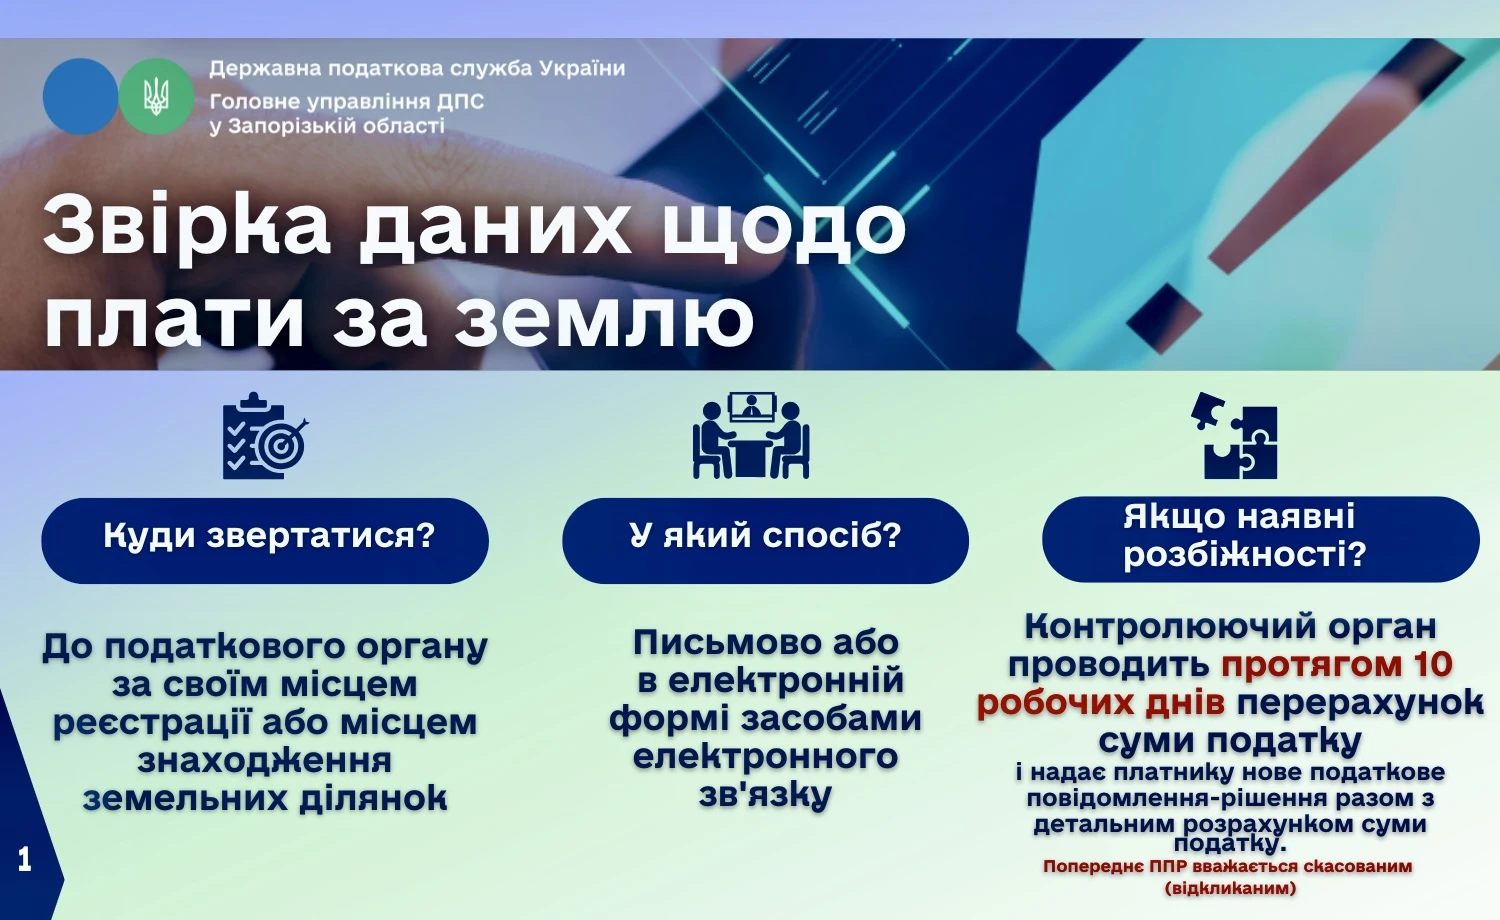
Фізична особа може подати заяву на звірку за своїм місцем реєстрації або за місцем розташування будь-якої з земельних ділянок, що перебувають у її власності або користуванні. Це важливо, особливо якщо у платника – кілька ділянок у різних територіальних громадах
Розрахунки з покупцями та замовниками – щоденна реальність кожного бухгалтера, але навіть у типових операціях є нюанси, які легко упустити. Попередня оплата, часткове повернення товару, продаж з прив'язкою до курсу валюти або на умовах товарного кредиту – кожна з цих ситуацій має свою логіку проводок і потребує уважності. У матеріалі – сім практичних прикладів із числовими розрахунками, які охоплюють найпоширеніші варіанти розрахунків з покупцями
Стаття присвячена оновленій формі місячного Податкового розрахунку для юридичних осіб, затвердженій наказом Мінфіну №243. Розглянуто нову редакцію форми, оновлені додатки (Д1, 4ДФ, Д5, Д6 та ін.), а також змінені правила заповнення, коригування показників і подання звітності. Окрему увагу приділено структурі Розрахунку: вступній частині, табличному блоку та деталізації всіх додатків із роз’ясненням ключових рядків і граф. Матеріал охоплює як загальні правила подання (строки, місце подання, відповідальність), так і практичні нюанси заповнення ЄСВ, ПДФО та військового збору, включно з коригуваннями та виправленням помилок

Продавець вирішив пробачити покупцю частину боргу за раніше відвантажений товар? Така операція може мати наслідки для податку на прибуток. Чи потрібно збільшувати фінансовий результат на суму прощеної заборгованості, залежить від статусу покупця та застосування норм пп. 140.5.10 ПКУ. Розбираємо, коли виникає податкове коригування, а коли його не потрібно проводити
Державна податкова служба України нагадує, що платники єдиного податку четвертої групи подають декларацію щороку та сплачують податок поквартально у визначених частках. У разі переходу на іншу групу необхідно подати заяву та уточнюючу декларацію з перерахунком зобов’язань
У разі якщо платник податку на прибуток підприємств отримав ліцензію на право здійснення роздрібної торгівлі пальним за визначеним місцем роздрібної торгівлі (АЗС), інформація щодо якого внесена до Єдиного реєстру ліцензіатів та місць обігу пального станом на перше число поточного місяця, то у такого платника податку на прибуток виникатиме обов’язок зі сплати авансових внесків за таке місце роздрібної торгівлі пальним, незалежно від того здійснюється, чи ні діяльність на цій АЗС
Постанова КМУ №1328 змінила правила бронювання для підприємств оборонно-промислового комплексу. Базовий ліміт становить 95%, однак можливість бронювати понад цей показник, зокрема до 100%, збереглася – за окремим рішенням Міноборони та погодженням через Координаційний центр. Водночас працівники, безпосередньо залучені до виробничих процесів, підлягають обов’язковому бронюванню. Розповідаємо, які ризики та першочергові кроки варто врахувати підприємствам ОПК