Професії від 7eminar.academy!🎓

Складні технічні пристрої для ФОП: податкова назвала єдиний критерій

Багато підприємців досі плутаються у визначенні, які товари вважаються «складними технічними пристроями» та підпадають під обов’язковий суворий облік. ДПС поставила крапку в цьому питанні у свіжій індивідуальній податковій консультації, нагадавши: вирішальним критерієм є виключно Перелік №231, а не гарантія чи підключення до електромережі

1

3702

Багато ФОП плутаються у визначенні того, які товари є «складними технічними пристроями» та потребують суворого обліку первинних документів. Податкова служба нещодавно надала чітке роз’яснення у консультації №4023/ІПК/99-00-07-03-01, яке остаточно врегульовує це питання.


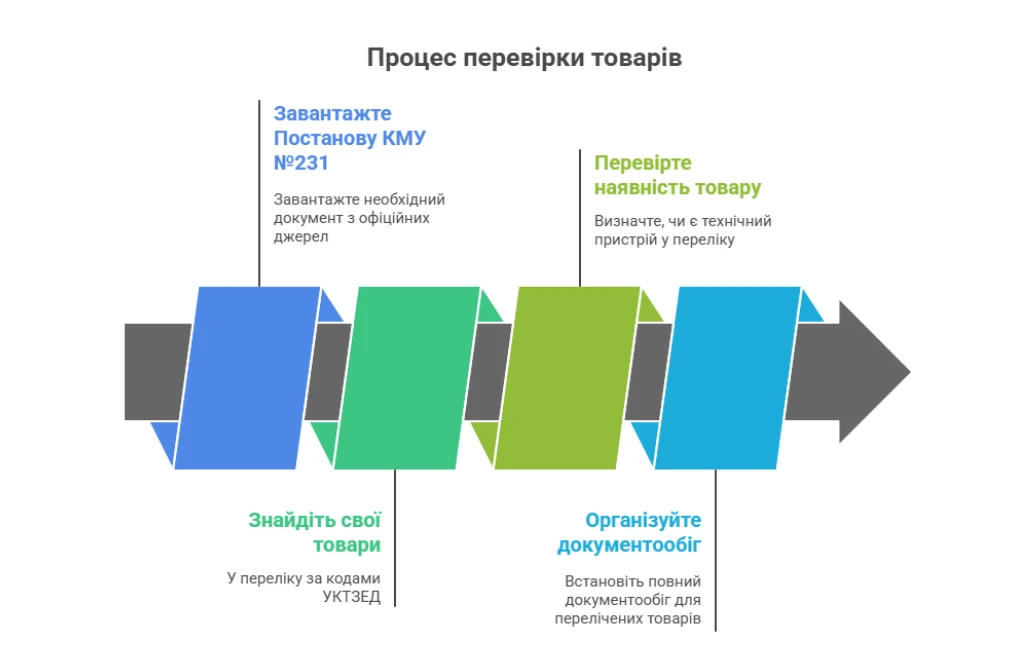
Джерело визначення: Постанова КМУ №231


Постанова КМУ від 16.03.2017 №231 «Про затвердження переліку груп технічно складних побутових товарів, які підлягають гарантійному ремонту (обслуговуванню) або гарантійній заміні, в цілях застосування реєстраторів розрахункових операцій» (далі – Перелік №231) містить виключний перелік груп технічно складних побутових товарів, які підлягають гарантійному ремонту або гарантійній заміні.


Принципове правило: Якщо товару немає у цьому переліку – він НЕ є складним технічним пристроєм, незалежно від того:


  1. чи включається він у розетку;
  2. чи має гарантію виробника;
  3. чи здається технічно складним.


Конкретний приклад з практики


Ситуація з консультації: ФОП продавав LED-лампи настільні манікюрні для сушки гель-лаку (UV LED-лампи для нігтів).

Питання підприємця:

Чи є ці лампи складними технічними пристроями?

Відповідь податкової:

Ні, не є, оскільки їх немає у Переліку №231.

Наслідки для ведення обліку


Cтатус товару

Облік товарних запасів

Первинні документи

Немає у Переліку №231

Не потрібен суворий облік за місцем реалізації

Не треба підтверджувати походження кожного товару

Входить до Переліку №231

Обов’язковий облік за місцем реалізації

Обов’язкові на кожен проданий товар

Важливо: Якщо у вас є хоча б один товар зі Переліку №231, то облік треба вести для всіх товарів, а не тільки для тих, що у переліку

Подобаються наші матеріали? Додайте нас в улюблені джерела Google, щоб частіше бачити наші новини в пошуку та ШІ-оглядах в Google.

Додати


Висновки


  1. Податкове законодавство чітко визначає, що таке складні технічні пристрої для ФОП. Єдиним критерієм є включення товару до Переліку, затвердженого Постановою КМУ №231. Всі інші ознаки – гарантія, складність, підключення до мережі – не мають жодного значення.
  2. Ключові моменти: Перевіряйте свої товари виключно за Переліком №231, а не за власними уявленнями про складність. Якщо товару немає у переліку – суворий облік не потрібен, навіть якщо це високотехнологічний пристрій.
  3. Приклад LED-ламп для манікюру показує, що навіть технічні пристрої з гарантією можуть не входити до переліку складних технічних пристроїв. Завжди перевіряйте конкретну позицію в офіційному документі.


Джерело: Команда адвокатів Богдана Янківа


Читайте більше:


Первинні документи ФОП у 2025 році: чи обов'язкові

Порушення форми обліку товарів: яка відповідальність чекає на ФОП

Товарний облік запасів у ФОП: правила і порядок ведення

Паперовий хаос чи електронний порядок: який облік товарних запасів обрати ФОПу

Товарний облік у ФОП: практичні ситуації

Матеріали на сайті https://7eminar.ua можуть містити роз’яснення державних органів та погляди зовнішніх авторів. Їхній зміст не завжди збігається з позицією редакції. Кожна публікація відображає особисту думку автора. Редакція не редагує авторські тексти і не несе відповідальності за їх зміст.
1

3702

6

1028

1

5

1

7

2

152

3

150

5

60

7

871

7

2284

АІ-Консультація
ПДВ
20.10.2026

Зарахування авансу з оренди у фінансовий лізинг у 2026 році: правила оформлення та наслідки з ПДВ

У 2019 році сплачено аванс за договором оренди обладнання, податковий кредит за ПН сформовано. Залишок невикористаного авансу наразі становить 2 млн грн (договір діючий). Сторони планують трансформувати договірні відносини у фінансовий лізинг із викупом обладнання та зарахувати цей аванс в оплату вартості об'єкта. Чи достатньо укласти додаткову угоду (нова редакція як фінлізинг), чи необхідні розірвання старого договору, укладення окремого договору лізингу та акт взаємозаліку (зміна призначення платежу)? Як перекваліфікація авансу за послуги оренди в оплату по фін. лізингу впливає на податковий кредит 2019 року, якщо РК до старої ПН уже неможливо зареєструвати в ЄРПН? На яку суму та коли орендодавець формує нові ПЗ з ПДВ при передачі об'єкта лізингу?

основне зображення для Зарахування авансу з оренди у фінансовий лізинг у 2026 році: правила оформлення та наслідки з ПДВ
2

12

2

14

1

16

5

1351

2

19

2

21

2

13

2

9

3

19

2

10

11

2197

4

104