Експерт
Марина СтьопінаКерівник сервісу «Особистий консультант», незалежний практикуючий експерт в сфері обліку ФОП, головний бухгалтер з понад 20-річним стажем

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Орендуєте приміщення для бізнесу або здаєте нерухомість в оренду? Оренда та суборенда приміщень мають чимало юридичних і податкових нюансів. Хто повинен сплачувати податки? Як правильно оформити договір? Які обмеження діють для ФОП та як оподатковувати орендні платежі? Особливої уваги потребують зміни, що набрали чинності з 23 жовтня 2026 року та вплинули на оподаткування доходів від оренди нерухомості. У цій статті розберемо найважливіші питання оренди й суборенди для ФОП, пояснимо нові правила оподаткування та підкажемо, на що звернути увагу, щоб уникнути помилок і зайвих податкових витрат
Чи може ФОП здавати власне приміщення в оренду (квартиру, гараж, житловий будинок, нежитлове приміщення)?
Так, може. Відповідно до п. 1 ст. 320 Цивільного кодексу України (далі – ЦКУ) визначено, що власник має право використовувати своє майно для здійснення підприємницької діяльності, крім випадків, встановлених законом.
Тому ФОП може в межах підприємницької діяльності надавати власну нерухомість в оренду (як жилову, так і нежитлову), але з дотриманням правил та вимог, які встановляє Податковий кодекс Україин (далі – ПКУ) для ФОП-єдинників.
Чи може ФОП 1 групи надавати приміщення в оренду?
Ні, не може. ФОП 1 групи може надавати тільки побутові послуги населенню (пп. 1 п. 291.4 ПКУ). Повний перелік побутових послуг, які може надавати ФОП 1 групи, наведений у п. 291.7 ПКУ, і там немає послуг оренди, а значить для підприємців на 1 групі єдиного податку оренда знаходиться під забороною.
Кому ФОП 2 та 3 групи можуть надавати приміщення в оренду?
ФОП 2 групи мають обмеження щодо кола осіб, яким вони можуть надавати послуги оренди.
Відповідно до пп. 2 п. 291.4 ПКУ, платниками єдиного податку другої групи можуть бути фізичні особи-підприємці, які здійснюють господарську діяльність з надання послуг (у тому числі побутових) платникам єдиного податку та/або населенню. Це означає, що ФОП на 2-й групі єдиного податку може надавати послуги оренди лише:
ФОП 2 групи не може надавати приміщення в оренду юридичним особам на загальній системі оподаткування, неприбутковим організаціям та благодійним фондам, нерезидентам, бюджетним установам та ФОП на загальній системі оподаткування. Порушення цього обмеження призведе до застосування ставки єдиного податку у розмірі 15% до суми перевищення та переведення такого платника на загальну систему оподаткування.
ФОП 3 групи не мають обмеження щодо кола осіб, яким вони можуть надавати послуги оренди, тому надавати приміщення в оренду вони можуть будь-кому.
Чи можуть ФОП 1-2 групи брати в оренду приміщення у юридичних осіб та ФОП на загальній системі оподаткування?
Так, можуть. ФОП-платники єдиного податку 1-3 групи можуть отримувати послуги від юридичних осіб та ФОП на загальній системі оподаткування без жодних обмежень.
ПКУ не встановлює обмежень для ФОП 1-3 групи щодо кола осіб, у яких вони можуть придбавати товари чи послуги. Обмеження стосуються лише того, кому ФОП 1-2 групи може надавати послуги, але не має жодних обмежень щодо отримання послуг.
Чи можуть ФОП 2-3 групи надавати приміщення в суборенду?
Так, можуть. Для цього у первинному Договорі оренди, за яким ФОП бере в оренду приміщення, повинно бути зазначено, що Орендодавець не заперечує проти надання приміщення в суборенду. Ця норма договору дозволяє ФОП подальшу передачу приміщення в суборенду та законно здійснювати суборендні відносини.
Чи дозволено поєднувати – здавати частину нерухомості як ФОП, а частину – як фізична особа?
Ні. Якщо ФОП – єдинник має у Реєстрі платників єдиного податку КВЕД 68.20 «Надання в оренду й експлуатацію власного чи орендованого нерухомого майна», то він не може одночасно здавати частину того ж майна як ФОП, а частину як звичайна фізична особа.
Запропонована схема суперечить вимогам податкового законодавства України, про що податківці зазначають в ЗІР, категорія 107.01.04. Якщо фізична особа зареєструвалася як ФОП на спрощеній системі оподаткування та обрала вид діяльності з надання в оренду нерухомого майна, то вона повинна здійснювати цю діяльність виключно як підприємець.
Отже, ФОП, який має КВЕД 68.20, всі операції з надання в оренду нерухомості має здійснювати виключно в межах підприємницької діяльності. Якщо фізична особа-підприємець буде здавати в оренду частину майна як фізична особа – не суб’єкт господарювання, а іншу частину як підприємець, то вона втратить статус єдинника, про що ДПС зазначає у своїх роз’ясненнях.
Який КВЕД потрібно зареєструвати ФОП для надання приміщення в оренду та суборенду?
Потрібно мати КВЕД 68.20 «Надання в оренду й експлуатацію власного чи орендованого нерухомого майна». Цей КВЕД є універсальним, який охоплює як оренду власного майна, так і суборенду (передачу в оренду майна, яке орендується). Формулювання назви коду чітко вказує на можливість його застосування в обох випадках.
При використанні цього КВЕД підприємець може здійснювати різні види діяльності, пов'язані з орендними відносинами, а саме:
Який КВЕД повинен мати ФОП, щоб отримувати на підприємницький рахунок відшкодування комунальних послуг?
Не існує окремого КВЕД для отримання відшкодування комунальних послуг.
Достатньо мати КВЕД 68.20 «Надання в оренду й експлуатацію власного чи орендованого нерухомого майна», який покриває діяльність з експлуатації нерухомого майна.
Чи потрібно вносити в Реєстр платників єдиного податку адресу приміщень, які передаються в оренду, якщо у ФОП є місце провадження господарської діяльності «Надання послуг на території України»?
Так, потрібно. Позиція ДПС з цього питання наступна: якщо фізична особа – підприємець – платник єдиного податку здійснює здавання в оренду власного нерухомого майна, то в графі «Місце провадження господарської діяльності» заяви про право застосування спрощеної системи оподаткування зазначаються усі адреси розташування нерухомого майна, яке буде здаватися в оренду (ЗІР, категорія 107.01.01).
Як бачимо, ДПС хоче бачити в Реєстрі конкретні адреси всіх приміщень, які передаються в оренду або суборенду, тому незалежно від того, що у ФОП вже зазначено загальне місце провадження господарської діяльності «Надання послуг на території України», радимо в Реєстр додати всі адреси, за якими нерухомість надається в оренду/суборенду, щоб ця інформація співпадала з формою №20-ОПП.
Чи є доходом ФОП сума відшкодування комунальних послуг, які Орендар сплачує окремо від суми оренди?
Такі суми не є доходом ФОП, в Книгу обліку доходів не включаються, а оподатковуються за загальними правилами, встановленими ПКУ для фізичних осіб.
За новим роз’ясненням в ЗІР, категорія 107.01.03, оскільки отримання ФОП-платником єдиного податку доходу у вигляді відшкодування суми комунально-житлових послуг не передбачає надання зазначених послуг таким підприємцем на користь юридичної особи або фізичної особи-підприємця (орендарів), то такий дохід не включається до доходу ФОП, але оподатковується за загальними правилами, встановленими ПКУ для платників податку – фізичних осіб.
Тому якщо ФОП-платник єдиного податку надає приміщення в оренду і в договорі оренди передбачено відшкодування комунальних платежів, то за новими роз'ясненнями ДПС при перерахуванні суми відшкодування комунальних послуг на користь ФОП-єдинника Орендар повинен утримати з цієї суми 18% ПДФО та 5% ВЗ.
Які формулювання в договорі допоможуть уникнути питання відшкодування комунальних платежів?
В Договорі оренди доцільно передбачити пункт про те, що комунальні платежі не відшкодовувались окремо, а включені до складу орендної плати, щоб всі кошти ФОП приймав як орендну плату. Законодавство не містить обов'язкової вимоги щодо включення в договір оренди чи суборенди окремого пункту про відшкодування комунальних платежів. Сторони договору мають право самостійно визначати його умови, в тому числі порядок формування орендної плати.
Формулювання в Договорі може бути наступним:
або
При такому формулюванні орендар у платіжній інструкції повинен вказувати, що це оплата орендної плати згідно з договором оренди. Це дозволить ФОП на єдиному податку уникнути проблем з оподаткуванням комунальних платежів, оскільки вся сума буде вважатися орендною платою, яка включається до доходу ФОП та оподатковується за правилами для обраної групи.
В договорі оренди краще зазначати «оплата за останній місяць оренди» чи «гарантійний платіж»?
У ситуації з оплатою за останній місяць оренди рекомендується уникати терміну «гарантійний платіж» і чітко визначити в документах, що це саме передплата за останній місяць оренди.
Згідно з роз'ясненнями податкових органів в ЗІР, категорія 107.01.03, ФОП-єдинник при отриманні коштів, які забезпечують виконання зобов'язань за договорами оренди (гарантійних внесків), повинен включати такі суми до складу доходу податкового періоду, в якому вони були отримані. Після закінчення дії договору оренди при поверненні гарантійного внеску у платника єдиного податку немає підстав зменшити свій дохід, тому що такі суми не є авансом або передоплатою за послуги.
Тому оптимальним рішенням буде вказати в договорі оренди про оплату за перший та останній місяць оренди. Це дозволить скоригувати дохід ФОП-орендодавця у разі дострокового розірвання договору оренди та повернення орендарю передплати за останній місяць оренди. Коригування доходів здійснюється на підставі норми пп. 5 п.292.11 ПКУ.
Формулювання пункту договору може бути таким:
«Протягом 3-х (трьох) банківських днів з моменту підписання цього договору Орендар зобов'язаний перерахувати попередню оплату за перший місяць оренди в сумі ____ грн та останній місяць оренди в сумі ____ грн».
ФОП надає в оренду/суборенду декілька об’єктів нерухомості. Чи є обмеження по площі приміщень, які передаються в оренду чи суборенду?
Так, є. Обмеження по площі встановлені п. 291.5.3 ПКУ. В цій нормі чітко зазначено, що не можуть бути платниками єдиного податку 1-3 групи: фізичні особи-підприємці, які надають в оренду нежитлові приміщення (споруди, будівлі) та/або їх частини, загальна площа яких перевищує 900 квадратних метрів, житлові приміщення та/або їх частини, загальна площа яких перевищує 400 квадратних метрів. Тобто загальна площа всіх приміщень, які ФОП буде передавати в оренду та суборенду, не повинна перевищувати вищезазначені показники.
ФОП має у власності квартиру, яку планує здавати в оренду. Чи втратить він пільгу по сплаті податку на нерухоме майно (60 кв.м.)?
Так, ФОП втратить право на пільгу щодо сплати податку на нерухоме майно за цю квартиру. Відповідно до підпункту 266.4.3 ПКУ, пільги з податку на нерухоме майно, передбачені для фізичних осіб, не застосовуються до об'єктів оподаткування, що використовуються їх власниками з метою одержання доходів. Це стосується майна, яке здається в оренду, лізинг, позичку або використовується у підприємницькій діяльності.
Чи потрібно ФОП подавати форму 20-ОПП на власну квартиру, яка буде надаватись в оренду?
Так, потрібно, її подання є обов'язковим, оскільки квартира буде використовуватися у підприємницькій діяльності. При заповненні форми №20-ОПП необхідно вказати такі дані:
ФОП орендує магазин, форма 20-ОПП подавалась. Після зміни організації орендодавця було переукладено договір оренди на нову організацію. Чи потрібно знову подавати 20-ОПП?
При зміні лише орендодавця приміщення, яке вже використовується у вашій господарській діяльності, подавати Заяву за формою №20-ОПП не потрібно.
Відповідно до роз'яснень, наданих в ЗІР, категорія 116.11, якщо суб'єкт господарювання (орендар) укладає новий договір оренди у зв'язку зі зміною власника (орендодавця) нерухомого майна, але фактично продовжує використовувати те саме приміщення, про яке вже було повідомлено контролюючий орган як про об'єкт оподаткування, то повторно подавати Заяву про об'єкти оподаткування або об'єкти, пов'язані з оподаткуванням (форма №20-ОПП), не потрібно.
ФОП має в оренді нежитлові приміщення. Форма 20-ОПП подавалась. Якщо ФОП за цією ж адресою візьме в оренду додаткові приміщення, то потрібно знову подавати 20-ОПП?
Не потрібно. В даному випадку застосовується принцип укрупнення інформації Згідно з пунктом 8.4 Порядку обліку платників податків і зборів, затвердженого наказом Міністерства фінансів України від 09.12.2011 №1588 (далі – Порядок №1588), під час надання повідомлень за формою №20-ОПП застосовується принцип укрупнення інформації про об'єкти оподаткування. Це означає, що якщо підприємець вже подав інформацію про об'єкт оподаткування за певною адресою, то при появі додаткових об'єктів за тією ж адресою повторно подавати форму №20-ОПП не потрібно.
Наприклад, якщо ФОП вже повідомив податкову про наявність офісу за певною адресою, а згодом орендував додаткове приміщення в тій самій будівлі для використання як склад, то повторне подання 20-ОПП не вимагається.
Коли потрібно подавати 20-ОПП – протягом 10 календарних днів з дати Договору чи дати Акту передачі майна?
Форму 20-ОПП слід подавати протягом 10 робочих днів після підписання акту приймання-передачі об'єкта оренди/суборенди.
Згідно з п. 8.4. розд. VIII Порядку №1588, заява про об'єкти оподаткування або об'єкти, пов'язані з оподаткуванням або через які провадиться діяльність, за формою №20-ОПП подається протягом 10 робочих днів після їх реєстрації, створення чи відкриття до контролюючого органу за основним місцем обліку платника податків.
Відповідно до ч.1 ст. 795 ЦКУ, передання наймачеві будівлі або іншої капітальної споруди (їх окремої частини) оформляється відповідним документом (актом), який підписується сторонами договору. Саме з цього моменту починається обчислення строку договору найму, якщо інше не встановлено договором. Тому відлік 10-денного строку для подання форми 20-ОПП починається від дати складання акту приймання-передачі об'єкту, переданого в оренду/суборенду.
На який максимальний термін ФОП може укласти договір оренди з фізособою (є орендодавцем) без нотаріального посвідчення?
2 роки 11 місяців.
Відповідно до пункту 2 статті 793 ЦКУ, договір оренди будівлі або іншої капітальної споруди (їх окремої частини) строком на три роки і більше підлягає нотаріальному посвідченню.
На практиці, щоб уникнути додаткових витрат та формальностей, пов'язаних із нотаріальним посвідченням, сторони часто укладають договори оренди на строк трохи менший за три роки. Найпоширенішим варіантом є саме 2 роки 11 місяців – це дозволяє максимально наблизитися до трирічного терміну, але при цьому не переступити законодавчу межу, після якої виникає обов'язок нотаріального посвідчення.
Якщо договір оренди приміщення укладено на 2 роки 11 місяців з автоматичною пролонгацією, тоді потрібно посвідчувати договір нотаріально?
При укладанні договору оренди приміщення з автоматичною пролонгацією рекомендуємо здійснити його нотаріальне посвідчення. Інакше податкова може визнати цей договір недійсним.
Хоча в ст. 793 ЦКУ не міститься прямих вказівок щодо автопролонгації та її впливу на необхідність нотаріального посвідчення, однак, з практичної точки зору, договір з автопролонгацією може фактично діяти більше трьох років.
Для мінімізації юридичних ризиків можна обрати один із двох варіантів:
ФОП уклав договір оренди з фізичною особою. Чи є в такому випадку ФОП податковим агентом по відношенню до фізичної особи?
Так, ФОП є податковим агентом по відношенню до фізичної особи-орендодавця. Відповідно до пункту 170.1.2 ПКУ, податковим агентом платника податку-орендодавця під час нарахування доходу від надання в оренду об'єктів нерухомості є орендар. Об'єкт оподаткування визначається виходячи з розміру орендної плати, зазначеної в договорі оренди, але не менше ніж мінімальна сума орендного платежу за повний чи неповний місяць оренди.
У вашій ситуації договір оренди укладений між ФОП (як орендарем) та фізичною особою (як орендодавцем). Акти виконаних робіт також складаються між цими сторонами. Тому ФОП-орендар виступає податковим агентом щодо фізичної особи-орендодавця.
Якщо ФОП орендує приміщення у фізичної особи, то які податки він повинен сплачувати?
При нарахуванні та виплаті орендної плати на користь фізичної особи, ФОП зобов'язаний утримати та перерахувати в бюджет ПДФО та військовий збір (далі – ВЗ).
І тут відбулись суттєві зміни. З 23.10.2026 Закон України від 15.10.2026 №5025-IX «Про внесення змін до Податкового кодексу України щодо особливостей оподаткування податком на додану вартість операцій з дистанційного продажу товарів, які переміщуються (пересилаються) через митний кордон України у міжнародних поштових та експрес-відправленнях» змінив правила оподаткування доходів фізичних осіб від здавання в оренду житлової та нежитлової нерухомості. А саме – ставку ПДФО зменшили з 18% до 5%.
Пільгова ставка ПДФО 5% застосовується лише до оренди житлової та нежитлової нерухомості:
Водночас оподаткування оренди сільськогосподарських земельних ділянок, земельних або майнових паїв, залишається за старою ставкою 18%.
Зверніть увагу, якщо ви орендуєте у фізособи тимчасові приміщення, наприклад, кіоск, то ставка ПДФО залишається на рівні 18%. Тимчасова споруда не є об’єктом житлової або нежитлової нерухомості, тому застосовувати пільгову ставку 5% до такої оренди – не можна
Також не можна застосувати знижену ставку 5% до оренди авто чи іншого майна. Тут нічого не змінилось – до оренди рухомого та іншого майна ми продовжуємо застосовувати стару ставку ПДФО 18%.
Отже, пільгову ставку ПДФО 5% можна застосовувати виключно до доходів за оренду нерухомого майна. Ставка військового збору не змінюється і становить 5%.
Так як зміни набули чинності посеред місяця, то виникає логічне питання: яку ставку ПДФО застосовувати до орендної плати за жовтень 2026 року – 18% чи 5%? Та яку ставку застосувати у разі відшкодування фізособі - орендодавцю комунальних послуг - 5% чи 18%? Про це ми детально розповідали у статті та відео ФОП орендує приміщення у фізособи: зміни з 23 жовтня – коли ПДФО 5%, а коли 18%.
На суму орендної плати, виплаченої на користь фізичної особи згідно договору найму (оренди) нерухомого (рухомого) майна, ЄСВ не нараховується. Про це зазначає ДПС у своєму Листі від 16.01.2023.
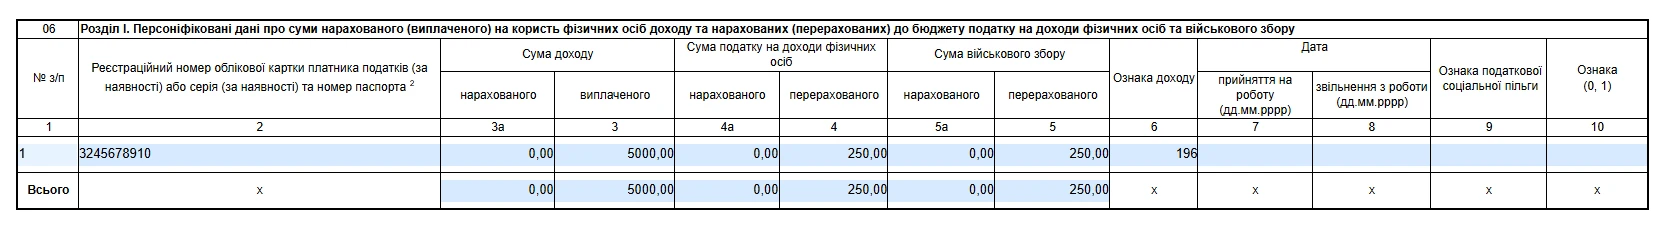
ФОП орендує приміщення в у фізичної особи, сума 5000 грн в місяць, за нього платить ПДФО 5 % – 250,00 грн, і військовий збір 5% – 250 грн, на картку фізособі потрібно перерахувати суму за мінусом податків , чи повну суму 5000 грн, як зазначено в договорі?
Фізичній особі-орендодавцю на картку виплачується сума за мінусом податків, тобто 4500 грн.
ФОП, як податковий агент, зобов'язаний з суми оренди утримати та перерахувати до бюджету 5% ПДФО та 5% ВЗ, а залишок виплатити фізичній особі-орендодавцю.
В які терміни потрібно сплатити податки? Чи є граничні строки сплати податків з оренди?
ПДФО та військовий збір сплачуються одночасно з виплатою орендної плати. Банківські установи приймають платіжні документи на виплату доходу тільки за умови одночасного подання розрахункового документа на перерахування цих податків до бюджету.
Якщо ж дохід нарахований, але з певних причин не виплачений фізичній особі-орендодавцю, податковий агент зобов'язаний перерахувати податки не пізніше 30-го числа місяця, що настає за місяцем нарахування, відповідно до п. 168.1.5 ПКУ, що підтверджується роз'ясненнями в ЗІР, категорія 103.07.
Отже, якщо з певних причин ФОП не може виплатити оренду плату фізичній особі, то ПДФО та ВЗ потрібно сплатити до 30 числа місяця, що настають за місяцем складання акту виконаних робіт.
На які розрахункові рахунки потрібно сплачувати ПДФО та ВЗ з оренди?
Військовий збір, утриманий з оренди, перераховується на розрахунковий рахунок з кодом бюджетної класифікації 11011000 «Військовий збір (крім військового збору, що підлягає сплаті платниками, зазначеними у пп. 4 пп. 1.3 п. 16 прим. 1 підрозд. 10 розд. ХХ Податкового кодексу України, фізичними особами – підприємцями та юридичними особами, які перебувають на спрощеній системі оподаткування)» (для податкових агентів).
ПДФО, утриманий з оренди, перераховується на розрахунковий рахунок з кодом бюджетної класифікації 11010400 – «Податок на доходи фізичних осіб, що сплачується податковими агентами, із доходів платника податку інших ніж заробітна плата».
Як заповнити платіжні інструкції на сплату податків з оренди?
Призначення платежу потрібно зазначати наступним чином:
ПІБ і код фізичної особи-Орендодавця вказувати не потрібно, достатньо вказати номер Договору оренди.
ФОП зареєстрований у м. Харкові, винаймає нерухоме майно у фізичної особи в Києві. Куди потрібно сплачувати ПДФО та військовий збір?
ФОП повинен сплачувати ПДФО та військовий збір за місцем своєї реєстрації в м. Харків, а не за місцезнаходженням орендованого майна в Києві.
При сплаті ПДФО ФОП повинен керуватись нормою пп. «а» п. 168.4.5 ПКУ, яка встановлює спеціальний порядок сплати податку саме для підприємців. Відповідно до цієї норми фізична особа, яка є податковим агентом, зобов'язана нараховувати, утримувати та сплачувати ПДФО за місцем своєї реєстрації в контролюючих органах.
Тому навіть якщо орендована нерухомість знаходиться в іншому регіоні, податки з цих доходів ФОП перераховує до бюджету за своїм основним місцем обліку – у м. Харків.
Чи потрібно ФОП відображати нарахування та виплату оренди на користь фізичної особи в Додатку ФІЗ- 4ДФ?
Так, потрібно. Це регулюється нормою пп. «б» п. 176.2 ПКУ відповідно до якої у разі виплати податковими агентами доходів на користь фізичних осіб (громадян та ФОП) вони зобов'язані контролювати повноту утриманих та сплачених податків з сум виплачених доходів та відображати такі виплати в об'єднаній звітності.
З якою ознакою доходу відображати оренду в Додатку ФІЗ- 4ДФ?
Якщо ФОП орендує нерухоме майно у фізичної особи, то ознака доходу «196», якщо у ФОП – то ознака доходу «157».
Як заповнити Додаток ФІЗ- 4ДФ, якщо нарахування та виплата оренди та сплата податків відбулась в різних місяцях? Яку суму вказувати в графі 3 – фактично перераховану (за мінусом податків) чи включаючи ПДФО та ВЗ?
Додаток ФІЗ - 4ДФ буде заповнюватись по факту подій. При заповненні додатку ФІЗ- 4ДФ слід дотримуватись наступних правил: у графі 3а відображається сума нарахованої орендної плати згідно з актом виконаних робіт за звітний місяць. Графа 3 містить суму фактично виплаченого доходу у звітному місяці (вказується повна сума з податками).
У графах 4а та 5а зазначаються суми утриманого ПДФО та військового збору відповідно. Графи 4 та 5 призначені для відображення сум податків, фактично перерахованих до бюджету у звітному місяці. У графі 6 вказується ознака доходу – «196».
Зразок заповнення Додатку ФІЗ- 4ДФ, коли орендна плата виплачується «місяць в місяць»

Зразок заповнення ДодаткуФІЗ- 4ДФ, коли орендна плата нараховується та виплачується в різні місяці
Наприклад, за послуги оренди у листопаді 2026 р. буде складений акт виконаних робіт (наданих послуг), при цьому ФОП виплатить оренду фізичній особі та сплатить податки у грудні 2026 р.
В такому разі заповнення Додатку ФІЗ-4ДФ за листопад 2026 р. буде наступним:
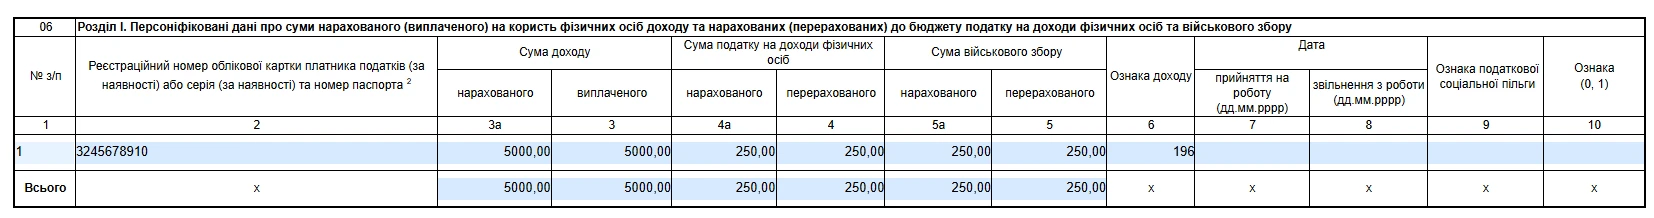
Заповнення Додатку ФІЗ- 4ДФ за грудень 2026:
Читайте більше:
ФОП і відшкодування комунальних платежів при оренді
Орендна плата за землі державної і комунальної власності
Орендні операції в обліку орендаря: бухгалтерські проведення
Нарахування дивідендів, роялті, орендної плати фізособам: податкові ризики
Чи можуть оштрафувати за неподання повідомлення за формою №20-ОПП щодо офісних приміщень? Верховний Суд дійшов висновку, що саме по собі неподання форми №20-ОПП не є підставою для штрафу за п. 117.1 ПКУ. У цій же справі суд розглянув особливості оподаткування діяльності онлайн-казино: підтвердив звільнення від РРО/ПРРО за визначених умов та розмежував виграш гравця і повернення його депозиту. Розбираємо ключові висновки суду
У Верховній Раді зареєстровано постанову про перегляд обмежень на роботу бізнесу під час жовтого рівня повітряної загрози. Документ зобов’язує Кабмін протягом трьох календарних днів переглянути правила, зокрема дозволити підприємствам працювати без облаштування укриттів за умови добровільної письмової згоди працівників. Водночас кожен працівник матиме право будь-коли припинити роботу та перейти до укриття, а роботодавці повинні й надалі забезпечувати оповіщення, інструктажі та заходи безпеки
Громадяни можуть скористатися податковою знижкою та повернути частину ПДФО за витрати на допоміжні репродуктивні технології, зокрема екстракорпоральне запліднення, а також на усиновлення дитини. Знижка застосовується лише до офіційних доходів і в межах визначених лімітів за наявності підтвердних документів
Чи можна встановити випробування працівнику, якого приймають за строковим трудовим договором на 9 місяців? За загальним правилом КЗпП випробування не встановлюють, однак під час дії воєнного стану ця заборона не застосовується. Пояснюємо, на які норми законодавства спиратися
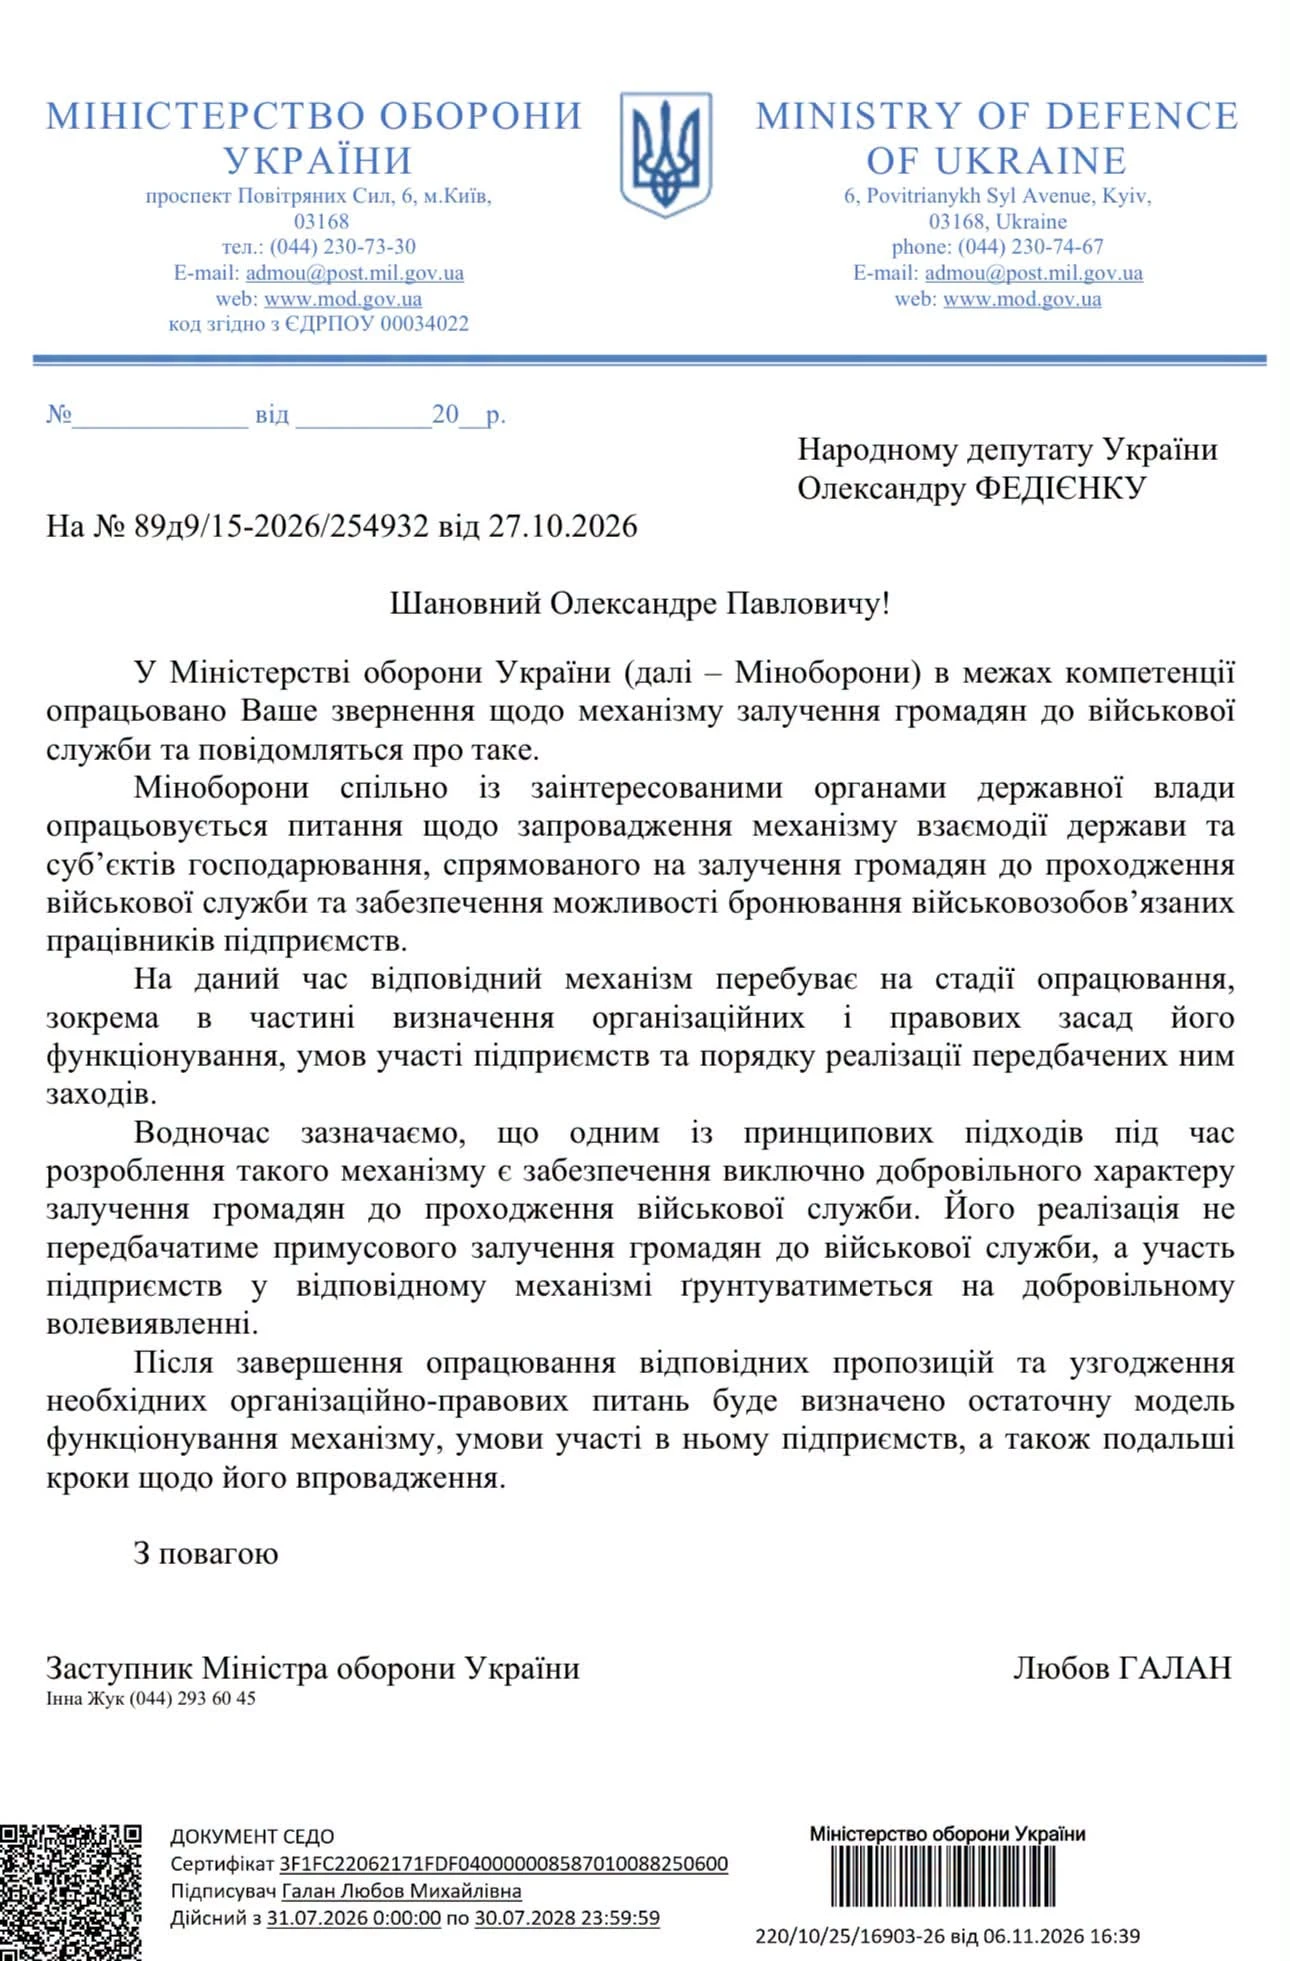
100% бронювання працівників в обмін на їхню добровільну службу: прем’єр-міністр раніше озвучив таку можливість для бізнесу. Однак, як випливає з відповіді Міноборони на запит народного депутата Олександра Федієнка, конкретного механізму поки немає. Не визначено ані умов участі підприємств, ані строків служби, ані порядку подальшого бронювання працівників. Тож бізнесу поки незрозуміло, на яких умовах працюватиме ця ініціатива
Сума надміру витрачених коштів, отриманих на відрядження або під звіт, яка не повернута у встановлені законодавством строки, включається до загального місячного (річного) оподатковуваного доходу фізичної особи. Отже, такі кошти є об’єктом оподаткування військовим збором
Оподаткування прибутку контрольованих іноземних компаній (КІК) залишається однією з найскладніших ділянок податкового обліку для резидентів України. Контролююча особа зобов’язана не лише визначити свою частку у прибутку КІК, а й правильно задекларувати її незалежно від фактичного розподілу доходу. При цьому навіть відсутність прибутку не звільняє від подання звітності
Чи можна постачати акумулятори, запчастини та комплектуючі для БПЛА за нульовою ставкою ПДВ, а самі дрони й послуги з їх ремонту – без ПДВ? ДПС роз’яснила правила оподаткування операцій виробника безпілотників
Камеральна перевірка податкової декларації або уточнюючого розрахунку проводиться посадовими особами ДПС протягом 30 календарних днів після граничного строку подання звітності. Без спеціального рішення керівництва та без обов’язкової присутності платника податків. У разі виявлення порушень складається акт перевірки, який надсилається платнику податків для ознайомлення та можливого подання заперечень
Первинні документи є основою бухгалтерського обліку та підтвердження господарських операцій підприємства. Законодавство чітко визначає перелік обов’язкових реквізитів, без яких документ може втратити юридичну силу. Водночас у деяких випадках допускається відсутність окремих підписів або даних, якщо це прямо передбачено договором між сторонами. Також Мінфін нагадує про вимоги до оформлення бланків та обов’язкове прокреслення вільних рядків у документах
Чи має право засновник/директор ТОВ (платника ПДВ на загальній системі) перерахувати поворотну фінансову допомогу зі власної особистої картки фізособи за реквізитами IBAN на поточний рахунок підприємства?
Окремі категорії працівників можуть вийти на пенсію за віком раніше 60 років – зокрема, якщо їх звільнили через скорочення штату або зміни в організації виробництва та праці. Але для дострокового призначення пенсії потрібно виконати низку умов: мати необхідний страховий стаж, зареєструватися в центрі зайнятості та не мати підходящої роботи. Розповідаємо, хто має право на дострокову пенсію, які документи потрібно подати та коли її виплату можуть припинити
З 1 січня 2027 року змінюються правила онлайн-продажу алкоголю, пива, тютюнових виробів та електронних сигарет. Для такої торгівлі потрібно буде мати відповідну ліцензію, зареєструвати вебсайт або мобільний додаток у спеціальному Реєстрі ДПС та забезпечити перевірку віку покупця до продажу й під час передавання товару. Податкова також отримає повноваження ініціювати блокування сайтів і додатків у разі порушень. Розбираємо, які вимоги доведеться виконувати продавцям і що потрібно зробити тим, хто вже торгує онлайн
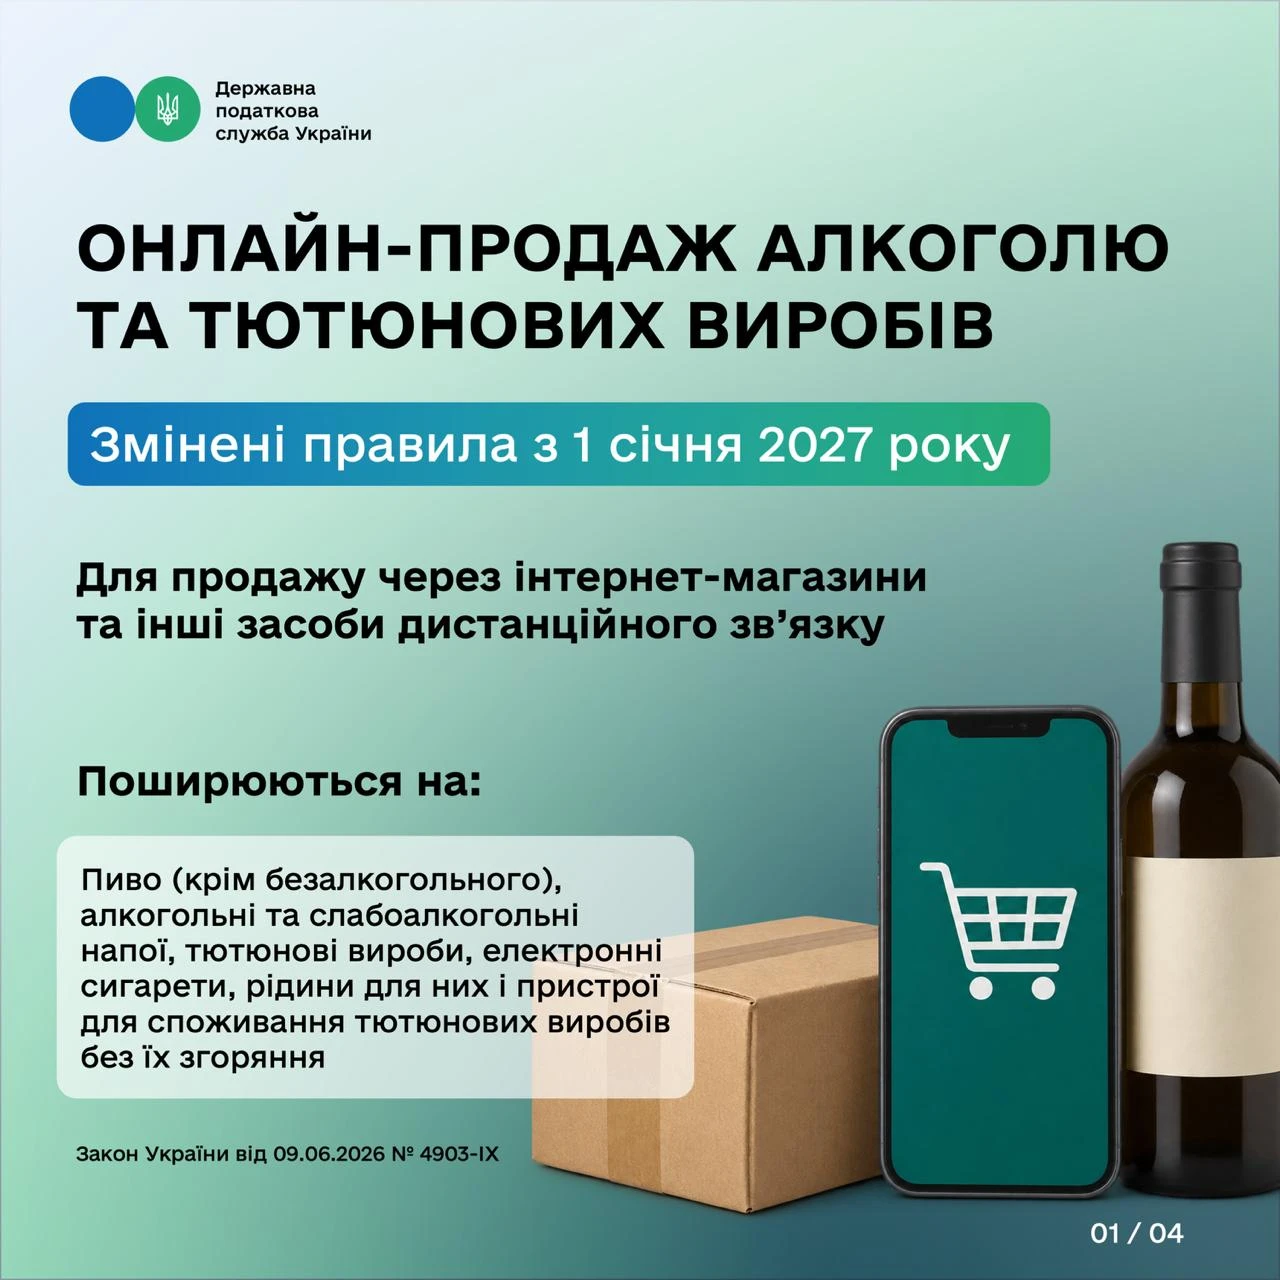
Роботодавці мають забезпечувати рівні права та можливості жінок і чоловіків у трудових відносинах, запобігати дискримінації та створювати безпечне робоче середовище. Один зі способів закріпити такі гарантії документально – передбачити відповідні положення в колективному договорі. Мінсоцполітики розробило методичні рекомендації, які допоможуть роботодавцям визначити, які умови та гарантії варто включити до колективних договорів і угод
ФОП 3-ї групи виправив помилку в декларації за півріччя через уточнюючу декларацію, але вже подав звітність за 9 місяців. Яку декларацію потрібно подати зараз: «Звітну нову» за 9 місяців чи «Уточнюючу»?
Із 7 листопада 2026 року діють оновлені правила компенсації витрат на облаштування робочих місць для осіб з інвалідністю. Постанова КМУ №1388 уточнює коло отримувачів допомоги, запроваджує обов’язковий попередній огляд облаштованого робочого місця та встановлює ліміти на придбання комп’ютерної техніки й смартфонів. Також розширено перелік підстав для відмови у виплаті. Розбираємо, хто може отримати компенсацію, які витрати відшкодовують і яких нових вимог мають дотримуватися роботодавці
Законопроєкт №10147 прийнятий у другому читанні Верховною Радою і вже підписаний Президентом. Документ передбачає комплексне оновлення законодавства про охорону праці та запровадження ризикоорієнтованої системи управління безпекою і здоров’ям працівників за європейськими принципами. Для роботодавців це означатиме регулярне оцінювання професійних ризиків, облік потенційно небезпечних інцидентів та посилення відповідальності за безпечні умови праці. У разі ухвалення новий закон має набути чинності через шість місяців після припинення або скасування воєнного стану та замінити чинний Закон «Про охорону праці»
Якщо орендар модернізує, реконструює або дообладнує орендоване майно, такі витрати не завжди можна одразу включити до витрат звітного періоду. Якщо поліпшення збільшують майбутні економічні вигоди від використання об’єкта, їх капіталізують і обліковують як окремий об’єкт основних засобів групи 9. Для податкової амортизації встановлено мінімальний строк 12 років. Розглянемо, як відображати такі витрати та які податкові різниці застосовувати
Працівник виходить на пенсію і звернувся до ПФУ з трудовою книжкою. ПФУ вимагає внести на титульній сторінці виправлення – зазначити ПІБ українською мовою, хоча в другій половині трудової книжки титульна сторінка вже заповнена українською. На підставі чого потрібно внести зміни?
Відкрити власну справу – це не лише знайти бізнес-ідею, а й оцінити власні можливості, дослідити потреби ринку та проаналізувати конкурентів. Важливо заздалегідь розрахувати стартові інвестиції, майбутні витрати, потенційний прибуток і визначити, чи знадобиться додаткове фінансування. Усі ці дослідження стануть основою бізнес-плану, який можна подати на розгляд комісії Служби зайнятості для отримання гранту. Розповідаємо, з чого почати підготовку до запуску бізнесу та де отримати допомогу