☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Коротко, структурно, зрозуміло розповідаємо про головні бухгалтерські новини на цей час. Радимо кращі статті та консультації дня, даємо зразки документів. І зовсім трошки професійного гумору 😉
У липні перед бухгалтерами постають нові виклики: індексація повертається, і кожен крок може виявитися вирішальним. Чи індексувати зарплату, якщо нещодавно було підвищення окладів? І як щодо зміни штатного розпису? А лікарняні чи премії вплинуть на індексацію? Поки Ваші колеги активно шукають відповіді, ми вже зібрали ТОП-7 найгостріших запитань із індексації, які турбують багатьох. Відповіді не завжди очевидні, а ризики – значні. Готові дізнатися, як правильно діяти та уникнути штрафів? Тоді Вам точно до нас. 😊
1. Чи правильна сума індексації 21,72 грн для працівниці з неповним робочим часом у липні?
2. Чи потрібно вносити зміни до штатного розпису при індексації зарплати?
3. Чи індексувати зарплату, якщо оклади підвищуємо кожні два місяці?
У цьому випуску розповімо про:
✅ відновлення індексації зарплат у липні;
✅ подання зарплатних звітів критичними підприємствами;
✅ строки зберігання ЄСВ-звітності;
✅ умови для 50%-го штрафу за повторну несплату податку;
✅ обмеження на післяплати від Укрпошти;
✅ зміни в оплаті праці держслужбовців з 10 червня;
✅ оплати однією карткою з усіх рахунків у різних банках.
Плануєте підвищення окладів працівникам, щоб уникнути марудної індексації, але не хочете заплутатися в бюрократичних вимогах? Є два способи внесення змін до штатного розпису – простий та комплексний. Підкажемо, як обрати правильний підхід і яких деталей потрібно дотриматися, щоб уникнути проблем із документацією. А головне – тримайте зразок наказу, який спростить Вашу роботу.
Ваш працівник повернувся з відрядження за кордон із документами на витрати, номіновані у валюті. Ви вже все підрахували за гривневою банківською випискою, але… це може бути хибною дією. У статті змоделюємо реальну ситуацію, де правильне застосування норм НП(С)БО 21 змінює все. Дізнайтеся, як не втратити в обліку, уникнути податкових ризиків і куди насправді діваються 2500 грн різниці.
Звісно, Ви в курсі, що частину коштів, витрачених на навчання, можна повернути через податкову знижку. Ми ж зорієнтуємо, хто саме має на це право, які освітні заклади враховують, і які документи необхідно підготувати. Можливо, Вас навіть здивують обмеження на розмір знижки чи приховані деталі розрахунків. Але є нюанс: пропустите термін подання декларації – втратите шанс. Уникнути всіх труднощів у цьому питанні допоможе наш практичний приклад використання знижки зі зразком заповненої майнової декларації.
У цьому етері – ключові зміни щодо зарплат, відпусток і лікарняних у звітності, а також нові правила застосування ставки ЄСВ 8,41% для працівників з інвалідністю. Обговоримо, як підтвердити право на пільгу, уникнути помилок та коректно відобразити дані у звітності.
Розглянемо також нюанси відпусток, премій після звільнення, несвоєчасних виплат зарплати та внесення цих даних до додатків 1 і 4ДФ. Ви дізнаєтесь, як правильно розділяти виплати та коригувати звітність, якщо є суміщення або неточності.
Ми знаємо, наскільки корисними є наші безкоштовні вебінари за найактуальнішими темами.
І як професіонал, Ви можете допомогти нам у плануванні наступних ефірів. Все дуже просто – виберіть тему вебінара, яка цікавить Вас найбільше. Своїм голосом Ви допомагаєте нам робити ефіри максимально корисними.
Дякуємо заздалегідь 😉
📱 Тримайте руку на пульсі всіх бухгалтерських новин у Вашому Telegram!
🎁💡 Найкращі ціни, розіграші, подарунки та все, про що потрібно знати кожному бухгалтеру завжди у Вас під рукою!
Приєднуйтеся до найкращих у 7eminar Live 🟢
Новини підготувала
Ваша сон для слабаків Редакція
Чи потрібно збільшувати фінансовий результат на 30% вартості безоплатно отриманих товарів або послуг від нерезидента, якщо його організаційно-правову форму чи державну реєстрацію неможливо встановити? ДПС роз’яснила, як у такій ситуації застосовувати різницю за пп. 140.5.4 ПКУ
Податкова не повідомила підприємство про дату, час і місце розгляду заперечень на акт перевірки – і це стало підставою для скасування податкових повідомлень-рішень. Верховний Суд наголосив: платник має право брати участь у розгляді своїх заперечень, а контролюючий орган зобов’язаний забезпечити таку можливість у порядку та строки, визначені п. 86.7 ПКУ. Порушення цієї процедури є самостійною підставою для скасування ППР незалежно від обґрунтованості висновків перевірки

З’ясуємо кому, в які строки та спосіб звітувати за формою №13-заг (місячна). Також підкажемо, як заповнити Звіт про надходження молочної сировини на перероблення й отримання з неї молочних продуктів і що буде за його неподання
Працівник уже використав 14 календарних днів щорічної основної відпустки й хоче решту брати окремими днями з понеділка по п’ятницю, щоб не витрачати дні відпустки на вихідні. Чи можна так зробити – відповідає Держпраці
Підприємства та організації можуть виплачувати стипендії учням і студентам за договорами із закладами освіти. У 2026 році стипендія в межах 4 660 грн на місяць не оподатковується ПДФО та військовим збором, а з суми перевищення утримуються 18% ПДФО та 5% військового збору
Підприємство орендує офіс в іншій області. Ні філії, ні іншого відокремленого підрозділу не організовувало. В тому офісі працюють частина найманих працівників. Куди сплачувати податки, утримані з цих працівників та відповідно здавати Додаток 4ДФ?

ДПС оприлюднила проєкт змін до порядку повернення помилково та / або надміру сплаченого внеску на підтримку працевлаштування осіб з інвалідністю. Пропонується, щоб платники подавали заяви виключно в електронній формі через Електронний кабінет, зазначаючи суму, дату сплати, платіжні реквізити та бажаний напрям повернення коштів. Перед поверненням ДПС перевірятиме дані, а в разі невідповідностей надсилатиме повідомлення про відмову із зазначенням причин
У бізнесі подарунки – це інструмент побудови партнерських відносин, але для бухгалтера кожен презент перетворюється на питання правильного обліку, оподаткування та документального оформлення. Де проходить межа між рекламою, маркетингом і власне подарунком? Які податкові наслідки має кожен із варіантів і як уникнути претензій під час перевірки? У статті розглянемо ключові правила, ризики та практичні поради, які допоможуть підприємству дарувати красиво, безпечно та у повній відповідності до законодавства
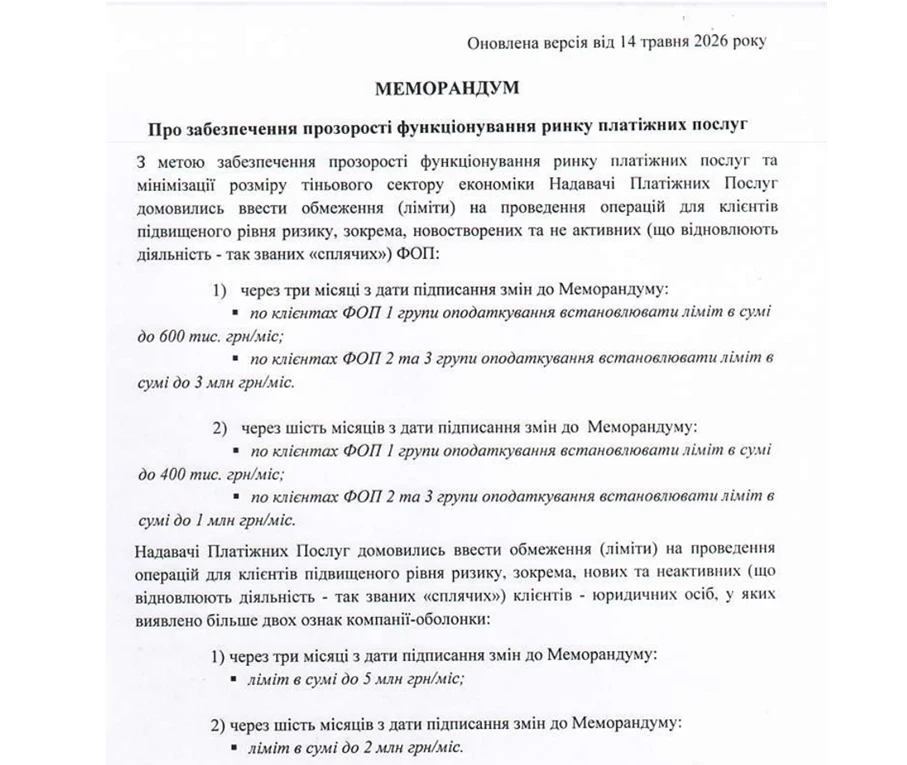
Банки оновили правила щодо лімітів на перекази для нових та неактивних ФОПів і юридичних осіб. З 14 серпня та 14 листопада 2026 року передбачено поетапне встановлення нових обмежень, зокрема для клієнтів без документального підтвердження доходів. Із листопада ліміти для ФОПів залежатимуть від групи платника: для ФОП 1 групи – до 400 тис. грн, для 2 та 3 груп – до 1 млн грн на місяць. Для нових і «сплячих» юридичних осіб передбачено ліміт до 2 млн грн на місяць
Новостворене ТОВ із серпня 2026 року: загальна система оподаткування + ПДВ. З 1 жовтня перейшли на спрощену систему (єдиний податок + ПДВ). За 9 місяців необхідно подати декларацію з податку на прибуток, а також фінансову звітність. За всіма критеріями ТОВ з моменту реєстрації по сьогодні належить до мікропідприємств. Яку фінансову звітність слід подати: для малого підприємства чи для мікропідприємства? Чи можна будь-яку, на власний розсуд? Які терміни подання фінзвітності та за якою формою? Потрібно подавати фінзвітність виключно до податкової служби (форма J…) чи через статистику (форма S...)?
Встановлення ціни товарів або послуг на внутрішньому ринку з прив’язкою до іноземної валюти є поширеною практикою для мінімізації ризиків девальвації національної валюти. Проте для бухгалтерів такі правочини створюють додаткові завдання: правильність оформлення первинних документів, порядок коригування податкових зобов’язань та податкового кредиту з ПДВ, а також відображення різниць, що виникають при розрахунках
Верховний Суд оприлюднив огляд актуальної практики Касаційного господарського суду за жовтень 2026 року. В ньому зібрано правові висновки у справах про банкрутство, корпоративні та земельні спори, зокрема щодо солідарної відповідальності, відчуження часток у ТОВ, виключення учасників товариства, поновлення земельного сервітуту та затвердження мирових угод
ДПС роз’яснила, як визначати дату виникнення податкових зобов’язань з ПДВ за договором поставки на умовах DDP, якщо покупець не здійснював попередньої оплати. За позицією податківців, такою датою є початок передачі товару постачальником для доставки покупцеві, а не дата його фактичного отримання та вивантаження на складі покупця. На цю дату постачальник має скласти податкову накладну та зареєструвати її в ЄРПН
ДПС роз’яснила порядок оподаткування вартості квартири, яку роботодавець орендує для тимчасового проживання працівника під час відрядження. На думку податківців, така оплата не підпадає під виняток, передбачений пп. «а» пп. 164.2.17 ПКУ, тому вартість проживання включається до оподатковуваного доходу працівника як додаткове благо та оподатковується ПДФО і військовим збором
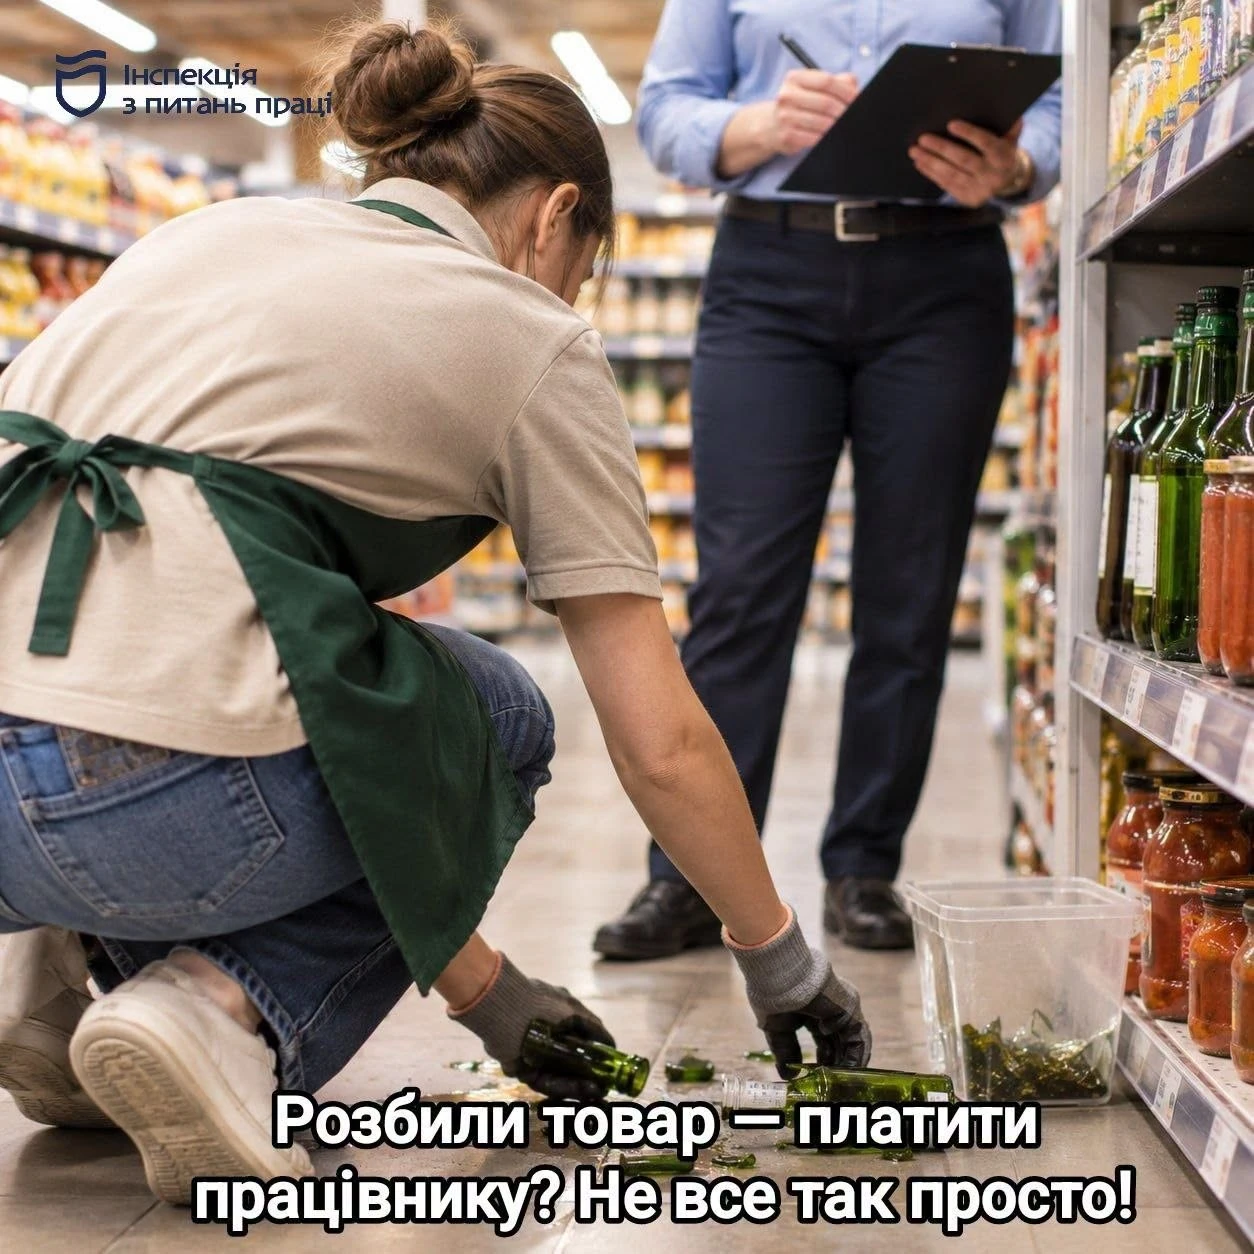
Пошкодження товару, обладнання чи іншого майна підприємства не означає, що працівник автоматично повинен відшкодувати його вартість. Для притягнення до матеріальної відповідальності роботодавець має довести пряму дійсну шкоду, протиправність поведінки, вину працівника та причинний зв’язок. Розглянемо, скільки можна стягнути із працівника, коли допускаються відрахування із зарплати та які висновки щодо таких спорів зробив Верховний Суд