СР
Експерт
Софія РубанКонсультант з бухгалтерського обліку за МСФЗ та оподаткування прибутку підприємств

🚨КВЕД-2027: що зміниться для Вашого бізнесу?
Коди NACE 2.1-UA оновлено 08.10.2026! Дізнайтеся, який новий код відповідатиме Вашому КВЕДу
Реклама – двигун прогресу. Тож, керуючись саме цим принципом, багато компаній з метою популяризації своїх товарів проводять різного роду рекламні компанії. Їхня ціль, як правило, підвищення впізнаваності бренду, збільшення продажів, формування позитивного іміджу та залучення нових клієнтів. Про те як такого роду заходи обліковувати та оподатковувати розповімо далі
Напевно всі бухгалтери на зубок знають, що будь-яку операцію треба належним чином документально підтвердити. Тому, якщо підприємство вирішило організувати рекламну акцію (в т.ч. з рекламними роздачами товарів), то треба подбати про оформлення папірців. І найперше доречно, щоб керівник підприємства видав окремий розпорядчий документ (наказ чи розпорядження) з вказівкою організувати рекламно-дарувальний процес та призначенням відповідального(-их) за його здійснення.
Важливо, аби обговорюваний розпорядчий документ було оформлено так, щоб його червоною ниткою було пронизано рекламно-маркетинговим забарвленням. Адже всі розуміють, що просто так ніхто нічого не презентує. Тобто під час обдарування клієнтів, партнерів, діючих та потенційних покупців на меті явно стоїть сформувати в них позитивний імідж про компанію, зміцнити з ними господарські зв’язки, налагодити довготривалу та плідну співпрацю.
Також бажано скласти кошторис витрат на рекламний захід. В ньому можна прописати чого і скільки заплановано витрати під час проведення рекламного заходу (акції).
Ну і, власне, після завершення рекламно-безоплатної операції доречно аби відповідальні особи за її здійснення оформили звіт про проведену рекламну акцію. А в обліковці оформити акт на списання розданих під час рекламної акції товарів. Останній слугуватиме підставою для списання з балансу розданих в рекламних цілях товарів.
Якщо для проведення рекламної акції підприємство завчасно придбаває певні цінності, то їх у бухобліку можна спочатку за первісною вартістю оприбуткувати в дебет субрахунку 209 «Інші матеріали». Документальним підґрунтям для цього слугуватиме «вхідна» первинка (наприклад, накладні) від постачальників відповідних активів.
До речі, придбані для рекламної роздачі буклети, каталоги, листівки тощо можна в якості альтернативи, минаючи рахунки обліку активів, списувати одразу на витрати (тобто в дебет рахунку 93 «Витрати на збут»). Як аргумент для такого підходу можна апелювати до пар. 69 МСБО 38 «Нематеріальні активи». У ньому, як приклад витрат періоду із рекламування та стимулювання продажу, згадано про каталоги «товари поштою». Це, як бачите, цілком матеріальний об’єкт. Проте фізичний компонент тут є вторинним.
Але в цьому питанні є й так звані консерватори, які є прихильниками оприбуткування на баланс й рекламно-роздаткових матеріалів.
Хоча насправді обидва ці підходи мають право на життя. Тому Ви можете обрати той, який Вам більш до вподоби.
Якщо під час рекламної акції підприємство буде використовувати суто ті товари, якими воно торгує, то звичайно, що в такому разі воно буде показувати їхнє використання напряму із рахунку 28 «Товари».
Після того, як рекламну акцію буде завершено, всі затрати, понесені під час її здійснення (наприклад, витрати на оренду, оплату послуг сторонніх організацій, вартість розданих активів під час заходу тощо), спишіть на витрати, а саме в дебет рахунку 93. Підстава – п. 19 НП(С)БО 16 «Витрати». Він до витрат на збут зараховує, серед іншого, витрати на рекламу та дослідження ринку (маркетинг).
Також зауважимо, бухдоходу під час безоплатної роздачі рекламних активів звісно ж не виникатиме. Адже відсутні критерії його визнання, вказані в п. 5 НП(С)БО 15 «Дохід»: немає ані збільшення активу, ані зменшення зобов’язання, що зумовлює зростання власного капіталу.
Своєю чергою, ПДВшні зобов’язання, які будуть виникати під час рекламних роздач (див. далі), в бухобліку теж відображають у складі витрат. Бо їх підприємство сплатить зі своєї кишені. На це, між іншим, вказували свого часу й спеціалісти Мінфіну (див. лист від 07.05.2013 №31-08410-07/23-1524/2/1696). У бухпроводках суму такого ПДВ можна показати так: Дт 949 Кт 643 «Податкові зобов'язання» та Дт 643 Кт 641 «Розрахунки за податками».
Податок на прибуток
Тут все залежить від двох факторів: чи веде підприємство облік податкових різниць з р. III Податкового кодексу України (далі – ПКУ), та хто є обдарованим.
Якщо підприємство працює у безкоригувальному режимі, то всі витрати, здійсненні, в рамках рекламної акції, воно має обліковувати суто за правилами бухобліку. Тобто відображені в такому разі в бухобліку затрати на збут в повній сумі вплинуть на фінрезультат, а отже й об’єкт оподаткування.
Коли ж підприємство працює в повнокоригувальному режимі, то тут має значення статус обдарованих осіб (тобто тих, кому буде по документах вручено рекламний подарунок). Так, якщо вони фізособи або юрособи – платники податку на прибуток, то в такому разі жодних коригувань не доведеться здійснювати. А от якщо вони неплатники податку на прибуток (наприклад, єдинники) чи неприбуткові організації, то в такому разі потенційно виникає необхідність у застосуванні коригування із пп. 140.5.10 та пп. 140.5.9 ПКУ відповідно. Першу різницю записують до рядка 3.1.10 додатка РІ декларації з податку на прибуток, другу – рядка 3.1.9 додатка РІ.
Решта рекламних витрат (наприклад, оренда приміщень, оплата послуг сторонніх організацій) у прибутковому обліку всі платники податку на прибуток відображають суто за правилами бухобліку. Виняток – якщо, скажімо, оплата рекламних послуг здійснена на користь особливих нерезидентів (тобто тих, які зареєстровані у державах (на територіях), включених до Переліку, затвердженого Постановою Кабміну від 27.12.2017№1045 та/або організаційно-правова форма, яких включена до Переліку, затвердженого Кабміном в Постанові від 04.07.2017 №480). В такому разі може виникнути необхідність у застосуванні 30% коригування із пп. 140.5.4 ПКУ. Його фіксують у рядку 3.1.6 додатка РІ.
ПДВ
Вхідний податок, який сидить у вартості покупок з рекламною метою (наприклад, у вартості оренди, яка необхідна для проведення рекламного заходу, чи товарів, придбаних для рекламної роздачі). Підприємство може за загальними правилами включити до податкового кредиту з ПДВ. Звичайно, за наявності правильно оформленої та зареєстрованої в ЄРПН податкової накладної.
Надалі перекривати такий податковий кредит компенсуючими зобов’язаннями на підставі п. 198.5 ПКУ не потрібно. Адже рекламні заходи морським вузлом пов’язані із госпдіяльністю. Бо ж вони в основному направлені на збільшення обсягів продажу. А раз так, то і на збільшення реалізаційного доходу. А це один із критеріїв госпдіяльності (пп. 14.1.36 ПКУ).
Окремо варто вказати щодо рекламних роздач товарів. Загалом безоплатне постачання активів з метою оподаткування прирівняно до продажу (реалізації) товарів (пп. 14.1.202 ПКУ).
Через це очевидно податкові органи щодо рекламних роздач товарів вже досить давно роз’яснюють так (див., наприклад, категорію 101.04 ЗІР, ІПК від 21.05.2025 №2809/ІПК/99-00-21-03-02 ІПК та від 08.04.2025 №1893/ІПК/99-00-21-03-02 ІПК). Якщо сума витрат, понесених платником у зв'язку із придбанням товарів, що використані під час безоплатної передачі рекламної продукції, включається до складу вартості товарів/послуг, операції з постачання яких є об'єктом оподаткування ПДВ, то такі придбані товари вважають такими, що призначені для використання у госпдіяльності. При цьому в такому разі операція з безоплатної передачі рекламної продукції не розглядається як окрема операція з постачання товарів для цілей оподаткування ПДВ та додаткового нарахування податкових зобов'язань з ПДВ не здійснюється.
Якщо ж вартість безоплатно переданої рекламної продукції не включається до складу вартості товарів/послуг, операції з постачання яких є об’єктом оподаткування ПДВ, то безоплатну передачу такої рекламної продукції слід розглядати як окрему операцію з постачання товарів, яка відповідно до п. 185.1 ПКУ є об’єктом оподаткування. Відповідно за такою операцією платник зобов’язаний визначити податкові зобов’язання виходячи з бази оподаткування ПДВ, визначеної згідно з п. 188.1 ПКУ.
Отже, виходить, що на думку податківців, відбитися від необхідності нарахування ПДВ-зобов’язань під час безоплатних роздач можна лише шляхом доведення того, що вартість безоплатно переданих товарів потрапила до бази обкладення ПДВ інших товарів/послуг (тобто є, по суті, складовою їхньої собівартості). Проте, навряд чи це можливо в цьому разі.
У зв’язку з цим очевидно на такі безоплатні роздачі треба складати дві податкові накладні:
При цьому додатково нараховувати в такому разі ще й компенсуючі податкові зобов’язання з ПДВ згідно з пп. «г» п. 198.5 ПКУ не треба (див. ІПК ДПСУ від 23.07.2020 №3020/ІПК/99-00-05-05-02-06, ІПК ГУ ДПС у Львівській області від 30.06.2020 №2607/ІПК/13-01-04-01-10)
До речі, схоже, такий порядок оподаткування податківці готові застосовувати й до безкоштовних роздач рекламних матеріалів (листівок, буклетів). Принаймні на це вказують окремі ІПК (скажімо, від 03.11.2017 №2510/6/99-99-15-03-02-15/ІПК). Але суд з цього приводу на боці платників. Припустимо, в рішенні Запорізького окружного адмінсуду від 10.03.2023 у справі №280/7121/22 зазначалося:
розповсюджена у рекламній продукції інформація про особу має на меті проінформувати споживачів реклами та сформувати у них інтерес щодо такої особи. Матеріальні носії реклами є виключно засобами розповсюдження інформації про особу, тому рекламна продукція не може бути використана споживачем інакше ніж як джерело інформації (тобто в будь-яких операціях). Через це безоплатна роздача учасникам (покупцям) під час проведення рекламно-маркетингових заходів рекламної продукції, не є операціями з безоплатного надання товарів, про які йдеться у пп. «а» пп. 14.1.13 ПКУ. А відтак не є операціями з продажу (реалізації) товарів, про які йдеться у пп. 14.1.202 ПКУ.
Єдиний податок
Рекламні акції та рекламні роздачі товарів – це, по суті, витрати платників єдиного податку. Вони жодним чином, як ми вже вказували, не впливають на бухдоход. Тому такі операції взагалі не впливають на оподаткування єдинників (п. 292.1 ПКУ).
Податок на доходи / військовий збір
Питання щодо необхідності сплати податку на доходи та військового збору може виникнути лише у випадку роздачі фізособам товарів під час рекламної акції. Та й то тільки за умови можливості їхньої персоніфікації. Тобто, якщо, скажімо, мова йде про роздачу на вулиці всім підряд перехожим рекламних товарів, то звичайно, що в такому разі не може бути й мови про оподаткування таких роздач. Адже немає можливості ідентифікації обдарованих. Погоджуються з цим й перевіряльники. Так, в категорії 103.23 ЗІР з цього приводу вказано:
Якщо під час проведення рекламної акції здійснюється розповсюдження рекламного товару, а споживачами реклами є невизначене коло платників, то вартість такого товару не розглядається як дохід фізичних осіб – споживачів таких рекламних заходів та, відповідно, не є об’єктом оподаткування податком на доходи.
Якщо ж отримувачів рекламних товарів можна чітко ідентифікувати, то в такому разі застосовуємо пп. 165.1.39 ПКУ. Він дозволяє вивести із складу оподатковуваних податком на доходи негрошові подарунки, вартість яких у 2025 році не перевищує 2000 грн з розрахунку на місяць. Із цієї ж суми не утримують і військовий збір (пп. 1.4 п. 161 підрозділу 10 р. ХХ ПКУ).
Щоправда, навіть в такому разі доведеться відображати інформацію про виплачений неоподаткований доход у формі №4 ДФ до Об'єднаного розрахунку, застосовуючи ознаку доходу «160».
Якщо вартість рекламного подарунку фізособам більше 2000 грн (це, звичайно, малоймовірно, проте можливо, наприклад, у випадку презентів важливим клієнтам), то в такому разі підприємство, як податковий агент, із суми перевищення має утримувати податок на доходи (із застосуванням натуркоефіцієнту із п. 164.5 ПКУ) та військовий збір. Підкреслювали це й податківці в ІПК від 01.04.2025 №1756/ІПК/99-00-24-03-03 ІПК.
У формі № 4 ДФ до Об’єднаного розрахунку такий оподатковуваний «вершок» рекламних подарунків показують з ознакою доходу «126».
Єдиний внесок
Його тут в жодному разі бути не може. Погоджуються з цим й податківці. Так, наприклад, в ІПК від 12.12.2024 №5673/ІПК/99-00-24-03-03 ІПК вони підкреслювали, що безкоштовна передача брендованої продукції фізособам, зокрема, працівникам, а також потенційним клієнтам та партнерам в рамках організації корпоративних заходів і рекламних кампаній не є базою нарахування єдиного внеску.
Акцизний податок
Якщо часом у Вас під час рекламної кампанії виникне потреба в роздачі алкогольної продукції, то знайте, у категорії 114.02 ЗІР податківці з цього приводу вказували, що в такому разі податкові зобов’язання із акцизного податку не виникають.
Своєю чергою, у категорії 113.03 ЗІР контролери вказували, що таку операцію (тобто із безоплатної роздачі алкогольних напоїв) підприємство може здійснювати тільки за наявності ліцензії на право роздрібної торгівлі алкогольними напоями.
Шаблони та зразки документів:
План проведення рекламного заходу
Звіт про розміщення рекламних матеріалів
Акт приймання-передачі товарно-матеріальних цінностей (рекламна акція)
Наказ про проведення рекламної акції
Положення про рекламні акції та маркетингові заходи
Читайте більше:
Розрахунок ціни за годину рекламної роботи: основні критерії
Розміщення орендарем реклами на фасаді : чи є ризики для орендодавця
Роздача рекламних матеріалів на міжнародній виставці закордоном: ПДВ та прибуткові наслідки
КМУ постановою від 21 жовтня 2026 року №1306 визначив тарифні розряди для працівників ДУ «Центр клінічної якості та безпеки МОЗ України». Для керівника, начальників відділів, завідувачів секторів і фахівців установи встановлено відповідні тарифні розряди за Єдиною тарифною сіткою. Крім того, під час визначення граничних посадових окладів застосовуватиметься додатковий коефіцієнт підвищення 3
Хочемо проводити річну інвентаризацію. ТОВ має лише директора. Але має договір із консалтинговою фірмою, яка надає послуги бухобліку. Чи можуть працівники консалтингової фірми бути у складі інвентаризаційної комісії, та як це оформити?
З метою оподаткування податком на доходи фізичних осіб вартості земельної ділянки, як об’єкта подарунку (спадщини), застосовується оціночна вартість, яка визначається за допомогою експертної грошової оцінки земельної ділянки
Президент вніс до Верховної Ради законопроєкти про продовження воєнного стану та загальної мобілізації ще на 90 днів – до 29 січня 2027 року. ВРУ проголосувала за продовження воєнного стану та загальної мобілізації загалом і в цілому

Учасники бойових дій мають право на дострокову пенсію за віком: чоловіки – після досягнення 55 років за наявності щонайменше 25 років страхового стажу, жінки – з 50 років за стажу не менше 20 років. Таку пенсію можуть призначити незалежно від того, чи продовжує людина працювати або проходити військову службу. Також законодавство передбачає право на достроковий вихід на пенсію для окремих категорій членів сімей загиблих захисників

Державна податкова служба надала роз'яснення щодо специфіки оподаткування, подання звітності та підтвердження легальності доходів ФОП третьої групи єдиного податку, які призвані на військову службу під час мобілізації, але продовжують провадити господарську діяльність та отримувати дохід
Питання щодо дотримання вимог Повітряної тривоги : 1. Чи потрібно, щоб працівники, які працюють дистанційно, були запрошені на нараду/збори колективу, для ознайомлення під підпис з наказом про порядок роботи під час тривог та інструкціями? 2. Діяльність підприємства знаходиться за двома адресами, в одному місці працюють структурні підрозділи, за іншою адресою працює адмінкорпус. Як потрібно правильно організувати оформлення документів і ознайомлення працівників і робітників під підпис з Наказами про порядок роботи під час тривог? 3. Адмінкорпус працює в офісі, який розташований в бізнес -центрі( в якому укриття немає), як оформити документи в такому випадку і чи потрібно організовувати укриття до 04.12? 4. Чи є інформація, щодо дотримання технічних норм при створенні на території підприємства спеціальних зон (наприклад, правило «двох стін» або укріплені внутрішні приміщення без вікон)?
Е–лікарняний є основним документом, що підтверджує тимчасову непрацездатність працівника. Він формується на основі електронного медичного висновку лікаря та відображається в особистому кабінеті роботодавця на вебпорталі Пенсійного фонду України. Оплата е–лікарняного здійснюється після набуття ним статусу «Готовий до сплати», зазвичай через 7 днів після відкриття
Запуск еАкцизу знову переносять. Спочатку повноцінне запровадження Електронної системи планували з 1 січня 2026 року. Законом України від 03.12.2025 №4698-IX (далі – Закон №4698) цей строк перенесли на 1 листопада 2026 року. Тепер прийнятий 13.10.2026 Закон за законопроєктом №15532 від 21.08.2026 передбачає другу зміну дати запуску – на 1 липня 2027 року. Станом на 17.10.2026 у картці законопроєкту №15532 зазначено статус «Готується на підпис». Нові строки ще не набрали чинності. Нижче розглядаємо строки, передбачені прийнятим документом; до набрання ним чинності діють попередні норми
Чи потрібно утримувати ПДФО з вартості спецодягу, якщо працівник звільняється та не повертає його роботодавцю? За нормами Податкового кодексу України вартість спеціального та форменого одягу, наданого працівнику в тимчасове користування, за загальним правилом не включається до оподатковуваного доходу. Проте якщо працівник припиняє трудові відносини й не повертає спецодяг, спецвзуття або інші засоби індивідуального захисту, граничний строк використання яких ще не настав, їхня вартість включається до місячного оподатковуваного доходу працівника
Підприємство отримує та оплачує послуги з охорони, водопостачання. Якою датою постачальник повинен виписати ПН: датою оплати чи останнім днем місяця, якщо оплата проводиться в поточному місяці за поточний місяць?
Із 22:00 23 жовтня до 08:00 26 жовтня 2026 року реєстри Мін’юсту тимчасово не працювали через планове технічне обслуговування. Через це частина послуг у Дії та ЦНАПах також була недоступною, зокрема реєстрація, зміна чи закриття ФОП і ТОВ, отримання окремих довідок, а також послуги, пов’язані з військовим обліком і бронюванням. За повідомленнями НАІС і Дії доступ до послуг відновлено
Доопрацьована редакція змін до правил бронювання та визначення критично важливих підприємств, ухвалена Урядом 23 жовтня, суттєво відрізняється від проєкту від 9 жовтня. Зокрема, граничний рівень бронювання для ОПК та енергетики підвищили з 85% до 95%, а запропоноване зниження квоти для підприємств тепло-, водопостачання та поводження з відходами прибрали. Водночас уточнили повноваження й строки роботи Координаційного центру, підстави для відмови та скасування статусу критично важливого підприємства. Розглянемо ключові відмінності двох редакцій
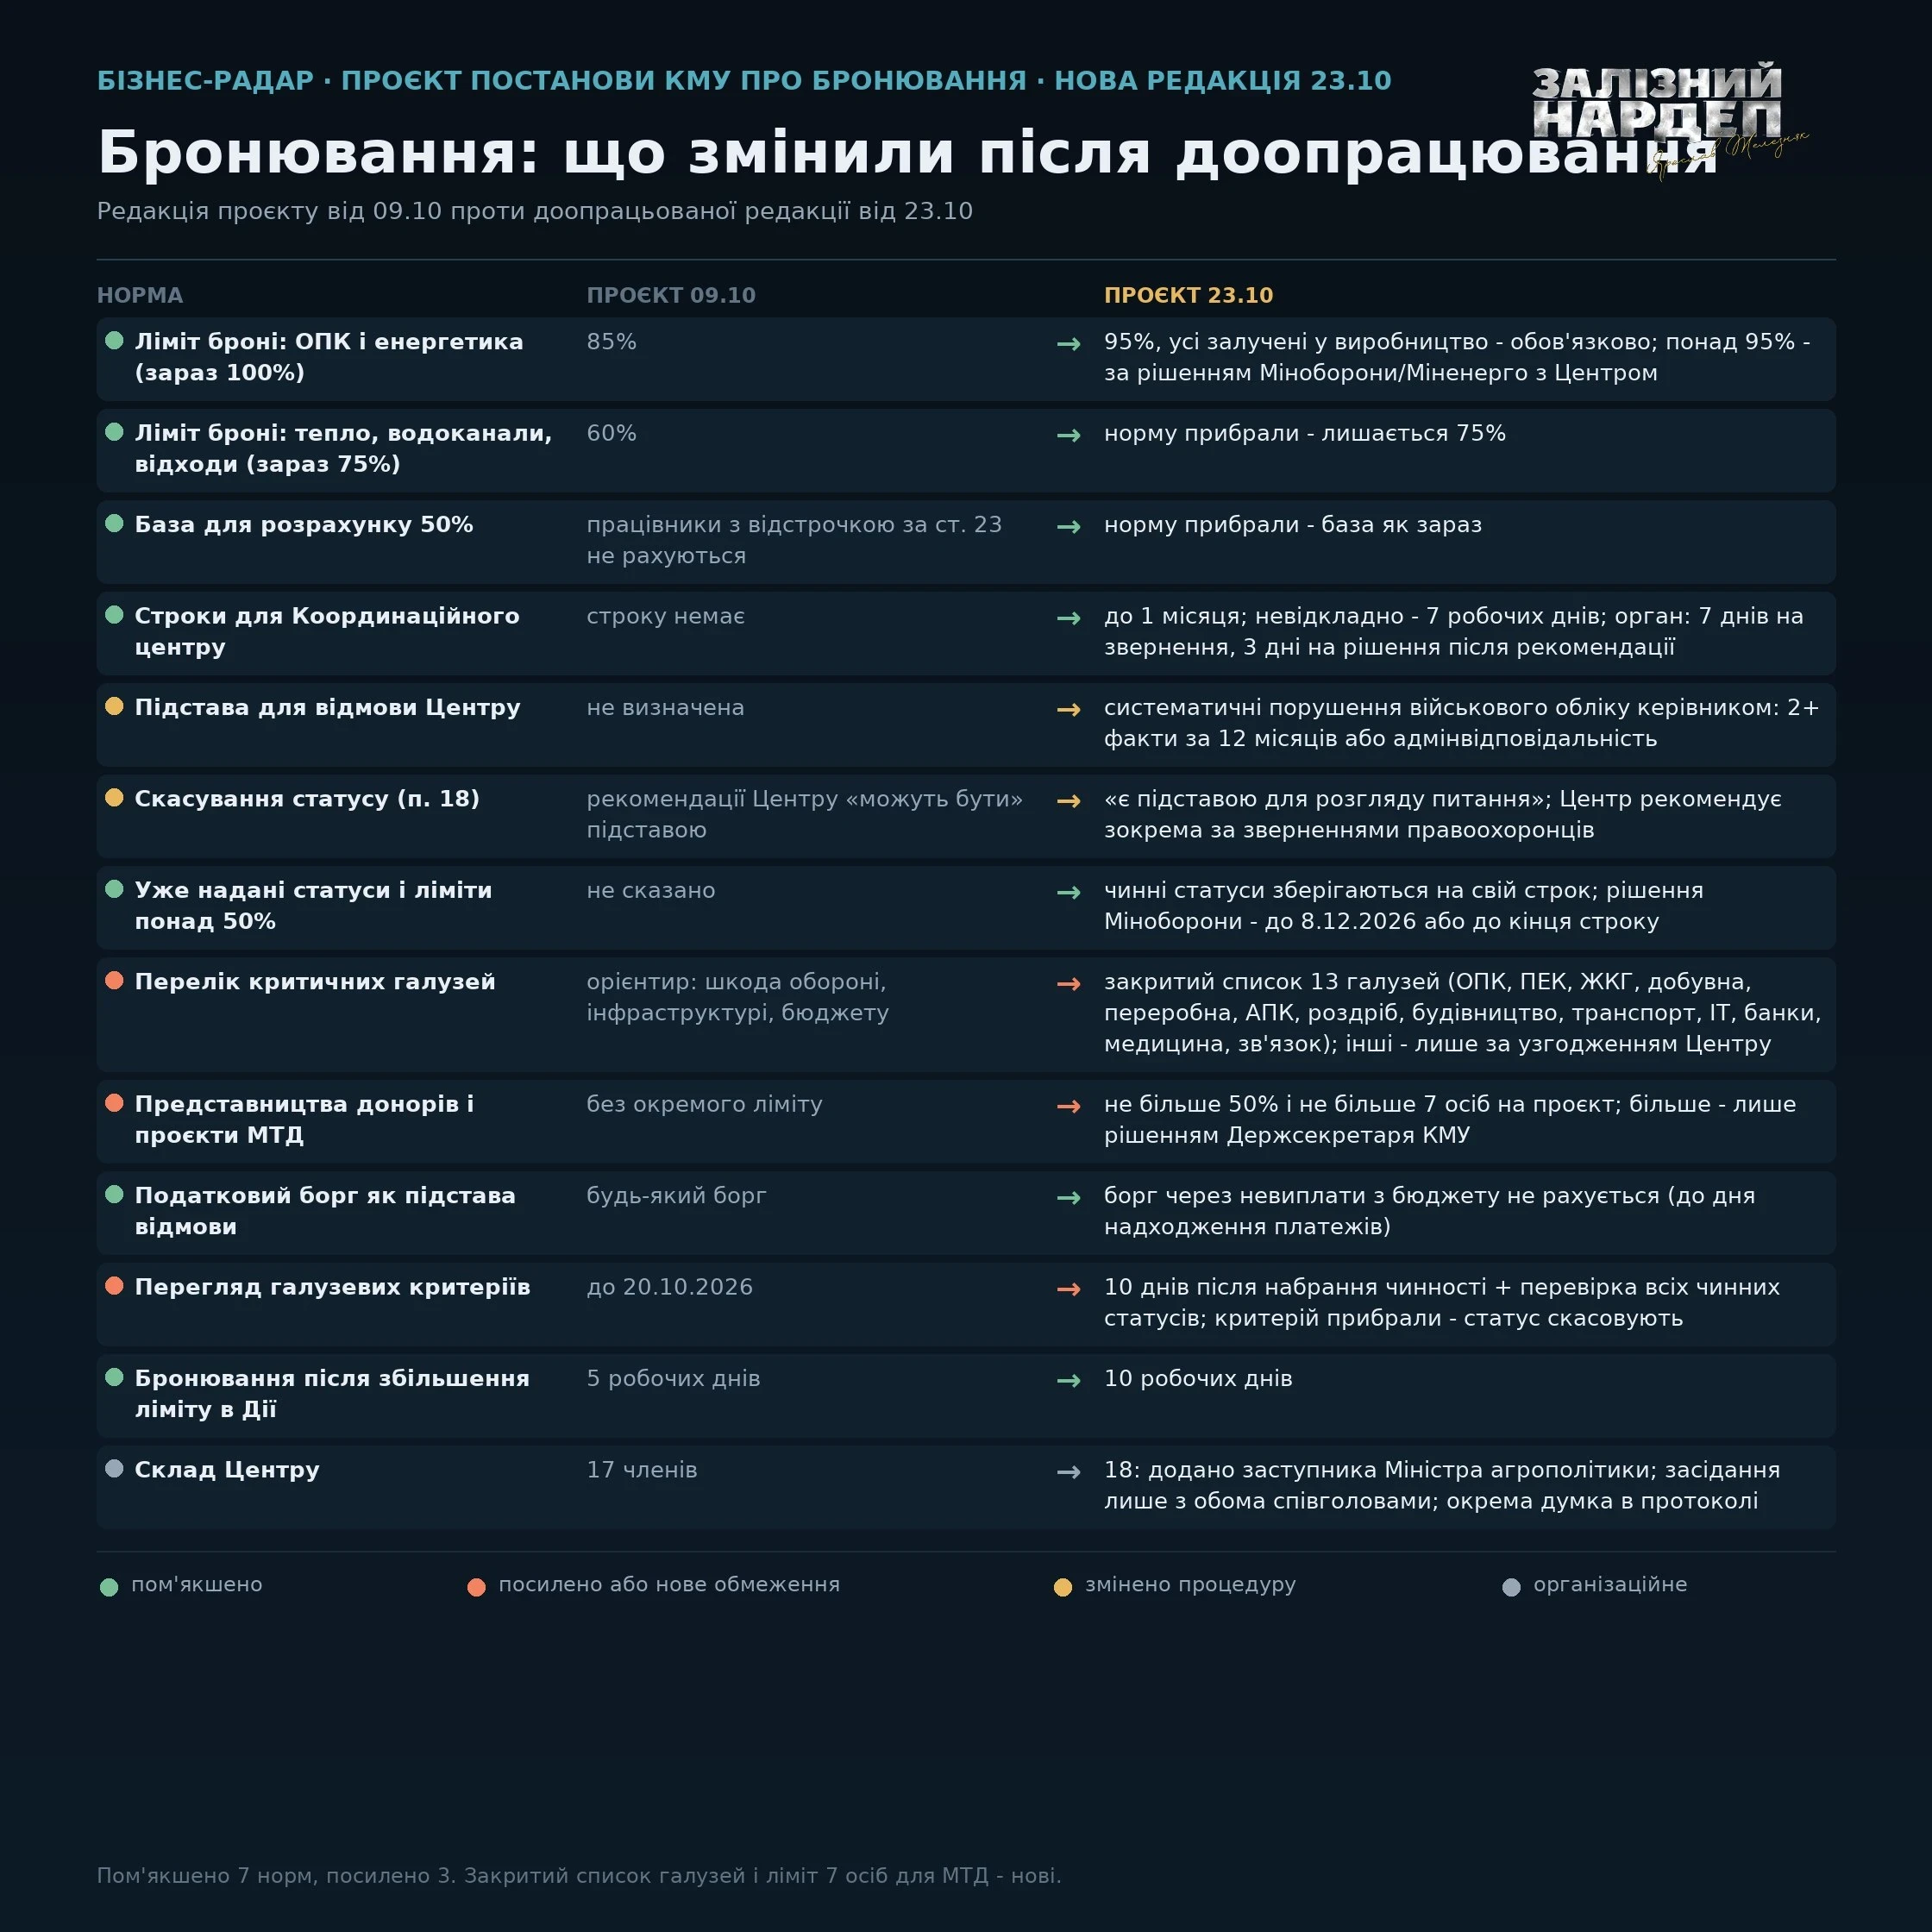
Уряд змінює правила бронювання працівників і визначення критично важливих підприємств. Центральні органи виконавчої влади та обласні військові адміністрації мають протягом 10 днів після набрання чинності змінами переглянути галузеві й регіональні критерії критичності. Їх погоджуватиме новостворений Координаційний центр з організації бронювання. Раніше наданий статус критично важливого підприємства не скасовуватимуть автоматично, однак якщо критерій, за яким його отримали, буде скасовано, підприємство може втратити цей статус. Розповідаємо, що це означає для бізнесу та на що звернути увагу
В Україні ухвалили новий Закон «Про оцінку майна», який має наблизити оціночну діяльність до міжнародних і європейських стандартів. Документ передбачає єдині правила оцінювання майна, оновлення системи професійної підготовки оцінювачів, посилення контролю якості та запровадження механізмів досудового врегулювання спорів. Також зміняться правила оцінки землі й нерухомості, судових експертиз і підтвердження кваліфікації фахівців. Закон набирає чинності наступного дня після опублікування, а основна частина його положень вводиться в дію через 18 місяців
Податкова не може вимагати всі документи бізнесу за будь-якого контакту. Обсяг інформації, яку потрібно надати, залежить від того, чи отримали ви письмовий запит ДПС, фактична перевірка відбувається на торговій точці чи призначено документальну перевірку. Розбираємо, які документи податківці мають право вимагати на кожному етапі, як перевірити законність перевірки та коли можна відмовити в допуску інспекторів. А також – які помилки можуть призвести до штрафів або арешту майна