☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
Статистичні звіти
01.01.2026
Статистичний звіт за формою №5-НО (квартальна): інструкція
З’ясуємо кому, в які строки та спосіб звітувати за формою №5-НО (квартальна). Також підкажемо, як заповнити Звіт про виконання державних контрактів (договорів) на науково-дослідні, дослідно-конструкторські та інші роботи оборонного призначення за закритими закупівлями. Зорієнтуємо, що буде за неподання цього статзвіту
Хто подає Звіт за формою №5-НО (квартальна)
Квартальний звіт про виконання державних контрактів (договорів) на науково-дослідні, дослідно-конструкторські та інші роботи оборонного призначення за закритими закупівлями за формою №5-НО (далі – Звіт) подають центральні органи виконавчої влади, інші державні органи – державні замовники у сфері оборони, яким постановою КМУ затверджені оборонні закупівлі за закритими закупівлями, крім напрямів: закупівля, ремонт та модернізація озброєння, військової та спеціальної техніки.
На замітку! Звіт подають відповідно до постанови КМУ щодо оборонних закупівель за закритими закупівлями на поточний рік
Які строки подання Звіту за формою №5-НО (квартальна)
Звіт подають не пізніше 15-го числа місяця, наступного за звітним періодом.
Якщо цей день припадає на вихідний або святковий день, то Звіт подають у перший робочий день після нього.
Увага! Не пропустити жоден дедлайн та уникнути штрафів за прострочки допоможе наш зручний сервіс «Календар бухгалтера». З ним отримаєте усю звітність та платежі в одному місці: на тиждень, місяць і навіть рік!
Куди подавати Звіт за форма №5-НО (квартальна)
Підприємства подають Звіт територіальному органу Державної служби статистики України за своїм місцезнаходженням.
Яка відповідальність за неподання Звіту за формою №5-НО (квартальна)
Порушення порядку подання або використання даних державних статистичних спостережень тягне за собою відповідальність згідно зі ст. 186-3 Кодексу про адміністративні правопорушення (КпАП).
Так, за неподання органам статистики Звіту або подання його з недостовірними даними, не в повному обсязі, не за формою, передбаченою звітно-статистичною документацією, чи із запізненням загрожує штраф:
- від 10 до 15 нмдг (від 170 до 255 грн);
- від 15 до 25 нмдг (від 255 до 425 грн) – за повторне вчинення правопорушення особою, на яку вже накладали адмінстягнення протягом року.
На замітку! Для накладення стягнення на особу, винну у неподанні Звіту, органам статистики не потрібно звертатися до суду (ст. 244-3 КпАП)
Форма, за якою звітують про контракти на науково-дослідні роботи оборонного призначення
Про виконання державних контрактів (договорів) на науково-дослідні, дослідно-конструкторські та інші роботи оборонного призначення за закритими закупівлями звітують за формою, затвердженою наказом Держстату від 10.04.2024 №109.
Завантажити бланк:
Який порядок заповнення Звіту за формою №5-НО (квартальна)
Для правильного заповнення Звіту скористайтеся роз’ясненням Держстату від 02.06.2023 №19.1.2-12/16-23.
Як виправляти помилки у Звіті за формою №5-НО (квартальна)
Під час виправлення помилок у статистичній звітності фахівці Держстату рекомендують керуватися положеннями, зокрема:
- Закону України «Про офіційну статистику» від 16.08.2022 №2524-IX (п. 4 ч. 1 ст. 17);
- Положення про Державну службу статистики України, затвердженого постановою КМУ від 23.09.2014 №481;
- Порядку подання е-звітності до органів держстатистики, затвердженого наказом Держстату від 12.01.2011 №3 (далі – Порядок №3);
- Інструкції про порядок виправлення звітних даних у випадках виявлення приписок та інших перекручень у державній статистичній звітності, затвердженої наказом Мінстату від 10.05.1994 №94 (втратила чинність 10.07.2015, але деякі її положення застосовні на практиці).
Зважаючи на зазначені акти та напрацьовану практику, наведемо алгоритм дій, якщо ви виявили помилку у поданій статистичній звітності.
Самостійне виправлення помилок до граничного терміну подання звітності
Щодо виправлення помилок, виявлених безпосередньо респондентом маємо лише роз’яснення Держстату у листі від 20.02.2017 №09.3-07/33-17. Так, якщо ви виявили помилки у поданих статзвітах, зверніться до органу статистики та з’ясуйте, чи потребують вони виправлення.
На замітку! Врахує орган статистики виправлені дані або ні, залежить від того, коли подаєте новий звіт (до чи після оприлюднення ним статданих) і зважаючи на суттєвість виявленої помилки, її впливу на узагальнену інформацію по країні/регіону
Якщо орган статистики погодить внесення виправлень, то подавайте нові звіти разом із поясненнями щодо причин виправлень.
Якщо надішлете кілька примірників одного е-звіту (у разі виправлення, неотримання першої квитанції тощо), то оригіналом вважатиметься саме останній звіт (п. 3.8 розд. III Порядку №3).
Увага! До закінчення граничного терміну подання звітності ви можете подавати виправлені форми необмежену кількість разів. Оригіналом вважатиметься останній надісланий звіт
Виправлений звіт подавайте Держстату згідно з Порядком №3.
Виправлення помилок після прийняття звіту органами статистики
Якщо після прийняття звіту органи статистики виявлять невідповідності або помилки, вони можуть надіслати вам квитанцію-повідомлення про необхідність повторного подання звіту з виправленнями (п. 6.3 розд. VI Порядку №3).
Квитанція-повідомлення про необхідність повторного подання електронного звіту містить інформацію щодо:
- дати та часу відправлення квитанції-повідомлення про необхідність повторного подання електронного звіту;
- стислий зміст помилки, що потребує виправлення;
- термін подання виправленого звіту;
- дані посадової особи адресату звітності, що формує квитанції-повідомлення.
Виправлений звіт слід подати Держстату згідно з Порядком №3 та у встановлені в квитанції-повідомленні терміни.
Якщо не надішлете виправлену форму статистичної звітності та/або фінансову звітність у термін, зазначений у квитанції-повідомленні про необхідність повторного подання звіту, то форму статистичної звітності та/або фінансову звітність вважатимуть поданою недостовірною (пп. 6.3.3 розд. VI Порядку №3).
Виправлення помилок після оприлюднення статистичних даних
Після оприлюднення статистичних даних виправлення можливе лише у випадку суттєвої недостовірності даних.
У такому разі необхідно звернутися до органу державної статистики з письмовим поясненням причин внесення змін.
Детальнішу інформацію щодо виправлення помилок у статистичній звітності можна отримати на офіційному сайті Держстату.
Для більш детального ознайомлення з процедурою виправлення помилкових даних у статистичних звітах рекомендуємо переглянути також відео.
Як подавати Звіт за формою №5-НО (квартальна)
Починаючи з 1 січня 2023 року статистичні звіти подають винятково в електронній формі (ч. 4 ст. 10 Закону України від 16.08.2022 №2524-IX «Про офіційну статистику»).
Зробити це можна через безкоштовний сервіс для електронного звітування «Кабінет респондента» за посиланням.
У поміч вам – покрокова інструкція «Як зареєструватися в Кабінеті респондента від Держстату»
Матеріал за темою:
Відновлення подання статистичної звітності: ТОП 10 відповідей від Держстату
Шаблони та зразки документів:
ФОП
22.09.2026
ФОП-єдинник купує золото в злитках чи можна оплачувати їх із підприємницького рахунку, – ДПС
ФОП на третій групі єдиного податку може використовувати банківські метали у господарській діяльності як сировину для виробництва ювелірних виробів за умови дотримання вимог Податкового кодексу. Водночас законодавство про спрощену систему не містить прямої заборони на придбання єдинником банківських металів. Окреме питання виникає щодо способу оплати: чи можна придбати метали безпосередньо з підприємницького рахунку, чи кошти спочатку потрібно переказати на рахунок для власних потреб. Для остаточного визначення правомірності такої операції потрібне окреме роз’яснення НБУ з урахуванням правил використання рахунків ФОП
ПДВ
22.09.2026
Таблиця даних платника ПДВ: графи придбання і постачання заповнюють окремо, – ДПС
Під час заповнення Таблиці даних платника ПДВ важливо правильно розмежувати інформацію про придбання та постачання. В одному рядку Таблиці одночасно заповнювати графи щодо придбання (отримання) та постачання (виготовлення) не допускається
Заробітна плата
22.09.2026
Зарплату виплатили вчасно, а податки сплатили із запізненням: які штрафи та пеня
ФОП виплатив зарплату за липень місяць 05 серпня, виплатив аванс 20 серпня і виплатив зарплату 05 вересня. Всі податки сплатив 15 вересня 2026 року. Суми несплачених податків такі: липень ПДФО – 544,79, ВЗ 151,33, ЄСВ – 665,86, серпень ПДФО – 2610,00, ВЗ – 725,00, ЄСВ – 3190,00. Які штрафні санкції і яка пеня буде за таки порушення?
РРО / ПРРО, фіскальні чеки
22.09.2026
Реєстрація РРО: як правильно заповнити форму №1-РРО та що перевірити у №20-ОПП
Реєстрація РРО передбачає не лише подання заяви за формою №1-РРО, а й правильне зазначення даних про господарську одиницю, де використовуватиметься касова техніка. Перед поданням заяви потрібно переконатися, що відповідний об’єкт уже відображений у формі №20-ОПП. Особливу увагу слід приділити ідентифікатору об’єкта оподаткування: він має збігатися у формах №1-РРО та №20-ОПП

ПДВ
22.09.2026
ПДВ для ФОП: поріг обов’язкової реєстрації хочуть встановити на рівні 85 тис. євро
Україна має адаптувати правила реєстрації платників ПДВ до вимог Європейського Союзу, що може вплинути і на оподаткування ФОП. За словами заступниці міністра фінансів Світлани Воробей, для обов’язкової реєстрації пропонується встановити поріг на рівні 85 тис. євро в еквіваленті, а не 1 млн грн. Водночас конкретний механізм визначення порогу ще має бути закріплений у законодавстві
Судова практика
22.09.2026
Верховний Суд скасував рішення у справі щодо перевірки магазину без ідентифікації ФОП
Верховний Суд звернув увагу на вимоги до наказу про проведення фактичної перевірки платника податків. У розглянутій справі в наказі контролюючий орган зазначив лише комерційну назву магазину та його адресу, не вказавши конкретного суб’єкта господарювання, щодо якого надалі були оформлені результати перевірки. ВС наголосив, що комерційна назва торговельного об’єкта не може замінювати найменування платника податків у такому наказі
Бронювання, критичність
22.09.2026
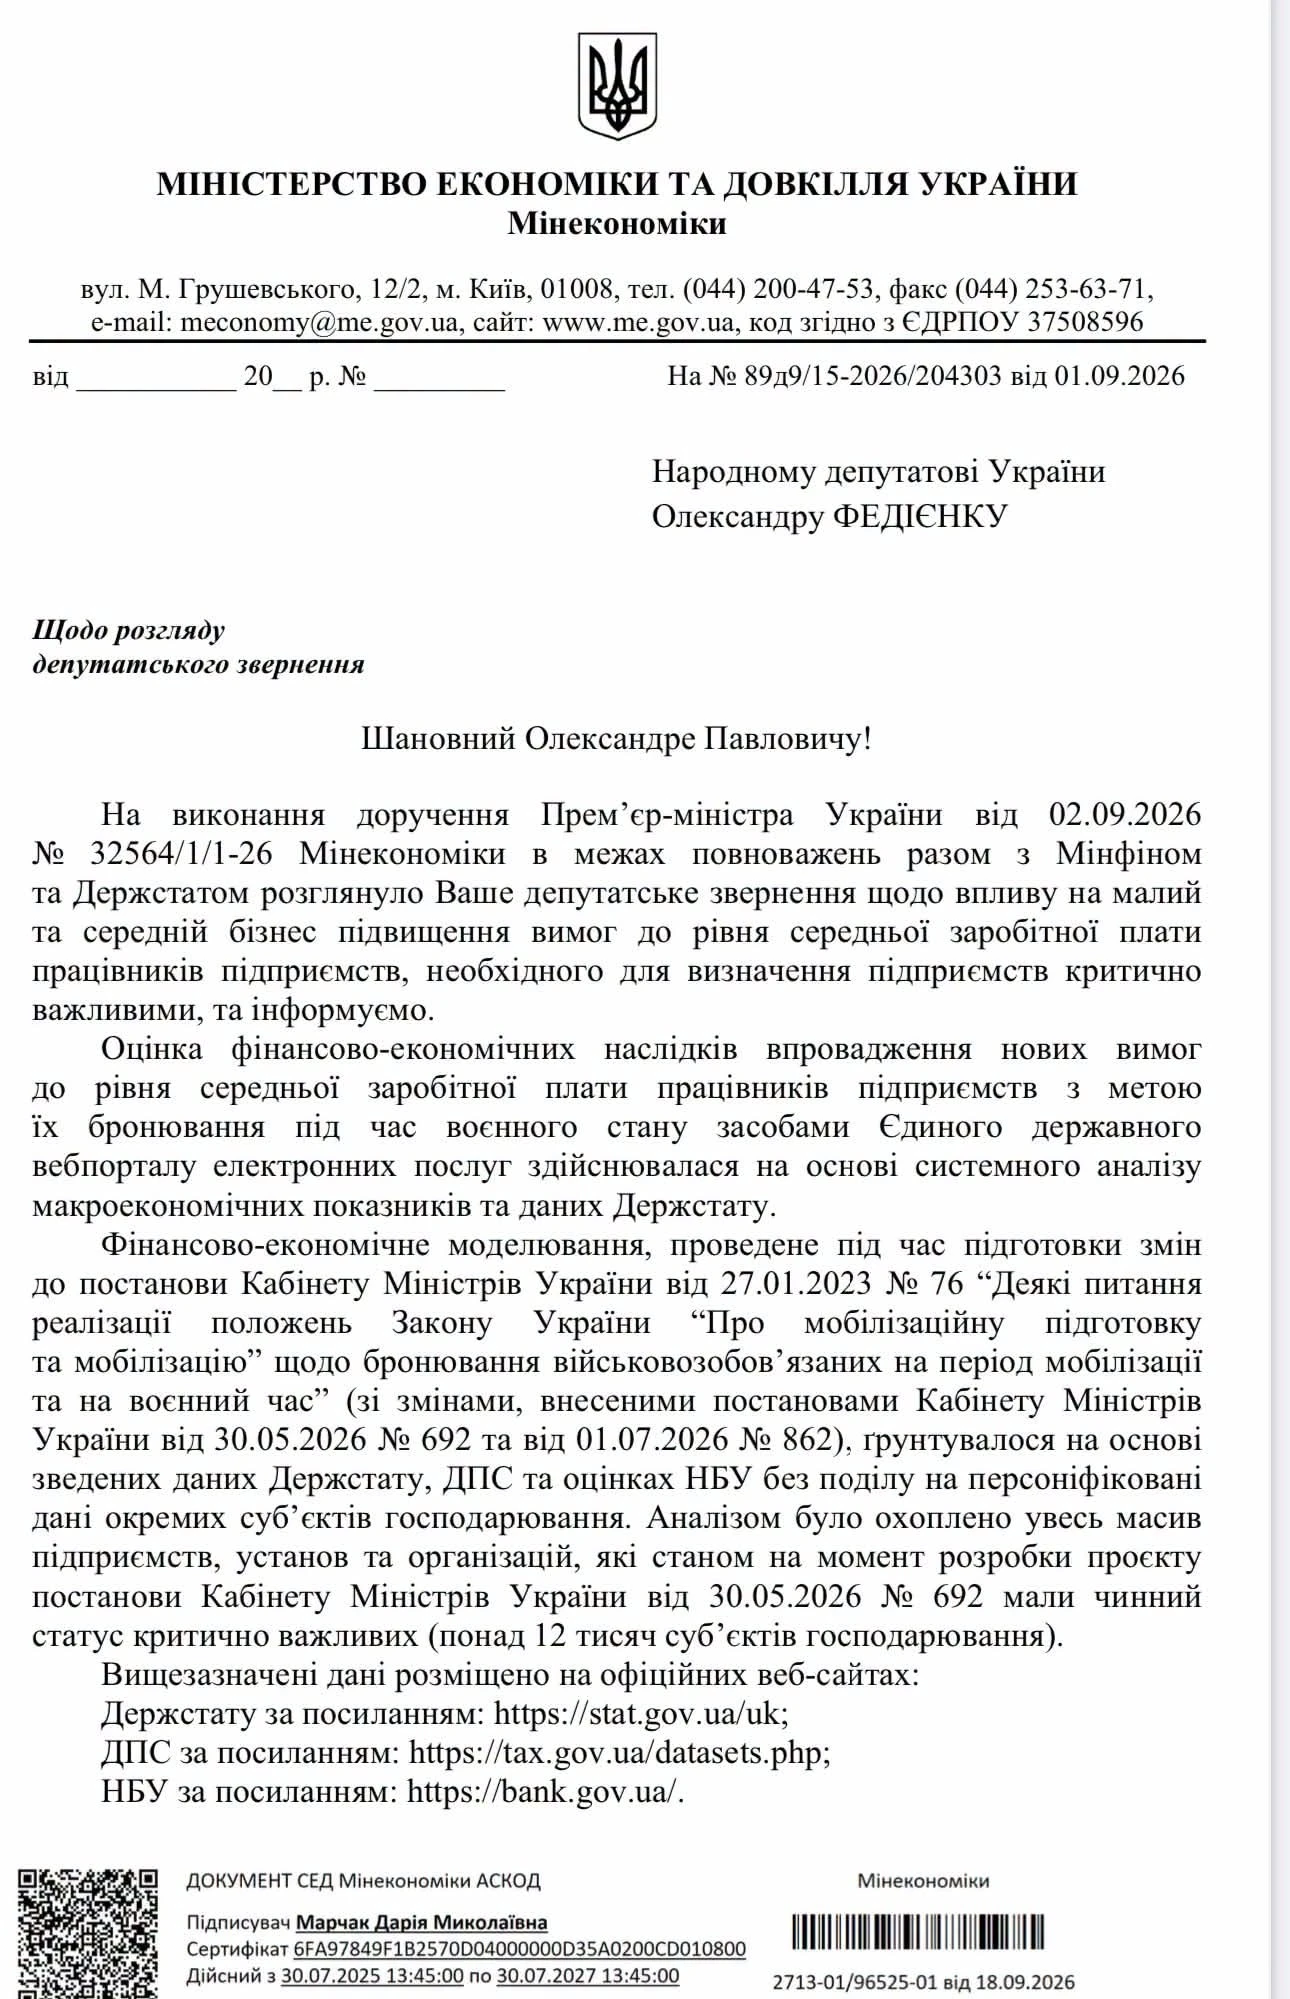
Зарплатний критерій для бронювання зріс до 3 мінзарплат: скільки підприємств втратить критичність, – лист Мінекономіки
З 1 вересня 2026 року для визначення підприємства критично важливим та для бронювання окремого працівника застосовується зарплатний критерій у розмірі трьох мінімальних заробітних плат. Такі зміни передбачені постановою КМУ №692. Мінекономіки заявляє, що під час підготовки змін проаналізувало понад 12 тисяч підприємств, які мали статус критично важливих, і не прогнозує масової втрати цього статусу. За оцінкою відомства, потенційно вимога щодо зарплати може вплинути на 3 – 5% бізнесу
ФОП
22.09.2026
Безоплатно отримані товари збільшують дохід ФОП: які правила діють у 2026 році
ФОПи на єдиному податку мають враховувати у складі доходу не лише кошти, отримані від реалізації товарів чи послуг. До оподатковуваного доходу також включається вартість безоплатно отриманих товарів, робіт або послуг, якщо вони відповідають визначеним Податковим кодексом критеріям. Для визначення вартості таких активів застосовуються звичайні ціни
Готівкові кошти, розрахунки
22.09.2026
Інвентаризація грошових коштів у касі та на рахунку: порядок проведення та облік
Інвентаризація грошових коштів у касі та на банківських рахунках: як провести перевірку, що має перевірити комісія, які документи оформити та як відобразити результати в бухгалтерському обліку. Розглядаємо порядок інвентаризації каси, перевірку залишків на рахунках, оформлення Акта, а також облік надлишків і нестач готівки
ЗЕД
22.09.2026
Рахунок української компанії в іноземному банку: чи потрібно повідомляти ДПС в 2026 році
Українські резиденти мають право відкривати рахунки в іноземних фінансових установах та проводити через них валютні операції. Податкове та валютне законодавство не встановлює для юридичних осіб – резидентів окремого обов’язку повідомляти ДПС про відкриття власного рахунку в іноземному банку. Також не потрібно окремо інформувати податкову про виконання зовнішньоекономічних контрактів через такий рахунок
Е-сервіс
22.09.2026
Бухгалтерський АІ-Консультант від 7eminar: що вміє і як з ним працювати
AI-Консультант 7eminar: як працює, що вміє та як користуватися контекстним режимом. Дізнайтеся, як ставити запитання, шукати статті, новини, документи й шаблони, зберігати чати в теках, друкувати та експортувати відповіді. Пояснюємо, як працює контекстний AI-Консультант для роботи з конкретними матеріалами 7eminar
Податкова та фінзвітність
22.09.2026
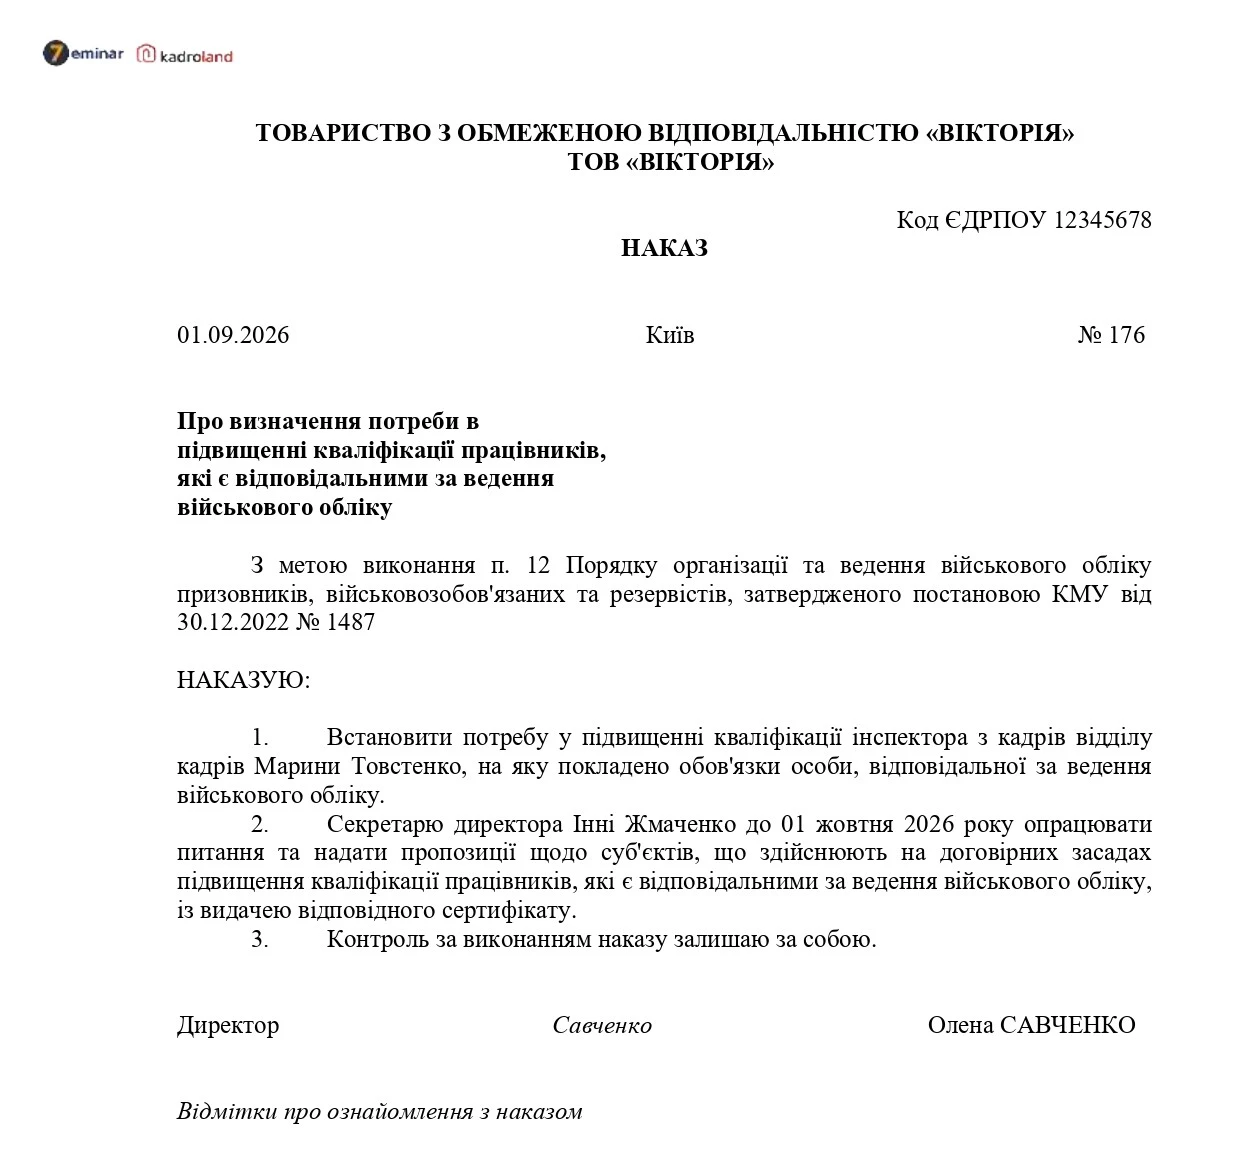
Немає головного бухгалтера: як підписувати податкову звітність КЕП та чи подавати заяву №1-ОПП
Податкова звітність в електронному вигляді повинна бути підписана КЕП посадових осіб платника податків у визначеній послідовності. Податківці пояснили, хто саме накладає підпис та електронну печатку, як це відбувається для юросіб, ФОП і фізичних осіб, а також що робити підприємству, якщо посада головного бухгалтера відсутня або вакантна та чи потрібно в такому випадку подавати заяву за формою №1-ОПП

Перевірки, штрафи
22.09.2026
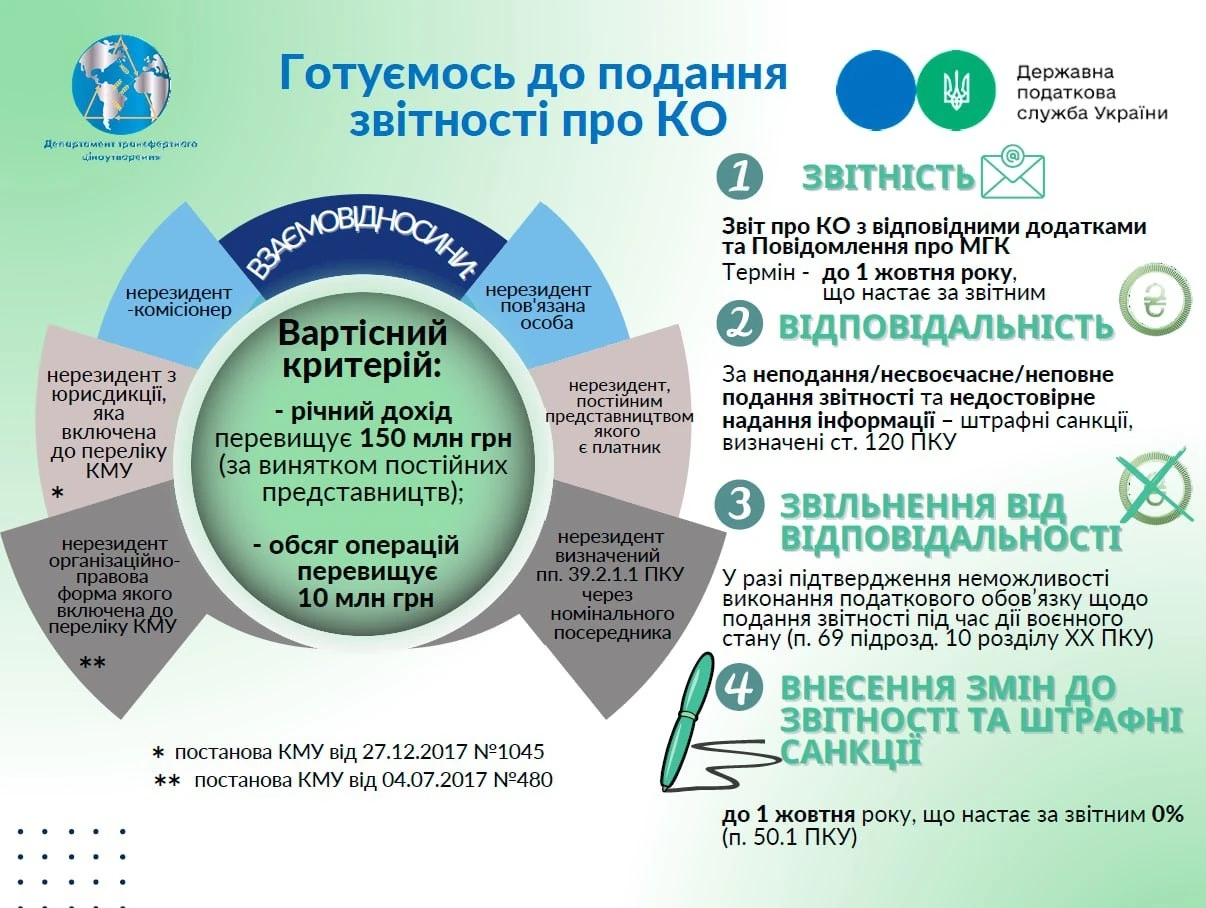
Штраф до 1 млн грн загрожує за неподання Звіту про контрольовані операції: ДПС
Податковий кодекс передбачає окремі штрафи за неподання або несвоєчасне подання Звіту про контрольовані операції та документації з трансфертного ціноутворення. Розмір санкцій залежить від характеру порушення та може визначатися як у фіксованій кількості прожиткових мінімумів, так і у відсотках від суми контрольованих операцій. Окремі штрафи передбачені й за подальше неподання документів після спливу встановленого строку. При цьому сплата штрафу не звільняє платника від обов’язку подати відповідний Звіт або документацію
Податкова та фінзвітність
22.09.2026
До 30 вересня слід подати Повідомлення про участь у МГК та Звіт про КО за 2025 рік
Платники податків, які здійснювали контрольовані операції, зобов’язані подавати звітність до 1 жовтня року, що настає за звітним. Відтак граничний термін подання Звіту про контрольовані операції та Повідомлення про участь у міжнародній групі компаній за 2025 рік – 30 вересня 2026 року