Експерт
Наталія КухтаКерівниця STUDIO7, консультантка у сфері бухгалтерського обліку та оподаткування


Плани перевірок ПФУ на IV квартал — уже в сервісі!
Плани областей ще оновлюються — перевіряйте сервіс регулярно!
4 грудня Верховна Рада ухвалила законопроєкт №9319, згідно якого ФОПи усіх груп на Єдиному податку та юрособи 3 групи сплачуватимуть військовий збір з 1 січня 2025 року
Законопроєктом №9319, який 4 грудня підтримано Парламентом в цілому, передбачено перенесення запровадження військового збору для ФОПів 1, 2, 3, 4 груп та юросіб 3 групи з 1 жовтня 2024 року на 1 січня 2025 року, аби уникнути початку дії закону «заднім числом».
На засіданні податкового комітету ВР 3 грудня 2024 року було узгоджено зміни до законопроєкту №9319 «Про внесення змін до Податкового кодексу України та деяких інших законодавчих актів щодо стимулювання розвитку цифрової економіки в Україні».
Ці зміни повинні виправити положення Закону України від 10.10.2024 №4015-ІХ, який набув чинності 1 грудня 2024 року і передбачав запровадження військового збору для спрощенців з 1 жовтня 2024 року.
Але Податковий комітет і депутати обіцяли виправити цю похибку. А Урядовий портал навіть давав роз’яснення до Податкового Кодексу, що нові ставки ВЗ почнуть діяти для ФОПів лише 1 січня 2025 року.
Сьогодні, 4 грудня 2024 року, Верховна Рада прийняла законопроєкту №9319 в цілому.
Дату початку сплати військового збору для ФОПів 1, 2, 3, 4 груп та юросіб 3 групи перенесено на 1 січня 2025 року.
А ще, як повідомляє Данило Гетманцев, вирішено наступні питання:
Також звільнюються від сплати військового збору всі ФОПи, які мобілізовані до Збройних Сил.
Крім того, змінами передбачено незастосування ставки 5% по доходах, які підлягають річному декларуванню за результатами 2024 року.
Тобто, для фізичних осіб ВЗ з доходів, визначених пунктом 162.1 ПКУ, що включаються до складу загального річного оподатковуваного доходу за 2024 рік та остаточний розрахунок податкового зобов’язання, який проводиться в поданій річній декларації про майновий стан і доходи (у тому числі з іноземних доходів), визначається за ставкою ВЗ у розмірі 1,5%.
Військовий збір не утримується із сум доходу від операцій з майном, доходу у вигляді вартості успадкованого чи отриманого у дарунок майна – якщо такі доходи не оподатковуються або оподатковується за нульовою ставкою ПДФО.
Військовий збір у розмірі 5% застосовується до доходів, що включаються до складу загального річного оподатковуваного доходу в річну декларацію про майновий стан і доходи, починаючи з 1 січня 2025 року.
ФОПи–«загальники» та особи, які здійснюють незалежну професійну діяльність, будуть також оподатковувати ВЗ свої чисті доходи за 2024 рік за ставкою 1,5%. А з 2025 рік для них ставка буде становити 5%.
Ще доопрацьований до другого читання законопроєкт передбачає багато змін в оподаткуванні для резидентів Дія.Сіті, зокрема, для резидентів Дія Сіті зі статусом стартапів скасовуються норми про незастосування пільгової ставки ПДФО 5% та мінімального ЄСВ до доходів спеціалістів Дія Сіті, якщо кількість таких осіб у резидента Дія Сіті становить менше 9 осіб.
Водночас передбачається запобіжник проти зловживань – якщо стартап не виконав критерії до завершення другого року перебування у статусі резидента Дія Сіті, то треба буде доплатити ПДФО та ЄСВ.
Передбачається звільнення від оподаткування податку на виведений капітал благодійної допомоги, наданої резидентами Дія Сіті на користь ЗСУ, скасування актів наданих послуг для гіг-спеціалістів.
Також запропоновано посилення «антикритеріїв» резидентства Дія Сіті на період дії воєнного стану та післявоєнний період.
Звісно, що всі ці норми почнуть діяти тільки після офіційного опублікування підписаного Закону.

Платник ПДВ може складати зведену податкову накладну на обсяг постачання послуг неплатникам ПДВ за місяць. Якщо отримані аванси перевищують вартість фактично наданих послуг, на суму такого перевищення складають окрему ПН, а послуги, за якими ПН уже була складена за першою подією, до зведеної не включають
Дата визначення доходу у ФОП на єдиному податку (далі – ЄП) регламентується не тільки нормою Податкового кодексу України (далі – ПКУ), але і в деяких ситуаціях роз’ясненнями ДПС. Ми розглянемо порядок визначення доходу у різних ситуаціях з урахуванням роз’яснень ДПС і ПКУ
Проєкт нового Трудового кодексу пропонує змінити підхід до оформлення надомної роботи та визначити її як окремий вид трудового договору. Серед запропонованих новел: чіткіші правила щодо робочого місця, а також можливість повної матеріальної відповідальності працівника за обладнання роботодавця, передане для надомної або дистанційної роботи
Напередодні 1 жовтня – Дня захисників і захисниць України роботодавці можуть придбати для працівників подарункові сертифікати. ДПС роз’яснила, що вартість такого подарунка в межах 25% мінімальної зарплати, встановленої на 1 січня 2026 року, не включається до оподатковуваного доходу, а сума перевищення оподатковується ПДФО та військовим збором як додаткове благо. Податківці також розглянули ситуацію, коли працівник одночасно отримує неоподатковуване добровільне медичне страхування
Комісія з розгляду скарг у сфері державної реєстрації скасувала відмову держреєстратора у проведенні державної реєстрації прав, оскільки на момент видачі довіреності попередній керівник мав необхідні повноваження. Сама зміна керівника юридичної особи не припиняє представництво за раніше виданою довіреністю, хоча новий керівник може перевірити такі довіреності та за потреби скасувати конкретну з них
ДПС роз’яснила, чи є хвороба, відпустка або відрядження посадової особи юридичної особи підставою для перенесення строків документальної планової, позапланової чи фактичної перевірки. Податківці зазначили, що ПКУ не передбачає такої можливості
Суди пояснили, від якої дати обчислюється строк давності для застосування штрафу за несвоєчасну сплату узгодженого грошового зобов’язання. Суди дійшли висновку, що 1095-денний строк починається з дня, наступного за днем фактичного погашення податкового боргу, тому штрафні санкції застосовані своєчасно
Податківці роз’яснили, що до припинення або скасування воєнного стану операції з постачання на території України наземних безпілотних систем певних товарних груп УКТ ЗЕД звільняються від оподаткування ПДВ. Пільга застосовується за умови постачання в межах державних оборонних контрактів або якщо кінцевими отримувачами є визначені законодавством оборонні та безпекові структури
Скільки робочих днів і годин у жовтні 2026 року? Розбираємо норму робочого часу за 5- та 6-денного робочого тижня, правила заповнення табеля, коди для відпусток, лікарняних, відряджень та типові помилки роботодавців

ВС погодився із заміною конкурсних кредиторів акціонером ПАТ, який погасив їхні вимоги після понад 19 років перебування товариства у процедурі банкрутства та без затвердженого плану санації. Суд зазначив, що за виняткових обставин до таких правовідносин може застосовуватися за аналогією ч. 3 ст. 528 ЦК України, а окрема угода між первісним і новим кредиторами для переходу прав не потрібна
Європейська Бізнес Асоціація запровадила механізм, за яким компанії-члени можуть представляти свої інтереси у взаємодії з органами влади через EBA, не реєструючись самостійно як окремі суб’єкти лобіювання
Довідку про факт оприбуткування та звіт про цільове використання товарів, ввезених із звільненням від оподаткування для оборонного виробництва, можна подати до ДПС на папері разом із супровідним листом або електронно через меню «Листування з ДПС» в Електронному кабінеті
Сервіс оренди MYFREEDOM Rent запровадив взаємну верифікацію власників житла та орендарів через Дія.Підпис. Після підтвердження особи повторно проходити верифікацію для наступних бронювань не потрібно протягом 90 днів
Як нарахувати зарплату працівникам із підсумованим обліком робочого часу? Розбираємо правила оплати основної зарплати, нічних годин, надурочних, індексації, доплати до МЗП та особливості розрахунку за графіком змінності
За 8 місяців 2026 року Держпродспоживслужба провела 140 позапланових перевірок правильності формування, встановлення та застосування тарифів на житлово-комунальні послуги. Порушення виявили у 88,6% випадків, за результатами перевірок надавачів послуг зобов’язали провести перерахунки та повернути споживачам 92,67 млн грн
Збереження документів – важлива складова управління підприємствами та організаціями. Проте рано чи пізно виникає необхідність знищити первинні документи, терміни зберігання яких спливли. У статті розглянемо, як правильно організувати цей процес із врахуванням законодавчих вимог. Адже дотримання встановленого порядку знищення документів забезпечить правову безпеку підприємства та уникнення ризиків під час перевірок
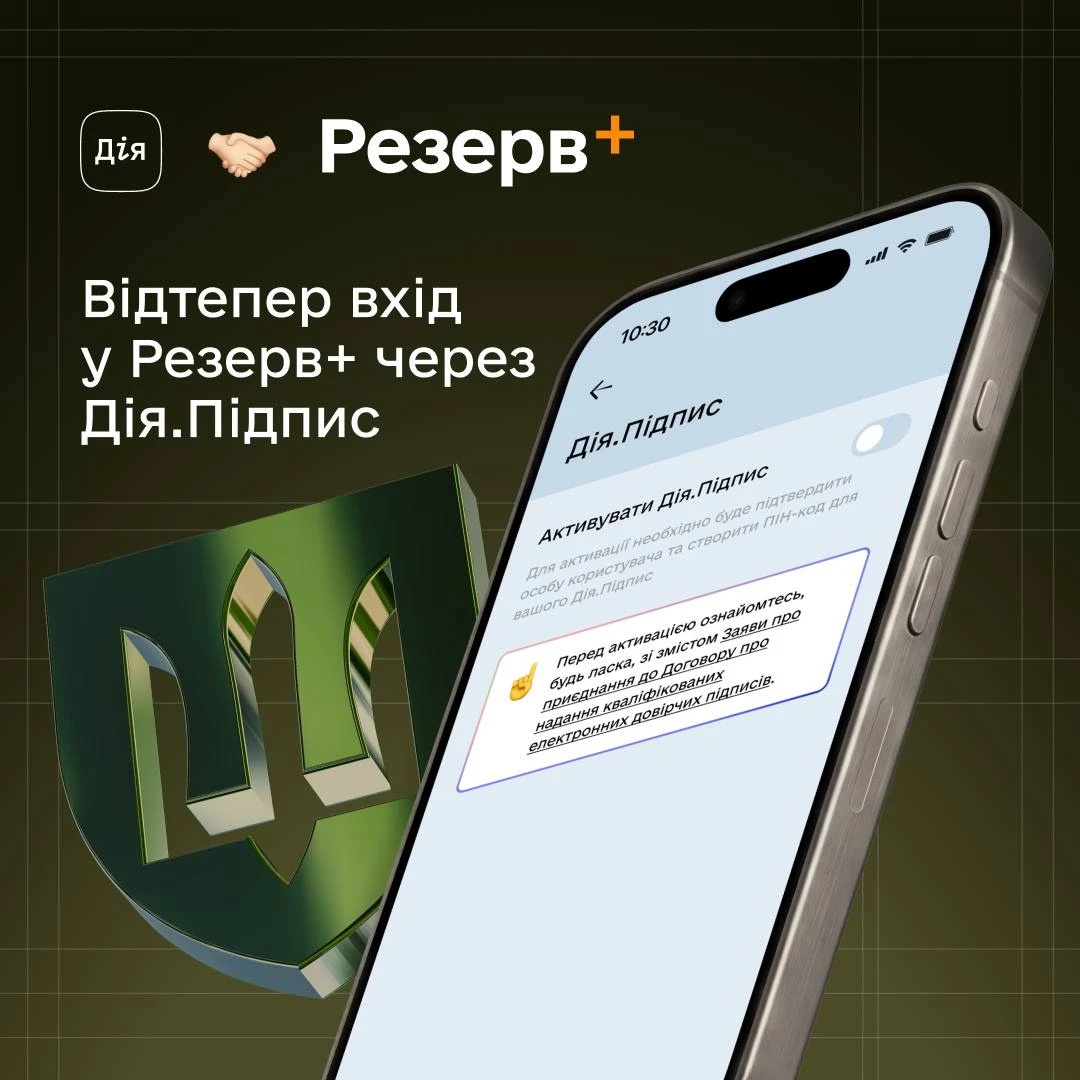
У Резерв+ з’явилася можливість авторизації через Дія.Підпис – на екрані входу потрібно обрати «Увійти через Дію», підтвердити авторизацію в застосунку Дія та повернутися до Резерв+. Водночас вхід через BankID залишається доступним, а для авторизації через Дію необхідний активний Дія.Підпис
При аналізі рахунку 209 звернула увагу, що різні ТМЦ оприбутковуються однією позицією «Канцтовари». Водночас у первинних документах та ПН зазначена конкретна номенклатура: папір офісний, реєстратори, папки, файли, маркери, текстові маркери, ручки, олівці, блокноти, степлери та інше канцелярське приладдя. Наскільки коректно об’єднувати різні ТМЦ в одну позицію, якщо номенклатура в обліку не відповідає первинним документам та ПН? Чи допустиме таке узагальнення та чи створює воно ризики при перевірці щодо підтвердження оприбуткування, списання ТМЦ та податкового кредиту з ПДВ?