

🚨КВЕД-2027: що зміниться для Вашого бізнесу?
Коди NACE 2.1-UA оновлено 08.10.2026! Дізнайтеся, який новий код відповідатиме Вашому КВЕДу
Юридичні особи часто орендують приміщення у фізичних осіб для ведення бізнесу. Такі ситуації потребують відповідного договірного оформлення і мають певні (досить часто негативні) податкові наслідки. Тож звернімо увагу на важливі правові та податкові акценти оренди нерухомості у фізичних осіб
Щоб орендувати нерухомість у фізичної особи необхідно укласти договір оренди, вказавши податковий статус сторін. Договір оренди укладають у письмовій формі (ст. 793 Цивільного кодексу України, далі – ЦКУ).
Договір оренди будівлі або іншої капітальної споруди (їх окремої частини) підлягає нотаріальному посвідченню, якщо строк договору становить 3 і більше років (ч. 2 ст. 793 ЦКУ). Поряд з цим правочин, який вчинений у письмовій формі, підлягає нотаріальному посвідченню лише у випадках, встановлених законом або домовленістю сторін (ч. 1 ст. 209 ЦКУ).
Тож обов’язково має бути нотаріально посвідчений договір оренди, який укладено на строк понад 3 роки або у договорі сторони передбачили обов'язкове нотаріальне посвідчення.
Зверніть увагу! Якщо власник нерухомості – іноземець, то він може її здавати лише через уповноважену особу – резидента за письмовим договором (пп. 170.1.3 Податкового кодексу України, далі – ПКУ)
Як про орендовані, так і про надані об’єкти оренди слід повідомити податковий орган (п. 8.4 Порядку обліку платників податків і зборів, затвердженого наказом Мінфіну від 09.12.2011 №1588). Для цього слід подати Заяву за формою № 20-ОПП. Докладніше про це читайте у публікації «Форма №20-ОПП: алгоритм заповнення та зразки».
Після підписання сторонами договору оренди нерухомого майна необхідно скласти акт його прийому-передачі. Цей документ фіксує факт передачі майна від орендодавця до орендаря. Якщо в договорі не зазначено інше, датою початку та закінчення дії договору вважається дата підписання акта. Підприємство може розробити власний шаблон акта, адже уніфікованої форми не визначено. Зокрема, можна скористатися нашим шаблоном акта приймання-передачі приміщень до договору оренди нежитлових приміщень.
Розмір орендної плати встановлюється договором і це зазвичай фіксована сума. Також договором може бути передбачено періодичність перегляду розміру плати.
Плата вноситься щомісячно, якщо інше не встановлено договором. Як правило, строк сплати – з 1 по 5 число місяця.
Наймач звільняється від плати за весь час, протягом якого майно не могло бути використане ним через обставини, за які він не відповідає (ч. 1 ст. 762 ЦКУ).
Для підтвердження надання послуг з оренди зазвичай складають акти наданих послуг.
У разі оренди нерухомого майна, яке належить фізичній особі, орендар (юридична особа) є податковим агентом.
Доходи від надання в оренду об’єктів нерухомості оподатковуються податковим агентом під час їх нарахування (виплати):
Об’єкт оподаткування за договором оренди нерухомості слід визначати виходячи з розміру орендної плати, зазначеної у договорі оренди, але не менше, ніж мінімальна сума орендного платежу за повний чи неповний місяць оренди (пп. 170.1.2 ПКУ).
Мінімальну суму орендного платежу визначають за Методикою, що затверджена постановою Кабміну від 29.12.2010 №1253. Суму орендного платежу за нерухоме майно обчислюють, виходячи з мінімальної вартості місячної оренди 1 квадратного метра загальної площі нерухомого майна за такою формулою:
П = З × Р, де
Якщо мінімальну вартість не встановлено чи не оприлюднено до початку звітного (податкового) року, об’єкт оподаткування визначають з огляду на розмір орендної плати, зазначений у договорі оренди.
ПДФО та ВЗ має бути сплачено одночасно з виплатою доходу при безготівковому перерахуванні орендної плати (пп. 168.1.2 ПКУ).
У разі готівкової виплати орендної плати ПДФО та ВЗ сплачують до бюджету протягом трьох банківських днів з дня, що настає за днем виплати орендної плати готівкою з каси (пп. 168.1.4 ПКУ).
Якщо ж дохід орендодавцю нараховується, але не виплачується орендарем, то ПДФО та військовий збір підлягають перерахуванню до бюджету податковим агентом протягом 30 календарних днів, що настають за останнім днем звітного місяця (пп. 168.1.5 ПКУ).
Юридична особа сплачує ПДФО та ВЗ до бюджету за своєю податковою адресою (пп. 168.1.2 ПКУ, ч. 2 ст. 64 Бюджетного кодексу України).
У додатку 4ДФ до Податкового розрахунку податковий агент відображає суму орендної плати з ознакою доходу «196».
У договорі оренди необхідно передбачити порядок оплати комунальних послуг, інтернету, телефону, охорони об’єкта нерухомості тощо. У випадках, коли договір на постачання відповідної послуги укладено між надавачем послуги і власником нерухомості, то рахунки про оплату наданих послуг виставляються на ім’я власника об’єкта нерухомості. Варіантів оплати таких послуг за рахунок орендаря може бути декілька.
Варіант 1. Включити до договору оренди окремий пункт про те, що комунальні платежі та оплата за інші послуги (інтернет, охорона тощо) не відшкодовуються окремо, а включені до складу орендної плати. Тобто орендар сплачує орендодавцю орендну плату, яка включає в себе витрати на спожиті комунальні та інші послуги, і не відшкодовує їх окремо.
Формулювання в договорі може бути наступним:
Сторони погоджуються, що всі витрати на комунальні послуги (електропостачання, водопостачання, водовідведення, опалення, вивезення побутових відходів тощо), пов’язані з користуванням орендованим приміщенням, враховані у складі орендної плати.
В такому випадку орендар в платіжній інструкції вказує, що це оплата орендної плати згідно договору оренди.
Однак у такому разі слід врахувати, що під час виплати орендної плати орендар як податковий агент з усієї суми утримує ПДФО (18%) та ВЗ (5%). Тож частина коштів, які мають відшкодовувати комунальні та інші послуги, буде зменшена на суму ПДФО та ВЗ.
Тобто дохід орендодавця зменшиться.
Інша проблема полягає у тому, що не всі комунальні послуги оплачуються у фіксованій сумі (наприклад, водопостачання, електроенергія, опалення). Тож орендодавцю та орендарю доведеться постійно уточнювати суму орендної плати.
Варіант 2. Орендар відповідно до умов договору може окремо відшкодовувати орендодавцю вартість комунальних та інших послуг. У такому разі у договорі слід передбачити відповідні положення, які можна сформулювати, орієнтуючись на Примірний договір про відшкодування витрат балансоутримувача на утримання орендованого майна (у тому числі місць загального користування та прибудинкової території) та надання комунальних послуг орендарю (наказ ФДМУ від 05.09.2023 №1576).
Але є досить негативний податковий наслідок такого варіанту. ДПС наполягає на тому, що при відшкодуванні орендарю вартості комунальних та інших послуг орендодавець має утримати ПДФО та ВЗ як податковий агент. Про це було вказано в ЗІР, категорія 107.01.03:
…у разі якщо орендарем (юридичною особою або фізичною особою – підприємцем) виплачується на користь фізичної особи дохід у вигляді суми відшкодованих витрат, понесених на сплату комунальних послуг або орендар компенсує сплачені комунальні послуги власнику майна, то такий дохід включається до загального місячного (річного) оподатковуваного доходу фізичної особи з відповідним оподаткуванням.
Тобто сума відшкодування є оподаткованим доходом фізособи, з якого утримується ПДФО (18%) та ВЗ (5%) і який відображається в додатку 4ДФ Податкового розрахунку із ознакою доходу «126» як додаткове благо (пп. «ґ» пп. 164.2.17 ПКУ).
Варіант 3. Альтернативою є укладення орендарем прямих договорів з постачальниками комунальних послуг. У такому випадку в орендодавця не виникає об'єкта оподаткування.
Орендар укладає договори з відповідними постачальниками комунальних та інших послуг і самостійно оплачує вартість таких послуг від свого імені. З точки зору податкових наслідків для орендодавця такий варіант найбільш оптимальний, але на практиці власники нерухомості відносяться до такого варіанту дуже обережно, побоюючись ризиків для свого статусу власника нерухомості.
Шаблони та зразки документів:
Акт приймання-передачі послуг оренди
Договір оренди нежитлового приміщення
Додаткова угода до договору оренди квартири
Договір оренди житлового приміщення (квартири)
Договір оренди приміщення (комунальні в орендній платі)
Акт приймання-передачі приміщень до договору оренди нежитлових приміщень
Читати більше:
«Форма №20-ОПП: алгоритм заповнення та зразки»
ФОП і відшкодування комунальних платежів при оренді
Місячний Податковий розрахунок з ПДФО, ЄСВ та військового збору: як заповнити
Оренда, підряд та дивіденди в умовах нових ставок військового збору: пояснює ДПС
Платник здає в оренду частину своїх приміщень: нюанси заповнення повідомлення №20-ОПП
Довідники:
Чи можна оформити відпустку за власний рахунок за сімейними обставинами одним зведеним наказом для 10 співробітників, якщо вона їм надана в однаковий період?
Із 23 жовтня 2026 року Закон №4833-IX підвищив поріг заборгованості, за якого допускається звернення стягнення на єдине житло боржника, Із 170 тис. грн до понад 430 тис. грн у 2026 році. Водночас перевищення цієї суми не означає автоматичного вилучення квартири чи будинку: стягнення відбувається за встановленою законом процедурою
Пенсіонери зі статусом ВПО, які: фактично проживають на підконтрольній Україні території, повідомили про це Пенсійний фонд і перевели виплату пенсії за новим місцем проживання, не повинні проходити щорічну фізичну ідентифікацію лише через статус ВПО
Конституційний Суд України ухвалив Рішення №13-р(ІІ)/2026 за конституційною скаргою щодо окремих положень частини першої статті 81-1 КК України. Суд визнав конституційними положення, які виключають умовно-дострокове звільнення для проходження військової служби за контрактом для осіб, засуджених до довічного позбавлення волі, та осіб, засуджених за умисне вбивство двох або більше людей
Уряд спрямував 294,8 млн грн на ремонт та облаштування укриттів у 84 закладах охорони здоров’я, де приймають пологи. Ще 59,8 млн грн передбачено на посилення захисту лікарень, підпорядкованих МОЗ, зокрема за допомогою габіонів, металевих ролетів і захисної плівки на вікнах
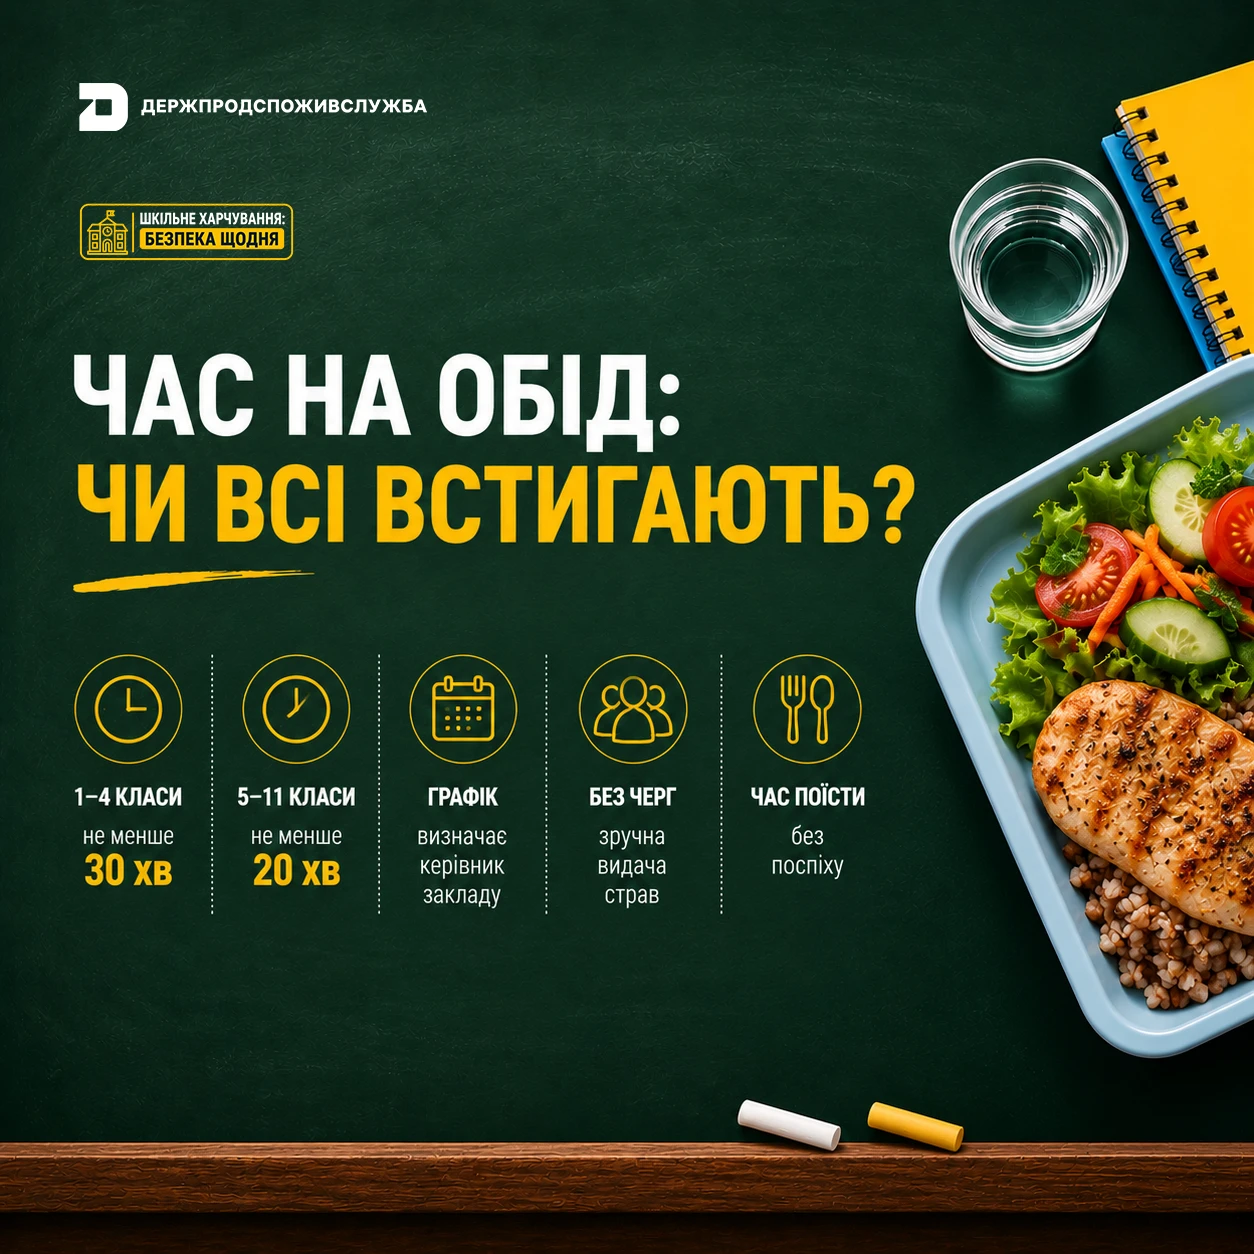
Для учнів 1–4 класів перерва на харчування має тривати не менше 30 хвилин, а для учнів 5–11 (12) класів – не менше 20 хвилин. Держпродспоживслужба пояснила, хто визначає графік відвідування їдальні, чи потрібно його погоджувати та на що звернути увагу, якщо діти не встигають пообідати через черги
Перевірка лікарняних ПФУ за період з 01.04.2016 по 30.09.2026: за які роки подавали звіти про використання коштів, коли запровадили повідомлення про виплату лікарняних, які документи потрібно підготувати для звірки та чи обов’язково зберігати табелі обліку робочого часу за весь період перевірки?

Підприємство має договір оренди ТЗ з фізособою. Щомісячно від такої фізособи отримує акт з сумою орендної плати за місяць. Чи потрібно додатково формувати певний документ на розрахунок ПДФО і ВЗ? В акті цих сум немає

Верховний Суд переклав українською мовою посібник Європейського суду з прав людини «Бізнес та права людини». У ньому систематизовано практику ЄСПЛ щодо захисту майна, оподаткування, арешту й конфіскації активів, банкрутства, корпоративних спорів, права на справедливий суд та трудових відносин

Міністерства підписали меморандум із Bolt, Uklon, Uber та OPTI, який передбачає обмеження зростання вартості поїздок у Києві під час повітряних тривог, зупинки громадського транспорту та інших ситуацій, що ускладнюють пересування містом. Згідно з домовленістю, тариф не має перевищувати базову вартість більш ніж на 75%

Якщо військовослужбовця, який зник безвісти під час бойових дій, суд оголосив померлим, але згодом з’явилися відомості про його місцеперебування, рішення можна скасувати в судовому порядку. В МВС пояснили, хто може звернутися до суду, що відбувається з актовим записом про смерть і за яких умов можливі повернення майна та поновлення шлюбу

З 1 листопада 2026 року на українських водоймах починає діяти заборона на вилов водних біоресурсів у зимувальних ямах, яка триватиме до початку нерестового періоду 2027 року. Риболовля поза межами цих ділянок дозволена з дотриманням установлених вимог, зокрема щодо дозволених знарядь лову та кількості гачків. За порушення обмежень передбачено штрафи, відшкодування завданих збитків, а в окремих випадках – кримінальну відповідальність

Об’єднана палата Касаційного кримінального суду у складі Верховного Суду у справі № 459/3471/23 дійшла висновку, що отримання відстрочки від призову після вчинення кримінального правопорушення за ст. 336 КК України саме по собі не свідчить про зміну обстановки в розумінні ст. 48 КК України

Уряд готує зміни до правил роботи бізнесу під час «жовтої» повітряної тривоги. Підприємцям планують надати більше часу на облаштування безпечних просторів і дозволити користуватися укриттями за межами власної території. Водночас проблема не лише у строках: бізнесу незрозуміло, як підтверджувати відповідність безпечних просторів, хто перевірятиме їхні характеристики та які наслідки загрожують за невиконання вимог. У МВС підтвердили, що Мінекономіки спільно з МВС і ДСНС уже опрацьовує зміни до Постанови №1092

Якщо реклама, розміщена YouTube у відео підприємця, стосується його діяльності – дохід включається до бази єдиного податку. У протилежному випадку він вважається іноземним доходом і оподатковується за загальними правилами

Суди першої та апеляційної інстанцій стали на бік ФОП у спорі з Головним управлінням ДПС у Чернівецькій області, скасувавши податкові повідомлення-рішення на суму понад 178 тисяч гривень. Судова колегія підтвердила правомірність звільнення платників єдиного податку від земельного податку та податку на нерухомість за умови використання приміщень у власній виробничій діяльності навіть за наявності КВЕД для надання майна в оренду