

🚨КВЕД-2027: що зміниться для Вашого бізнесу?
Коди NACE 2.1-UA оновлено 08.10.2026! Дізнайтеся, який новий код відповідатиме Вашому КВЕДу
На прикладах конкретних ситуацій, податківці роз’яснили, що ставки військового збору після 01.12.2024 залежать від дати саме нарахування доходу, незалежно від того, за який період він був нарахований
Платник податків звернувся до податківців щодо надання індивідуальної податкової консультації (далі - ІПК), з метою уникнення податкових ризиків та недопущення недоїмки при сплаті військового збору при визначенні конкретної ставки військового збору (1,5 відсотка або 5 відсотків) попросивши надати роз’яснення на конкретних прикладах.
Податківці проаналізували приписи Податкового кодексу України (далі – ПКУ), що набули чинності з 01.12.2024, зокрема: пп. 14.1.268, 163.1.1, пункти 162.1, 164.2, 165.1, 161 підрозділу 10 розділу XX «Перехідні положення».
Також вказали, що зміни, внесені до п. 161 підрозділу 10 розділу XX «Перехідні положення» ПКУ Законом України від 04.12.2024 №4113-ІХ «Про внесення змін до Податкового кодексу України та інших законів України щодо стимулювання розвитку цифрової економіки в Україні», застосовуються з 01.12.2024.
За результатом аналізу норм законодавства, податківці надали наступні відповіді щодо конкретних прикладів платника податків.
Приклад 1.
Орендодавець – фізична особа. Згідно з умовами договору оренди нерухомого майна або оренди житлового приміщення, орендна плата сплачується як передплата не пізніше 30 числа місяця напередодні місяця в якому орендар користується майном.
Перша подія – передплата 30.11.2024, утримання військового збору при сплаті авансового платежу здійснено за ставкою 1,5 відсотка, до моменту набрання чинності змін до ПКУ у розмірі 100 відсотків орендної плати. Сплата податків проведена 30.11.2024, дані відображені в Додатку 4ДФ до Податкового розрахунку сум доходу, нарахованого (сплаченого) на користь платників податків – фізичних осіб, і сум утриманого з них податку, а також сум нарахованого єдиного внеску на загальнообов'язкове державне соціальне страхування, затверджено наказом Міністерства фінансів України від 13.01.2015 №4 (далі – Додаток 4ДФ).
Друга подія - акт виконаних робіт, буде надано 31.12.2024 (5%) після набрання чинності змін до ПКУ.
Приклад 2.
Підрядник – фізична особа. Згідно з умовами договору підряду, вартість робіт сплачується як передплата не пізніше 30 числа місяця напередодні місяця початку робіт.
Перша подія – передплата 31.10.2024, утримання військового збору здійснено за ставкою 1,5%, до моменту набрання чинності змін до ПКУ, у розмірі 100% вартості робіт. Сплата податків проведена 31.10.2024, дані відображені в Додатку 4ДФ.
Друга подія:
Платник запитав щодо наведених прикладів:
Податківці пояснили наступне.
Дохід у вигляді орендної плати, нарахований юридичною особою (орендарем) на користь фізичній особі (орендодавця) до 01 грудня 2024 року, у першому прикладі це листопад 2024 року, оподатковується військовим збором за ставкою 1,5%, незалежно від дати оформлення акту виконаних робіт та дати фактичної виплати.
Дохід у вигляді вартості робіт відповідно до умов цивільно-правового договору, нарахований (у даному випадку орган ДПС ототожнює аванс з нарахуванням саме через те, що це перша подія та був утриманий військовий збір - ред.) юридичною особою (замовником) на користь фізичній особі (виконавцю) до 01 грудня 2024 року. У другому прикладі, це жовтень 2024 року, оподатковується військовим збором за ставкою 1,5%, незалежно від дати оформлення акту виконаних робіт та дати фактичної виплати.
Приклад 3.
Підприємством нараховано дивіденди у липні 2024 року, утримання військового збору здійснено за ставкою 1,5%, до моменту набрання чинності змін до ПКУ, але не виплачені. Сплата податків проведена 31.08.2024, дані відображені в Додатку 4ДФ.
Друга подія – виплати дивідендів заплановані на 31.12.2024 (5%) після набрання чинності змін до ПКУ.
Платник запитав щодо цієї ситуації:
Чи потрібно при сплаті доходу у вигляді дивідендів у грудні 2024 року, при умові, що 31.08.2024 сплачено податки, додатково утримувати різницю військового збору у розмірі 3,5%?
Податківці пояснили, що дохід у вигляді дивідендів, нарахований резидентом – платником податку на прибуток підприємств на користь засновника – фізичної особи – резидента до 01 грудня 2024 року оподатковується військовим збором за ставкою 1,5%
Приклад 4.
Після 01.12.2024 підприємство нараховує дивіденди за минулий рік. У даному випадку оподатковуваний дохід, який виник в період дії, ставка військового збору складає 5 відсотків, проте дохід нараховано за періоди, коли діяла ставка 1,5%
Платник запитав:
За якою ставкою 1,5, чи 5% утримувати військовий збір?
На думку податківців, дохід у вигляді дивідендів, нарахований резидентом – платником податку на прибуток підприємств на користь засновника – фізичної особи – резидента після 01.12.2024 буде оподатковуватися військовим збором за ставкою 5 відсотків, незалежно від того, що такий дохід нараховується за податкові періоди до 01.12.2024, оскільки відповідно до ПКУ, зазначений дохід є доходом звітного періоду в якому він безпосередньо буде нарахований (виплачений), а не періоду, за який він нарахований.
Е–лікарняний є основним документом, що підтверджує тимчасову непрацездатність працівника. Він формується на основі електронного медичного висновку лікаря та відображається в особистому кабінеті роботодавця на вебпорталі Пенсійного фонду України. Оплата е–лікарняного здійснюється після набуття ним статусу «Готовий до сплати», зазвичай через 7 днів після відкриття
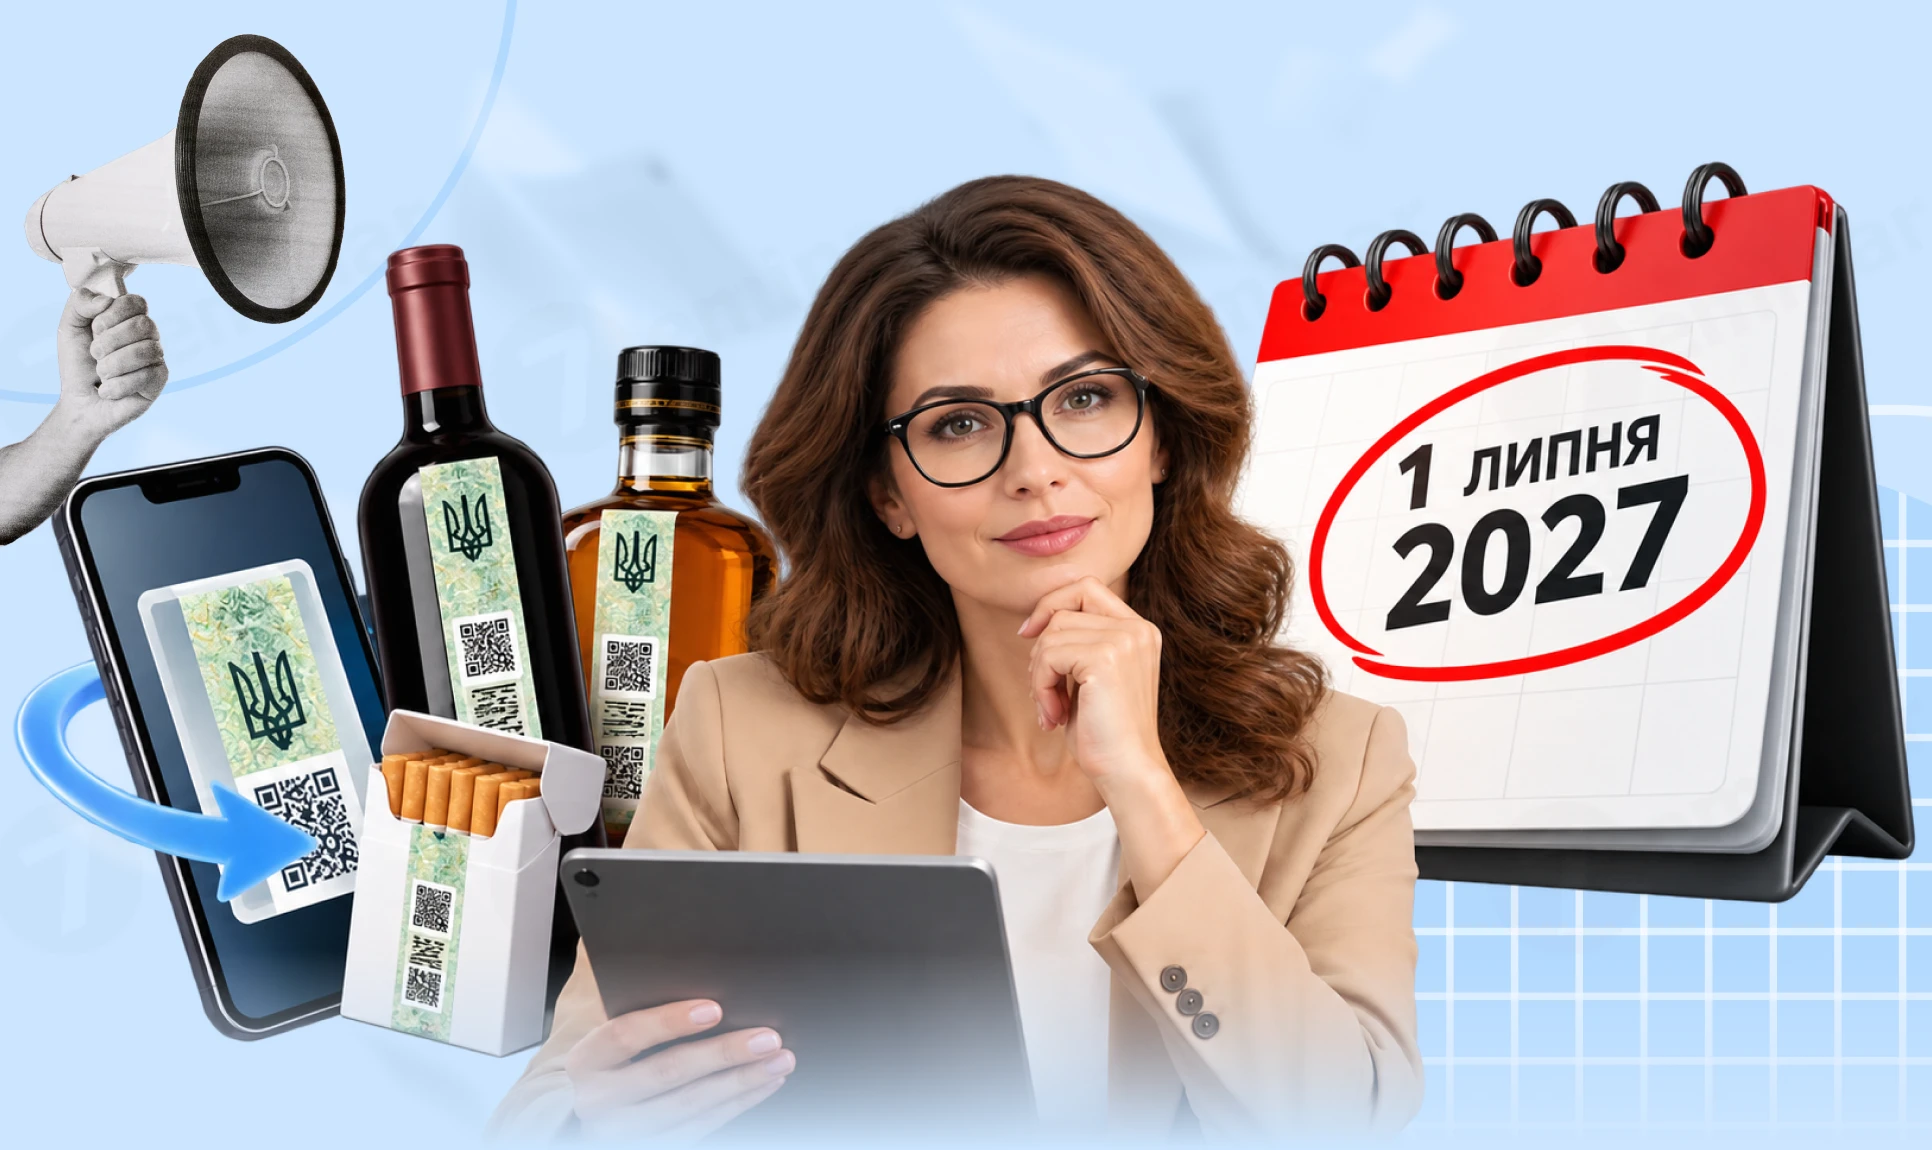
Запуск еАкцизу знову переносять. Спочатку повноцінне запровадження Електронної системи планували з 1 січня 2026 року. Законом України від 03.12.2025 №4698-IX (далі – Закон №4698) цей строк перенесли на 1 листопада 2026 року. Тепер прийнятий 13.10.2026 Закон за законопроєктом №15532 від 21.08.2026 передбачає другу зміну дати запуску – на 1 липня 2027 року. Станом на 17.10.2026 у картці законопроєкту №15532 зазначено статус «Готується на підпис». Нові строки ще не набрали чинності. Нижче розглядаємо строки, передбачені прийнятим документом; до набрання ним чинності діють попередні норми
Чи потрібно утримувати ПДФО з вартості спецодягу, якщо працівник звільняється та не повертає його роботодавцю? За нормами Податкового кодексу України вартість спеціального та форменого одягу, наданого працівнику в тимчасове користування, за загальним правилом не включається до оподатковуваного доходу. Проте якщо працівник припиняє трудові відносини й не повертає спецодяг, спецвзуття або інші засоби індивідуального захисту, граничний строк використання яких ще не настав, їхня вартість включається до місячного оподатковуваного доходу працівника
Підприємство отримує та оплачує послуги з охорони, водопостачання. Якою датою постачальник повинен виписати ПН: датою оплати чи останнім днем місяця, якщо оплата проводиться в поточному місяці за поточний місяць?
Із 22:00 23 жовтня до 08:00 26 жовтня 2026 року реєстри Мін’юсту тимчасово не працювали через планове технічне обслуговування. Через це частина послуг у Дії та ЦНАПах також була недоступною, зокрема реєстрація, зміна чи закриття ФОП і ТОВ, отримання окремих довідок, а також послуги, пов’язані з військовим обліком і бронюванням. За повідомленнями НАІС і Дії доступ до послуг відновлено
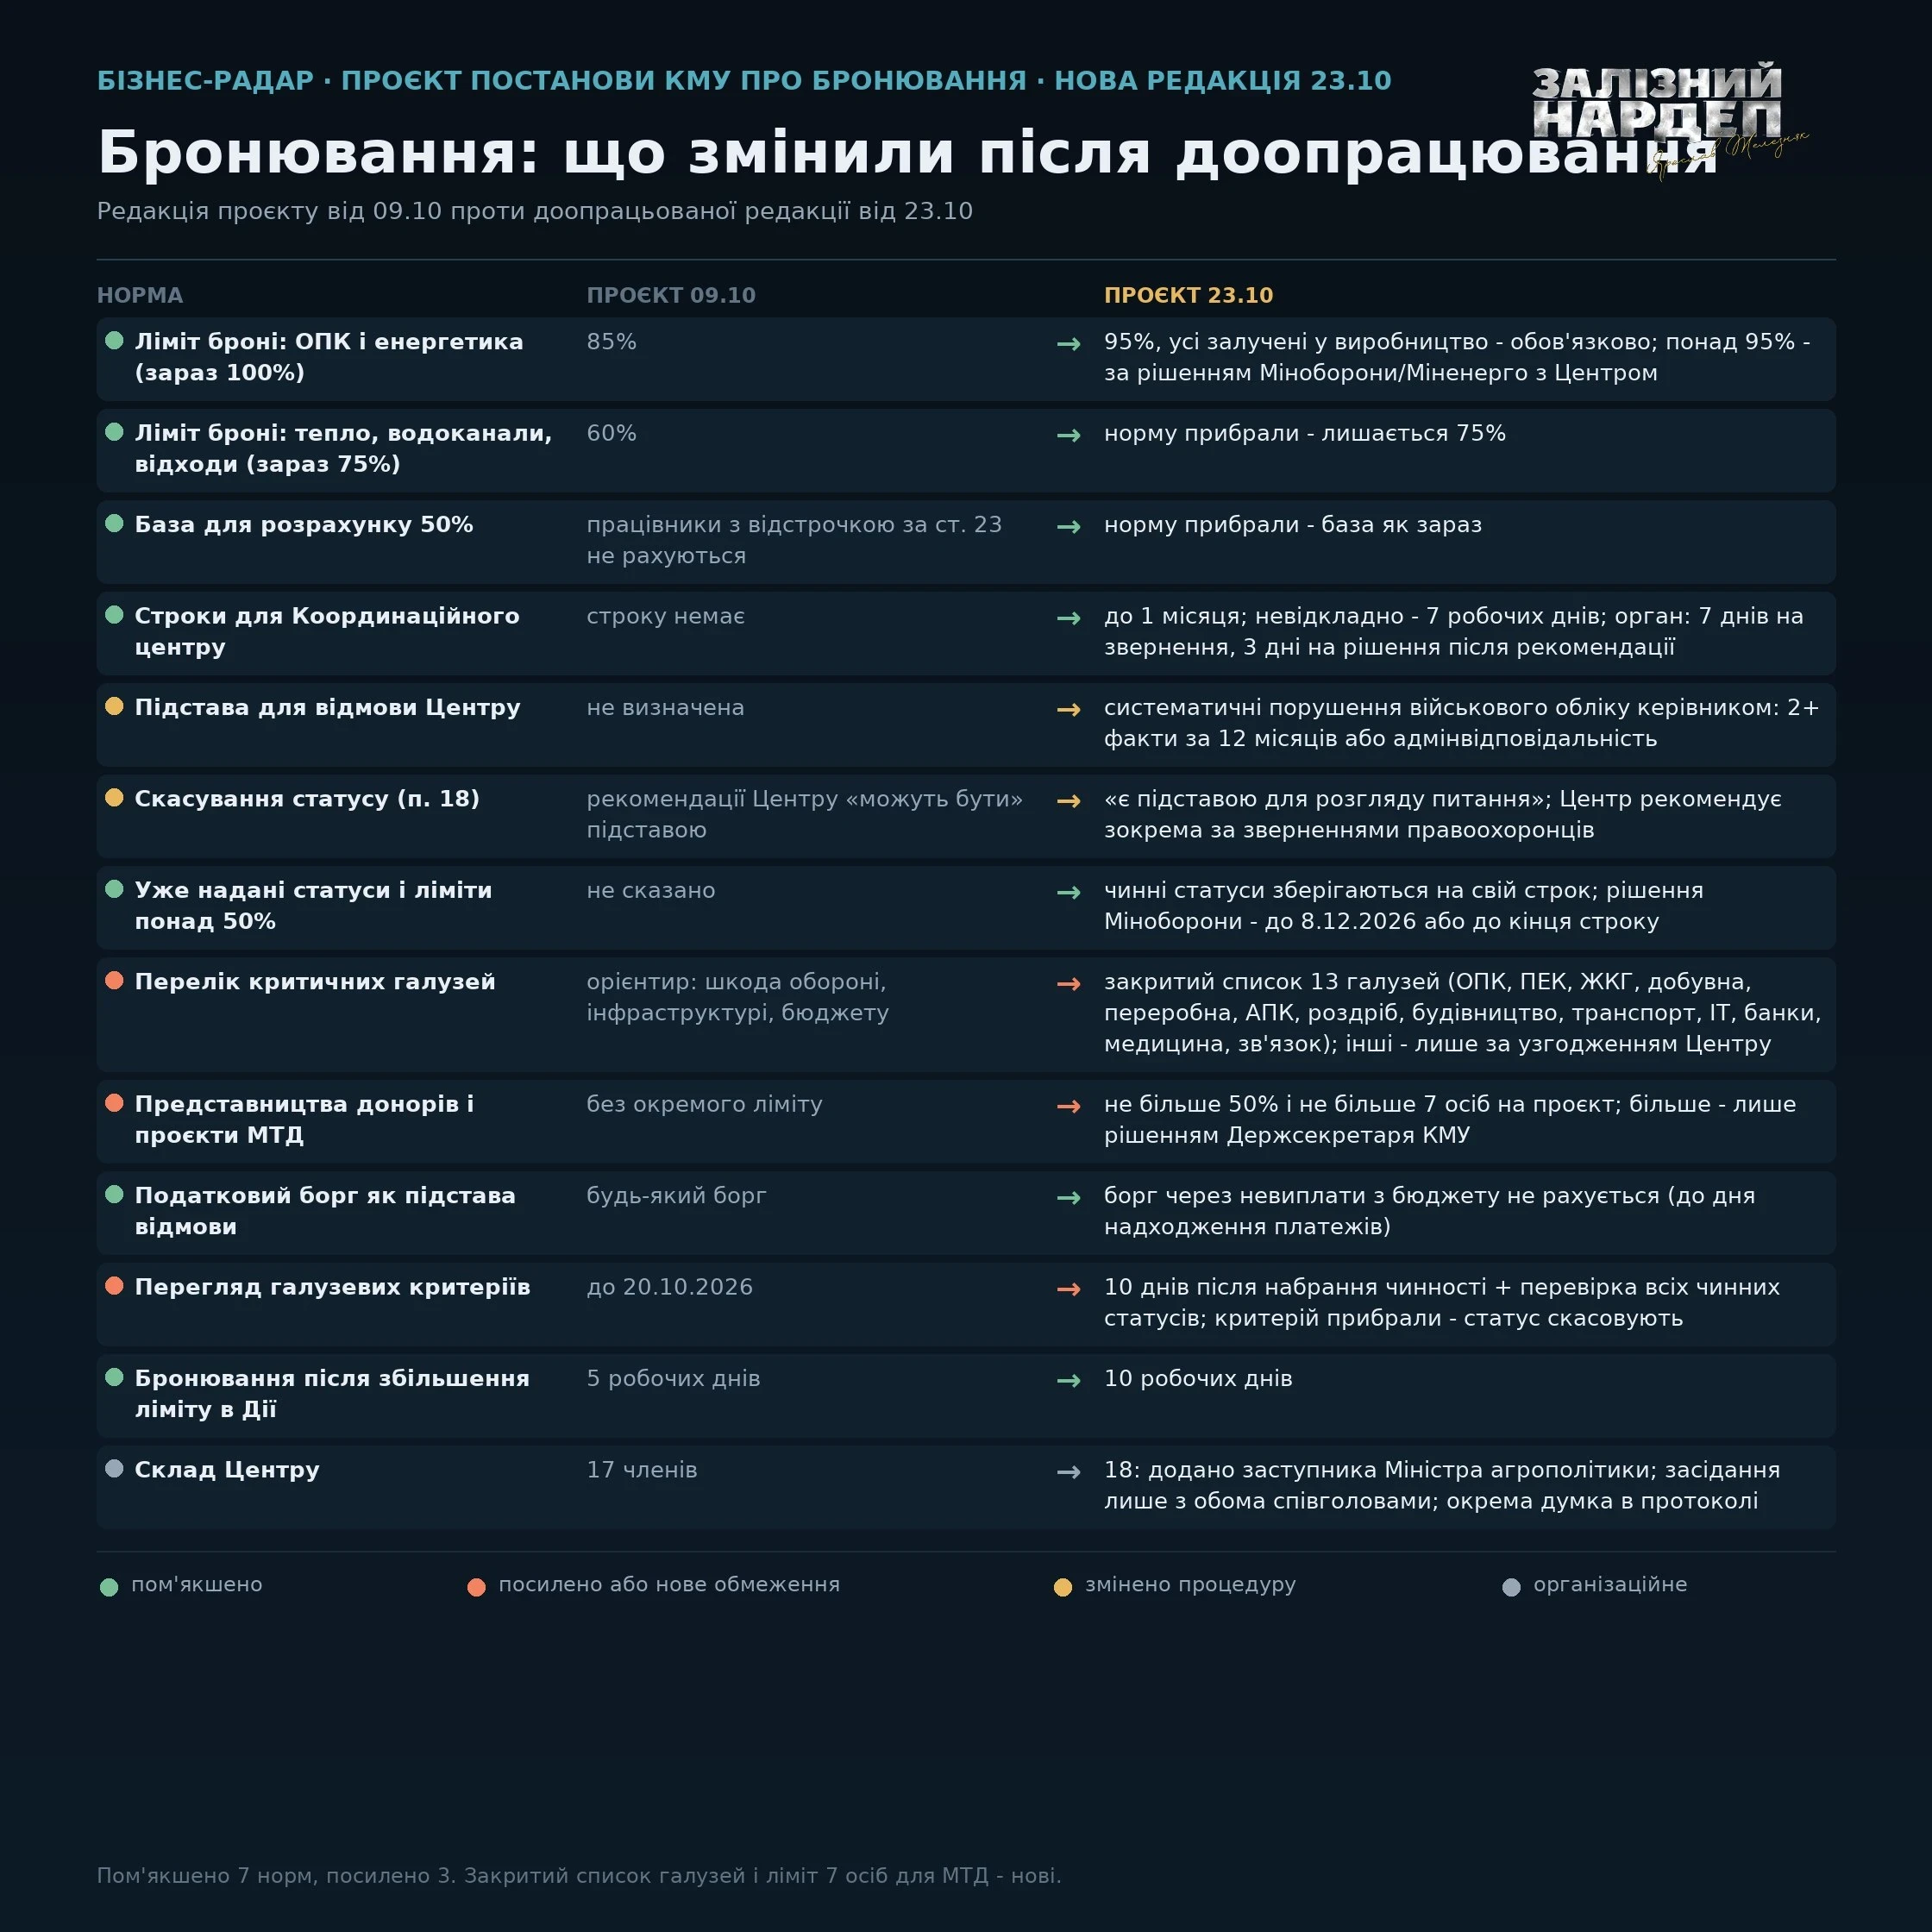
Доопрацьована редакція змін до правил бронювання та визначення критично важливих підприємств, ухвалена Урядом 23 жовтня, суттєво відрізняється від проєкту від 9 жовтня. Зокрема, граничний рівень бронювання для ОПК та енергетики підвищили з 85% до 95%, а запропоноване зниження квоти для підприємств тепло-, водопостачання та поводження з відходами прибрали. Водночас уточнили повноваження й строки роботи Координаційного центру, підстави для відмови та скасування статусу критично важливого підприємства. Розглянемо ключові відмінності двох редакцій
Уряд змінює правила бронювання працівників і визначення критично важливих підприємств. Центральні органи виконавчої влади та обласні військові адміністрації мають протягом 10 днів після набрання чинності змінами переглянути галузеві й регіональні критерії критичності. Їх погоджуватиме новостворений Координаційний центр з організації бронювання. Раніше наданий статус критично важливого підприємства не скасовуватимуть автоматично, однак якщо критерій, за яким його отримали, буде скасовано, підприємство може втратити цей статус. Розповідаємо, що це означає для бізнесу та на що звернути увагу
В Україні ухвалили новий Закон «Про оцінку майна», який має наблизити оціночну діяльність до міжнародних і європейських стандартів. Документ передбачає єдині правила оцінювання майна, оновлення системи професійної підготовки оцінювачів, посилення контролю якості та запровадження механізмів досудового врегулювання спорів. Також зміняться правила оцінки землі й нерухомості, судових експертиз і підтвердження кваліфікації фахівців. Закон набирає чинності наступного дня після опублікування, а основна частина його положень вводиться в дію через 18 місяців
Податкова не може вимагати всі документи бізнесу за будь-якого контакту. Обсяг інформації, яку потрібно надати, залежить від того, чи отримали ви письмовий запит ДПС, фактична перевірка відбувається на торговій точці чи призначено документальну перевірку. Розбираємо, які документи податківці мають право вимагати на кожному етапі, як перевірити законність перевірки та коли можна відмовити в допуску інспекторів. А також – які помилки можуть призвести до штрафів або арешту майна
Якщо на підприємстві не вдасться облаштувати навіть безпечний простір до 04.12.2026, воно має припинити роботу в цьому приміщенні? Працівників кожного разу при тривозі треба виганять на вулицю?
Електронну простежуваність обігу алкогольних напоїв, тютюнових виробів та рідин для електронних сигарет можуть запровадити пізніше. Відповідний законопроєкт передбачає перенесення дати повноцінного запуску Електронної системи з 1 листопада 2026 року на 1 липня 2027 року. Закон був опублікований 26.10.2026 в «Голос України»
Які вимоги законодавства до безпечного простору в магазині, розташованому в житловому будинку? Як і де зараз можна отримати розрахунки балансоутримувача, які підтверджують захист від уламків і вибухової хвилі (пп. 2 п. 1 постанови №1092). Хто є балансоутримувачем магазина в житловому будинку?
Під час відновлення або переобладнання орендованої інфраструктури орендар може тимчасово демонтувати, перенести та повторно змонтувати власне обладнання, а орендодавець – компенсувати витрати на ці роботи. Розглянемо також умови формування податкового кредиту та застосування п. 198.5 ПКУ
Формую в ЕК Довідку розрахунок J1330001 для банку на оплату лікарняних за рахунок держави для працівника з інвалідністю. Інспектор відповідає, що викладена інформація не правдива. При формуванні вказую п. 1 чисту суму лікарняних в п. 1.2 дана сума дублюється. П 3 розраховується автоматично та дорівнює п. 4. Пункти 1,1; 2; 5 ставлю 0. № рахунку вказую соціальний. Інформація для надавача платіжних послуг вказую чисту суму лікарняних на руки, дату сплати ЄСВ, номер платіжки та сума сплаченого ЄСВ. Що може бути не достовірним?
МОЗ затвердило настанову та методичні рекомендації щодо застосування критеріїв встановлення інвалідності. Документи допоможуть експертним командам оцінювати стійкі порушення функцій організму, обмеження життєдіяльності та вплив захворювань на повсякденне функціонування людини. Водночас нові правила не означають автоматичного скасування раніше встановлених груп інвалідності
ПФУ та СПО профспілок оприлюднили проєкт постанови КМУ, якою планують суттєво оновити Порядок організації ведення Електронного реєстру листків непрацездатності. Документ передбачає нові правила обміну інформацією щодо лікування військовослужбовців, технічне осучаснення реєстру, а також приведення норм оплати лікарняних у відповідність до змін соціального законодавства