


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Як індексувати зарплату за листопад та грудень 2026 року? Розпишіть кому та в якій сумі нараховувати індексацію зарплати за кожним базовим місяцем?
👆 Таке питання надійшло до сервісу «Особистий Консультант», наші експерти ретельно працювали над ним та надали вичерпну відповідь 🕵️:
В листопаді 2026 року зарплату індексують ті, у кого базовий місяць січень-квітень 2026 року. Суми залежать від коефіцієнта індексації. А коефіцієнт індексації залежить від рівня інфляції і для кожного базового місяця визначається різний індекс. Для інших базових місяців (травень-жовтень) права на індексацію не має. Оскільки вже опублікований ІСЦ за жовтень, то він впливатиме на індексацію заробітної плати грудня.
Правила індексації прописані в Порядку №1078. Проте для базових місяців січень-квітень 2026 року суми індексації не змінюються і будуть такими ж як у листопаді. Це пов’язано з тим, що після перевищення порогу індексації 103 % визначають новий приріст ІСЦ до перевищення порогу. А ось для базових місяців травень – серпень у грудні вперше з’являється право на індексацію, оскільки приріст ІСЦ перевищив поріг індексації
Що означають суми для січня-квітня у листопаді 2026 року
«Базовий» місяць – це місяць останнього підвищення постійного окладу працівника. З нього починають рахувати індекс споживчих цін наростаючим підсумком до перевищення порогу індексації, як це передбачено ст. 41 Закон України від 03.12.2025 №4695-IX «Про Державний бюджет України на 2026 рік».
На листопад 2026 року вже накопичилася «своя» сума індексації для кожного базового місяця:
Це фіксовані суми для повністю відпрацьованого місяця в межах прожиткового мінімуму.
Що означає фраза: у грудні «на рівні листопада» для січня-квітня 2026 року
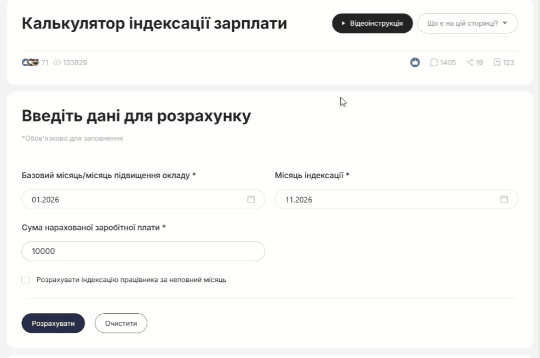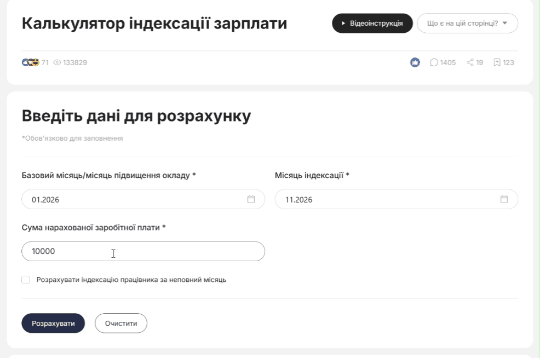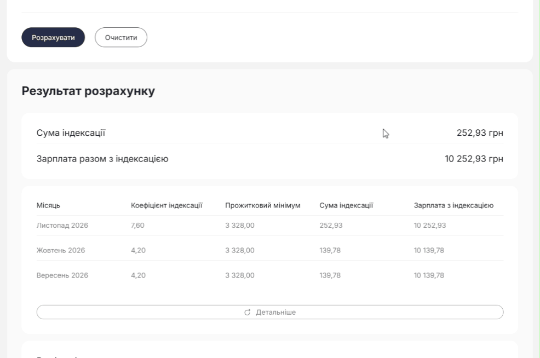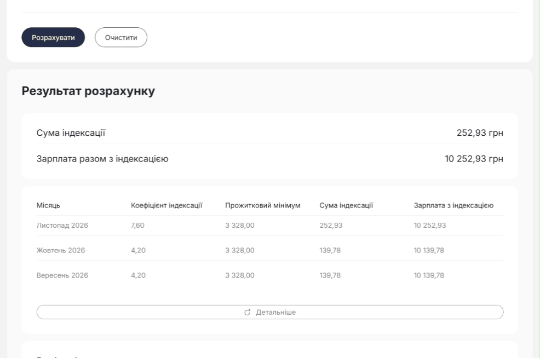
Індекс інфляції за жовтень 2026 року не дав нового перевищення порогу для базових місяців січень-квітень. Тому у грудні розмір індексації для цих базових місяців не змінюється порівняно з листопадом. Тобто працівники з базовими місяцями січень-квітень отримують у грудні ті ж самі суми, що й у листопаді: 252,93 грн, 216,32 грн, 159,74 грн або 109,82 грн відповідно.
Звідки беруться суми для травня-серпня у грудні 2026 року
Для працівників, яким останній раз підвищували оклад у травні, червні, липні чи серпні 2026 року, право на індексацію виникає пізніше. До грудня для цих базових місяців якраз накопичився потрібний індекс інфляції, тому:
Розрахунок цих сум здійснюють за правилами Порядку проведення індексації грошових доходів населення, затвердженого постановою КМУ від 17.07.2003 №1078, у межах прожиткового мінімуму для працездатних осіб.
Чому суми різні для різних базових місяців
Чим раніше був базовий місяць, тим довше «накопичується» індекс інфляції й тим більша сума індексації. Для пізніших базових місяців (травень-серпень) період накопичення коротший, тому сума індексації у грудні менша, ніж у тих, у кого базовий січень або лютий.
Якщо коротко, у листопаді й грудні 2026 року кожному базовому місяцю відповідає своя готова сума індексації, яку просто застосовують без додаткових розрахунків
Для індексації зарплати, радимо чудовим помічником, нашим Калькулятором індексації на Бухгалтерська Платформа №1. Швидко, зручно і головне – правильний розрахунок. Одна мить, і результат готовий, який за потреби можна роздрукувати. Вам потрібно лише заповнити показник зарплати, вказати базовий місяць та період нарахування. За мить, отримаєте результат обчислення.
Індексація зарплати у 2026–2027: як закрити рік і коли платити знову
Індексація-2027: перехідних сум не буде – чергове «обнулення» та новий відлік
Чи можна заокруглити індексацію, щоб не було копійок
Індексація зарплати за сумісництвом у 2026 році: зразки довідок та приклади розрахунку
Донарахована індексація: звітність, вплив на середню зарплату
Юридичні особи часто орендують приміщення у фізичних осіб для ведення бізнесу. Такі ситуації потребують відповідного договірного оформлення і мають певні (досить часто негативні) податкові наслідки. Тож звернімо увагу на важливі правові та податкові акценти оренди нерухомості у фізичних осіб
На підприємстві біля охорони є собаки, для яких за корпоративною карткою придбали корм. Чи можна віднести ці витрати на витрати підприємства, чи вважатиметься така покупка додатковим благом? Також на підприємство виписано податкову накладну. Чи має підприємство право включити суму ПДВ за нею до податкового кредиту?
Кілька суб’єктів господарювання можуть здійснювати роздрібну торгівлю алкогольними напоями за однією адресою, але кожен із них повинен мати власну ліцензію. У ній зазначають РРО/ПРРО, які відповідний суб’єкт використовує в цьому місці торгівлі, а плата за ліцензію залежить від кількості зареєстрованих за адресою РРО/ПРРО
Підприємство, яке з 2023 року не здійснює господарської діяльності та не використовує належний йому гуртожиток, звернулося до ДПС із запитанням щодо податку на нерухомість. Податківці роз’яснили, що відповідно до пп. «г» пп. 266.2.2 ПКУ гуртожиток не є об’єктом оподаткування, тому в підприємства не виникає обов’язку обчислювати, декларувати та сплачувати податок за період із вересня 2023-го до 2026 року
Лікарняний для догляду за хворою дитиною віком до 14 років оплачується коштом ПФУ з першого дня непрацездатності, а тривалість виплат залежить від того, чи лікується дитина вдома, чи перебуває у стаціонарі. Розмір допомоги визначають за страховим стажем особи, яка доглядає за дитиною; у певних випадках передбачена 100% оплата незалежно від стажу
В цій статті ми поговоримо про 7 порушень, за які ФОП на спрощеній системі можуть позбавити єдиного податку та примусово перевести на загальну систему оподаткування. Важливо цих порушень не допускати, адже у разі виявлення податкова може перевести вас на загальну систему заднім числом: з першого числа місяця, наступного за кварталом, в якому допущено порушення (п. 299.11 ПКУ). Потім перерахує податки як на загальній системі і у вас буде чималий борг. Треба буде заплатити з усіх доходів 18% +5%+ЄСВ, та ще й ПДВ, якщо постачань за 12 місяців більше, ніж на 1 млн грн
У жовтні 2026 року споживча інфляція в Україні прискорилася до 11% у річному вимірі, а за місяць ціни зросли на 1,8%. За оцінкою НБУ, найбільший тиск на ціни чинили подорожчання пального, перебої з логістикою та руйнування виробничої інфраструктури. Нацбанк очікує подальшого посилення цінового тиску до початку 2027 року, після чого інфляція має поступово сповільнюватися
БЕБ припинило роботу підпільних виробництв фальсифікованих харчових продуктів, які діяли на Київщині та Черкащині. Детективи вилучили понад 165 тисяч упаковок підробленої кави, обладнання, сировину та продукцію з логотипами відомих брендів. Досудове розслідування щодо незаконного використання торгових марок триває
ДПС роз’яснила, чи можуть суб’єкти господарювання проводити розрахункові операції через ПРРО, якщо фіскальний сервер не працює, а зарезервовані фіскальні номери відсутні або закінчилися. Податківці наголошують: у такому випадку використання ПРРО для розрахунків заборонене до усунення проблеми, а за порушення правил застосування РРО/ПРРО передбачені фінансові та адміністративні санкції
Суд підтвердив право жінки на зарахування до страхового стажу навчання у 1995–1998 роках і періодів роботи, зазначених у трудовій книжці, попри різницю в написанні прізвища та відсутність підпису відповідальної особи. Крім того, суд визнав підставою для зарахування до пільгового стажу за Списком №2 відомостей ОК-5 про 11 років 8 місяців спеціального стажу
Не всі декларації ФОП 3-ї групи - це звичайний звіт за квартал. Іноді обставини вимагають подавати декларацію за особливими правилами: ФОП перевищив ліміт доходу, допустив порушення умов спрощеної системи, відмовився від єдиного податку, припинив підприємницьку діяльність або перейшов на іншу групу. У кожній із цих ситуацій є свої особливості заповнення окремих рядків та сплати податків. Розглянемо, як правильно скласти та подати декларацію ФОП 3-ї групи в нетипових ситуаціях, щоб не припуститися помилок у звітності.
У статті розглянемо, як правильно ліквідувати основні засоби та списати інші активи, щоб уникнути зайвих ПДВ-зобов’язань. З’ясуємо, коли можна застосувати пункт 189.9 ПКУ для ненарахування ПДВ, які документи підтверджують знищення, розбирання чи утилізацію основних засобів, як правильно оформити їх списання та яку роль у цьому відіграє інвентаризаційна комісія. Окремо розберемо податкові наслідки списання товарів, МНМА й нематеріальних активів, а також оприбуткування та продажу металобрухту, зокрема випадки виникнення компенсуючих і розподільчих ПДВ-зобов’язань
ДПС роз’яснила, як сформувати заяву на повернення помилково або надміру сплачених сум для перерахування коштів на електронний рахунок ПДВ. Реквізити рахунку та код ЄДРПОУ Казначейства платник може переглянути в приватній частині Електронного кабінету у вкладці «Дані про банківські рахунки у форматі IBAN» меню «Облікові дані платника»
Постанова КМУ від 23.09.2026 №1165 змінила порядок визначення максимальної продуктивності обладнання для виробництва спирту етилового та біоетанолу. Зокрема, запроваджено коефіцієнт фактичної продуктивності Кф, дозволено відхилення фактичних показників від розрахункових у межах 3% без оновлення розрахунку. Якщо перевищення становить понад 3%, виробник має протягом п’яти робочих днів звернутися для проведення нового розрахунку
Під час сигналу «Повітряна тривога» роботодавець повинен забезпечити безпеку працівників, організувати їх перехід до укриття та не вимагати продовження роботи в небезпечних умовах. Працівники мають дотримуватися встановленого порядку евакуації, а роботодавцям варто заздалегідь визначити відповідальних осіб, порядок зупинення роботи та правила оплати часу простою
Якщо людині виповнилося 60 років у 2026 році, для призначення пенсії за віком їй потрібно мати не менше 33 років страхового стажу, навіть якщо звернення відбудеться у січні 2027 року. Вимоги до стажу визначають на дату досягнення відповідного пенсійного віку, а не на дату подання заяви. У 2027 році для тих, кому 60 років виповниться саме тоді, необхідно буде вже 34 роки стажу
Як правильно заповнювати Відомість оперативного обліку призовників, військовозобов’язаних та резервістів (додаток 12) на 2027 рік? Чи включати до неї мобілізованих, як показувати заброньованих за іншим підприємством, працівників із відстрочкою та тих, кому виповнилося 60 років? Розібрали практичні ситуації, правила коригування чисельності, а також заповнення граф «Прийнято» і «Звільнено» станом на 1 січня 2027 року