
☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Постанова КМУ від 23.09.2026 №1165 змінила порядок визначення максимальної продуктивності обладнання для виробництва спирту етилового та біоетанолу. Зокрема, запроваджено коефіцієнт фактичної продуктивності Кф, дозволено відхилення фактичних показників від розрахункових у межах 3% без оновлення розрахунку. Якщо перевищення становить понад 3%, виробник має протягом п’яти робочих днів звернутися для проведення нового розрахунку
Податківці нагадали, що удосконалено порядок визначення максимальної продуктивності обладнання для виробництва спирту етилового та біоетанолу, затверджений постановою КМУ від 28.03.2025 №350.
Відповідні зміни передбачені постановою КМУ від 23.09.2026 №1165, яка набрала чинності 26 вересня 2026 року.
Документ вносить зміни до Порядку №350 та передбачає нові підходи до розрахунку продуктивності обладнання, врахування сучасних технологій і контролю фактичних обсягів виробництва.
Основні новації:
1. Запровадження коефіцієнта фактичної продуктивності (Кф):
2. Оновлення методики розрахунків та застосування коефіцієнтів:
3. Врегулювання відхилення фактичної продуктивності від розрахункової:
Алгоритм дій виробника у разі перевищення фактичної продуктивності більше ніж на 3 відсотки
У разі перевищення у відповідному місяці фактичної продуктивності обладнання більше ніж на 3 відс. над встановленою максимальною продуктивністю, виробник спирту етилового, біоетанолу зобов’язаний:
Слід нагадати, що розпорядженням КМУ від 11.02.2025 №108-р визначено державну наукову установу «Український науково-дослідний інститут спирту і біотехнології продовольчих продуктів», яка уповноважена проводити розрахунок максимальної продуктивності обладнання для виробництва спирту етилового, біоетанолу.
Джерело: ДПС
еАкциз з 1 липня 2027 року: Закон опубліковано
Знищення імпортних підакцизних товарів через форс-мажор: чи можна повернути акциз
КМ затвердив зміни до постанов КМУ через перенесення запуску е-Акцизу на 1 липня 2027 року
Продаж алкогольних коктейлів: коли заклади громадського харчування сплачують 5% роздрібного акцизу
Суд підтвердив право жінки на зарахування до страхового стажу навчання у 1995–1998 роках і періодів роботи, зазначених у трудовій книжці, попри різницю в написанні прізвища та відсутність підпису відповідальної особи. Крім того, суд визнав підставою для зарахування до пільгового стажу за Списком №2 відомостей ОК-5 про 11 років 8 місяців спеціального стажу
Не всі декларації ФОП 3-ї групи - це звичайний звіт за квартал. Іноді обставини вимагають подавати декларацію за особливими правилами: ФОП перевищив ліміт доходу, допустив порушення умов спрощеної системи, відмовився від єдиного податку, припинив підприємницьку діяльність або перейшов на іншу групу. У кожній із цих ситуацій є свої особливості заповнення окремих рядків та сплати податків. Розглянемо, як правильно скласти та подати декларацію ФОП 3-ї групи в нетипових ситуаціях, щоб не припуститися помилок у звітності.
У статті розглянемо, як правильно ліквідувати основні засоби та списати інші активи, щоб уникнути зайвих ПДВ-зобов’язань. З’ясуємо, коли можна застосувати пункт 189.9 ПКУ для ненарахування ПДВ, які документи підтверджують знищення, розбирання чи утилізацію основних засобів, як правильно оформити їх списання та яку роль у цьому відіграє інвентаризаційна комісія. Окремо розберемо податкові наслідки списання товарів, МНМА й нематеріальних активів, а також оприбуткування та продажу металобрухту, зокрема випадки виникнення компенсуючих і розподільчих ПДВ-зобов’язань
ДПС роз’яснила, як сформувати заяву на повернення помилково або надміру сплачених сум для перерахування коштів на електронний рахунок ПДВ. Реквізити рахунку та код ЄДРПОУ Казначейства платник може переглянути в приватній частині Електронного кабінету у вкладці «Дані про банківські рахунки у форматі IBAN» меню «Облікові дані платника»
Під час сигналу «Повітряна тривога» роботодавець повинен забезпечити безпеку працівників, організувати їх перехід до укриття та не вимагати продовження роботи в небезпечних умовах. Працівники мають дотримуватися встановленого порядку евакуації, а роботодавцям варто заздалегідь визначити відповідальних осіб, порядок зупинення роботи та правила оплати часу простою
Якщо людині виповнилося 60 років у 2026 році, для призначення пенсії за віком їй потрібно мати не менше 33 років страхового стажу, навіть якщо звернення відбудеться у січні 2027 року. Вимоги до стажу визначають на дату досягнення відповідного пенсійного віку, а не на дату подання заяви. У 2027 році для тих, кому 60 років виповниться саме тоді, необхідно буде вже 34 роки стажу
Як правильно заповнювати Відомість оперативного обліку призовників, військовозобов’язаних та резервістів (додаток 12) на 2027 рік? Чи включати до неї мобілізованих, як показувати заброньованих за іншим підприємством, працівників із відстрочкою та тих, кому виповнилося 60 років? Розібрали практичні ситуації, правила коригування чисельності, а також заповнення граф «Прийнято» і «Звільнено» станом на 1 січня 2027 року
Закон №5007-ІХ «Про безпеку та охорону здоров’я працівників на роботі» підписано Президентом і офіційно опубліковано 10 листопада 2026 року. Однак він набере чинності лише через шість місяців після припинення або скасування воєнного стану, тому роботодавцям поки не потрібно терміново змінювати документи з охорони праці
Суддя Великої Палати Верховного Суду Віталій Уркевич пояснив значення механізму Human Rights Due Diligence — належної обачності бізнесу у сфері прав людини. Він передбачає виявлення ризиків порушень, запобігання негативному впливу та усунення його наслідків і має охоплювати не лише діяльність самої компанії, а й ланцюги постачання та відносини з контрагентами. Такий підхід набуватиме значення і під час вирішення судових спорів
Експерт з питань оплати праці, оподаткування та кадрового адміністрування Антон Янко навів суми індексації зарплати за грудень 2026 року залежно від базового місяця. Також він пояснив, як підвищення окладу в листопаді або грудні може вплинути на нарахування індексації, та нагадав про заплановані зміни у 2027 році
На період воєнного стану ДПС надає електронні сервіси та приймає електронні документи від платників податків у робочі дні з 08:00 до 20:00. Водночас отримати адміністративні послуги та інше сервісне обслуговування можна в будь-якому органі ДПС незалежно від місця обліку платника
По договору оренди автомобіля зазначено, що орендна плата нараховується з розрахунку ______ гривень за 1 повний місяць користування Об`єктом оренди. Сторони домовилися наприкінці жовтня повернути автомобіль з оренди. Так як 31.10.2026 це субота, вихідний день, то акт приймання-передачі авто з оренди оформлюємо 30.10.2026. Але орендодавець наполягає на сплаті орендної плати за повний місяць, так як 31.10.2026 субота. Підкажіть, будь ласка, чи правий в даному випадку орендодавець? Як оформити акт, можливо щось прописати в додатковій угоді, щоб сплатити за повний місяць і в акті показати 1 послугу повністю, але щоб не було ризиків для орендаря, і щоб не виводити у вихідний день директора для передачі автомобіля.

Чи може ФОП – платник єдиного податку 4-ї групи отримати довідку про суму доходів за рік? ДПС пояснила, чому така інформація не відображається в річній декларації платника єдиного податку 4-ї групи та які відомості містить така декларація

На підприємстві виплата зарплати передбачена 15 та 30 (31) числа. Якщо зарплату за першу половину місяця виплатити 13.11, за другу половину місяця – 30.11, тоді порушується термін 16 днів між виплатами? Як правильно діяти в таких ситуаціях?

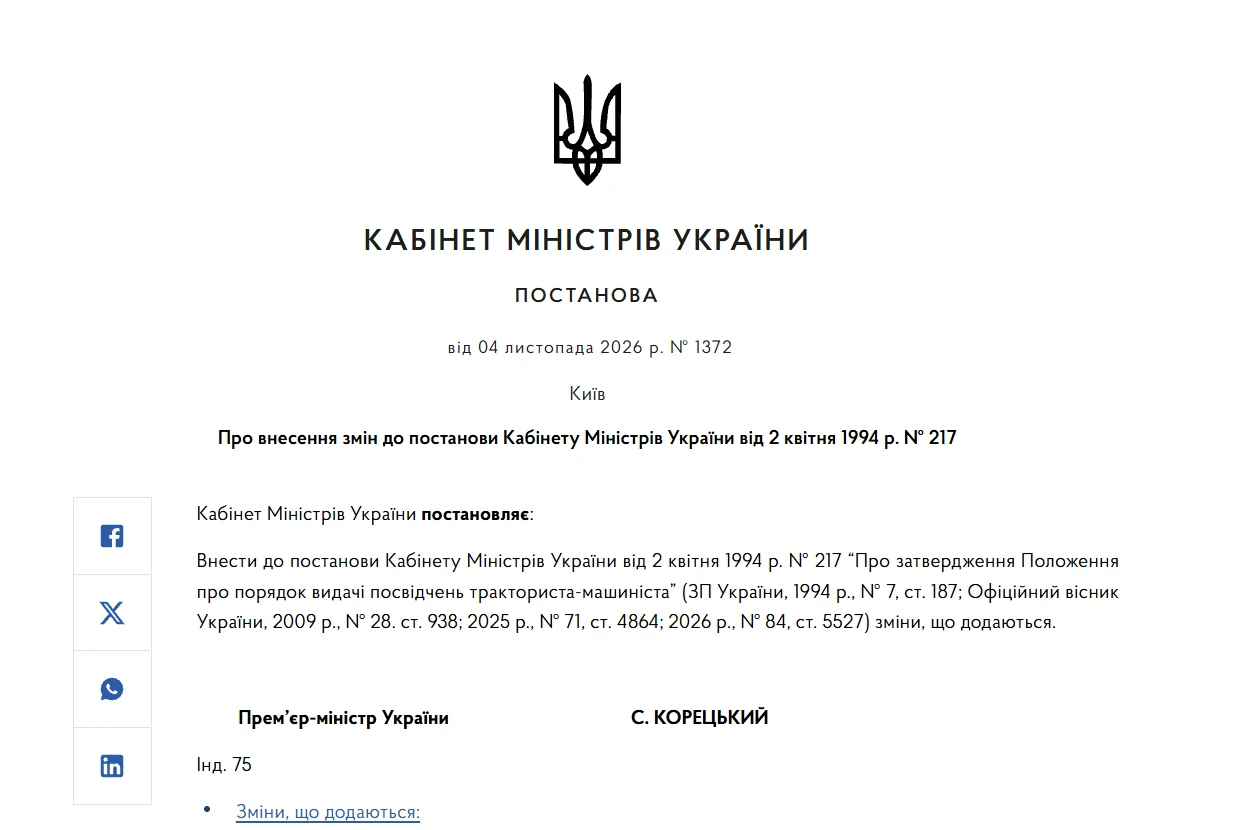
Кабмін спростив порядок підвищення кваліфікації трактористів-машиністів і видачі їм посвідчень. Відтепер для отримання додаткових категорій сільськогосподарської техніки не потрібно мати щонайменше рік стажу роботи, а в разі нескладання іспиту тракторист зможе зберегти чинне посвідчення. Розглянемо, які категорії можна буде отримати за спрощеною процедурою та скільки вона діятиме
10 листопада 2026 року Верховна Рада ухвалила за основу законопроєкт №14327-д, який передбачає зміни у фінансовому моніторингу та наближення української платіжної системи до стандартів ЄС. Серед ключових новацій – підготовка до приєднання України до SEPA, підвищення порога обов’язкового фінмоніторингу з 400 тис. грн до еквівалента 10 тис. євро та створення реєстру рахунків і сейфів. Водночас документ передбачає збереження банківської таємниці щодо залишків і руху коштів, а також незмінність штрафів за порушення. Розповідаємо, що саме може змінитися для громадян, підприємців і фінансових установ

Роботодавець не може прив’язувати виплату зарплати до того, коли замовник перерахує кошти за виконані роботи чи надані послуги. Закон зобов’язує виплачувати працівникам зарплату в установлені строки та в повному обсязі незалежно від надходження оплати від клієнтів. Що робити працівнику, якщо зарплату затримують, – пояснюємо далі
Користувачів судових електронних сервісів попередили про можливі тимчасові перерви в роботі судових електронних сервісів 12.11.2026 з 20:00 до 23:59. У зазначений період Кабінет Електронного суду буде недоступний. У ДП «Інформаційні судові системи» просять врахувати цю інформацію під час планування роботи із сервісами

Підкажіть, будь ласка, ФОП 3 гр. 5%, мобілізували в листопаді 2025, за 2025 рік декларацію ЄП здали і податки сплатили. ФОП може не сплачувати єдиний податок і військовий збір? Як скористатись пільгою і повернути сплачені податки, адже кошти на рахунок ФОП заходили