

Експерт
Мар'яна КавинВласниця проєкту Податковий блог Мар’яни Кавин, практикуюча бухгалтерка і незалежна податкова консультантка CAP, СІРА, АССА DipIFR, IFA внутрішній аудит

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
У статті розглянемо, як правильно ліквідувати основні засоби та списати інші активи, щоб уникнути зайвих ПДВ-зобов’язань. З’ясуємо, коли можна застосувати пункт 189.9 ПКУ для ненарахування ПДВ, які документи підтверджують знищення, розбирання чи утилізацію основних засобів, як правильно оформити їх списання та яку роль у цьому відіграє інвентаризаційна комісія. Окремо розберемо податкові наслідки списання товарів, МНМА й нематеріальних активів, а також оприбуткування та продажу металобрухту, зокрема випадки виникнення компенсуючих і розподільчих ПДВ-зобов’язань
Під час ліквідації основних засобів у підприємства можуть виникнути ПДВ-зобов’язання. Але Податковий кодекс України (далі – ПКУ) передбачає спеціальні правила, які за певних умов дозволяють їх не нараховувати. Тож важливо розібратися, що саме передбачає пункт 189.9 ПКУ, у яких випадках його застосовують та які документи допоможуть підтвердити правомірність ненарахування ПДВ.
Окремо розглянемо, які податкові наслідки виникають, якщо списують не основні засоби, а товари, малоцінні необоротні матеріальні активи (далі – МНМА) чи нематеріальні активи. Адже правила для них дещо інші.
Також з’ясуємо, які документи потрібно оформити, у який спосіб і коли їх подавати податковій, яку роль у цьому відіграє інвентаризаційна комісія та що передбачають Методичні рекомендації з бухгалтерського обліку основних засобів, затверджені наказом Мінфіну від 30.09.2003 №561 (далі – Методрекомендації №561), з бухгалтерського обліку основних засобів.
І ще один важливий момент, про який часто забувають: після ліквідації основного засобу замість нього нерідко залишається брухт. Його потрібно оприбуткувати, а потім здати на утилізацію або продати. При цьому постачання металобрухту в більшості випадків звільнене від ПДВ. Але така пільга може мати додаткові податкові наслідки. Тож розберемося, коли виникають компенсуючі зобов’язання за пунктом 198.5 ПКУ та розподільчі – за статтею 199 ПКУ.
Почнемо з першоджерела – Податкового кодексу, адже саме закон має найвищу юридичну силу. А вже потім розглянемо, як його норми трактує податкова.
Пункт 189.9 ПКУ передбачає:
У разі якщо основні виробничі або невиробничі засоби ліквідуються за самостійним рішенням платника податку, така ліквідація для цілей оподаткування розглядається як постачання таких основних виробничих або невиробничих засобів за звичайними цінами, але не нижче балансової вартості на момент ліквідації.
Тут одразу варто звернути увагу на формулювання норми. У ній ідеться саме про основні засоби, а не про необоротні активи загалом. Якби законодавець використав поняття «необоротні активи», це охоплювало б і основні засоби (рахунок 10), і МНМА (рахунок 112), і нематеріальні активи (рахунок 12). Але пункт 189.9 ПКУ такої згадки не містить. Отже, його дія поширюється винятково на основні засоби – виробничі та невиробничі.
Що вважати основними засобами для цілей оподаткування, визначає підпункт 14.1.138 ПКУ. Це матеріальні активи, вартість яких перевищує 20 000 грн, а очікуваний строк корисного використання (експлуатації) становить понад один рік. Тобто йдеться саме про активи, які відповідають податковому визначенню основних засобів.
Наступний важливий момент – база оподаткування. Пункт 189.9 ПКУ вимагає орієнтуватися на звичайні ціни, але не нижче балансової вартості на момент ліквідації. Що таке звичайна ціна, визначає підпункт 14.1.71 ПКУ. За загальним правилом це договірна ціна, але для ліквідації основного засобу договірної ціни немає, адже підприємство його списує, а не продає. Тому потрібно враховувати, що звичайною вважається ціна, яка відповідає рівню ринкових цін.
Отже, для визначення бази оподаткування потрібно з’ясувати ринкову вартість саме того основного засобу, який ліквідується. І вона цілком може бути значно вищою за його залишкову (балансову) вартість.
Наприклад, якщо залишкова вартість основного засобу становить 100 грн, а його звичайна (ринкова) ціна – 1 млн грн, базою для нарахування ПДВ буде саме 1 млн грн. Тому важливо не просто прочитати цю норму, а й глибше зрозуміти її наслідки.
Водночас пункт 189.9 ПКУ містить і винятки, коли ліквідацію основних засобів не вважають постачанням і ПДВ-зобов’язання не нараховують. І саме цю частину норми нерідко залишають поза увагою.
Зокрема, ПДВ не нараховують у разі ліквідації основних засобів у зв’язку з їх знищенням або зруйнуванням унаслідок дії обставин непереборної сили. Зверніть увагу: у самому ПКУ не зазначено, що такі обставини обов’язково слід підтверджувати сертифікатом Торгово-промислової палати (далі – ТПП). Однак саме такий документ податківці зазвичай вимагають. До їхніх роз’яснень ще повернемося.
Є й інша підстава для ненарахування ПДВ – ліквідація основних засобів без згоди платника податку, зокрема внаслідок викрадення. Такий випадок має бути підтверджений відповідно до законодавства.
Але й це ще не все. Для застосування цієї норми платник податку має надати контролюючому органу відповідний документ, що підтверджує факт знищення, розібрання або перетворення основних засобів в інший спосіб, унаслідок їх не можна використовувати за первісним призначенням. Причому пункт 189.9 ПКУ не визначає, що документи про знищення, розібрання чи перетворення основного засобу потрібно обов’язково надсилати податковій у місяці ліквідації. Так само не встановлено, у якій формі це робити – паперовій чи електронній. Про строки та порядок подання документів поговоримо далі, коли розглянемо позицію податкової.
Ще раз наголосимо: пункт 189.9 ПКУ застосовують винятково до основних засобів. Він не поширюється на товари, МНМА та нематеріальні активи. Тому, якщо такі активи списують через викрадення, пожежу, знищення чи інші обставини, посилатися на пункт 189.9 ПКУ для ненарахування ПДВ не можна.
Для таких випадків потрібно аналізувати інші норми Кодексу. Зокрема, під час дії воєнного стану діє пункт 32-1 підрозділу 2 розділу XX ПКУ, за яким:
Тимчасово, протягом дії правового режиму воєнного, надзвичайного стану, не вважаються використаними платником податку в неоподатковуваних податком на додану вартість операціях або операціях, що не є господарською діяльністю платника податку, товари:
придбані в оподатковуваних податком на додану вартість операціях, знищені (втрачені) внаслідок дії обставин непереборної сили у період дії воєнного, надзвичайного стану…
Однак ця норма має свої обмеження. Наприклад, якщо товари, МНМА чи нематеріальні активи викрали або вони знищені внаслідок пожежі, але обставини непереборної сили не підтверджені, ситуація ускладнюється. На відміну від основних засобів, для яких пункт 189.9 ПКУ передбачає окремі підстави ненарахування ПДВ, для інших активів аналогічного механізму немає.
На практиці податкова у більшості таких випадків застосовує пункт 198.5 ПКУ та вимагає нарахувати компенсуючі податкові зобов’язання за придбаними з ПДВ активами, які внаслідок списання, на її думку, почали використовуватися в негосподарській діяльності. І не має значення, що актив фактично викрали, він згорів, засох або вимерз. Податківці можуть розцінювати такі обставини як підставу для нарахування компенсуючого ПДВ.
Тому зі списанням товарів, МНМА та нематеріальних активів усе не так просто. Виняток – ситуації, коли їх знищено або втрачено внаслідок обставин непереборної сили, зокрема через ракетний удар. Тоді можна застосовувати пункт 32-1 підрозділу 2 розділу XX ПКУ. Але для підтвердження форс-мажорних обставин податкова вимагає сертифікат ТПП.
Щоб з’ясувати, як податкова застосовує наведені норми, розглянемо її відповідь у листі від 26.12.2025 №1434/2/99-00-21-01-01-02 на запит щодо списання активів за результатами річної інвентаризації.
Підприємство (загальна система оподаткування, платник ПДВ) за результатами річної інвентаризації здійснює списання таких активів:
Указані активи є непридатними до подальшої експлуатації. Списання належно оформлено, складено акт на списання, який підписано членами інвентаризаційної комісії.
Підприємство запитало:
1. Чи виникає податкове зобов’язання з ПДВ у разі списання наведених вище активів?
2. У який спосіб підприємство має виконати вимогу щодо відсутності постачання у разі ліквідації основних засобів?.
3. Чи документи про розібрання та знищення основних засобів подавати контролюючому органу під час перевірки на його вимогу, чи їх слід надсилати до податкового органу засобами електронного зв’язку або у паперовій формі у місяці, кварталі чи році ліквідації?
Уточнення: якщо надсилання є необхідним, у який саме строк воно має бути здійснене та з якої норми чинного законодавства випливає вимога щодо подання таких документів, а також чи встановлено законодавством конкретний строк подання?
Щодо списання МНМА, запасів і нематеріальних активів ДПС підтвердила необхідність нарахування податкових зобов’язань за пунктом 198.5 ПКУ з оформленням компенсуючої податкової накладної. Тобто в цій частині позиція ДПС відповідає практиці, про яку йшлося вище.
А от щодо основних засобів ситуація інша. Податкова допускає, що в разі їх ліквідації ПДВ-зобов’язання можна не нараховувати за умови подання контролюючому органу належно оформленого документа. Він може бути складений у довільній формі, але повинен містити всю необхідну інформацію для ідентифікації операції та обов’язкові реквізити первинного документа.
При цьому документ має підтверджувати сам факт знищення, розібрання або перетворення основного засобу в інший спосіб, унаслідок чого його більше не можна використовувати за первісним призначенням.
Важливий висновок із цього роз’яснення: ПКУ не визначає механізму та строків подання документів про знищення, розібрання чи перетворення основних засобів. Тому платник може подати такі документи (їх копії) до ДПС за власною ініціативою в загальновстановленому порядку або на запит контролюючого органу. Отже, обов’язку надсилати їх саме в місяці ліквідації немає.
На замітку! Лист ДПС від 26.12.2025 №1434/2/99-00-21-01-01-02 – не індивідуальна податкова консультація (далі – ІПК), надана конкретному платнику податків за його зверненням. Це загальне роз’яснення ДПС, яке стосується усіх платників
Податкова також перелічує способи подання документів. Їх можна подати особисто платником або через уповноважену особу, надіслати поштою чи передати в електронній формі, зокрема через Електронний кабінет.
Окремо ДПС розглядає документальне підтвердження знищення або зруйнування основних засобів унаслідок обставин непереборної сили. Такі випадки також дають право не нараховувати ПДВ-зобов’язання, якщо знищення або руйнування документально підтверджене.
При цьому податкова використовує формулювання «такими документами можуть бути». Тобто наведений перелік не варто сприймати як вичерпний. Оскільки пункт 189.9 ПКУ не встановлює конкретного переліку підтвердних документів, ДПС фактично наводить приклади того, чим можна підтвердити відповідні обставини (див. роз’яснення ГУ ДПС в Одеській області).
Зокрема, серед таких документів:
Акт має бути складеним безпосередньо на місці пожежі не пізніше ніж через 24 години з моменту її ліквідації. Але цю вимогу дуже часто не виконують.
Під час дії воєнного або надзвичайного стану, після закінчення воєнних (бойових) дій та повернення контролю держави чи встановлення контролю міжнародними організаціями над раніше окупованими територіями допускається складання акта впродовж місяця з моменту повідомлення про пожежу чи подання відповідної письмової заяви. При цьому до складу зазначеної комісії можна не включати власника об’єкта (постраждалого) або його представника за умови його відсутності (евакуація з району воєнних (бойових) дій чи території, де введено правовий режим воєнного або надзвичайного стану, загибель або отримання тілесних ушкоджень тощо).
Окрему увагу варто приділити Методрекомендаціям №561. Документ не новий, але він містить важливі положення щодо визначення непридатності основних засобів до використання та оформлення їх списання.
Зокрема, пункти 42–44 Методрекомендацій №561 передбачають створення комісії, яка визначає непридатність основних засобів до використання, можливість їх використання іншими підприємствами, а також неефективність або недоцільність поліпшення чи ремонту. Комісію створює керівник підприємства.
До її завдань належать:
Ці вимоги важливо виконувати не формально. Адже неналежне документальне оформлення списання може стати причиною подальших претензій податкової та донарахування ПДВ. У коментованому роз’ясненні ГУ ДПС в Одеській області є посилання як на Порядок №2030, так і на Метрекомендації №561. Тож під час оформлення ліквідації варто орієнтуватися на передбачені ними вимоги та належно фіксувати висновки комісії.
Якщо основний засіб ліквідують за самостійним рішенням підприємства через непридатність до подальшого використання, потрібно не лише скласти акт на списання, а й подбати про документальне підтвердження його розбирання, перетворення чи утилізації.
Податкова у своєму роз’ясненні зазначає, що за умови подання належно оформленого акта на списання платник може не нараховувати ПДВ-зобов’язання, у тому числі компенсуючі за пунктом 198.5 ПКУ. Документ може мати довільну форму, але повинен містити всю необхідну інформацію для ідентифікації операції та обов’язкові реквізити первинного документа. Водночас він має підтверджувати, що основний засіб дійсно знищено, розібрано або перетворено так, що використовувати його за первісним призначенням більше неможливо.
Тобто тут важливо не обмежуватися лише актом списання чи поясненням: «У нас немає документа, бо ми просто винесли все на смітник». Можливо, фактично так і зробили, але для того, щоб не виникли ПДВ-зобов’язання, потрібен належний документ. Не просто папірець, а документ з обов’язковими реквізитами, який підтверджує, куди вивезли те, що залишилося від основного засобу. Саме такий зміст і закладено в цій вимозі. Йдеться про акт про утилізацію.
Наприклад, якщо списуємо комп’ютерну техніку, а документа про її утилізацію немає, податківці можуть трактувати ситуацію так, ніби директор забрав техніку собі додому або, можливо, бухгалтер. Якщо ж є акт про утилізацію, запитань має бути менше.
Тому варто подбати про утилізацію та отримати відповідний акт або довідку від спеціалізованого підприємства, яке надає такі послуги. Такі організації зазвичай можна знайти у своєму місті. Вони можуть оформити документи про приймання та утилізацію техніки, обладнання чи інших відходів.
За такими документами можливий навіть рух коштів. Наприклад, підприємству можуть заплатити за кольорові або чорні метали, які залишилися після розбирання техніки. Або за інші відходи – цеглу, деревину тощо. Тож якщо за актом про утилізацію ще й надходять кошти, нехай навіть за мінімальною ціною, – це взагалі чудово.
Усі документи, що підтверджують списання, розбирання та утилізацію, потрібно зберігати. А от чи надсилати їх податковій одразу, чи чекати на перевірку – платник вирішує самостійно, адже, як уже зазначали, ПКУ не встановлює обов’язку подавати їх у місяці ліквідації.
Можливі два варіанти:
Який варіант обрати, залежить від конкретної ситуації та вартості майна. Якщо звичайна ціна основного засобу незначна, документи можна зберігати на підприємстві та показати податківцям оригінали під час перевірки, надавши копії.
Але якщо йдеться про суттєві суми, можливо, є сенс подати документи до ДПС заздалегідь, щоб зменшити ризик подальших претензій і донарахувань. Щоправда, ще раз наголосимо: законодавство не зобов’язує робити це саме в місяці ліквідації або взагалі за власною ініціативою. Сам факт подання документів добровільно не впливає на те, виникають ПДВ-зобов’язання чи ні. Податкова у своєму роз’ясненні прямо підтверджує, що документи можна подати добровільно або на її запит (лист ДПС від 26.12.2025 №1434/2/99-00-21-01-01-02). Тому остаточне рішення кожне підприємство приймає самостійно.
Розгляньмо, як виглядатиме бухгалтерський облік списання основного засобу. І окремо зупинімося на брухті, який часто створює чимало проблем.
Припустімо, на дату ліквідації його первісна вартість становить 100 000 грн, накопичений знос – 80 000 грн, зокрема 10 000 грн амортизації нараховано в місяці вибуття. Після ліквідації підприємство оприбуткувало металобрухт вартістю 500 грн (див. Рис.).
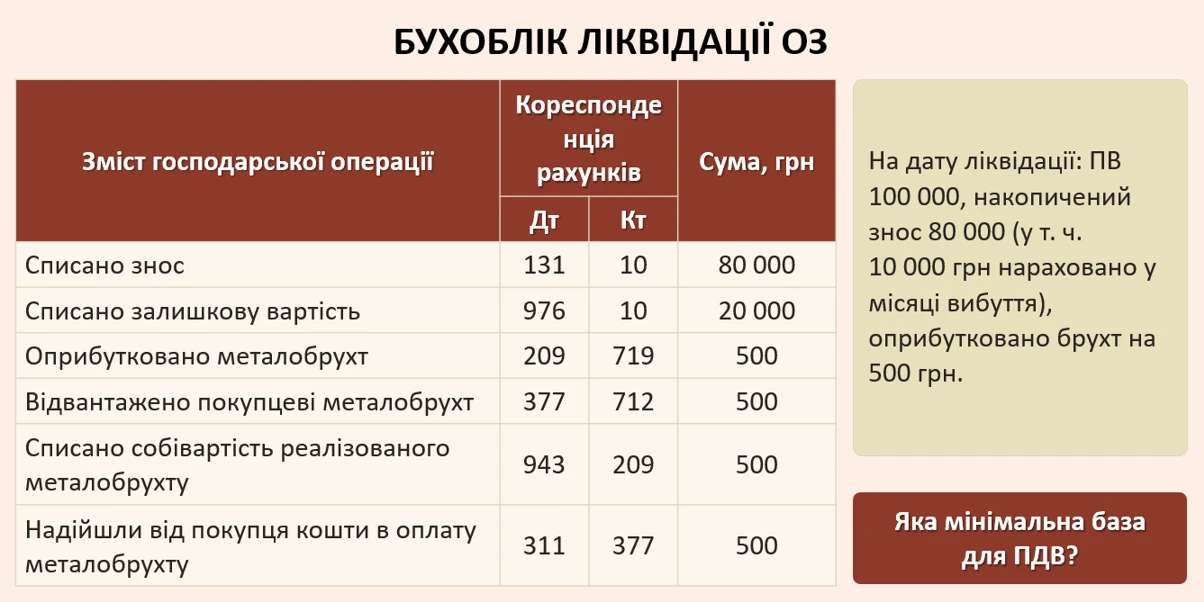
Якою буде мінімальна база оподаткування ПДВ? Для відповіді бракує ще одного показника – звичайної ціни основного засобу, який ліквідують. Адже, як уже з’ясували, базу оподаткування визначають за звичайною ціною, але не нижче залишкової вартості.
Саме тут часто виникає помилка. Бухгалтер бачить, що залишкова вартість основного засобу незначна або взагалі дорівнює нулю, і вважає, що нарахувати ПДВ буде нескладно або що податкових наслідків практично не буде. Але це не так. Нульова залишкова вартість не означає автоматично нульову базу оподаткування. Звичайна ціна, тобто ринкова вартість основного засобу, може бути значною. І саме її потрібно враховувати, якщо немає документів, які дають право не нараховувати ПДВ.
Припустімо, що звичайна ціна основного засобу не перевищує його залишкової вартості. Тоді бухгалтерські проведення матимуть такий вигляд, як на Рис. вище.
Спочатку підприємство списує накопичений знос: Дт 131 – Кт 10. Далі залишкову, тобто недоамортизовану, вартість основного засобу відносить до витрат: Дт 976 – Кт 10.
Після цього потрібно оприбуткувати брухт, який утворився внаслідок ліквідації. Наприклад, якщо списують комп’ютер, придатні для подальшої реалізації залишки відображають за дебетом субрахунку 209 у кореспонденції з кредитом субрахунку 719. Вартість визначають за справедливою вартістю, орієнтуючись, зокрема, на суму, за якою підприємство реально може здати такий брухт на утилізацію або продати його.
Тому спочатку варто з’ясувати, скільки за відповідний брухт готові заплатити спеціалізовані підприємства, а вже потім визначати суму для бухгалтерського проведення. У нашому прикладі це буде 500 грн: Дт 209 – Кт 719. Вплив на податок на прибуток тут буде тільки через бухоблік.
Коли підприємство продаватиме цей металобрухт, дохід від реалізації відображатиме проведенням Дт 377 – Кт 712 на суму 500 грн, а собівартість реалізованого брухту спише проведенням Дт 943 – Кт 209 на ту саму суму.
Отже, дохід і витрати від продажу становитимуть по 500 грн, а фінансовий результат від такої операції дорівнюватиме нулю. Водночас на фінансовий результат і, відповідно, на об’єкт оподаткування податком на прибуток вплине визнаний під час оприбуткування брухту дохід у сумі 500 грн.
Із ПДВ ситуація не така втішна. Для операцій із постачання металобрухту передбачено тимчасове (до 01.01.2027) звільнення від оподаткування. Перелік відповідних відходів і брухту чорних та кольорових металів затверджено постановою КМУ від 12.01.2011 №15 (далі – Постанова №15).
Загалом ПДВ-пільги нерідко створюють для платників додаткові проблеми. Іноді було б простіше обійтися без такого звільнення, але добровільно відмовитися від пільги з ПДВ платник не може. Податковий кодекс прямо передбачає право відмовитися від використання податкових пільг, однак для пільг з ПДВ установлено виняток (п. 30.4 ПКУ).
Якщо підприємство продає саме такий металобрухт, у періоді, на який припадає перша подія, потрібно:
Але наявність пільги не означає, що додаткових ПДВ-зобов’язань не виникне. Тут можливі два варіанти: розподільчі податкові зобов’язання за статтею 199 ПКУ та компенсуючі – за пунктом 198.5 ПКУ.
Розподільчий ПДВ стосується товарів і послуг, які одночасно використовують в оподатковуваних та звільнених від ПДВ операціях. Тому в місяці, у якому підприємство продає металобрухт, потрібно проаналізувати придбання з ПДВ, які мають загальновиробничий або адміністративний характер. Це, наприклад, оренда, комунальні послуги, послуги зв’язку тощо.
Якщо такі придбання одночасно стосуються оподатковуваної та звільненої діяльності, доведеться нарахувати розподільчі податкові зобов’язання за статтею 199 ПКУ. Тобто в місяці постачання металобрухту, коли у підприємства з’являється звільнена від ПДВ операція, потрібно врахувати придбання, які використовують одночасно в обох видах діяльності.
Це окрема тема, адже розрахунок розподільчого ПДВ має свої нюанси. Детальніше про це – у статті «Розподіл вхідного ПДВ».
Другий можливий наслідок – компенсуючі податкові зобов’язання за пунктом 198.5 ПКУ. Вони виникають, якщо підприємство здійснювало придбання з ПДВ, які безпосередньо стосуються операції зі звільненим від ПДВ металобрухтом.
В ІПК від 29.04.2024 №2445/ІПК/99-00-21-03-02 податкова наводить орієнтовний перелік таких придбань. Зокрема, це послуги з транспортування, навантаження/розвантаження та/або різання відходів і брухту металів, а також необоротні активи, призначені для використання винятково у звільнених від ПДВ операціях.
За такими придбаннями всю суму вхідного ПДВ потрібно компенсувати відповідно до пункту 198.5 ПКУ, склавши компенсуючу податкову накладну.
Отже, під час ліквідації основних засобів та списання інших активів важливо враховувати такі моменти.
По-перше, пункт 189.9 ПКУ регулює ліквідацію основних виробничих і невиробничих засобів за самостійним рішенням платника. За загальним правилом таку операцію прирівнюють до постачання, а базу оподаткування визначають за звичайною ціною, але не нижче балансової вартості на момент ліквідації.
По-друге, ПДВ-зобов’язання при ліквідації основних засобів можна не нараховувати, якщо належно оформлено та подано документ про їх знищення, розібрання або перетворення в інший спосіб, унаслідок чого їх більше не можна використовувати за первісним призначенням. Документ може мати довільну форму, але повинен містити обов’язкові реквізити первинного документа.
По-третє, списання товарів, МНМА та нематеріальних активів має інші податкові наслідки. У більшості випадків податкова вимагає нараховувати компенсуючі ПДВ-зобов’язання за пунктом 198.5 ПКУ. Норма пункту 189.9 ПКУ на такі активи не поширюється.
По-четверте, для підтвердження знищення основних засобів унаслідок форс-мажору, пожежі чи викрадення потрібно мати відповідні документи. Залежно від обставин це може бути сертифікат ТПП, акт про пожежу, витяг з ЄРДР або інші документи, передбачені законодавством.
По-п’яте, ПКУ не встановлює конкретних строків і механізму подання документів про знищення, розібрання чи перетворення основних засобів до ДПС. Тому платник може зберігати їх на підприємстві та надати під час перевірки на запит податкової або подати за власною ініціативою.
По-шосте, постачання металобрухту, включеного до переліку за Постановою №15, тимчасово звільнене від ПДВ – наразі до 1 січня 2027 року. За такою операцією потрібно скласти податкову накладну з кодом ставки 903 та відобразити її в декларації з ПДВ. Водночас можуть виникнути додаткові зобов’язання: розподільчі за статтею 199 ПКУ – щодо загальних придбань, які одночасно використовують в оподатковуваній і звільненій діяльності, та компенсуючі за пунктом 198.5 ПКУ – щодо придбань, які безпосередньо стосуються постачання металобрухту.
Наостанок залишається побажати, щоб у разі необхідності списання основних засобів вдалося знайти законний спосіб зробити це з якомога меншими податковими наслідками та без зайвих труднощів із документальним оформленням.
Шаблони та зразки документів:
Лист до ДПС щодо ліквідації основного засобу
Наказ про ліквідацію основного засобу
Акт списання основних засобів (часткової ліквідації)
Акт списання групи основних засобів
Акт списання транспортних засобів
Наказ про списання малоцінних необоротних матеріальних активів
Наказ про списання основних засобів та малоцінних необоротних активів
Читайте більше:
Непридатні ОЗ і МНМА: що вигідніше списати чи продати
Вибуття основних засобів: бухгалтерські проведення
Як списати пошкоджені основні засоби, які непридатні до використання
Заповнення ПН на ліквідацію основних засобів за самостійним рішенням платника
Знищено (пошкоджено) майно, техніку, автомобілі, документацію: оформлення та облік
ПН на ліквідацію ОЗ за самостійним рішенням платника ПДВ: заповнення + зразок
ПДВ-кейси: компенсуючі зобов’язання, послуги нерезидента і податковий кредит за розблокованою ПН
ДПС роз’яснила, чи можуть суб’єкти господарювання проводити розрахункові операції через ПРРО, якщо фіскальний сервер не працює, а зарезервовані фіскальні номери відсутні або закінчилися. Податківці наголошують: у такому випадку використання ПРРО для розрахунків заборонене до усунення проблеми, а за порушення правил застосування РРО/ПРРО передбачені фінансові та адміністративні санкції
Суд підтвердив право жінки на зарахування до страхового стажу навчання у 1995–1998 роках і періодів роботи, зазначених у трудовій книжці, попри різницю в написанні прізвища та відсутність підпису відповідальної особи. Крім того, суд визнав підставою для зарахування до пільгового стажу за Списком №2 відомостей ОК-5 про 11 років 8 місяців спеціального стажу
Не всі декларації ФОП 3-ї групи - це звичайний звіт за квартал. Іноді обставини вимагають подавати декларацію за особливими правилами: ФОП перевищив ліміт доходу, допустив порушення умов спрощеної системи, відмовився від єдиного податку, припинив підприємницьку діяльність або перейшов на іншу групу. У кожній із цих ситуацій є свої особливості заповнення окремих рядків та сплати податків. Розглянемо, як правильно скласти та подати декларацію ФОП 3-ї групи в нетипових ситуаціях, щоб не припуститися помилок у звітності.
ДПС роз’яснила, як сформувати заяву на повернення помилково або надміру сплачених сум для перерахування коштів на електронний рахунок ПДВ. Реквізити рахунку та код ЄДРПОУ Казначейства платник може переглянути в приватній частині Електронного кабінету у вкладці «Дані про банківські рахунки у форматі IBAN» меню «Облікові дані платника»
Постанова КМУ від 23.09.2026 №1165 змінила порядок визначення максимальної продуктивності обладнання для виробництва спирту етилового та біоетанолу. Зокрема, запроваджено коефіцієнт фактичної продуктивності Кф, дозволено відхилення фактичних показників від розрахункових у межах 3% без оновлення розрахунку. Якщо перевищення становить понад 3%, виробник має протягом п’яти робочих днів звернутися для проведення нового розрахунку
Під час сигналу «Повітряна тривога» роботодавець повинен забезпечити безпеку працівників, організувати їх перехід до укриття та не вимагати продовження роботи в небезпечних умовах. Працівники мають дотримуватися встановленого порядку евакуації, а роботодавцям варто заздалегідь визначити відповідальних осіб, порядок зупинення роботи та правила оплати часу простою
Якщо людині виповнилося 60 років у 2026 році, для призначення пенсії за віком їй потрібно мати не менше 33 років страхового стажу, навіть якщо звернення відбудеться у січні 2027 року. Вимоги до стажу визначають на дату досягнення відповідного пенсійного віку, а не на дату подання заяви. У 2027 році для тих, кому 60 років виповниться саме тоді, необхідно буде вже 34 роки стажу
Як правильно заповнювати Відомість оперативного обліку призовників, військовозобов’язаних та резервістів (додаток 12) на 2027 рік? Чи включати до неї мобілізованих, як показувати заброньованих за іншим підприємством, працівників із відстрочкою та тих, кому виповнилося 60 років? Розібрали практичні ситуації, правила коригування чисельності, а також заповнення граф «Прийнято» і «Звільнено» станом на 1 січня 2027 року
Закон №5007-ІХ «Про безпеку та охорону здоров’я працівників на роботі» підписано Президентом і офіційно опубліковано 10 листопада 2026 року. Однак він набере чинності лише через шість місяців після припинення або скасування воєнного стану, тому роботодавцям поки не потрібно терміново змінювати документи з охорони праці
Суддя Великої Палати Верховного Суду Віталій Уркевич пояснив значення механізму Human Rights Due Diligence — належної обачності бізнесу у сфері прав людини. Він передбачає виявлення ризиків порушень, запобігання негативному впливу та усунення його наслідків і має охоплювати не лише діяльність самої компанії, а й ланцюги постачання та відносини з контрагентами. Такий підхід набуватиме значення і під час вирішення судових спорів
Експерт з питань оплати праці, оподаткування та кадрового адміністрування Антон Янко навів суми індексації зарплати за грудень 2026 року залежно від базового місяця. Також він пояснив, як підвищення окладу в листопаді або грудні може вплинути на нарахування індексації, та нагадав про заплановані зміни у 2027 році
На період воєнного стану ДПС надає електронні сервіси та приймає електронні документи від платників податків у робочі дні з 08:00 до 20:00. Водночас отримати адміністративні послуги та інше сервісне обслуговування можна в будь-якому органі ДПС незалежно від місця обліку платника
По договору оренди автомобіля зазначено, що орендна плата нараховується з розрахунку ______ гривень за 1 повний місяць користування Об`єктом оренди. Сторони домовилися наприкінці жовтня повернути автомобіль з оренди. Так як 31.10.2026 це субота, вихідний день, то акт приймання-передачі авто з оренди оформлюємо 30.10.2026. Але орендодавець наполягає на сплаті орендної плати за повний місяць, так як 31.10.2026 субота. Підкажіть, будь ласка, чи правий в даному випадку орендодавець? Як оформити акт, можливо щось прописати в додатковій угоді, щоб сплатити за повний місяць і в акті показати 1 послугу повністю, але щоб не було ризиків для орендаря, і щоб не виводити у вихідний день директора для передачі автомобіля.

Чи може ФОП – платник єдиного податку 4-ї групи отримати довідку про суму доходів за рік? ДПС пояснила, чому така інформація не відображається в річній декларації платника єдиного податку 4-ї групи та які відомості містить така декларація

На підприємстві виплата зарплати передбачена 15 та 30 (31) числа. Якщо зарплату за першу половину місяця виплатити 13.11, за другу половину місяця – 30.11, тоді порушується термін 16 днів між виплатами? Як правильно діяти в таких ситуаціях?

Кабмін спростив порядок підвищення кваліфікації трактористів-машиністів і видачі їм посвідчень. Відтепер для отримання додаткових категорій сільськогосподарської техніки не потрібно мати щонайменше рік стажу роботи, а в разі нескладання іспиту тракторист зможе зберегти чинне посвідчення. Розглянемо, які категорії можна буде отримати за спрощеною процедурою та скільки вона діятиме
10 листопада 2026 року Верховна Рада ухвалила за основу законопроєкт №14327-д, який передбачає зміни у фінансовому моніторингу та наближення української платіжної системи до стандартів ЄС. Серед ключових новацій – підготовка до приєднання України до SEPA, підвищення порога обов’язкового фінмоніторингу з 400 тис. грн до еквівалента 10 тис. євро та створення реєстру рахунків і сейфів. Водночас документ передбачає збереження банківської таємниці щодо залишків і руху коштів, а також незмінність штрафів за порушення. Розповідаємо, що саме може змінитися для громадян, підприємців і фінансових установ

Роботодавець не може прив’язувати виплату зарплати до того, коли замовник перерахує кошти за виконані роботи чи надані послуги. Закон зобов’язує виплачувати працівникам зарплату в установлені строки та в повному обсязі незалежно від надходження оплати від клієнтів. Що робити працівнику, якщо зарплату затримують, – пояснюємо далі
Користувачів судових електронних сервісів попередили про можливі тимчасові перерви в роботі судових електронних сервісів 12.11.2026 з 20:00 до 23:59. У зазначений період Кабінет Електронного суду буде недоступний. У ДП «Інформаційні судові системи» просять врахувати цю інформацію під час планування роботи із сервісами

