

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
В цій статті ми поговоримо про 7 порушень, за які ФОП на спрощеній системі можуть позбавити єдиного податку та примусово перевести на загальну систему оподаткування. Важливо цих порушень не допускати, адже у разі виявлення податкова може перевести вас на загальну систему заднім числом: з першого числа місяця, наступного за кварталом, в якому допущено порушення (п. 299.11 ПКУ). Потім перерахує податки як на загальній системі і у вас буде чималий борг. Треба буде заплатити з усіх доходів 18% +5%+ЄСВ, та ще й ПДВ, якщо постачань за 12 місяців більше, ніж на 1 млн грн
Нагадаємо, ліміти груп на 2026 рік:
Група ФОП | Формула розрахунку ліміту | Граничний дохід на 2026 рік |
1 група | 167 розмірів МЗП | 1 444 049 грн |
2 група | 834 розміри МЗП | 7 211 598 грн |
3 група | 1167 розмірів МЗП | 10 091 049 грн |
Ціна помилки: вся сума «надлишку» оподатковується єдиним податком за ставкою 15%.
Алгоритм дій для кожної групи
Факт перевищення зобов’язує подати заяву до податкової не пізніше 20-го числа місяця, що настає за календарним кварталом, у якому відбулося перевищення.
Якщо ви на 1 або 2 групі: є можливість залишитися на спрощеній системі, просто «піднявшись» на групу вище в межах її ліміту (1 група може перейти у 2 або 3; 2 група – тільки в 3).
Заяву про зміну групи єдиного податку, якщо ліміт вже перевищено, подайте не пізніше 20 числа місяця після кварталу перевищення (п. 293.8 Податкового кодексу України, далі – ПКУ). Якщо тільки досягаєте межі, то не пізніше, як за 15 днів до початку кварталу (пп. 298.1.5 ПКУ).
Якщо ви на 3 групі: залишається тільки відмова від єдиного податку. Заяву про відмову, якщо ліміт вже перевищено, подайте не пізніше 20 числа місяця після кварталу перевищення (п. 293.8 ПКУ).
З першого числа нового кварталу ви стаєте платником на загальних підставах (сплата 18% ПДФО, військового збору 5% та 22% ЄСВ від чистого прибутку). А ще реєстрація платником ПДВ.
ФОП змінював групу протягом року (Категорія 107.01.03 ЗІР)
Якщо ФОП протягом року переходив з однієї групи спрощеної системи на іншу, його загальний дохід накопичувальним підсумком з 1 січня звітного року контролюється за двома критеріями одночасно:
Суми коштів (аванс, передоплата), які ФОП повернув покупцю, зменшують його оподатковуваний дохід. Це можливо, якщо повернення коштів відбувається внаслідок повернення товару, розірвання договору або за листом-заявою про повернення коштів (пп. 5 п. 292.11 ПКУ). Але є важливий нюанс: отримання та повернення грошей мають припадати на один звітний період. Якщо покупець зробив замовлення на Чорну п'ятницю у листопаді, а скасував його і отримав кошти назад уже в січні наступного року, зменшити поточний дохід не вдасться. Податківці вимагають зменшувати дохід попереднього періоду (минулого року) виключно через подання уточнюючої декларації (категорія 107.01.07 ЗІР).
Хто НЕ враховується у ліміт (для 2 групи)?
При розрахунку загальної кількості працівників для 2 групи не враховуються працівники, які:
Не є найманими працівниками ФОП фізособи, що виконують роботи/надають послуги за цивільно-правовими договорами. Їх не рахуємо.
Для ФОП 1 групи дозволений лише продаж товарів з торговельних місць на ринках чи надання побутових послуг населенню (перелік таких послуг в п. 291.7 ПКУ).
ФОП 2 групи дозволений продаж товарів будь-кому, а послуги – тільки населенню чи платникам єдиного податку.
Врахуйте також позицію податківців, які до «населення» відносять лише фізосіб, які знаходяться в Україні, і впевнені, що ФОП – платник єдиного податку другої групи не може здійснювати зовнішньоекономічну діяльність з надання послуг нерезидентам і фізичним особам (громадянам України), які тривалий час проживають за межами території України, та отримувати за такі послуги валюту (категорія 107.01.03 ЗІР).
За п. 291.6 ПКУ розрахунки з покупцями за товари, роботи, послуги єдинники проводять лише у грошовій формі.
Бартер, переуступка боргу, взаємозалік, розрахунки векселями під повною забороною!
А ось проводити розрахунки через електронні платіжні системи та платіжний сервіс LiqPay на думку податківців можна (категорія 107.01.03 ЗІР).
Заборонені – ті, що перелічені у п. 291.5 ПКУ.
Наприклад, фінансові послуги, продаж практично всіх підакцизних товарів, обмін валюти тощо.
Нагадаємо, що ФОПи на ЄП можуть надавати в оренду земельні ділянки, загальна площа яких не перевищує 0,2 гектара, житлові приміщення або їх частини, загальна площа яких не перевищує 400 квадратних метрів, нежитлові приміщення або їх частини, загальна площа яких не перевищує 900 квадратних метрів (пп. 291.5.3 ПКУ).
Також нагадаємо, що податкова відносить до забороненої фінансової діяльності надання ФОПами-єдинниками поворотної чи безповоротної фінансової допомоги, тому таких операцій краще уникати (Категорія ЗІР 107.01.03). Якщо уникнути не можна, то надавати допомогу як фізособа з власного рахунку.
ФОП отримує дохід від певного виду діяльності, але відповідного КВЕДу немає в реєстрі платників єдиного податку. Наприклад, для доходу від оренди приміщення ФОП повинен мати КВЕД 68.20, а для доходу від оренди вантажівки – 77.12.
І КВЕД повинні бути додані саме до реєстру платників єдиного податку, а не тільки до ЄДР.
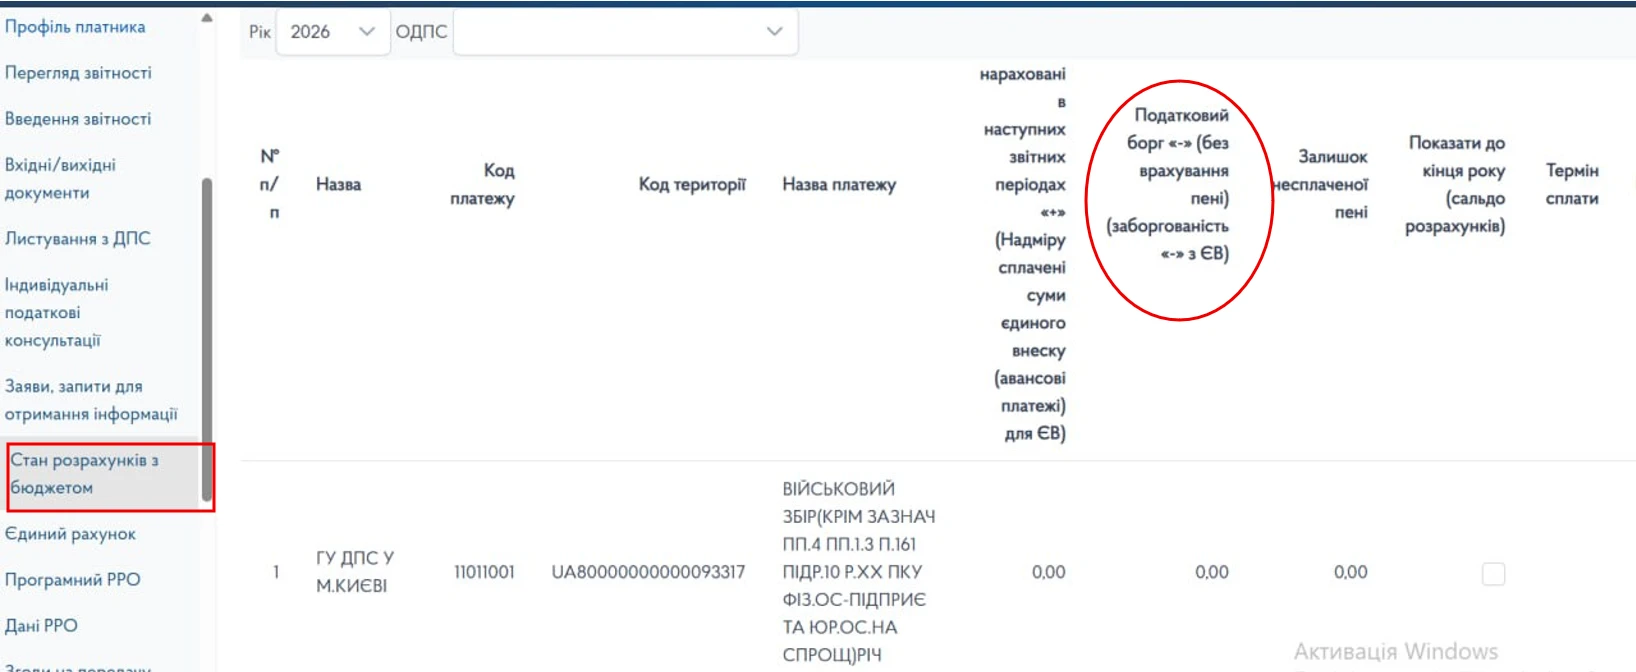
Це одна з найпоширеніших причин переведення ФОП на загальну систему. Тут і виїзних перевірок не треба. Сума має бути більшою за 3060 грн (180 неоподатковуваних мінімумів доходів громадян) та зберігатися протягом двох кварталів поспіль. Відлік двох послідовних кварталів (6 місяців) починається з 01 числа місяця наступного за кварталом, в якому виник борг. У такої ФОП протягом шести місяців перевіряється наявність боргу на кожне 01 число місяця. Перевірити наявність податкового боргу можна в Електронному кабінеті:
Зазначимо, що борг з ЄСВ не належить до податкового боргу та не є підставою для анулювання статусу платника ЄП.
І на завершення:
Коли можна повернутися назад на ЄП?
За п. 299.11 ПКУ – через 4 квартали після анулювання реєстрації платника єдиного податку.
Читайте більше:
10 зразків Заяви про перехід на єдиний податок з 1 жовтня 2026 року
ФОП: де ховаються податкові ризики у звичайних операціях
ЄСВ для ФОП у 2027 році: хто (не)сплачує, строки сплати, розмір
ФОП у 2027 році: скільки доведеться платити єдиного податку та який буде ліміт доходу
Лікарняний для догляду за хворою дитиною віком до 14 років оплачується коштом ПФУ з першого дня непрацездатності, а тривалість виплат залежить від того, чи лікується дитина вдома, чи перебуває у стаціонарі. Розмір допомоги визначають за страховим стажем особи, яка доглядає за дитиною; у певних випадках передбачена 100% оплата незалежно від стажу
У жовтні 2026 року споживча інфляція в Україні прискорилася до 11% у річному вимірі, а за місяць ціни зросли на 1,8%. За оцінкою НБУ, найбільший тиск на ціни чинили подорожчання пального, перебої з логістикою та руйнування виробничої інфраструктури. Нацбанк очікує подальшого посилення цінового тиску до початку 2027 року, після чого інфляція має поступово сповільнюватися
БЕБ припинило роботу підпільних виробництв фальсифікованих харчових продуктів, які діяли на Київщині та Черкащині. Детективи вилучили понад 165 тисяч упаковок підробленої кави, обладнання, сировину та продукцію з логотипами відомих брендів. Досудове розслідування щодо незаконного використання торгових марок триває
ДПС роз’яснила, чи можуть суб’єкти господарювання проводити розрахункові операції через ПРРО, якщо фіскальний сервер не працює, а зарезервовані фіскальні номери відсутні або закінчилися. Податківці наголошують: у такому випадку використання ПРРО для розрахунків заборонене до усунення проблеми, а за порушення правил застосування РРО/ПРРО передбачені фінансові та адміністративні санкції
Суд підтвердив право жінки на зарахування до страхового стажу навчання у 1995–1998 роках і періодів роботи, зазначених у трудовій книжці, попри різницю в написанні прізвища та відсутність підпису відповідальної особи. Крім того, суд визнав підставою для зарахування до пільгового стажу за Списком №2 відомостей ОК-5 про 11 років 8 місяців спеціального стажу
Не всі декларації ФОП 3-ї групи - це звичайний звіт за квартал. Іноді обставини вимагають подавати декларацію за особливими правилами: ФОП перевищив ліміт доходу, допустив порушення умов спрощеної системи, відмовився від єдиного податку, припинив підприємницьку діяльність або перейшов на іншу групу. У кожній із цих ситуацій є свої особливості заповнення окремих рядків та сплати податків. Розглянемо, як правильно скласти та подати декларацію ФОП 3-ї групи в нетипових ситуаціях, щоб не припуститися помилок у звітності.
У статті розглянемо, як правильно ліквідувати основні засоби та списати інші активи, щоб уникнути зайвих ПДВ-зобов’язань. З’ясуємо, коли можна застосувати пункт 189.9 ПКУ для ненарахування ПДВ, які документи підтверджують знищення, розбирання чи утилізацію основних засобів, як правильно оформити їх списання та яку роль у цьому відіграє інвентаризаційна комісія. Окремо розберемо податкові наслідки списання товарів, МНМА й нематеріальних активів, а також оприбуткування та продажу металобрухту, зокрема випадки виникнення компенсуючих і розподільчих ПДВ-зобов’язань
ДПС роз’яснила, як сформувати заяву на повернення помилково або надміру сплачених сум для перерахування коштів на електронний рахунок ПДВ. Реквізити рахунку та код ЄДРПОУ Казначейства платник може переглянути в приватній частині Електронного кабінету у вкладці «Дані про банківські рахунки у форматі IBAN» меню «Облікові дані платника»
Постанова КМУ від 23.09.2026 №1165 змінила порядок визначення максимальної продуктивності обладнання для виробництва спирту етилового та біоетанолу. Зокрема, запроваджено коефіцієнт фактичної продуктивності Кф, дозволено відхилення фактичних показників від розрахункових у межах 3% без оновлення розрахунку. Якщо перевищення становить понад 3%, виробник має протягом п’яти робочих днів звернутися для проведення нового розрахунку
Під час сигналу «Повітряна тривога» роботодавець повинен забезпечити безпеку працівників, організувати їх перехід до укриття та не вимагати продовження роботи в небезпечних умовах. Працівники мають дотримуватися встановленого порядку евакуації, а роботодавцям варто заздалегідь визначити відповідальних осіб, порядок зупинення роботи та правила оплати часу простою
Якщо людині виповнилося 60 років у 2026 році, для призначення пенсії за віком їй потрібно мати не менше 33 років страхового стажу, навіть якщо звернення відбудеться у січні 2027 року. Вимоги до стажу визначають на дату досягнення відповідного пенсійного віку, а не на дату подання заяви. У 2027 році для тих, кому 60 років виповниться саме тоді, необхідно буде вже 34 роки стажу
Як правильно заповнювати Відомість оперативного обліку призовників, військовозобов’язаних та резервістів (додаток 12) на 2027 рік? Чи включати до неї мобілізованих, як показувати заброньованих за іншим підприємством, працівників із відстрочкою та тих, кому виповнилося 60 років? Розібрали практичні ситуації, правила коригування чисельності, а також заповнення граф «Прийнято» і «Звільнено» станом на 1 січня 2027 року
Закон №5007-ІХ «Про безпеку та охорону здоров’я працівників на роботі» підписано Президентом і офіційно опубліковано 10 листопада 2026 року. Однак він набере чинності лише через шість місяців після припинення або скасування воєнного стану, тому роботодавцям поки не потрібно терміново змінювати документи з охорони праці
Суддя Великої Палати Верховного Суду Віталій Уркевич пояснив значення механізму Human Rights Due Diligence — належної обачності бізнесу у сфері прав людини. Він передбачає виявлення ризиків порушень, запобігання негативному впливу та усунення його наслідків і має охоплювати не лише діяльність самої компанії, а й ланцюги постачання та відносини з контрагентами. Такий підхід набуватиме значення і під час вирішення судових спорів
Експерт з питань оплати праці, оподаткування та кадрового адміністрування Антон Янко навів суми індексації зарплати за грудень 2026 року залежно від базового місяця. Також він пояснив, як підвищення окладу в листопаді або грудні може вплинути на нарахування індексації, та нагадав про заплановані зміни у 2027 році
На період воєнного стану ДПС надає електронні сервіси та приймає електронні документи від платників податків у робочі дні з 08:00 до 20:00. Водночас отримати адміністративні послуги та інше сервісне обслуговування можна в будь-якому органі ДПС незалежно від місця обліку платника
По договору оренди автомобіля зазначено, що орендна плата нараховується з розрахунку ______ гривень за 1 повний місяць користування Об`єктом оренди. Сторони домовилися наприкінці жовтня повернути автомобіль з оренди. Так як 31.10.2026 це субота, вихідний день, то акт приймання-передачі авто з оренди оформлюємо 30.10.2026. Але орендодавець наполягає на сплаті орендної плати за повний місяць, так як 31.10.2026 субота. Підкажіть, будь ласка, чи правий в даному випадку орендодавець? Як оформити акт, можливо щось прописати в додатковій угоді, щоб сплатити за повний місяць і в акті показати 1 послугу повністю, але щоб не було ризиків для орендаря, і щоб не виводити у вихідний день директора для передачі автомобіля.

Чи може ФОП – платник єдиного податку 4-ї групи отримати довідку про суму доходів за рік? ДПС пояснила, чому така інформація не відображається в річній декларації платника єдиного податку 4-ї групи та які відомості містить така декларація

На підприємстві виплата зарплати передбачена 15 та 30 (31) числа. Якщо зарплату за першу половину місяця виплатити 13.11, за другу половину місяця – 30.11, тоді порушується термін 16 днів між виплатами? Як правильно діяти в таких ситуаціях?

