
☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Підприємство використало матеріали для виробництва, ремонту чи інших внутрішніх потреб, але не затвердило норми їх витрачання. Чи може ДПС визнати списання необґрунтованим? Чи обов’язково мати калькуляції та технологічні карти? Які документи допоможуть підтвердити фактичне використання матеріалів під час перевірки? Розповідаємо у матеріалі
НП(С)БО 9 «Запаси» та НП(С)БО 16 «Витрати» прямо не встановлюють обов’язку для кожного підприємства затверджувати норми витрачання всіх матеріалів. Проте такий обов’язок може випливати зі спеціальних нормативних актів, технологічних або галузевих вимог, а також із прийнятої підприємством системи обліку й контролю. Саме останнє, частіше і зустрічаємо на практиці.
Пункт 21 НП(С)БО 9 передбачає метод оцінки запасів за нормативними затратами: норми витрат на одиницю продукції встановлює саме підприємство з урахуванням нормальних рівнів використання запасів, праці, виробничих потужностей і діючих цін. Однак підкреслимо, це один із методів оцінки вибуття запасів.
Звернемо увагу на п. 14 НП(С)БО 9: він передбачає, що понаднормові втрати та нестачі запасів не включаються до їх первісної вартості, а визнаються витратами того періоду, у якому вони були здійснені. А ось п. 11 НП(С)БО 16 наднормативні виробничі витрати не включаються до виробничої собівартості, а належать до собівартості реалізованої продукції (робіт, послуг). Ці норми регулюють облік відповідних витрат, але самі собою не запроваджують загального обов’язку нормувати кожну витрату матеріалів.
Отже, відсутність внутрішніх норм сама собою не забороняє списувати запаси. Але підприємство повинне бути спроможним довести, що матеріали фактично використані у господарській діяльності та спрямованої на отримання економічного ефекту.
Підтвердження списання починається з первинного документа. Він має містити обов’язкові реквізити:
Неістотні недоліки не є автоматичною підставою для невизнання операції, якщо документ дає змогу ідентифікувати її учасників, дату, зміст та обсяг.
Єдиної універсальної форми акта списання матеріалів для всіх підприємств немає. Підприємство може затвердити власну форму первинного документа. Зміст акту списання має узгоджуватися з іншими документами та фактичними обставинами.
Сам комплект документів залежить від операції. Для виробництва це можуть бути документи про відпуск сировини зі складу, картки складського обліку, виробничі звіти, документи про випуск і рух готової продукції, технологічні карти або калькуляції – якщо вони використовуються у відповідному процесі. Для ремонту – дефектний акт, кошторис або заявка, документи про передачу матеріалів виконавцю чи підрозділу, акт виконаних робіт і документи, що ідентифікують об’єкт ремонту. Для інших потреб – інші документи, які підтверджують рух матеріалів до етапу списання.
У первинних документах важливо показати не лише найменування та кількість матеріалів, а й напрям їх використання: для якого виробу, замовлення, ремонту, об’єкта чи підрозділу їх відпущено.
Закриваючи період, звірте ланцюг руху запасів:
придбання – оприбуткування – складське зберігання – відпуск/внутрішнє переміщення – використання у виробництві або роботах – випуск чи результат робіт
Саме узгодженість цього ланцюга, а не окремий акт, формує доказову базу.
Під час документальної перевірки платник зобов’язаний надати документи, що належать або пов’язані з предметом перевірки, на вимогу пункту п. 85.2 Податкового кодексу України (далі – ПКУ). Тому податкова може запитувати технологічні карти, калькуляції, розрахунки виходу продукції та внутрішні норми, якщо вони існують і стосуються перевірюваних операцій.
Але право запитати документ не тотожне обов’язку підприємства створити документ, якого законодавство для цієї операції не вимагає. Якщо норми витрат не затверджувалися, не слід оформлювати їх заднім числом. Натомість варто надати наявні первинні документи, облікові регістри та пояснення, які дозволяють простежити фактичний рух і використання запасів.
Окремо врахуйте пункти 44.6 і 44.7 ПКУ: ненадання документів до завершення перевірки або в передбачений Кодексом строк може мати негативні процесуальні наслідки. Якщо контролери не врахували передані документи, важливо мати опис їх передання, супровідний лист або підтвердження відправлення. У справі від 19.11.2024 №420/7184/19 року Верховний Суд окремо аналізував, які саме документи були фактично надані під час перевірки та чи можна було подати додаткові документи у встановлений строк.
Тому аргумент «закон не зобов’язує мати норми» сам по собі слабкий. Сильніша позиція – показати, яким способом підприємство контролює витрачання матеріалів і на підставі яких даних визначає фактичну кількість, що списується
Розглянемо декілька судових справ. Наприклад, постанова Верховного Суду від 14.01.2025 у справі за №640/4534/20. Податкова ставила під сумнів документальне підтвердження списання сировини на виробництво меблів. Верховний Суд погодився з висновками судів попередніх інстанцій: картки складського обліку та накладні-вимоги давали змогу простежити оприбуткування і відпуск матеріалів у виробництво; вид сировини співвідносився з документами придбання та технологічними картами, а асортимент готової продукції – з документами її передачі й експорту.
Суд також зазначив, що недотримання методології бухгалтерського списання за певною кореспонденцією рахунків не спростовує факту використання матеріалів, якщо цей факт підтверджено належними доказами. Помилка в обліковому відображенні та відсутність фактичного використання – не тотожні обставини. Водночас у цій справі були технологічні карти та значний масив документів, які підтверджували рух сировини до готової продукції.
Інша справа, постанова Верховного Суду від 19.11.2024. у справі №420/7184/19. Суд оцінював, зокрема, використання будівельних матеріалів, запчастин, пального та насіння. Щодо будівельних матеріалів видаткові накладні й платіжні документи підтверджували придбання, але не дозволяли встановити, на які саме об’єкти їх використали. Не вистачало документів про внутрішнє переміщення, передачу для виконання робіт, самі роботи та об’єкти ремонту чи будівництва. Щодо насіння суд звернув увагу на відсутність належного підтвердження видачі зі складу та використання на конкретних земельних ділянках.
Це рішення не означає, що для кожного списання обов’язково потрібен один і той самий комплект документів. Воно показує інше: документ про придбання або загальний акт списання не замінює доказів фактичного використання. Крім того, у цій справі Верховний Суд окремо застосував правила п. 44.6 ПКУ щодо документів, не наданих у межах перевірки.
Отже, ці дві справи доповнюють одна одну: коли рух матеріалів до виробництва та результату діяльності простежується, формальна помилка в обліку не обов’язково нівелює операцію; коли ж документи підтверджують лише придбання, ризик податкових донарахувань істотно зростає
Підприємство використовує стрейч-плівку для пакування продукції на палетах. Затверджених норм витрачання плівки на одну палету немає. За місяць списано 80 рулонів. Як пояснити цю кількість?
Підприємство може зіставити кількість використаної плівки з кількістю фактично упакованих палет, обсягами відвантаження, типом і габаритами продукції, способом пакування та характеристиками рулону. Доказову базу можуть становити документи відпуску плівки зі складу, реєстр або звіт про кількість упакованих палет, документи про відвантаження та акт/звіт про використання матеріалу.
Додатково доцільно провести контрольні заміри для різних типів палет і зафіксувати методику та результати внутрішнім документом. Такі заміри не створюють обов’язкової норми заднім числом, але дають об’єктивну основу для пояснення фактичного споживання. Якщо фактичне списання істотно відрізняється від контрольних показників, причину відхилення варто окремо задокументувати.
Найбільший податковий ризик списання матеріалів без затверджених норм полягає в тому, що під час перевірки ДПС може поставити під сумнів обґрунтованість кількості списаних матеріалів. Адже без норм, технологічних розрахунків або інших об’єктивних показників підприємству складніше довести, що саме така кількість матеріалів була необхідна для виробництва чи виконання робіт.
Якщо документального підтвердження недостатньо, контролери можуть поставити під сумнів господарський характер використання матеріалів і наполягати на нарахуванні компенсувальних податкових зобов’язань за пп. «г» п. 198.5 ПКУ. Проте сама відсутність затверджених норм не означає, що все списання автоматично визнається наднормативним або негосподарським. Для застосування цієї норми має бути встановлено використання матеріалів у негосподарській діяльності. Тому головне завдання підприємства – документально підтвердити фактичне використання матеріалів і обґрунтувати їх кількість.
З податком на прибуток простіше. ПКУ не передбачає окремої податкової різниці лише через відсутність затверджених норм витрат матеріалів. Тому збільшувати фінансовий результат до оподаткування тільки з цієї причини не потрібно.
Такий підхід узгоджується з ІПК ДПС від 22.07.2020 №2993/ІПК/99-00-05-05-02-06. У ній податківці зазначили, що фінансовий результат не потрібно коригувати на суми понаднормативних витрат палива з технічних причин, нестач ТМЦ понад норми та виробничого браку. Такі операції враховують за правилами бухгалтерського обліку.
Списання знищених ПММ через війну: облік, податок на прибуток і ПДВ
Реклама товару у блогерів: як списати витрати та уникнути умовного продажу ПДВ
Облік питної води в ТОВ: як правильно списати на витрати і врахувати ПДВ
Чи можна списати залишки 6442 рахунку без коригування нерозподіленого прибутку
Чи проводяться зараз конкурси при призначенні на посаду в ОМС? Чи буде порушенням їх проведення? Чи обов'язково потрібен сертифікат про володіння українською мовою?
ФОП на спрощеній системі можуть здавати власну нерухомість в оренду, але за умови дотримання встановлених Податковим кодексом обмежень щодо площі земельних ділянок, житлових і нежитлових приміщень. Якщо площа майна перевищує визначені межі, підприємець не може надавати його в оренду в межах діяльності платника єдиного податку. Водночас законодавство не забороняє здавати таке майно як звичайна фізична особа. Розглянемо, які правила оподаткування діють у такому разі
ДСНС пояснила, як підприємствам користуватися укриттями, розташованими за межами їхньої території. Бізнесу радять не просто обирати найближчу захисну споруду, а попередньо узгоджувати з її балансоутримувачем можливість укриття працівників і відвідувачів та кількість людей. Це можна зробити навіть шляхом офіційного листування — укладати окремий договір не обов’язково. Такий порядок допоможе врахувати місткість укриття й уникнути ситуації, коли людей, які потребують захисту, виявиться більше, ніж передбачено місць
Чи зараховуються особи з інвалідністю розмір оплати праці кожного з яких перевищує розмір мінімальної зарплати, але у нього не повністю відпрацьований календарний місяць (був у основній щорічній відпустці, лікарняному тощо)?
Юридична особа на загальній системі, ПДВ. 21.10 в Електронний кабінет платника податків у «Вхідні документи» надійшов лист від ДПС у Харківській області щодо надання інформації по взаємовідносинах з ФОП за 2024 рік. Підприємство не подавало «Заяву про бажання отримувати документи через Електронний кабінет» та зареєстровано в іншій (не Харківській) області й не має в Харківській області ніяких філій. Чи зобов'язане підприємство відповідати на запит з «не своєї» ДПС? Якщо не подавало «Заяву про бажання отримувати документи через Електронний кабінет»? Якщо зобов'язане – то в які терміни в цьому випадку?
Якщо товари передали покупцю, а згодом вони були знищені внаслідок форс-мажорних обставин під час воєнного або надзвичайного стану, правила ПДВ-коригування для продавця та покупця відрізняються. Розглянемо порядок обліку ПДВ для обох сторін операції
Верховна Рада ухвалила закон, який розширює перелік видів гуманітарної допомоги та коло її отримувачів і набувачів на період воєнного стану. Зокрема, гуманітарну допомогу зможуть отримувати підприємства залізничного транспорту, адміністрації морських портів, державні стивідорні компанії та окремі суб’єкти господарювання для забезпечення роботи пожежно-рятувальних підрозділів. Також розширюється перелік транспорту, техніки, обладнання та запчастин для підтримки автобусних маршрутів і міського електротранспорту. Розглянемо, хто зможе отримувати таку допомогу та на які потреби її дозволять використовувати
Підприємство тимчасово призупинило діяльність. Військовозобов’язаних працівників немає, а працівник, на якого покладено обов’язки з ведення військового обліку, перебуває у відпустці без збереження заробітної плати. Як діяти підприємству за таких обставин? Чи необхідно продовжувати ведення військового обліку та які заходи слід вжити відповідно до вимог чинного законодавства?
Суб’єкти господарювання, які здійснюють розрахункові операції, зобов’язані щоденно створювати фіскальні звітні чеки. У випадку настання форс-мажорних обставин такий чек має бути створений на РРО та / або ПРРО не пізніше наступного робочого дня до початку проведення розрахункових операцій на такому РРО та / або ПРРО
Чи обов’язкове власне укриття на території підприємства? Уряд пропонує дозволити бізнесу користуватися захисними спорудами поблизу, продовжити строк облаштування укриттів та встановити диференційовані вимоги залежно від кількості людей на об’єкті. Але чи можна поки нічого не робити й чекати на нові правила? Розбираємо, що вже діє, які зміни готують та до чого роботодавцям варто підготуватися
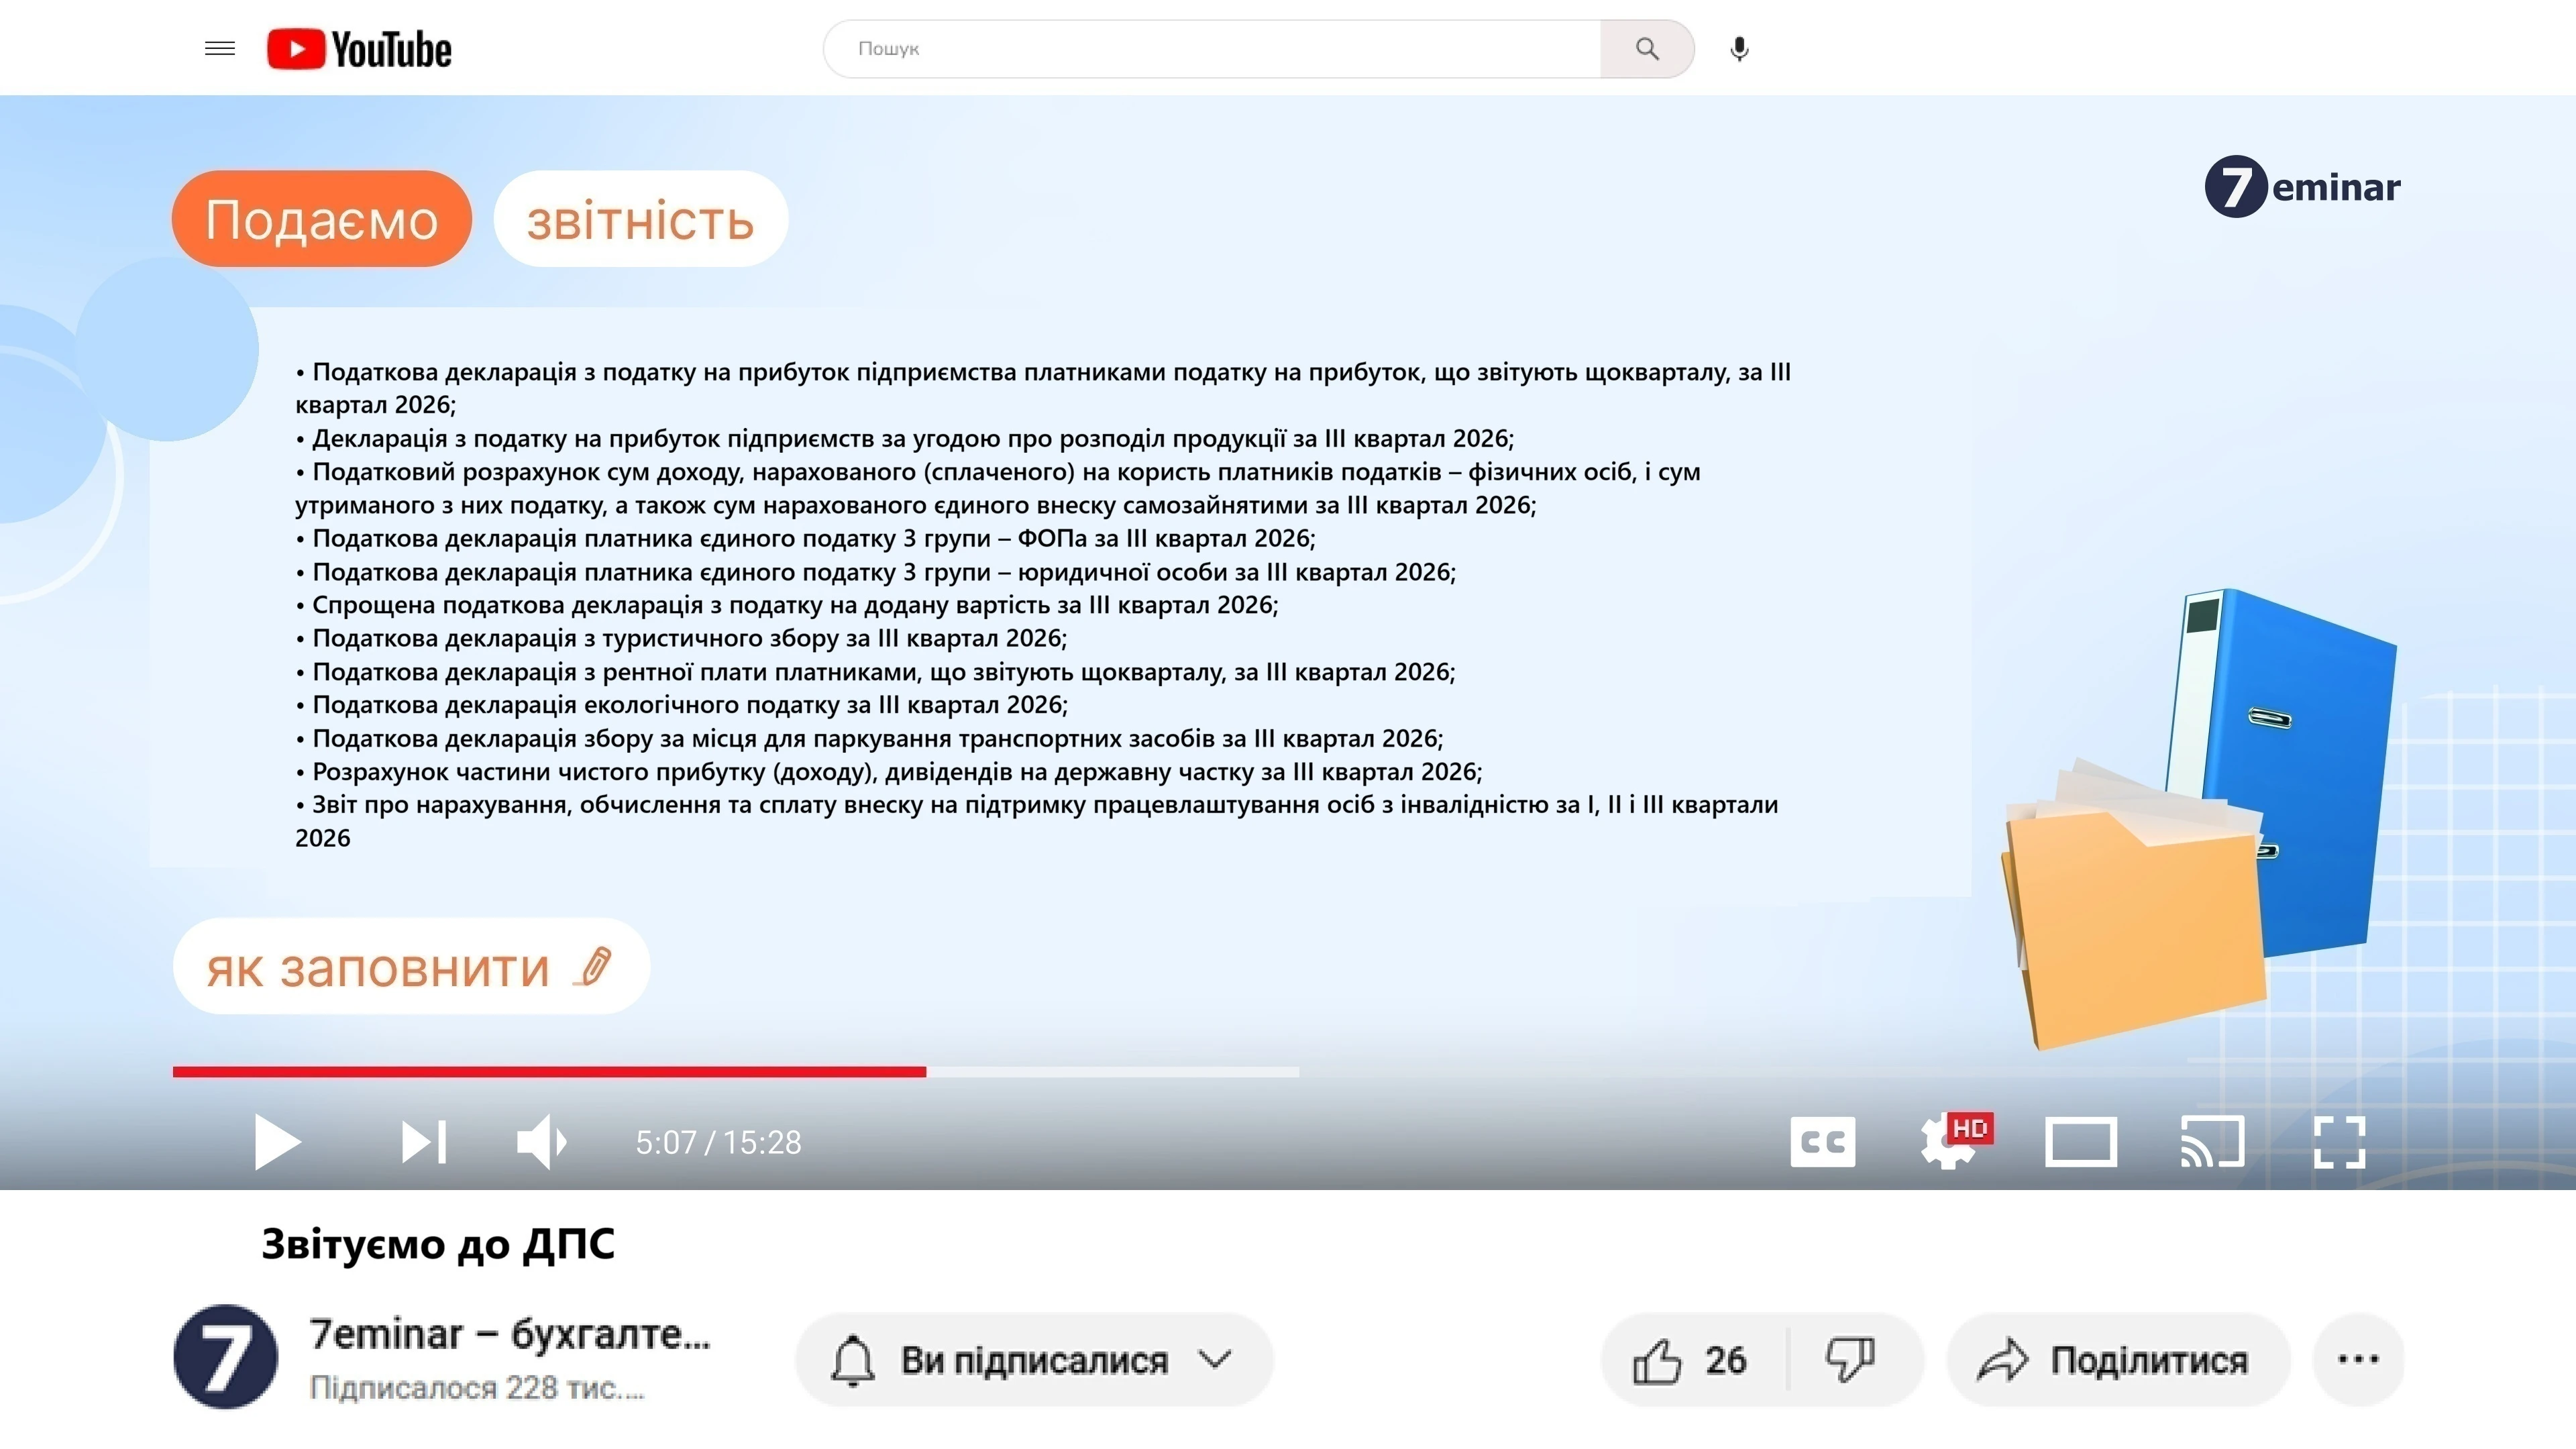
9 листопада 2026 року – останній день подання низки податкових декларацій і звітів за ІІІ квартал. Звітувати мають платники податку на прибуток, єдиного податку 3-ї групи, ПДВ, туристичного збору, рентної плати та інших податків і зборів. Зверніть увагу: декларацію з податку на прибуток та звіт про нарахування внеску на підтримку працевлаштування осіб з інвалідністю подаватимуть уперше за новими формами. Щоб не пропустити граничний строк, зібрали перелік звітності, яку потрібно подати за ІІІ квартал 2026 року
Після змін у правилах бронювання, запроваджених постановою КМУ №1328, Федерація роботодавців України звернулася до Мінекономіки з пропозиціями щодо вдосконалення процедури отримання та підтвердження статусу критично важливого підприємства. Серед ключових вимог бізнесу – скасувати обмеження за галузями, продовжити строк дії критичності для підприємств, чиї рішення спливають у листопаді–грудні, та запровадити двомісячний перехідний період у разі скасування критерію. Також ФРУ пропонує скоротити строки розгляду документів Координаційним центром, визначити чіткі підстави для відмови та запровадити принцип мовчазної згоди. Розглянемо, які зміни до правил бронювання пропонує бізнес
Державна податкова служба надала роз'яснення щодо порядку сплати та подання звітності з єдиного внеску на загальнообов’язкове державне соціальне страхування для підприємств, які провадять господарську діяльність в інших регіонах через орендовані чи власні приміщення за наявності найманих працівників