
🚨КВЕД-2027: що зміниться для Вашого бізнесу?
Коди NACE 2.1-UA оновлено 08.10.2026! Дізнайтеся, який новий код відповідатиме Вашому КВЕДу
ФОП на спрощеній системі можуть здавати власну нерухомість в оренду, але за умови дотримання встановлених Податковим кодексом обмежень щодо площі земельних ділянок, житлових і нежитлових приміщень. Якщо площа майна перевищує визначені межі, підприємець не може надавати його в оренду в межах діяльності платника єдиного податку. Водночас законодавство не забороняє здавати таке майно як звичайна фізична особа. Розглянемо, які правила оподаткування діють у такому разі
Про право власника розпоряджатися своїм майном
Кожен має право володіти, користуватися і розпоряджатися своєю власністю, результатами своєї інтелектуальної, творчої діяльності.
Власник має право використовувати своє майно для здійснення підприємницької діяльності, крім випадків, встановлених законом.
Коли ФОП-єдинник не може надавати майно в оренду
Не можуть бути платниками єдиного податку 1 – 3 груп ФОП, які надають в оренду:
Нормами чинного законодавства не передбачено обмежень щодо надання в оренду власного нерухомого майна фізичними особами, які зареєстровані суб’єктами господарювання. Отже, підприємці можуть надавати власне майно в оренду за умови, що здавання в оренду нерухомого майна такою особою не здійснюється в межах підприємницької діяльності платника єдиного податку
Дохід від надання нерухомості в оренду (суборенду, емфітевзис), житловий найм (піднайм) оподатковується відповідно до п. 170.1 ПКУ.
Джерело: ДПС
Оренда авто у фізособи: чи потрібно окремо оформлювати розрахунок ПДФО та військового збору
ПДФО з оренди за жовтень 2026 року: чи потрібно ділити місяць між ставками 5% і 18%
Відшкодування комунальних послуг орендодавцю-фізособі: з жовтня ПДФО 18% чи 5%?
Реєстрація компанії та зміна адреси: що перевірятиме держреєстратор із 27 жовтня
Верховна Рада ухвалила закон, який розширює перелік видів гуманітарної допомоги та коло її отримувачів і набувачів на період воєнного стану. Зокрема, гуманітарну допомогу зможуть отримувати підприємства залізничного транспорту, адміністрації морських портів, державні стивідорні компанії та окремі суб’єкти господарювання для забезпечення роботи пожежно-рятувальних підрозділів. Також розширюється перелік транспорту, техніки, обладнання та запчастин для підтримки автобусних маршрутів і міського електротранспорту. Розглянемо, хто зможе отримувати таку допомогу та на які потреби її дозволять використовувати
Чи проводяться зараз конкурси при призначенні на посаду в ОМС? Чи буде порушенням їх проведення? Чи обов'язково потрібен сертифікат про володіння українською мовою?
ДСНС пояснила, як підприємствам користуватися укриттями, розташованими за межами їхньої території. Бізнесу радять не просто обирати найближчу захисну споруду, а попередньо узгоджувати з її балансоутримувачем можливість укриття працівників і відвідувачів та кількість людей. Це можна зробити навіть шляхом офіційного листування – укладати окремий договір не обов’язково. Такий порядок допоможе врахувати місткість укриття й уникнути ситуації, коли людей, які потребують захисту, виявиться більше, ніж передбачено місць
Підприємство використало матеріали для виробництва, ремонту чи інших внутрішніх потреб, але не затвердило норми їх витрачання. Чи може ДПС визнати списання необґрунтованим? Чи обов’язково мати калькуляції та технологічні карти? Які документи допоможуть підтвердити фактичне використання матеріалів під час перевірки? Розповідаємо у матеріалі
Чи зараховуються особи з інвалідністю розмір оплати праці кожного з яких перевищує розмір мінімальної зарплати, але у нього не повністю відпрацьований календарний місяць (був у основній щорічній відпустці, лікарняному тощо)?
Юридична особа на загальній системі, ПДВ. 21.10 в Електронний кабінет платника податків у «Вхідні документи» надійшов лист від ДПС у Харківській області щодо надання інформації по взаємовідносинах з ФОП за 2024 рік. Підприємство не подавало «Заяву про бажання отримувати документи через Електронний кабінет» та зареєстровано в іншій (не Харківській) області й не має в Харківській області ніяких філій. Чи зобов'язане підприємство відповідати на запит з «не своєї» ДПС? Якщо не подавало «Заяву про бажання отримувати документи через Електронний кабінет»? Якщо зобов'язане – то в які терміни в цьому випадку?
Якщо товари передали покупцю, а згодом вони були знищені внаслідок форс-мажорних обставин під час воєнного або надзвичайного стану, правила ПДВ-коригування для продавця та покупця відрізняються. Розглянемо порядок обліку ПДВ для обох сторін операції
Підприємство тимчасово призупинило діяльність. Військовозобов’язаних працівників немає, а працівник, на якого покладено обов’язки з ведення військового обліку, перебуває у відпустці без збереження заробітної плати. Як діяти підприємству за таких обставин? Чи необхідно продовжувати ведення військового обліку та які заходи слід вжити відповідно до вимог чинного законодавства?
Суб’єкти господарювання, які здійснюють розрахункові операції, зобов’язані щоденно створювати фіскальні звітні чеки. У випадку настання форс-мажорних обставин такий чек має бути створений на РРО та / або ПРРО не пізніше наступного робочого дня до початку проведення розрахункових операцій на такому РРО та / або ПРРО
Чи обов’язкове власне укриття на території підприємства? Уряд пропонує дозволити бізнесу користуватися захисними спорудами поблизу, продовжити строк облаштування укриттів та встановити диференційовані вимоги залежно від кількості людей на об’єкті. Але чи можна поки нічого не робити й чекати на нові правила? Розбираємо, що вже діє, які зміни готують та до чого роботодавцям варто підготуватися
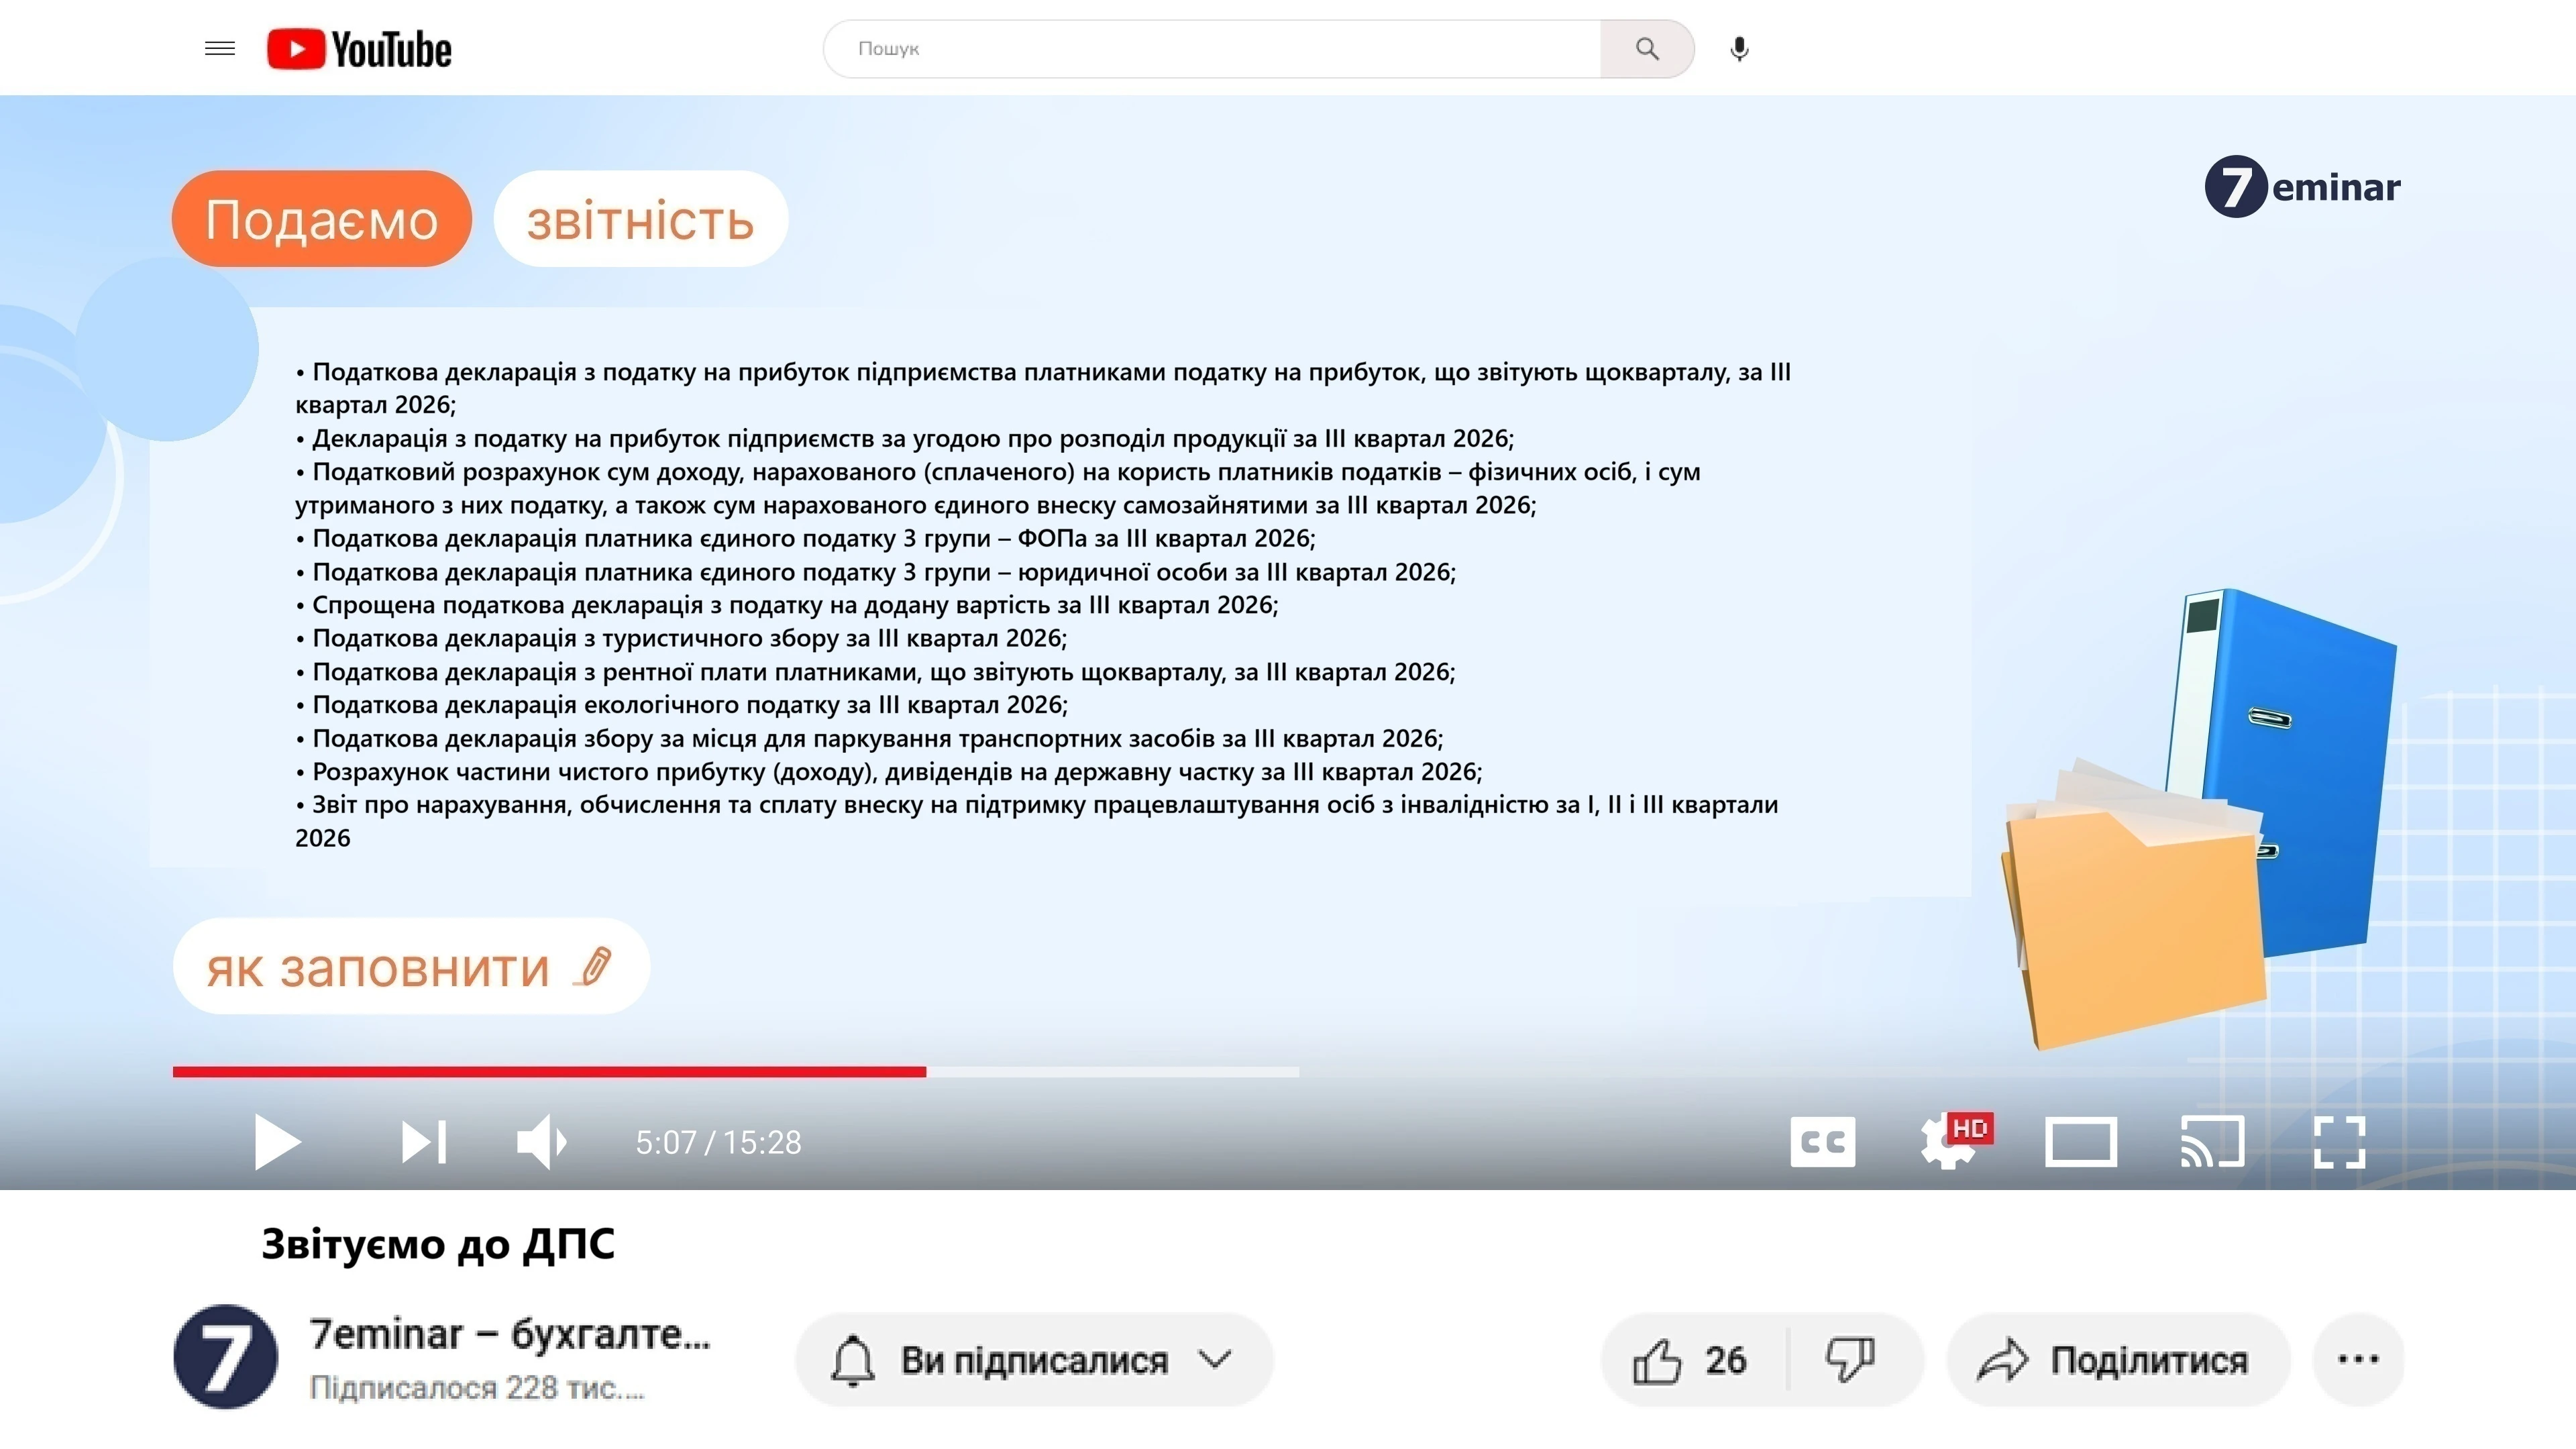
9 листопада 2026 року – останній день подання низки податкових декларацій і звітів за ІІІ квартал. Звітувати мають платники податку на прибуток, єдиного податку 3-ї групи, ПДВ, туристичного збору, рентної плати та інших податків і зборів. Зверніть увагу: декларацію з податку на прибуток та звіт про нарахування внеску на підтримку працевлаштування осіб з інвалідністю подаватимуть уперше за новими формами. Щоб не пропустити граничний строк, зібрали перелік звітності, яку потрібно подати за ІІІ квартал 2026 року
Після змін у правилах бронювання, запроваджених постановою КМУ №1328, Федерація роботодавців України звернулася до Мінекономіки з пропозиціями щодо вдосконалення процедури отримання та підтвердження статусу критично важливого підприємства. Серед ключових вимог бізнесу – скасувати обмеження за галузями, продовжити строк дії критичності для підприємств, чиї рішення спливають у листопаді–грудні, та запровадити двомісячний перехідний період у разі скасування критерію. Також ФРУ пропонує скоротити строки розгляду документів Координаційним центром, визначити чіткі підстави для відмови та запровадити принцип мовчазної згоди. Розглянемо, які зміни до правил бронювання пропонує бізнес
Державна податкова служба надала роз'яснення щодо порядку сплати та подання звітності з єдиного внеску на загальнообов’язкове державне соціальне страхування для підприємств, які провадять господарську діяльність в інших регіонах через орендовані чи власні приміщення за наявності найманих працівників