


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
Підсумки тижня
25.09.2026
Квота 4% для всіх! Три звіти подаємо до 09.11. Мінфін «перекроює» ПДВ-декларацію. Підсумки тижня 21.09-25.09.2026
У випуску: чи загрожують штрафи за звітність, яку 21 вересня подали вчасно, але її не прийняли через «Нецілісний пакет», як Мінфін пропонує спростити ПДВ-звітність, з якої дати діє нова форма «інвалідного» звіту та хто має відзвітувати за цією формою одразу за три квартали до 9 листопада, яким може стати новий «плаваючий» ПДВ-поріг для ФОПів та які податкові «плюшки» обіцяють мікробізнесу, коли ПФУ зможе напряму без роботодавця виплачувати лікарняні, як хочуть цифровізувати право працівників на виїзд за кордон у відрядження, чому 183 дні можуть стати ключовим критерієм податкового резидентства, що до 1 жовтня мають оформити роботодавці щодо відповідальних за військовий облік, на скільки зросли компенсації бізнесу за воєнні збитки, де та кому доступні до $30 тис. на розвиток бізнесу, яких змін зазнають План рахунків №291 та НП(С)БО 25
- Подали звіт у день дедлайну, але отримали відмову через «Нецілісний пакет»: чи буде штраф за прострочку
- Рядків поменшає, Д5 схудне, Д1 потовстішає, Д4–Д7 переїдуть: Мінфін перекроює ПДВ-декларацію
- 25 вересня – форма вже чинна: три «інвалідні» звіти подаємо до 9 листопада 2026-го
- ПДВ-поріг для ФОПів хочуть прив’язати до €85 тисяч, а мікробізнес – звільнити від податків
- Без роботодавця – але з виплатою: ПФУ готує новий механізм для «завислих» лікарняних
- Паперовий наказ – не аргумент? Право на виїзд працівника хочуть підтверджувати онлайн
- 183 дні, сім’я, житло чи бізнес: Мінфін шукає нову формулу податкового резидентства
- Навчати військобліку раз на 5 років, перевіряти щороку: до 1 жовтня роботодавці мають видати наказ
- 5 млн грн замість 3 млн: компенсації бізнесу за воєнні збитки збільшили – Київ та область теж у списку
- До $30 000 на бізнес у 11 областях, але заявка на грант – лише до 30 вересня
- Узуфрукт – у бухоблік: нове речове право додадуть до Плану рахунків та спрощеної фінзвітності
Подали звіт у день дедлайну, але отримали відмову через «Нецілісний пакет»: чи буде штраф за прострочку
Помилка «Нецілісний пакет» під час подання звітності за серпень 21 вересня поставила частину бухгалтерів перед неприємною дилемою: чи прилетить штраф, якщо звіт відправили вчасно, але податкова його не прийняла. Чи був це технічний збій?
Проблема виникала навіть тоді, коли звітність та всі необхідні додатки до неї формували й надсилали одним пакетом, причому не лише під час подання декларацій з ПДВ, а й податкових розрахунків з ЄСВ, ПДФО та військового збору.
Якщо перша спроба була вчасною, квитанція №1 підтвердила надходження документа, а квитанція №2 про прийняття прийшла вже наступного дня – саме по собі це не означає прострочення. Натомість, якщо пакет відхилили й повторно подали вже після дедлайну, ризик штрафу реальний.
Увага! Технічний збій у роботі електронних сервісів може звільняти від фінансової відповідальності (пп. 112.8.7 Податкового кодексу України), але свою правоту доведеться підтвердити документами
Тому не видаляйте докази невдалих спроб: збережіть звіт і додатки, квитанції №1 та №2, скриншоти, звернення до техпідтримки й відповіді ДПС (див. Інфографіку 1).
Інфографіка 1
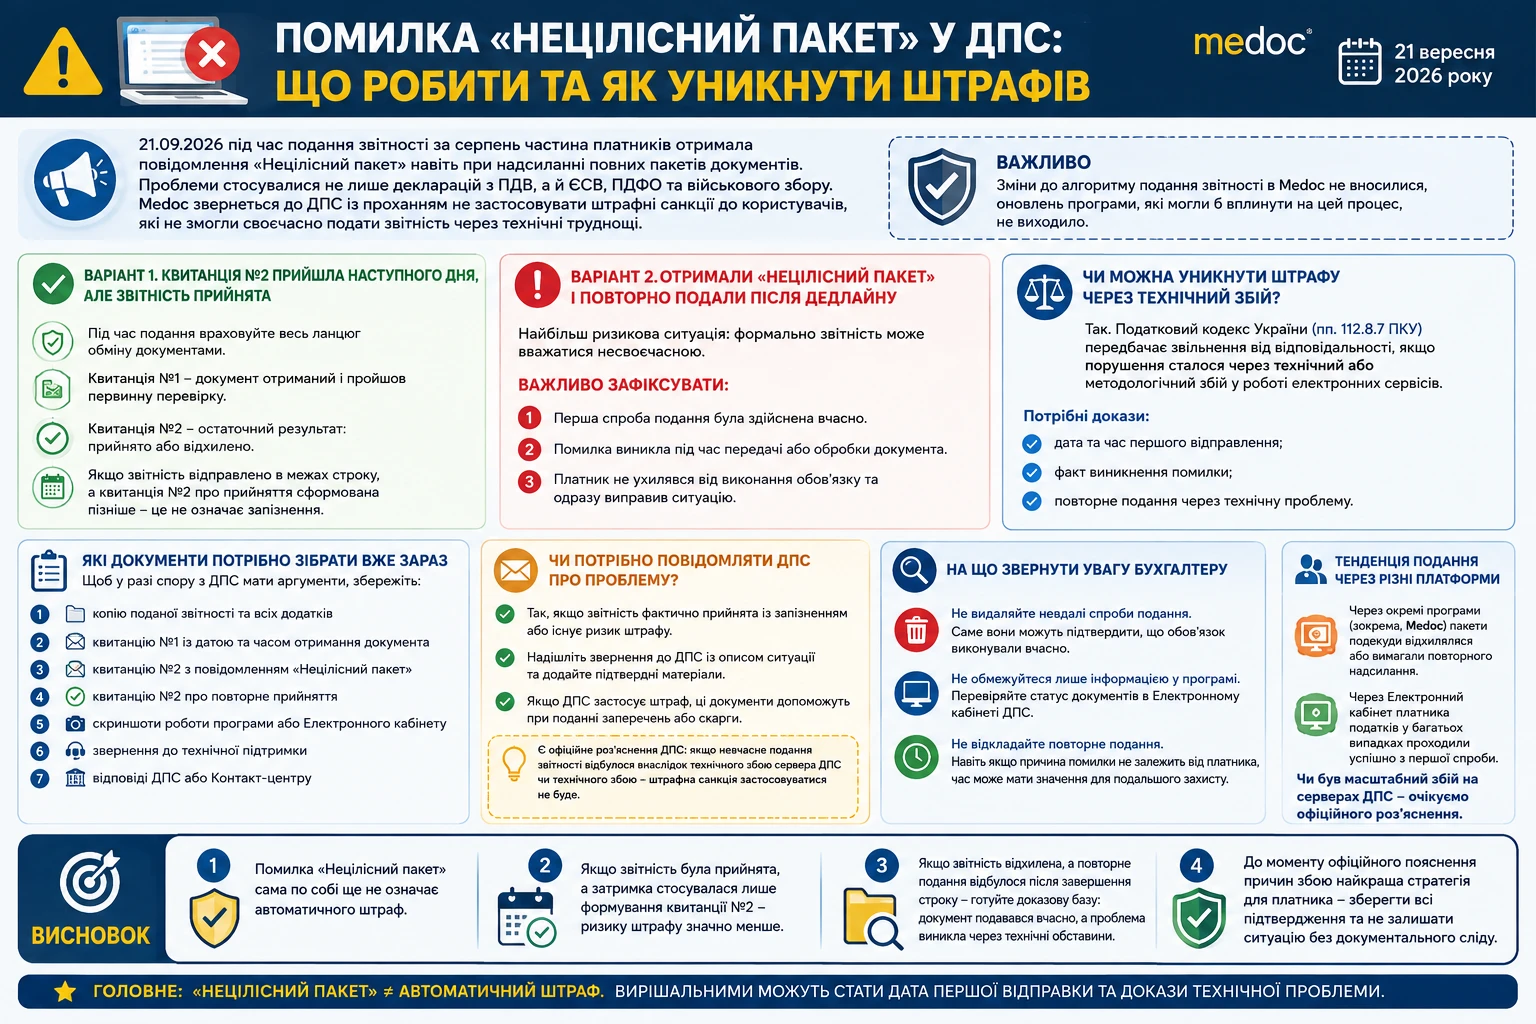
Проблеми фіксували, зокрема, під час подання через окремі бухгалтерські програми, тоді як через Електронний кабінет у багатьох випадках звітність проходила з першої спроби. Чи був масштабний збій саме на серверах ДПС, поки офіційно не підтверджено.
Редакція звернулася до ДПС за роз’ясненням. Ситуацію вже прокоментував розробник Medoc. За його інформацією, в останні дні подання серпневої звітності, зокрема з 18 вересня, спостерігалося значне навантаження на приймальну частину шлюзу звітності ДПС. Через це частина звітів могла не бути отримана або належно опрацьована. Причому в програмі зафіксовано факт відправлення документа, а змін до алгоритму подання звітності чи оновлення, які могли б вплинути на цей процес, не вносили. Тому Medoc теж планує звернутися до ДПС офіційним листом із проханням пояснити ситуацію та не застосовувати штрафні санкції до платників, які через ці труднощі не змогли своєчасно подати звітність.
Аби після дедлайну не з’ясовувати, де сховалася помилка, 30 вересня на вебінарі «Закриваємо 9 місяців без ризиків: фінрезультат, податок на прибуток, ПДВ та коли строк давності 1095 днів захищає від перевірок і штрафів» пройдемося по всьому, що варто проконтролювати заздалегідь
Рядків поменшає, Д5 схудне, Д1 потовстішає, Д4–Д7 переїдуть: Мінфін перекроює ПДВ-декларацію
ПДВ-декларацію хочуть добряче «підчистити»: рядків стане менше, взаємопов’язані показники об’єднають, а частину даних перенесуть між додатками. Саме таку перебудову ПДВ-звітності пропонує Мінфін у проєкті наказу, який оприлюднила ДПС. Якщо документ ухвалять, форму декларації, уточнюючого розрахунку та розрахунку ПДВ за послугами нерезидентів викладуть у новій редакції.
Найпомітніші зміни – у додатках. Д1 стане більш «насиченим»: у таблиці 1.2 показуватимуть усі коригування податкових зобов’язань за звітний період. Сюди ж перенесуть розрахунки коригування, складені за результатами перерахунку частки використання товарів, послуг і необоротних активів в оподатковуваних операціях – їх заберуть із Д5. Натомість у Д5 таблицю 2 узагалі приберуть.
Зміниться й нумерація додатків: зокрема, нинішній Д4 стане Д3, Д5 – Д4, Д6 – Д5, а Д7 – Д6.
Перекроять і саму декларацію. Рядки податкового кредиту та від’ємного значення отримають нові номери, а окремий рядок для погашених податкових векселів вилучать – інформацію перенесуть до Д1.
Формально мета змін – спростити декларацію: менше рядків, логічніше групування показників і скорочення обсягу інформації, яку платнику доводиться відображати окремо. Для бухгалтера ж це означатиме необхідність заново звикати до нумерації та шукати звичні показники вже в інших місцях.
Якщо наказ затвердять, нові форми застосовуватимемо через два місяці після його офіційного опублікування.
На замітку! Детально про оновлені рядки, перенесення між додатками та інші нюанси проєкту – у відеоогляді «Увага! Декларацію з ПДВ змінюють: що пропонує Мінфін»
25 вересня – форма вже чинна: три «інвалідні» звіти подаємо до 9 листопада 2026-го
Все, чекати більше нічого: наказ Мінфіну від 25.08.2026 №453 офіційно опубліковано 25 вересня, тож нова форма звіту про внесок на підтримку працевлаштування осіб з інвалідністю вже діє.
ДПС уже підтвердила, що у такому разі звіти за І, ІІ та ІІІ квартали 2026 року потрібно подати до 9 листопада включно. Це випливає зі спеціального правила наказу: звіти за 2026 рік, граничні строки подання яких настали до набрання ним чинності, подають протягом 40 календарних днів після останнього дня кварталу, в якому наказ запрацював. Тож тепер у бухгалтерів є чіткий орієнтир – до 9 листопада потрібно закрити одразу три звітні періоди.
ДПС 24.09.2026 оприлюднила в Реєстрі е-документів проєкти форматів для подання звіту в е-формі:
- F0500701 – для ФОПів;
- J0500701 – для юросіб.
Звітувати мають роботодавці та платники внеску, навіть якщо норматив працевлаштування виконано. Роботодавець, який не є платником внеску, заповнює лише реквізитну частину форми. Полегшить це завдання стаття «Звіт про внесок на працевлаштування осіб з інвалідністю: інструкція і приклади заповнення». За неподання звіту, несвоєчасне подання або подання не за встановленою формою передбачено штраф 170 грн.
Не пропустити жоден дедлайн та уникнути штрафів за прострочки допоможе наш зручний сервіс «Календар бухгалтера». З ним отримаєте усю звітність та платежі в одному місці: на тиждень, місяць і навіть рік!
ПДВ-поріг для ФОПів хочуть прив’язати до €85 тисяч, а мікробізнес – звільнити від податків
Для ФОПів готують новий поріг обов’язкової ПДВ-реєстрації: замість фіксованого 1 млн грн пропонують орієнтуватися на 85 тис. євро в еквіваленті – тобто гривнева межа може більше не бути сталою.
Про це заявила заступниця міністра фінансів Світлана Воробей на форумі «Think Small First – Спочатку думай про малих». Йдеться про адаптацію українських правил до вимог ЄС: суб’єкти господарювання з оборотом понад цю межу мають реєструватися платниками ПДВ незалежно від форми оподаткування (112-га директива ЄС). Саме тому український ліміт хочуть переглянути. При цьому Україна обирає найвищу планку серед тих, що застосовують у країнах ЄС: там пороги різняться – від нуля до 25 чи 45 тис. євро.
Як саме визначатимуть нову межу в Україні та за яким курсом перераховуватимуть її у гривні, ще має закріпити законодавство. Один із варіантів – встановити суму безпосередньо в євро. Тоді її гривневий еквівалент автоматично змінюватиметься разом із валютним курсом.
А починалося все з набагато меншої цифри: спочатку уряд говорив про обов’язкову ПДВ-реєстрацію ФОПів із доходом понад 1 млн грн, потім обговорювали підвищення ліміту до 4 млн грн. Але законопроєкт до парламенту так і не дійшов. Тепер підхід можуть змінити принципово – від фіксованої суми у гривнях перейти до «плаваючого» порогу, прив’язаного до євро.
І тут є маленький податковий сюжетний твіст: на тому ж форумі Воробей заявила, що мікробізнес узагалі хочуть повністю звільнити від оподаткування. Щоправда, спершу його ще треба правильно відокремити від «великого бізнесу в костюмі ФОПа», який, на думку Мінфіну, користується спрощенкою для ухилення від податків.
Тож поки держава одночасно малює для підприємців нову євро-лінійку ПДВ і готує «дитячий садок» для мікробізнесу. Головне – не переплутати, де садочок, а де вже старша група з оборотом у 85 тисяч євро.
Якщо маєте запитання з бухобліку, оподаткування й оплати праці, а також складання звітності та виправлення помилок в обліку, звертайтеся на наш унікальний сервіс «Особистий консультант» і отримаєте відповідь від 15 хвилин до 24 годин
Без роботодавця – але з виплатою: ПФУ готує новий механізм для «завислих» лікарняних
Пенсійний фонд хоче забрати в роботодавця роль «останньої інстанції» для людей, які через війну, ліквідацію підприємства чи інші обставини не можуть отримати належні їм страхові виплати.
ПФУ оприлюднив проєкт нового Порядку, який має встановити єдиний механізм призначення і виплати таких коштів безпосередньо Фондом.
Він стосуватиметься працівників ліквідованих або реорганізованих підприємств без правонаступника, людей, чиїх роботодавців неможливо знайти або які не можуть виконати свої обов’язки через воєнні обставини, ФОПів і незалежних професіоналів у період припинення діяльності, добровільно застрахованих осіб, а також тих, хто виїхав із територій бойових дій чи окупації або перебуває за кордоном.
Механізм охопить лікарняні, зокрема за доглядом за дитиною, допомогу по вагітності та пологах, допомогу на поховання, виплати через нещасний випадок на виробництві чи профзахворювання та компенсацію при тимчасовому переведенні потерпілого на легшу, нижчеоплачувану роботу.
Звернутися за виплатами можна буде особисто до сервісного центру ПФУ або онлайн через вебпортал Фонду, а за технічної можливості – через Дію.
На звернення відводять шість календарних місяців.
ПФУ сам перевірятиме стаж, трудові відносини, лікарняні та інші дані через державні реєстри. Якщо інформації про заробіток чи стаж не вистачає, це не блокує виплату: її можуть призначити за наявними даними, а після появи підтверджень провести перерахунок. Рішення надходитиме в електронній або паперовій формі із зазначенням суми та підстави виплати або відмови. Докладніше про заплановані зміни – у відеостатті.
На що у взаємодії з ПФУ варто звернути увагу вже найближчим часом, розберемо 2 жовтня на вебінарі «Норматив 4% без помилок і штрафів: що перевірити до подання нового звіту & Лікарняні й декретні під прицілом ПФУ»
Паперовий наказ – не аргумент? Право на виїзд працівника хочуть підтверджувати онлайн
Паперовий наказ на кордоні можуть замінити кілька кліків у державній системі: перевіряти право працівника на виїзд пропонують цифровим слідом – із КЕП, QR-кодом та можливістю миттєво побачити, чи чинний документ.
Ініціативу запропонував нардеп Олександр Федієнко у зверненні до Прем’єр-міністра Сергія Корецького щодо електронної верифікації наказів про відрядження, відпустки та документів працівників критично важливих підприємств, які мають право перетинати кордон. Причина – паперовий документ можна підробити, і на кордоні часто доводиться встановлювати, чи справді підприємство видало такий наказ.
Нова модель передбачає, що документ створюватимуть в електронній формі та підписуватимуть КЕП керівника або уповноваженої особи. Прикордонник зможе в режимі реального часу перевірити, чи існує наказ, яке підприємство його видало, кому він належить, строк відрядження, дату й особу підписанта та чи не скасований документ.
Окремо пропонують запровадити оперативне скасування наказу з автоматичною передачею цієї інформації прикордонникам. Прем’єр-міністр доручив опрацювати ідею Мінцифри, Держприкордонслужбі, Міноборони та іншим органам. При цьому мають вивчити можливість інтеграції механізму з державною цифровою інфраструктурою, використання унікального ідентифікатора або QR-коду та автоматичної перевірки документа під час прикордонного контролю.
Поки документи для перетину кордону лише планують перевести у цифру, роботодавцям варто тримати під контролем актуальні робочі питання – розберемо їх 28 вересня на Великому зарплатному етері «Квота 4%, внесок, зарплатні податки (ПДФО, ВЗ, ЄСВ) & Бронювання і критичність до кінця 3 кварталу: ризики і штрафи»
183 дні, сім’я, житло чи бізнес: Мінфін шукає нову формулу податкового резидентства
183 дні за кордоном можуть стати головним орієнтиром для податкового резидентства українців – Мінфін готує оновлення правил.
Зараз сам факт тривалого перебування за межами України ще не означає автоматичної втрати українського податкового статусу: враховують постійне житло, центр життєвих інтересів, сім’ю, бізнес, рахунки та інші зв’язки, а за подвійного резидентства – правила міжнародної угоди.
При цьому довести зміну резидентства на практиці непросто. Податківці по-різному підходять навіть до довідок: одні можуть відмовляти у її видачі, якщо людина не відповідає критеріям резидента, інші вважають наявність житла в Україні важливою ознакою.
Окремий головний біль – КІК: після зміни резидентства людина перестає бути контролером КІК за українськими правилами, але спеціального механізму повідомлення про це немає.
Для підтвердження центру життєвих інтересів радять збирати докази перетину кордону, житла, банківських операцій, навчання дітей, роботи, бізнесу та управління активами. А для зарахування податку, сплаченого за кордоном, потрібен документ компетентного органу іншої держави із сумою доходу та сплаченого податку, а не просто довідка роботодавця.
Тому обговорюють різні підходи – від збереження нинішніх критеріїв до того, щоб 183 дні стали ключовим або навіть єдиним критерієм. Роботу над змінами планують продовжити протягом року із залученням експертів.
Навчати військобліку раз на 5 років, перевіряти щороку: до 1 жовтня роботодавці мають видати наказ
До 1 жовтня роботодавці мають визначити, чи потрібно підвищувати кваліфікацію відповідальних за військовий облік, – і це треба зробити навіть тоді, коли працівник уже має чинний сертифікат.
Порядок організації та ведення військового обліку призовників, військовозобов’язаних та резервістів, затверджений постановою КМУ від 30.12.2022 №1487 (далі – Порядок №1487), вимагає підвищувати кваліфікацію таких працівників не рідше одного разу на п’ять років, але потребу в навчанні роботодавець має визначати щороку. Тобто п’ять років – не привід забути про це до наступного навчання.
Результат варто оформити наказом: зазначити відповідального, коли він навчався, чи має чинний сертифікат, і зафіксувати – потреба в підвищенні кваліфікації є чи її цього року немає.
Якщо відповідальну особу замінили, оцінку проводять уже щодо нового працівника; якщо він має сертифікат, це також фіксують у наказі. Важливо й те, що відповідальним може бути директор, якщо саме на нього покладено військовий облік.
Навчання проводять заклади освіти з відповідною ліцензією, на платній основі, а їхні програми мають погоджуватися з Генштабом. Окремої державної програми безкоштовного навчання наразі немає.
Під час перевірки ТЦК можуть дивитися не лише на списки та повідомлення, а й на те, чи правильно призначено відповідального та чи відповідає він вимогам Порядку №1487.
За порушення правил військового обліку для посадових осіб можливі штрафи від 34 до 59,5 тисячі гривень. Тож до 30 вересня безпечніше мати відповідний наказ.
Детальніше про щорічне визначення потреби в навчанні читайте у статті «До 1 жовтня видаємо наказ щодо підвищення кваліфікації відповідального за ведення військового обліку». А щоб одразу оформити все правильно, скористайтеся готовими зразками наказів – для випадку, коли навчання потрібне, і коли потреби в ньому немає:
- Наказ про визначення потреби в підвищенні кваліфікації працівників, які є відповідальними за ведення військового обліку
- Наказ про визначення потреби в підвищенні кваліфікації працівників, які є відповідальними за ведення військового обліку (потреби не має)
З одним обов’язком розібралися – тепер варто переконатися, що інші не залишилися без уваги: 29 вересня поговоримо про це на вебінарі «Зони відповідальності бухгалтера і кадровика: квота 4%, відпустки, компенсації та військовий облік – що не пропустити у IV кварталі, щоб уникнути помилок і штрафів»
5 млн грн замість 3 млн: компенсації бізнесу за воєнні збитки збільшили – Київ та область теж у списку
Уряд розширив державну підтримку бізнесу в зонах підвищеного ризику: максимальну компенсацію страхової премії збільшили з 3 до 5 млн грн на рік, розширили перелік майна та дозволили страхувати орендовані об’єкти (постанова КМУ від 17.09.2026 №1157).
Тепер програма охоплює більше видів майна. Зокрема, до неї додали пальне, транспорт для його перевезення та зберігання, сільгосптехніку, вантажівки й причепи. Компенсацію можна отримати за збитки від ракет, дронів, авіабомб, артилерії, уламків, а також пожеж, вибухів та ударної хвилі, спричинених бойовими діями. Ще одна зміна – механізм поширили на орендоване майно, а вимоги до договорів страхування спростили.
Паралельно уряд розширив пільгове кредитування великих інвестпроєктів. Кошти можна спрямовувати, зокрема, на паливну та складську інфраструктуру, модернізацію переробних підприємств і поповнення оборотного капіталу торговельних компаній.
Держава компенсуватиме 5,5% річних від базової ставки банку, а загальний ліміт для групи пов’язаних компаній становитиме до 1 млрд грн.
І ще одна новина: до переліку територій зон підвищеного ризику уряд додав Київ та Київську область. Тож бізнес у столиці та області також отримав доступ до відповідних механізмів державної підтримки (див Інфографіку 2).
Інфографіка 2
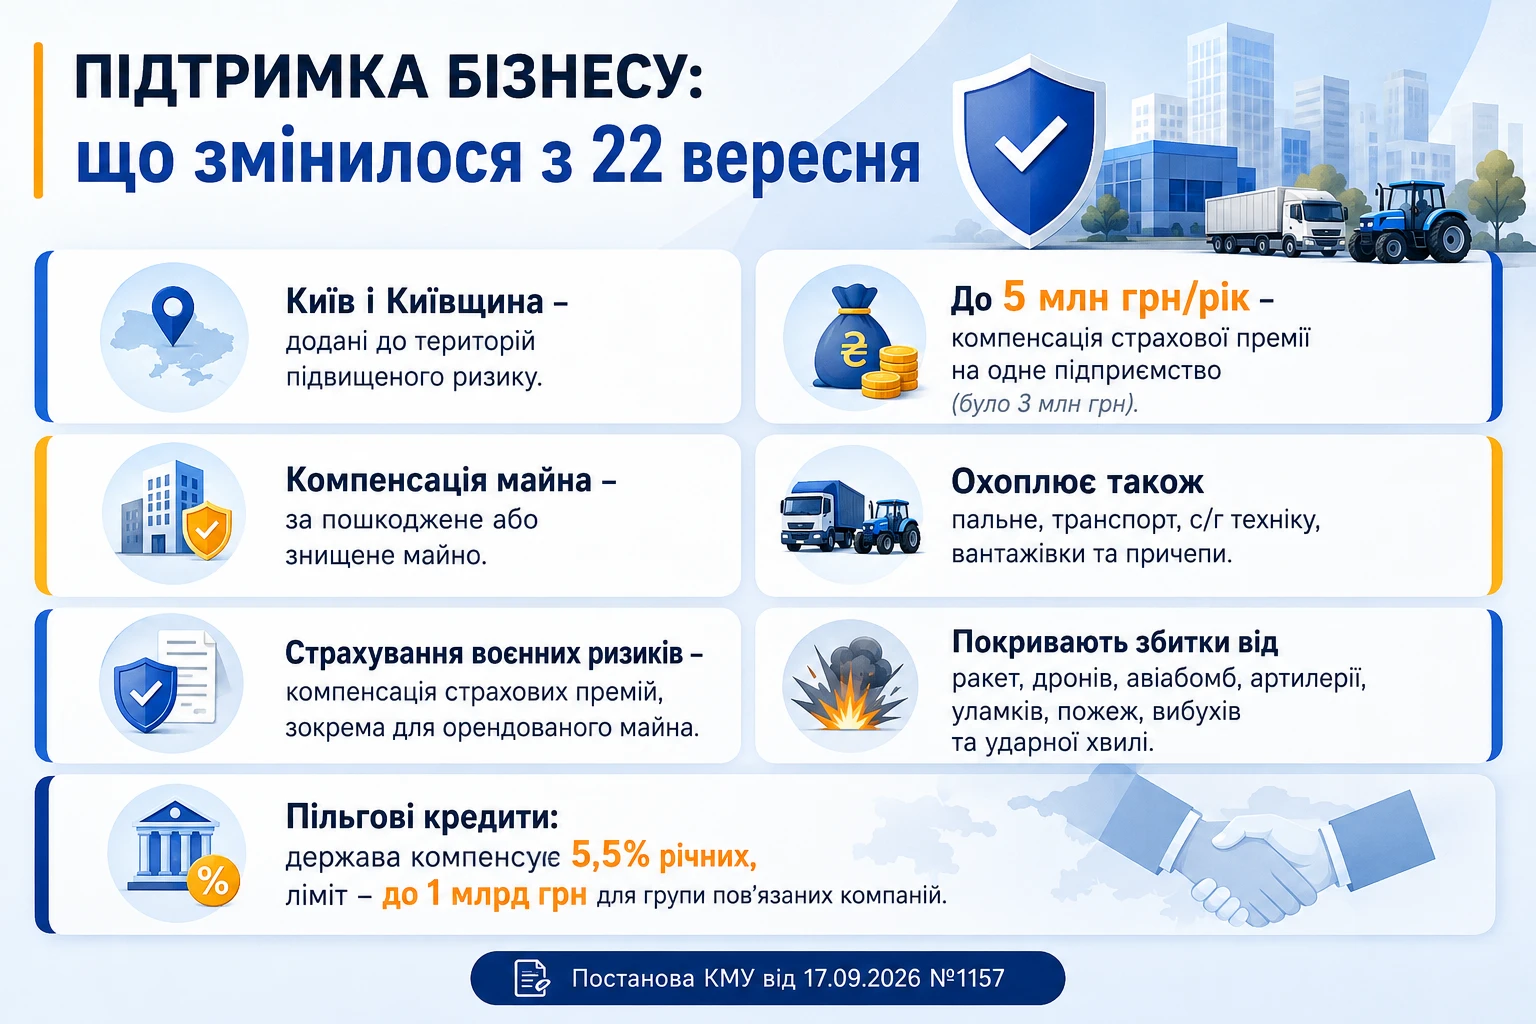
Постанова набрала чинності 22 вересня, але окремі її положення запрацюють через 30 днів.
До $30 000 на бізнес у 11 областях, але заявка на грант – лише до 30 вересня
До 30 тис. доларів на обладнання та розвиток бізнесу – але заявку слід подати до 30 вересня: в Україні стартував новий грантовий конкурс для МСП у межах програми BLOOM. ФОПи та юрособи можуть отримати від 17 000 до 30 000 доларів США у гривневому еквіваленті за курсом НБУ на придбання виробничих основних засобів, а реалізувати бізнес-ідею потрібно за 3–4 місяці.
Програму просуває громадська організація West Ukraine Digital за фінансування UK aid.
Участь доступна бізнесу з Чернігівської, Дніпропетровської, Харківської, Херсонської, Миколаївської, Одеської, Черкаської, Кіровоградської, Полтавської, Сумської та Запорізької областей.
Скористатися шансом можуть юрособи всіх форм власності та підприємці, які є ВПО, ветеранами або мешканцями територій, де ведуть чи вели бойові дії.
Відбір конкурсний: оцінюватимуть бізнес-ідею, потребу у фінансуванні, створення або збереження робочих місць, досвід, реалістичність і стійкість проєкту, соціальний чи екологічний вплив та ділову репутацію.
У пріоритеті – охорона здоров’я, реабілітація й психологічна підтримка, освіта, соціальний догляд, екологія, переробка, виробництво та інші суспільно важливі напрями. Водночас бізнес з інших сфер теж може претендувати на допомогу, якщо має відчутний соціальний вплив.
Узуфрукт – у бухоблік: нове речове право додадуть до Плану рахунків та спрощеної фінзвітності
Узуфрукт прописують у бухобліку: Мінфін пропонує додати його до Плану рахунків бухгалтерського обліку активів, капіталу, зобов'язань і господарських операцій підприємств і організацій, затвердженого наказом Мінфіну від 30.11.1999 №291, та НП(С)БО 25 «Спрощена фінансова звітність» (далі – НП(С)БО 25).
Узуфрукт – це речове право користуватися чужим майном і отримувати від нього корисні властивості/доходи, не стаючи його власником.
Міністерство оприлюднило два проєкти наказів, які мають оновити Інструкцію про застосування Плану рахунків, Положення про бухоблік окремих активів і операцій держсектору та НП(С)БО 25 «Спрощена фінансова звітність».
У Плані рахунків пропонують прямо передбачити майно, яким володіють на праві узуфрукта державного чи комунального майна або на іншому речовому праві, встановленому законом. З тексту при цьому вилучать згадки про «казенні» підприємства. Одночасно Мінфін уточнює, на кого поширюються правила бухобліку держмайна. Замість нинішнього формулювання пропонують говорити про юросіб, у статутному капіталі яких 50% акцій або часток належить державі, понад 50% – територіальній громаді, або є частка держави чи громади. «Казенні» також прибирають із Положення про порядок бухгалтерського обліку окремих активів та операцій підприємств державного, комунального секторів економіки і господарських організацій, які володіють та/або користуються об'єктами державної, комунальної власності, затвердженого наказом Мінфіну від 19.12.2006 №1213.
Зміни торкнуться й НП(С)БО 25: основні засоби, отримані на праві господарського відання, оперативного управління, узуфрукта або іншому речовому праві на державне чи комунальне майно, пропонують прямо включити до правил відображення у звітності. Обидва накази, якщо їх затвердять, мають запрацювати з дня офіційного опублікування.

ПДФО
10.11.2026
Подарували землю або отримали у спадок: скільки податку доведеться сплатити у 2026 році
Плануєте подарувати земельну ділянку або отримати її у спадок? Для правильного визначення податку важливо не переплутати нормативну та експертну грошову оцінку землі. Саме експертна оцінка використовується для розрахунку ПДФО з вартості подарованої чи успадкованої ділянки. Розповідаємо, хто звільняється від оподаткування, коли потрібно сплатити 5% та який документ підтвердить вартість землі

Єдиний податок
10.11.2026
Оплата від третьої особи: чи може ФОП 2 групи приймати гроші від іншої особи без втрати ЄП
Оплата за оренду приміщення, укладену між двома ФОП, може надходити від третьої особи – наприклад, дружини орендаря. Законодавство дозволяє таке виконання зобов’язання, якщо замовником у договорі залишається ФОП, а саме він підписує акти наданих послуг. У такому разі ризику втрати статусу платника єдиного податку для орендодавця немає. Водночас важливо, щоб замовником не була юрособа чи ФОП на загальній системі – тоді виникне порушення правил для 2 групи

Перевірки, штрафи
10.11.2026
Перевірка ФОП після припинення: чи можна відмовити, якщо є тільки запит податкової без наказу на перевірку
ФОП єдинник подав заяву про закриття діяльності 28.11.2025 року. Податковою службою надіслано запит про проведення документальної позапланової невиїзної перевірки, але не надано наказ на проведення перевірки. Чи може це слугувати причиною не надання документів для перевірки?


ПДФО
10.11.2026
Поповнення мобільного за участь в опитуванні: хто сплачує 23% податків
Компанія виплачує респондентам бонуси за участь у маркетингових чи соціальних опитуваннях через поповнення мобільного рахунку? ДПС роз’яснила, як оподатковувати такі заохочення та хто відображає у звітності: респондент чи надавач бонуса

Відстрочки, ВЛК
10.11.2026
Нові пропозиції щодо змін підстав для відстрочки: чого очікувати від Офісу військового омбудсмана
В Україні знову обговорюють потенційні зміни до підстав для відстрочки від призову на військову службу. Офіс військового омбудсмана завершив роботу над фінальною редакцією нового проєкту, який найближчим часом буде передано до Міністерства оборони України

Єдиний податок
10.11.2026
Інтернет-провайдери і єдиний податок у 2027 році: які КВЕД заборонені
Інтернет-провайдери, які працюють як ФОП, не завжди мають право застосовувати спрощену систему оподаткування. Податковий кодекс розмежовує надання доступу до Інтернету та технічне обслуговування й експлуатацію телекомунікаційних мереж, і саме від цього залежить можливість перебування на єдиному податку. ДПС пояснює, які саме КВЕД підпадають під заборону ПКУ та що робити такому ФОП

ІТ, Дія Сіті, Дефенс Сіті
10.11.2026
Резидент Дія Сіті отримав або пробачив фіндопомогу: чи виникають податкові наслідки
Чи потрібно резиденту Дія Сіті – платнику податку на особливих умовах сплачувати податок під час отримання, повернення або прощення поворотної фінансової допомоги? ДПС роз’яснила, чи впливають такі операції на базу оподаткування

Транспорт у діяльності
10.11.2026
Нерозмитнений вантаж перевозять Україною: 0% чи 20% ПДВ, – пояснює ДПС
Перевезення нерозмитненого вантажу між двома пунктами на митній території України не обов’язково є міжнародним перевезенням, навіть якщо вантаж перебуває під митним контролем і супроводжується документом CMR. Від класифікації послуги залежить ставка ПДВ: 0% для міжнародного перевезення за дотримання встановлених умов або 20% для внутрішнього. Розглянемо, як визначити базу оподаткування для фактичного перевізника та експедитора і які документи потрібні для застосування нульової ставки

Податкова та фінзвітність
10.11.2026
Як неприбутковим організаціям виправляти помилки у Звіті у 2026 році: роз’яснення ДПС
Податківці пояснили порядок виправлення помилок у Звіті про використання доходів неприбуткової організації, зокрема залежно від того, у якій частині Звіту допущено помилку – І чи ІІ

ФОП
10.11.2026
Взаємозалік на єдиному податку: наслідки, штрафи та альтернативи
Чи може ФОП на єдиному податку проводити взаємозалік зустрічних грошових вимог між юрособою та ФОП? Юрособа має грошовий борг перед ФОП за послуги за одним договором, а ФОП має борг перед юрособою за оренду за іншим договором. Які податкові наслідки проведення такого взаємозаліку?

Е-сервіс
10.11.2026
Оновлення порталу ПФУ: пов’язані Заяви-розрахунки тепер підтягуються до лікарняного
Пенсійний фонд України оновив функціонал вебпорталу електронних послуг: тепер під час перегляду е-лікарняного в особистому кабінеті страхувальника автоматично відображаються пов’язані з ним заяви-розрахунки та повідомлення про виплату

Пенсія, соцпільги
10.11.2026
Догляд за дитиною до 3 років і пенсія: що змінилося у правилах обліку стажу
Чи зарахують відпустку для догляду за дитиною до трьох років до страхового стажу для пенсії? Це залежить від того, коли саме здійснювався догляд і чи отримувала особа державну допомогу. Для періодів до 2004 року, протягом 2004-го та з 2005 року діють різні правила підтвердження стажу. Розповідаємо, які документи можуть знадобитися та де перевірити дані про страховий стаж

ПДВ
10.11.2026
Від’ємне значення ПДВ і бюджетне відшкодування: що перевірити перед поданням декларації у чеклисті від ДПС
Під час заповнення декларації з ПДВ важливо правильно відобразити від’ємне значення та визначити суму, яку можна перенести до наступного звітного періоду або заявити до бюджетного відшкодування. Особливу увагу слід приділити додаткам Д2, Д3 і Д4: потрібно перевірити походження від’ємного значення, врахувати уточнення та часткове використання сум, а також переконатися, що всі показники узгоджуються з декларацією. Розглянемо, що перевірити перед поданням звітності, щоб уникнути помилок у розрахунках і заяві на відшкодування ПДВ

Особи з інвалідністю
10.11.2026
Чи коригується фінрезультат на суму внеску за непрацевлаштування осіб з інвалідністю
З 2026 року роботодавці, які не виконують норматив із працевлаштування осіб з інвалідністю, сплачують спеціальний цільовий внесок. У бухгалтерів і податківців виникає логічне запитання: чи потрібно коригувати фінансовий результат до оподаткування на суму такого платежу? ДПС у листі від 24.02.2026 №197/2/99-00-21-01-01-02 пояснює чи впливає сплата цільового внеску на фінансовий результат у підприємства

ПДВ
10.11.2026
Забруднені вибухонебезпечними предметами землі: чи треба нараховувати ПДВ при списанні НЗВ
Товариство планує списати незавершене виробництво рослинництва на земельних ділянках, які через потенційну загрозу забруднення вибухонебезпечними предметами визнані непридатними для використання. ДПС зазначила, що придбані з ПДВ товари, які були знищені або втрачені внаслідок обставин непереборної сили під час воєнного стану, не вважаються використаними в неоподатковуваних чи негосподарських операціях, тому ПДВ за п. 198.5 ПКУ нараховувати не потрібно

Відпустка, відпускні
10.11.2026
Відпустка за власний рахунок під час війни: скільки днів можна взяти у 2026 році
Скільки днів на рік працівник може перебувати у відпустці без збереження зарплати під час воєнного стану? Єдиної межі немає: тривалість залежить від підстави, за якою надається відпустка. Зокрема, за сімейними обставинами можна взяти до 30 календарних днів на рік, для працівників зі статусом ВПО або тих, хто виїхав за кордон, передбачено до 90 календарних днів, а за згодою сторін відпустка може надаватися без обмеження строку. Розглянемо, які норми законодавства регулюють кожен із цих випадків і коли роботодавець може відмовити


Бронювання, критичність
10.11.2026
Кому потрібно анулювати відстрочки до 10 листопада: повний перелік підприємств
Для окремих критично важливих підприємств ОПК і ПЕК ліміт бронювання скоротили зі 100% до 95%. Постанова КМУ №1328 набрала чинності 27 жовтня 2026 року. Підприємства, у яких через нові правила виникло перевищення ліміту, мають подати заяву про анулювання надлишкового бронювання через «Дію». Останній день для цього – 10 листопада 2026 року

Пенсія, соцпільги
10.11.2026
Шість місяців без руху коштів – і пенсію призупинять: як відновити виплати
Пенсію можуть призупинити, якщо протягом шести місяців на банківському рахунку одержувача не було фінансових операцій. Щоб поновити виплати, пенсіонеру потрібно подати відповідну заяву до Пенсійного фонду та пройти необхідні процедури. Окремо фізичну ідентифікацію до 31 грудня мають пройти пенсіонери й одержувачі страхових виплат, які перебувають за кордоном або на тимчасово окупованих територіях. Розповідаємо, кому загрожує призупинення пенсії та як відновити виплати

