

🤖 АІ-Консультант знає, де знайти
Статті, документи, шаблони та відповіді — за одним запитом.
Українець, який виїхав за кордон, звернувся за довідкою про податкове резидентство за минулі роки – і отримав відмову через відсутність сьогоднішньої «прописки». Здавалося б, абсурд: довідка за 2020–2022 роки, а умови перевіряють станом на сьогодні. Розбираємо, що насправді каже закон, чому така відмова є незаконною і як діяти, якщо ви опинилися в аналогічній ситуації
Громадянин України, який з 2023 року проживає у Німеччині, звернувся до регіонального податкового органу із, здавалося б, цілком зрозумілим запитом: отримати довідку про підтвердження статусу податкового резидента України у 2020–2022 роках. До заяви він додав витяг з Єдиного державного реєстру юридичних осіб, фізичних осіб – підприємців та громадських формувань (далі – ЄДРЮОФОПГФ), який підтверджував: у відповідні роки особа була зареєстрована як фізична особа – підприємець (далі – ФОП) в Україні.
Логіка заявника була бездоганною з правової точки зору. Підпункт 14.1.213 Податкового кодексу України (далі – ПКУ) прямо встановлює, що достатньою (хоча й не виключною) умовою для визначення місця знаходження центру життєвих інтересів фізичної особи є місце реєстрації її як суб'єкта підприємницької діяльності. Є реєстрація ФОП в Україні – є підстава вважатися резидентом.
Відповідь податківців виявилася несподіваною: відмова. Причина – на дату звернення у платника податків відсутнє зареєстроване місце проживання в Україні. При цьому, за словами заявника, таке місце проживання фактично було зареєстроване в Україні впродовж багатьох років до виїзду за кордон. Усно ж інспектори порекомендували «прописатися», і тоді повторно звернутися за довідкою.
Податківці відмовили у видачі довідки про резидентство за минулі роки, посилаючись на відсутність реєстрації місця проживання сьогодні, хоча закон вимагає перевіряти критерії резидентства за відповідний звітний період, а не на дату звернення
Щоб зрозуміти, чому відмова є незаконною, варто звернутися до ПКУ. Підпункт 14.1.213 визначає резидента-фізособу через кілька критеріїв, які застосовуються послідовно:
Тобто факт реєстрації ФОП в Україні у відповідні періоди (роки) є самостійною і достатньою правовою підставою для визнання особи податковим резидентом України саме за ці роки.
Наказом Мінфіну від 19.08.2022 №248 (далі – Наказ №248) затверджено форму довідки-підтвердження та Порядок її видачі. Пункт 5 цього Порядку містить вичерпний перелік підстав для відмови:
Відсутність поточної реєстрації місця проживання в цьому переліку не значиться. Жодного пункту, який би давав право відмовити людині лише тому, що сьогодні вона не має «прописки», – немає.
Перелік підстав для відмови у видачі довідки є вичерпним і визначений Наказом №248. Відсутність реєстрації місця проживання на дату звернення до цього переліку не входить
Оскільки регіональний орган відмовив, платник податків через відповідний комітет Верховної Ради порушив питання перед Державною податковою службою України. У листі від 11.06.2026 №691/2/99-00-24-01-02-02 (відповіді на запитання платників, надані Комітету Верховної Ради з питань фінансів, податкової та митної політики) ДПС дала принципове роз'яснення.
Центральне відомство підтвердило:
перевірка критеріїв відповідності статусу податкового резидента України здійснюється за відповідний звітний період, про що й зазначається у самій довідці. Це означає, що при розгляді заяви про видачу довідки за 2020–2022 роки податковий орган зобов'язаний оцінювати, чи відповідала особа критеріям резидента саме тоді, а не на момент подачі заяви.
Логіка є незаперечною: якщо довідка видається «за 2020 рік», то й питання резидентства має вирішуватися станом на 2020 рік. Жодна норма закону не дозволяє «переносити» умови сьогоднішнього дня на минулі звітні періоди.
Щодо способу захисту прав ДПС також висловилася чітко: відповідно до пункту 56.1 статті 56 ПКУ рішення контролюючого органу можуть бути оскаржені в адміністративному або судовому порядку. Згідно з пунктом 56.18 статті 56 ПКУ, платник податків має право оскаржити в суді будь-яке рішення контролюючого органу у будь-який момент після його отримання – з урахуванням строків давності, передбачених статтею 102 ПКУ.
ДПС підтвердила: відмова у видачі довідки про резидентство виключно через відсутність поточної «прописки» є безпідставною. Платник має право оскаржити таке рішення в адміністративному або судовому порядку
Ця ситуація – не поодинокий випадок. З початком повномасштабного вторгнення та масовою еміграцією мільйони українців опинилися за кордоном. Частина з них потребує підтвердження статусу податкового резидента України за попередні роки для застосування міжнародних договорів про уникнення подвійного оподаткування, для підтвердження свого статусу перед іноземними податковими органами або банками.
Насамперед слід отримати відмову у письмовій формі з чітким обґрунтуванням. Якщо відмова надана усно або без посилань на конкретні норми – вимагайте письмового рішення: це є обов'язком контролюючого органу.
Далі готуйте скаргу до ДПС України або безпосередньо до адміністративного суду. Позиція центрального органу, викладена у вже згаданому листі від 11.06.2026 №691/2/99-00-24-01-02-02, є вашим аргументом.
При цьому важливо зібрати докази резидентства за запитуваний період: витяг з ЄДРЮОФОПГФ (якщо були ФОП), довідки про місце реєстрації проживання, що діяли в ті роки, документи про сімейні зв'язки в Україні, банківські та інші записи. Чим більше доказів охоплення відповідного звітного року, тим сильніша позиція.
За описаною ситуацією проглядає ширша проблема: місцеві податкові органи нерідко застосовують спрощений підхід – перевіряють наявність «прописки» як єдину умову резидентства, ігноруючи інші критерії, прямо передбачені Кодексом. Такий підхід зручний адміністративно, але суперечить закону.
Податкове резидентство – це складний правовий статус, який визначається сукупністю фактичних обставин за конкретний звітний рік. Реєстрація місця проживання є одним із критеріїв, але аж ніяк не єдиним і не обов'язковим за наявності інших достатніх підстав.
Роз'яснення ДПС України у листі від 11.06.2026 є важливим орієнтиром. Воно фіксує правильне тлумачення норм і може використовуватися платниками як аргумент у спорах з регіональними органами. Однак сама по собі необхідність доводити очевидне через центральне відомство або суд – це ознака того, що практика застосування норм потребує уніфікації та навчання інспекторів на місцях.
Довідка про податкове резидентство за минулі роки – це не привілей, а законне право платника. І реалізувати його можна навіть перебуваючи за кордоном
Читайте більше:
Довідка про податкове резидентство: скільки паперових оригіналів можна отримати
Податкове резидентство українців за кордоном: як не отримати штрафи та довести нерезидентство
Хто може стати е-резидентом України: умови отримання статусу та обмеження
ЄСВ 8,41% у 2026 році для працівників з інвалідністю: хто має право на пільгову ставку, які документи підтверджують інвалідність та з якої дати її застосовувати. Розглядаємо нарахування ЄСВ на зарплату, лікарняні, декретні, виплати сумісникам і ЦПД, правила щодо МЗП та максимального розміру бази, а також показуємо, як відобразити пільгову ставку у Додатку 1. Наводимо практичні приклади розрахунку та заповнення звітності
Які необідні реквізити сторін має бути зазначено в договорі оренди нерухомого майна між фізичною особою та ТОВ? Чи належить адреса реєстрації (проживання) фізособи до обов'язкових реквізитів? Якими законодавчими документами підтвердити цю вимогу?
Хлопець, якому ще не виповнилося 16 років, керував транспортним засобом без посвідчення водія та проїхав на заборонний жовтий сигнал світлофора. Відповідальність за його дії за ч. 3 ст. 184 КУпАП понесла мати – суд призначив їй штраф 1020 грн і зобов’язав сплатити судовий збір
Громади можуть купувати готові для проживання будинки в сільській місцевості за кошти державної субвенції та передавати їх родинам ВПО у тимчасове користування. До пошуку родин і перевірки житла залучатимуть ОВА, громади, Ради ВПО та партнерські організації
Якщо житлово-комунальні послуги надаються неналежної якості, споживач має право вимагати усунення порушень та належного захисту своїх прав. Для цього потрібно повідомити виконавця або управителя, який має прибути для перевірки не пізніше ніж протягом 1 доби, після чого складається акт-претензія
Військовослужбовець отримав донараховане грошове забезпечення вже після розірвання шлюбу, однак частина коштів припадала на період шлюбу. Суд визнав ці 116 540,01 грн спільним майном подружжя та стягнув половину – 58 270 грн – на користь колишньої дружини
Сік, відновлений сік і нектар відрізняються складом та технологією виробництва, тому однаковий вигляд упаковки не означає однаковий продукт. Держпродспоживслужба радить перед покупкою перевіряти повну назву продукту, склад, поживну цінність, а для нектарів – також зазначений вміст фруктової частини
Уряд 3 вересня 2026 року ухвалив рішення, спрямовані на адаптацію роботи бізнесу, транспорту та державної інфраструктури до нової тактики повітряних атак, які затвердив постановою від 04.09.2026 №1092. Запроваджено два рівні повітряної тривоги: жовтого – у разі атаки дронів, та червоного – за підвищеної загрози ракетного або комбінованого удару. За жовтого рівня бізнес зможе продовжувати роботу за умови належного забезпечення безпеки та доступу працівників і відвідувачів до укриттів, тоді як червоний передбачатиме зупинку роботи й перехід людей в укриття. Також уряд рекомендує забезпечити повноцінну роботу метро під час жовтого рівня, збільшувати наземні перевезення та скоригувати комендантську годину
Підприємство планує дарувати працівникам до дня народження квіти вартістю до 2000 грн. Чи потрібно вартість таких подарунків включати до заробітної плати працівника та нараховувати на неї ЄСВ? Яку ставку ЄСВ застосовувати до вартості квітів, подарованих працівнику з інвалідністю – 22% чи 8,41%?
За який період у 2026 році податкова може призначити перевірку ТОВ з податку на прибуток та ПДВ з урахуванням поновлення строків давності з 01.08.2023? Чи має право ДПС перевіряти 2020–2022 роки, якщо підприємство своєчасно подало звітність і не подавало уточнюючих декларацій?
Чи може посадовий оклад директора бути нижчим або дорівнювати окладу спеціалістів ІТ? Чи можуть спеціалісти ІТ мати однакові оклади, які перевищують оклад директора? Якщо з січня 2026 року оклад директора був меншим або однаковим з окладами ІТ-спеціалістів, чи можна з 1 вересня змінити штатний розпис і встановити директору вищий оклад? Чи не буде порушенням зміна окладів у вересневому штатному розписі та чи загрожує підприємству штраф за січень-серпень, якщо оклади підвищуються?
До початку нового навчального року школярам і студентам нагадали про основні правила кібергігієни. Серед них – використання складних паролів і двофакторної автентифікації, обережність із посиланнями та Wi-Fi-мережами, завантаження програм лише з офіційних джерел, резервне копіювання даних і перевірка інформації, яку надає штучний інтелект
Двоє людей з однаковим діагнозом можуть мати зовсім різні труднощі у повсякденному житті – від пересування до спілкування чи догляду за собою. Саме тому реабілітаційна команда оцінює не тільки порушення, а й збережені можливості, потреби та бар’єри, а потім разом із людиною визначає цілі допомоги
Агровиробники з 9 областей України можуть безкоштовно отримати зернові рукави для зберігання власного врожаю 2026 року. Заявки через Державний аграрний реєстр приймають з 28 серпня до 13 вересня, а пріоритет матимуть господарства, інфраструктура яких постраждала через бойові дії
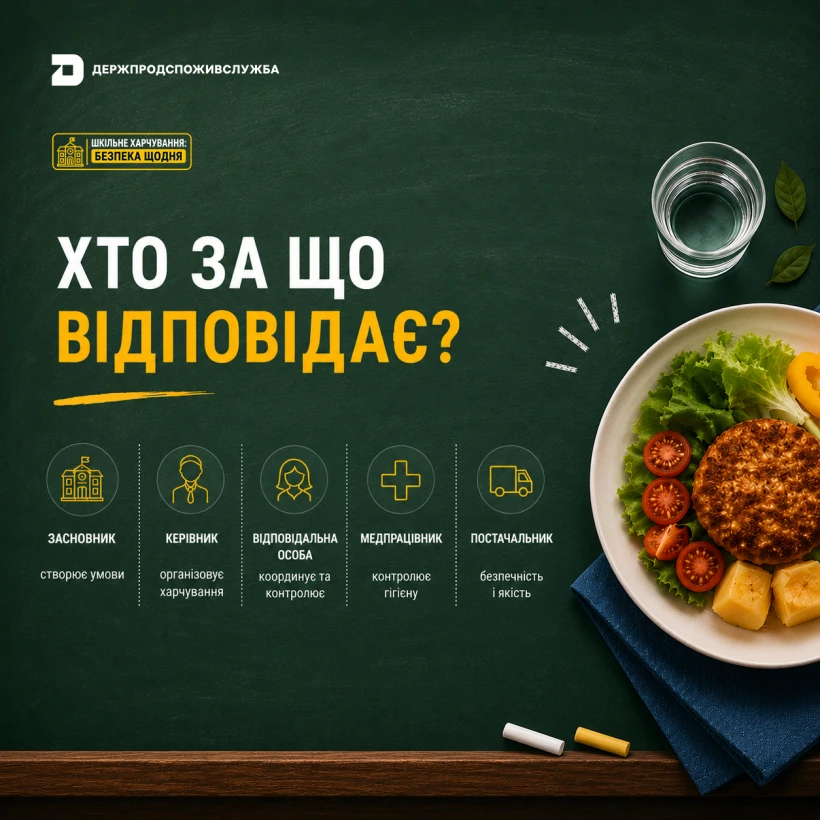
Безпека шкільного обіду залежить не від однієї людини, а від усього ланцюга – від закупівлі та приймання продуктів до їх зберігання, приготування і видачі. Держпродспоживслужба пояснила, хто саме відповідає за кожен етап та які функції виконує державний контроль
Якщо смерть людини настала на тимчасово окупованій території, факт смерті можна встановити через суд та на цій підставі провести державну реєстрацію смерті в Україні. Звернутися можуть члени сім’ї померлого, їхні представники та інші заінтересовані особи, а судовий збір у таких справах не сплачується
Операції з капітального ремонту гуртожитку можуть звільнятися від оподаткування ПДВ за п. 197.15 ПКУ, якщо одночасно виконуються встановлені умови щодо характеру робіт, статусу об’єкта та джерела їх фінансування. Зокрема, ремонтні роботи мають фактично належати до будівельно-монтажних робіт із будівництва або капітального ремонту житла, а гуртожиток – бути об’єктом житлової нерухомості. Вартість таких робіт також має оплачуватися державними коштами, які безпосередньо надходять на рахунок підрядника. УПК №397 не змінила цих правил, оскільки лише роз’яснює положення ПКУ та не є нормативно-правовим актом