ВЛ
Експерт
Віра ЛиснякПровідний експерт з питань ПДВ із понад 20-річним досвідом у сфері оподаткування та спеціаліст зі складних практичних податкових питань

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Як відомо, власники об’єктів нерухомості мають сплачувати за них податок на нерухоме майно, відмінне від земельної ділянки (далі – податок на нерухомість). При цьому, якщо юридична протягом року придбаває нерухоме майно, яке є об’єктом оподаткування, то вона має подати декларацію (звітну або уточнюючу) і розрахувати податок з 1 числа місяця, в якому придбана нерухомість, до кінця року. І тут виникають питання: як нарахувати податок на нерухомість за придбаний об’єкт, в які строки подати та як заповнити декларацію (уточнюючу декларацію) тощо. На ці та інші питання відповімо у цій статті
При придбанні нерухомості декларацію з податку на нерухомість слід подати протягом 30 календарних днів із дня виникнення права власності на об’єкт нерухомості (пп. 266.7.5 Податкового кодексу України, далі – ПКУ). Наприклад, якщо юридична особа придбала нерухомість 15 жовтня 2025 року, то декларацію слід подати до 15 листопада.
Зверніть увагу: за об’єкти, які не є об’єктом оподаткування (їх перелік наведений у пп. 266.2.2 ПКУ), декларація не подається
Як розрахувати податок, якщо нерухомість придбана протягом року?
Відповідно до пп. 266.8.1 ПКУ у разі переходу права власності на об’єкт нерухомості від одного власника до іншого протягом календарного року податок обчислюється:
Наприклад, якщо юридична особа придбала нерухомість 15 жовтня 2025 року, то вона має розраховувати податок у 2025 році з 1 жовтня по 31 грудня. Відповідно попередній власник має сплачувати податок до 1 жовтня.
Чи потрібно подавати декларацію і сплачувати податок, якщо придбання і продаж нерухомості відбулися в одному місяці?
Ні, не потрібно. Адже якщо нерухомість придбано і продано в одному місяці, то за неї з 1-го числа цього місця буде сплачувати вже новий власник. Таку ж думку висловлює і ДПС (ЗІР, категорія 106.07).
Звітність з податку на нерухомість складається з декларації (форму затверджено наказом Мінфіну від 10.04.2015 №408) та двох додатків:
Електронний ідентифікатор декларації – J0302108.
Декларація подається до контролюючого органу за місцем розташування об’єкта нерухомого майна.
Якщо раніше платник не мав у власності нерухомості, то він подає звітну декларацію (у рядку 1 заголовної частини декларації слід зробити позначку «Х» навпроти типу «Звітна»). Якщо ж платник уже мав нерухомість, тобто подавав у звітному році декларацію, тоді він повинен подати уточнюючу декларацію (далі – УД) (у декларації слід проставити позначку «Х» навпроти типу «Уточнююча»).
Станом на 1 січня 2025 року була подана декларація на 2025 рік за об’єкти нерухомості, які знаходились у власності. 15 жовтня цього року підприємство придбало приміщення на території іншої територіальної громади, яка обслуговується іншим органом ДПС. Яку декларацію слід подати: уточнюючу декларацію до тієї, що вже була подана чи нову декларацію?
Треба подати декларацію із позначкою «звітна». Адже відповідно до пп. 266.7.5 ПКУ декларація подається контролюючому органу за місцезнаходженням об’єкта/об’єктів оподаткування.
Тобто, якщо об’єкт придбаний на території територіальної громади, де раніше не було нерухомості (тобто декларація в такий контролюючий орган не подавалась), то в такий орган ДПС подається декларація із позначкою «звітна». В такій декларації нараховується податок тільки за нерухомість, розташовану в такій територіальній громаді.
Зверніть увагу! Якщо нерухомість придбана на території іншої територіальної громади, ніж та, де вже є власності нерухомість, але обидві громади обслуговуються одним органом ДПС, то подається декларація із позначкою «уточнююча», але за нову нерухомість подається окремий додаток. Адже, оскільки податок сплачується за місцем розташування об’єкта нерухомості, то по кожній територіальній громаді, на території якої є у власності нерухомість, подається окремий додаток. Тобто, в такому разі декларація буде одна, а додатків до неї два
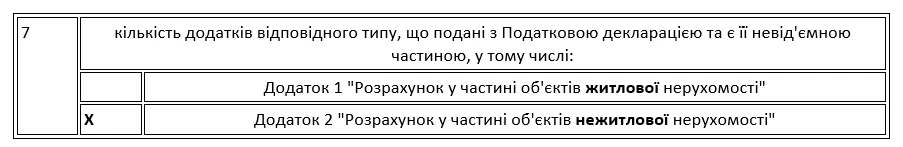
Разом з декларацією або УД подається відповідний додаток – 1 (якщо придбана житлова нерухомість) або 2 (якщо придбана нежитлова нерухомість).
Якщо підприємство подає УД, і має у власності як житлову, так і нежитлову нерухомість (тобто воно подавало і додаток 1, і додаток 2 до звітної декларації), то у складі УД він має подати тільки той додаток, в якому відображена придбана нерухомість. Наприклад, якщо придбана нежитлова нерухомість, то разом з УД потрібно подати тільки додаток 2. А додаток 1, в якому відображається нарахування податку за житлову нерухомість, не подається.
Розглянемо особливості заповнення додатку до декларації.
У рядках 1.1 та 1.2 відповідного додатка (1 або 2 – залежно від того, яку нерухомість придбано) зазначається звітний рік, наприклад «2025».
У додатках 1 і 2 заповнюються розд. I «Розрахунок податкового зобов’язання» і розд. II «Уточнення податкового зобов’язання».
Якщо подається УД, у розд. І наводяться дані як про нерухомість, що придбана, так і про іншу нерухомість, яка є у власності.
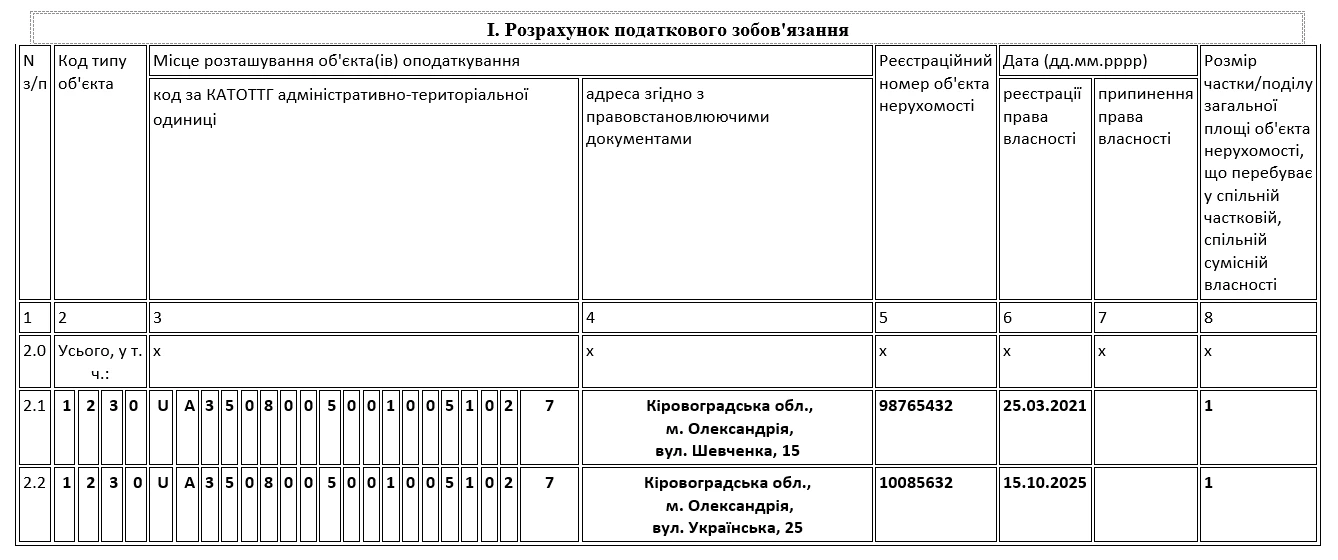
У розд. І щодо придбаної нерухомості:
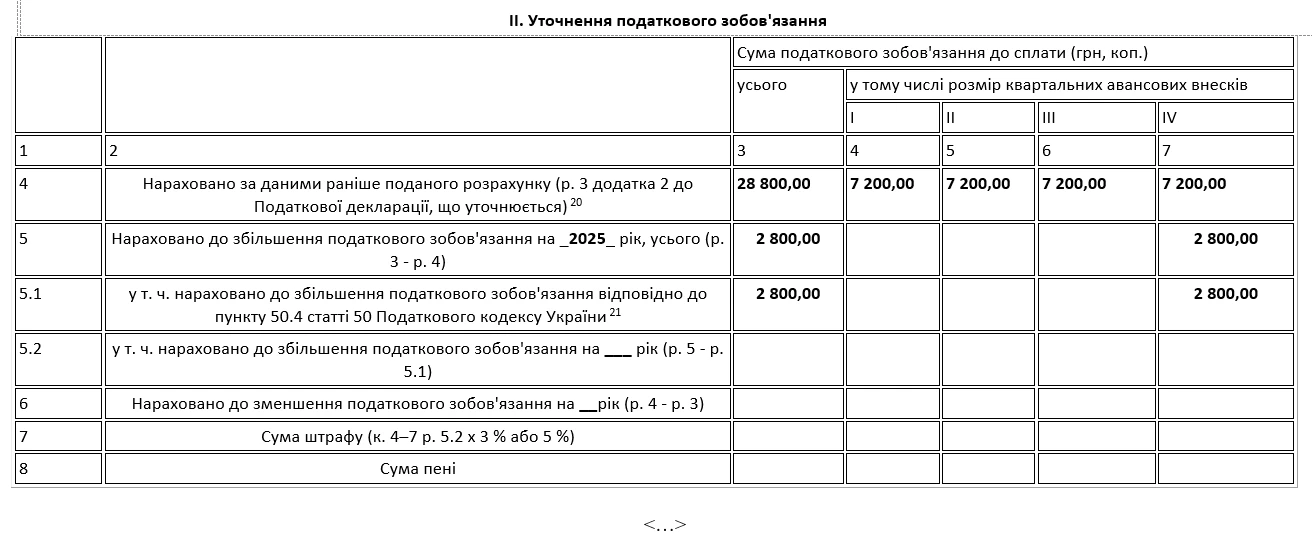
У розд. II заповнюються рядки 4 (тут відображається сума податку за даними раніше поданого додатка), 5 та 5.1 (тут наводиться сума, на яку збільшується нарахований раніше податок). Рядки 5.2, 6-8 не заповнюються.
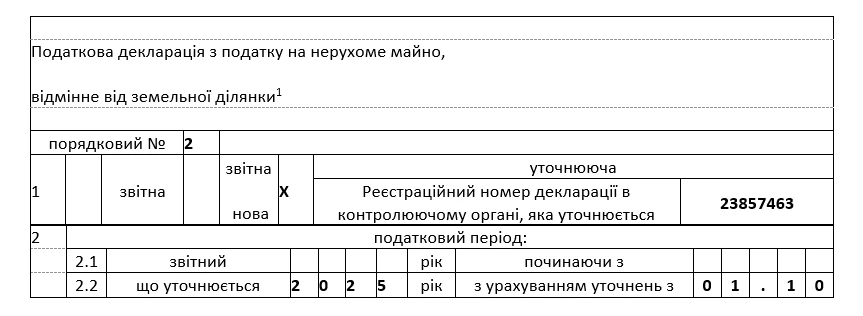
Якщо подається звітна декларація, то у полі «Порядковий №» зазначається 1. Якщо подається УД, то у цьому полі зазначається номер декларації послідовно в порядку зростання кількості поданих декларацій. Тобто, якщо, наприклад, за 2025 рік була подана тільки звітна декларація, то в УД у цьому полі ставимо «2». Якщо ж цього року вже подавалася одна УД, то в наступній УД ставимо «3» і т. д.
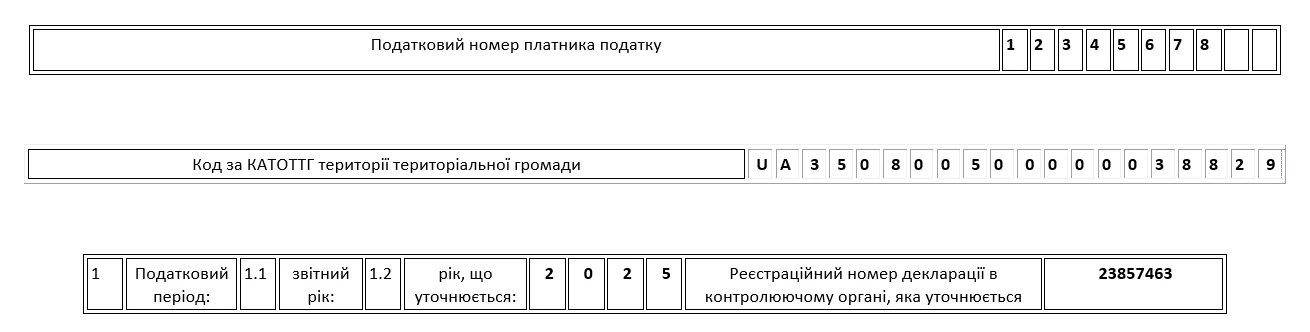
У рядку 1 слід проставити відмітку «Х» або у рядку «Звітна» (якщо у звітному році декларація ще не подавалась) або у рядку «Уточнююча» (якщо у звітному році вже подавалась декларація за інші об’єкти нерухомості). Якщо подається УД, то тут також наводиться реєстраційний номер декларації, за яким було зареєстровано в контролюючому органі декларацію, показники якої уточнюються. Так, якщо за звітний рік УД ще не подавали, то зазначається реєстраційний номер звітної декларації, а якщо уже подавали – реєстраційний номер останньої УД. Цей номер слід взяти із квитанції 2, яка свідчить про прийняття декларації.
Якщо подається звітна декларація, то заповнюється рядок 2.1 (тут вказується звітний рік, наприклад, «2025»), а в полі «починаючи з» – 1-ше число місяця, в якому придбано нерухомість.
Якщо подається УД, то заповнюється рядок 2.2 (тут вказується рік, що уточнюється), а в полі «з урахуванням уточнень з» зазначається 1-ше число місяця, в якому придбано нерухомість.
У рядку 3 наводяться дані про платника (найменування, податковий номер, вид економічної діяльності згідно з КВЕД, податкова адреса).
Рядок 4 містить найменування контролюючого органу, до якого подається декларація.
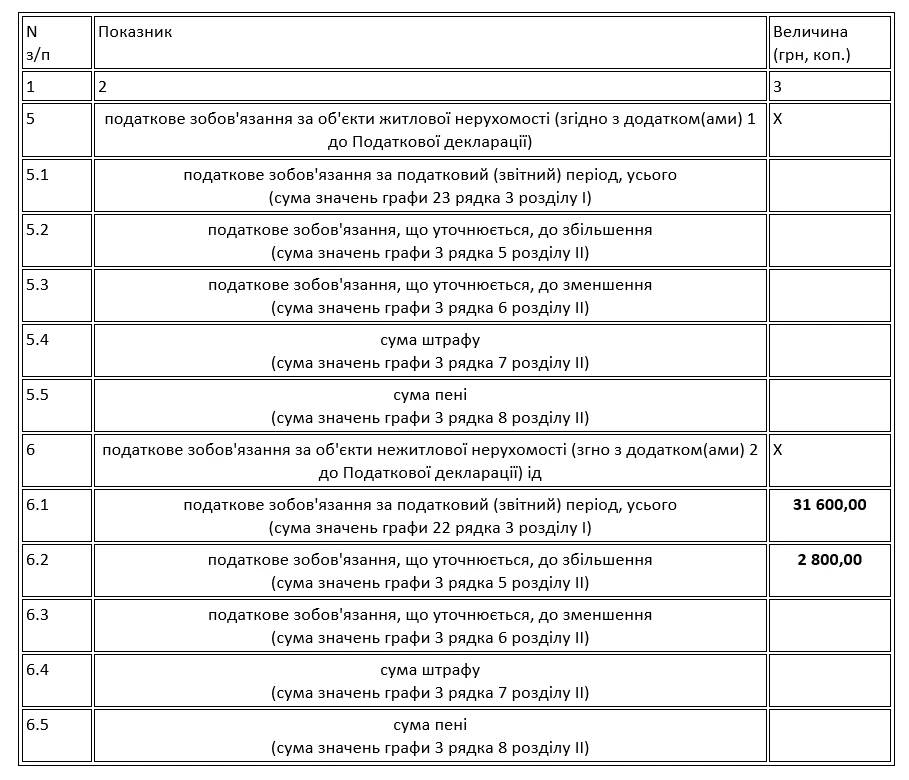
У табличній частині декларації заповнюються рядок 5.1 (для житлової нерухомості) або 6.1 (для нежитлової нерухомості). Сюди переноситься значення гр. 3 ряд. 5 розд. II додатка.
Якщо подається УД, то потрібно також заповнити рядок 5.2 або рядок 6.2 залежно від типу нерухомості. Тут наводиться сума податку, на яку слід збільшити задекларовану раніше річну суму, тобто значення гр. 3 ряд. 5 розд. II відповідного додатка.
Наведемо приклад заповнення УД у разі придбання нерухомості.
Приклад
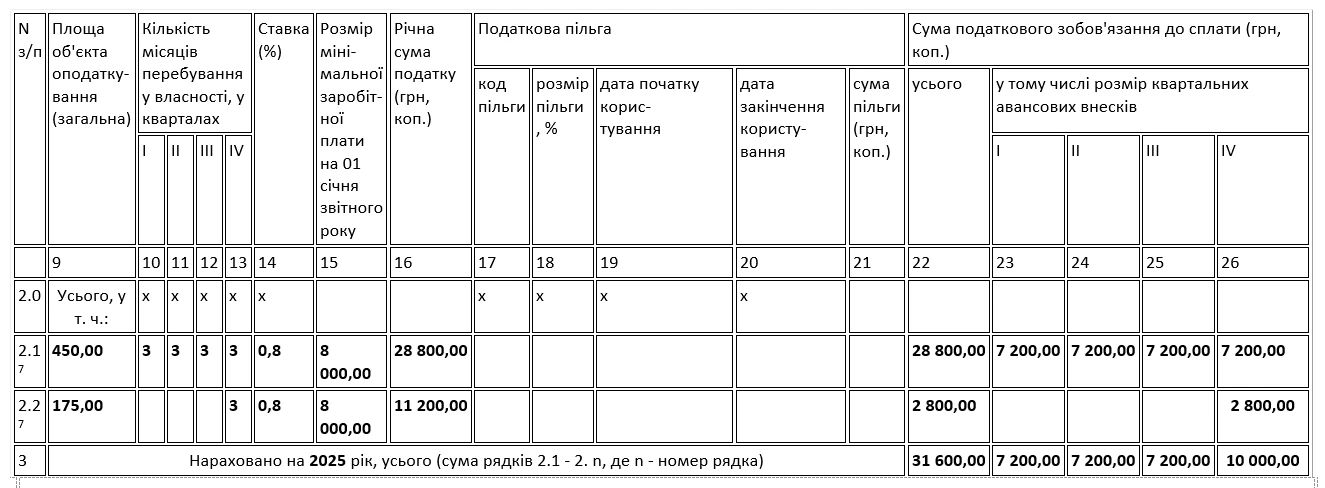
Юридична особа станом на 1 січня 2025 року мала у власності складське приміщення площею 450 м2 на території Олександрійського району Олександрійської ТГ Кіровоградської області. 15 жовтня цього року підприємство придбало приміщення магазину площею 175 м2. Ставка податку за обидва приміщення становить 0,8 % мінімальної зарплати, установленої на 1 січня звітного (2025-го) року.
Розрахуємо річну суму податку за придбаний магазин:
УД слід подати до 15 листопада. Податок за 4 квартал у сумі 2 800 грн слід сплатити до 30 січня 2026 року.
На підставі цих даних заповнимо додаток 2 та УД.
Фрагмент 1
<…>
Порядковий номер Податкової декларації 2
Розрахунок №2 у частині об'єктів нежитлової нерухомості
Фрагмент 2
Шаблони та зразки документів:
Договір купівлі-продажу нерухомого майна
Акт приймання-передачі нерухомого майна
Податкова декларація з податку на нерухоме майно, відмінне від земельної ділянки
Читайте більше:
Податок на нерухоме майно 2025
Податкова декларація з податку на нерухоме майно: заповнення і подання
Знищено (пошкоджено) майно, техніку, автомобілі, документацію: оформлення та облік
ДПС надала роз'яснення щодо порядку оподаткування ПДВ операцій зі списання (ліквідації) нематеріальних активів, які придбані без ПДВ, повністю замортизовані та більше не використовуються у господарській діяльності підприємства
ДПС повідомила, що будівельний вагончик, який використовується у господарській діяльності, може вважатися об’єктом оподаткування та підлягати відображенню у формі №20-ОПП. Водночас при застосуванні принципу укрупнення інформації окреме повідомлення про вагончик може не подаватися, якщо вже задекларована земельна ділянка, де він розміщений
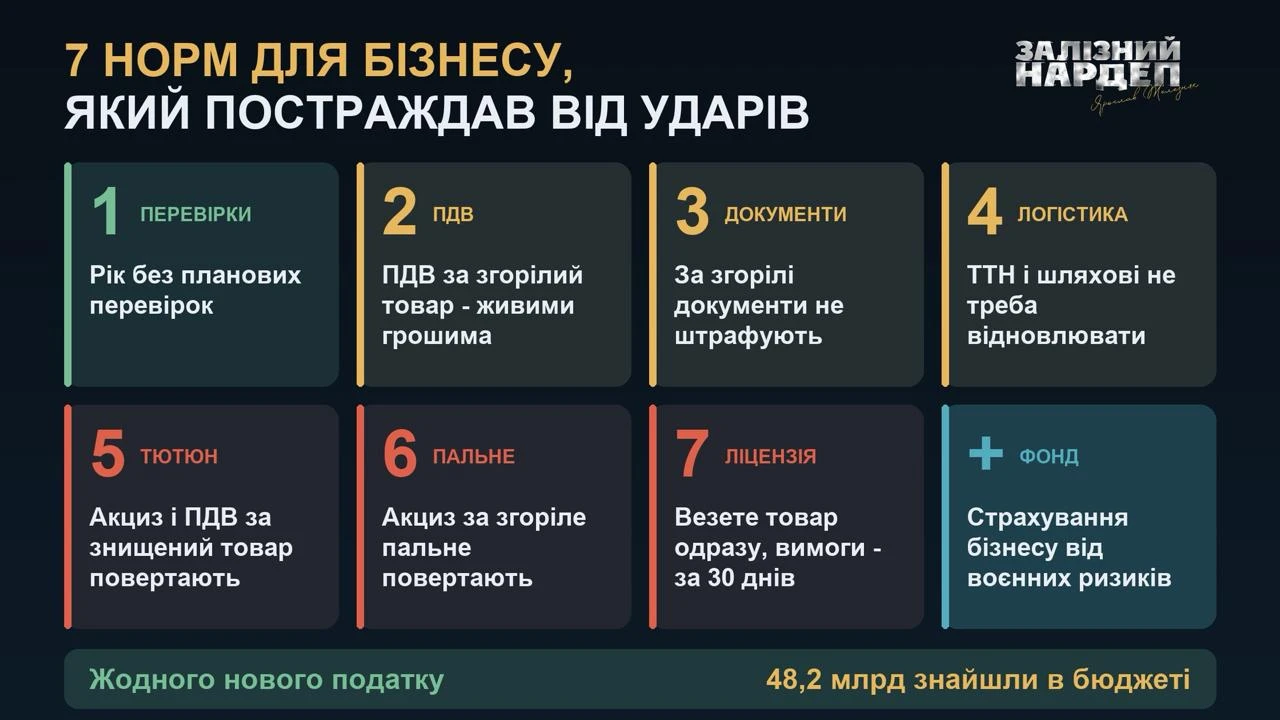
Нардеп Ярослав Железняк підготував законопроєкт із семи норм для підтримки бізнесу, який постраждав від російських ударів. Серед пропозицій – річний мораторій на планові перевірки, повернення ПДВ та акцизу за знищені товари й пальне, а також спрощення відновлення документів і перевезення вцілілих товарів зі зруйнованих приміщень. Крім того, депутат пропонує створити Фонд страхування бізнесу від воєнних ризиків без підвищення податків
Пошкодження або знищення виробничого об’єкта може стати підставою для підтвердження неможливості виконання податкових обов’язків не лише щодо юридичної особи загалом, а й щодо її окремого структурного підрозділу. Водночас знищення акцизного складу саме по собі не звільняє підприємство від усіх податкових обов’язків. Пояснюємо, як оцінюють такі обставини та які особливості передбачає Порядок №225
Міністерство економіки та довкілля України розробило проєкт наказу, який передбачає масштабне оновлення та уніфікацію форм документів, що складаються Держпраці під час заходів державного нагляду (контролю). Необхідність змін зумовлена приведенням нормативно-правової бази у відповідність до законів України
Помилки в роботі Електронного кабінету не завжди означають, що платник податків порушив законодавство. Податковий кодекс передбачає поняття методологічної помилки – невідповідності алгоритмів роботи кабінету нормам податкового законодавства. Пояснюємо, що саме вважається методологічною помилкою та чому це важливо для платників податків
У 2026 році загальний зарплатний критерій для бронювання працівників критично важливих підприємств становить 25 941 грн на місяць. Однак для його виконання враховують не всі виплати: виробничі премії, надбавки та доплати можуть увійти до зарплатного показника, а лікарняні залишаються спірним питанням. Роботодавцям важливо контролювати нараховану зарплату протягом усього строку бронювання, адже її зниження нижче встановленого рівня створює ризик анулювання відстрочки. Розглянемо, які виплати враховуються, які винятки передбачає законодавство та що потрібно перевірити підприємству
Державна податкова служба надала роз'яснення щодо оподаткування та амортизації нематеріальних активів (комп’ютерних програм), які використовуються у господарській діяльності платників податку на прибуток за МСФЗ, якщо строк дії ліцензії становить 70 років після смерті автора
Кабмін схвалив пакет законопроєктів, які мають наблизити українські правила захисту комерційної таємниці до стандартів ЄС. Документи визначають, як правомірно отримувати, використовувати й розкривати комерційну таємницю, а також передбачають нові механізми її захисту в суді та відшкодування збитків у разі порушень. Окремо пропонують змінити правовий статус комерційної таємниці, виключивши її з переліку об’єктів права інтелектуальної власності
Міжвідомча робоча група визначила нові завдання для ДПС, Держмитслужби, БЕБ та інших органів у боротьбі з тіньовою економікою й ухиленням від сплати податків. Серед пріоритетів – припинення схем штучного дроблення бізнесу, протидія тіньовому імпорту та посилення контролю за гуманітарною допомогою. Також планують створити спільний аналітичний кабінет податкової, митниці та БЕБ для відстеження руху товарів. Основні заходи мають виконати до 13 листопада – 1 грудня 2026 року, а окремі завдання – протягом семи днів
У статті розглянули, як ФОП правильно звільнити найманих працівників у разі припинення діяльності: підстави звільнення, строки попередження, виплату вихідної допомоги та проведення остаточного розрахунку. Пояснили, які документи потрібно оформити в день звільнення, як подати Податковий розрахунок та уникнути штрафів. Окремо розібрали фінансові питання перед закриттям ФОП: перевірку заборгованостей, сплату єдиного податку, військового збору та ЄСВ, нюанси пільг, подання ліквідаційної звітності, закриття РРО/ПРРО, форми №20-ОПП і підприємницьких рахунків
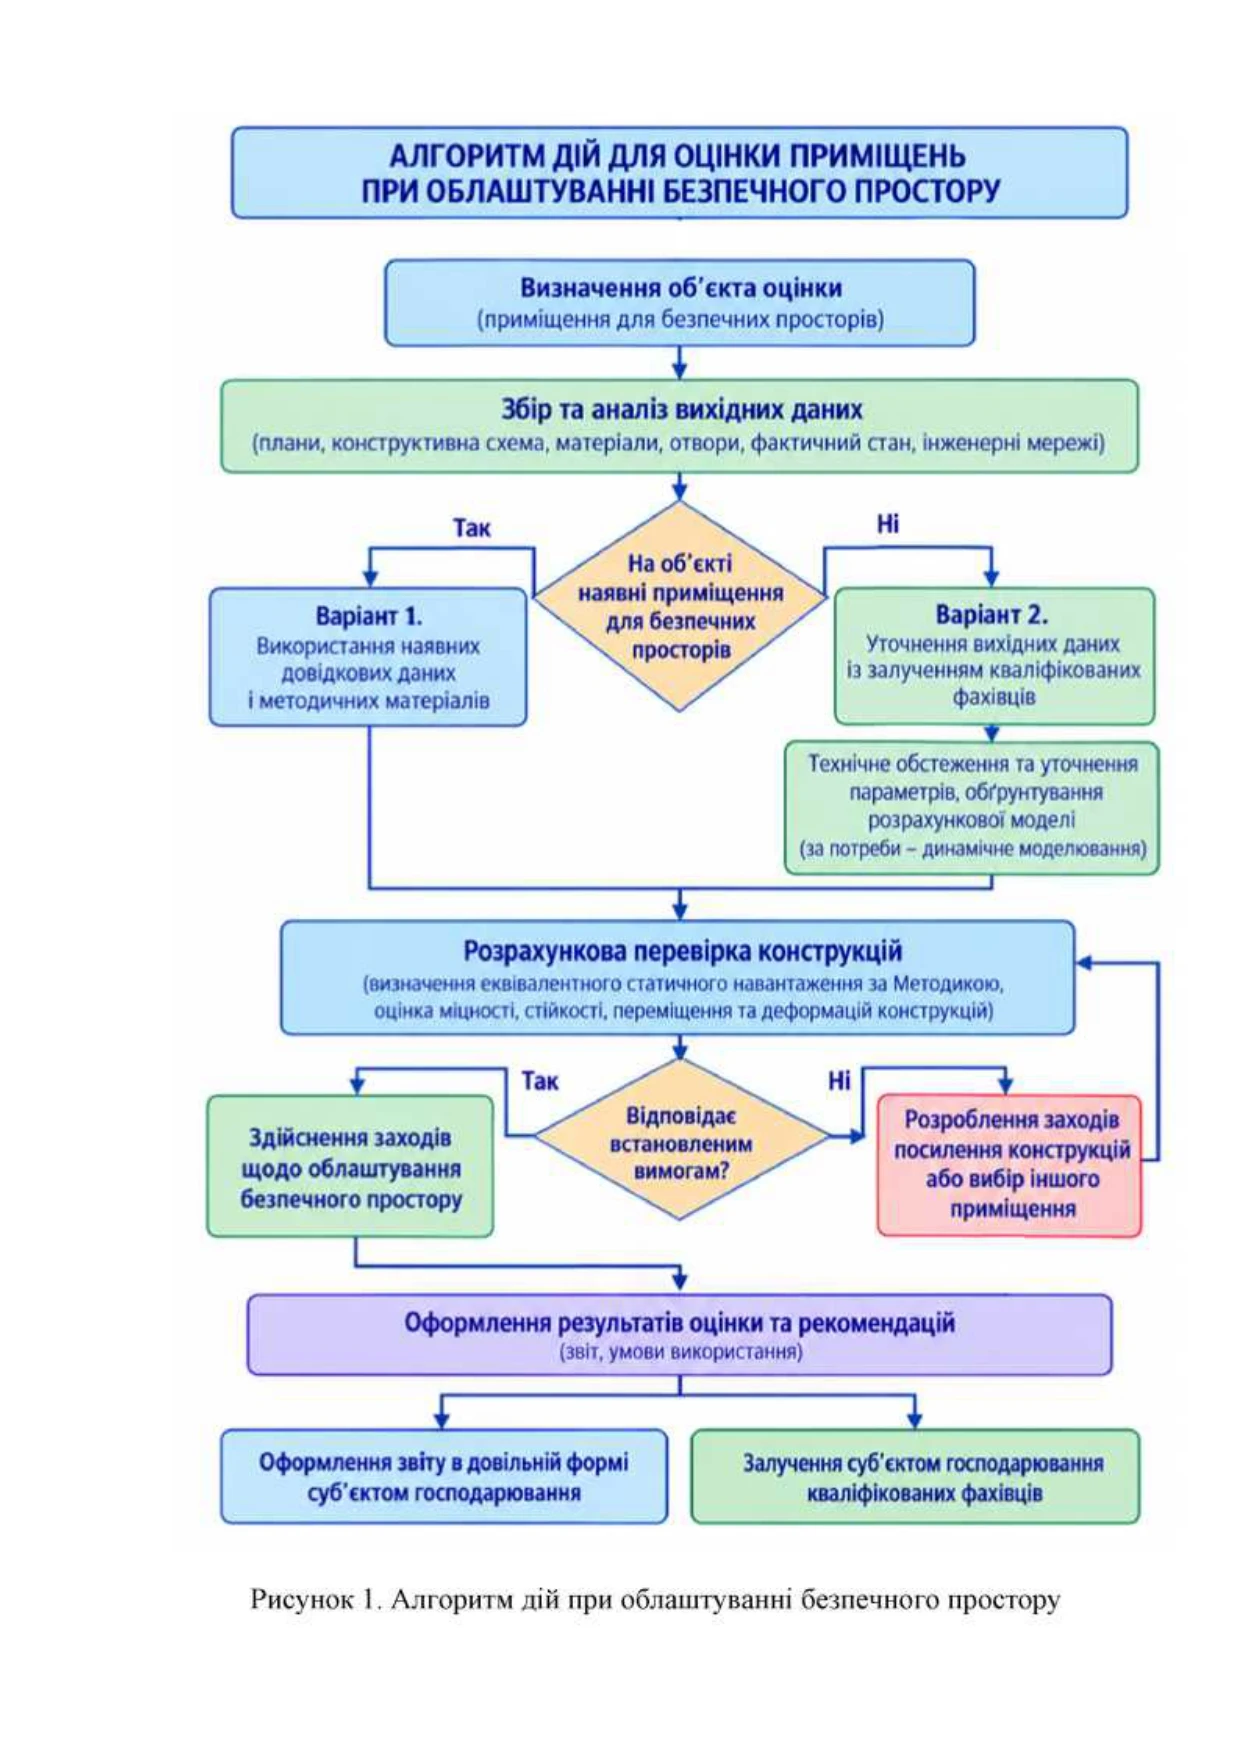
ДСНС оприлюднила методичні рекомендації щодо облаштування безпечних просторів на підприємствах. Документ визначає, хто відповідає за їх створення, як обрати придатне приміщення та які технічні вимоги врахувати для захисту працівників і відвідувачів від вибухової хвилі та уламків. Зокрема, рекомендують надавати перевагу підвальним і цокольним приміщенням, а безпеку простору підтверджувати розрахунками та документувати відповідним звітом
Оновлення критеріїв критичності та перегляд лімітів бронювання змушують роботодавців оцінити, чи збережеться статус критично важливого підприємства та чи не втратять працівники бронювання. Адвокат Ганна Лисенко радить не чекати офіційного перегляду, а вже зараз перевірити підстави отримання критичності, актуальність документів і використану квоту
Чи потрібно подавати Звіт про внесок за працевлаштування осіб з інвалідністю, якщо на ТОВ є лише директор, який перебуває у відпустці без збереження зарплати, а у ФОП є один найманий працівник, який також перебуває у відпустці без збереження зарплати?

ФОП – платник єдиного податку третьої групи, який продає товари за договором комісії як комісіонер, має включати до доходу не всю суму коштів, що надійшла на його рахунок, а лише комісійну винагороду. Цей самий підхід застосовується і для визначення граничного обсягу доходу, який дає право залишатися на третій групі єдиного податку
31 жовтня для більшості військовозобов’язаних завершилась дія чинної відстрочки від мобілізації. Закінчення строку автоматично впливає на електронний військово-обліковий документ (Е-ВОД), і працівники повинні оновити дані у «Резерв ІD». Роботодавці, у свою чергу, зобов’язані внести зміни до списків персонального військового обліку протягом 5 днів