Експерт
Марина СтьопінаКерівник сервісу «Особистий консультант», незалежний практикуючий експерт в сфері обліку ФОП, головний бухгалтер з понад 20-річним стажем


🚨Індексація зарплати без помилок!
Розрахуйте суму індексації зарплати за кілька кліків!
Як ФОП подати ліквідаційну декларацію після припинення діяльності? Розбираємо строки звітування для 1, 2 та 3 груп, визначення звітного періоду, заповнення декларації й Додатка 1, сплату єдиного податку, військового збору та ЄСВ. Покрокові приклади допоможуть правильно оформити ліквідаційну звітність без помилок
Після припинення підприємницької діяльності важливо правильно визначити звітний період для подання ліквідаційної декларації.
Зміни у статусі ФОП відображаються в Електронному кабінеті платника податків, в розділі «Облікові дані платника податків», де мають з’явитися дві ключові дати:
Важливо зазначити, що дата зняття з обліку як платника ЄСВ не відображатиметься в Електронному кабінеті. Це відбувається лише після проведення перевірки податковою. Тому для остаточного зняття з обліку як платника ЄСВ необхідно дочекатися завершення всіх перевірочних процедур.
Як це буде виглядати в розділі Облікові дані платника в Електронному кабінеті платника податків:
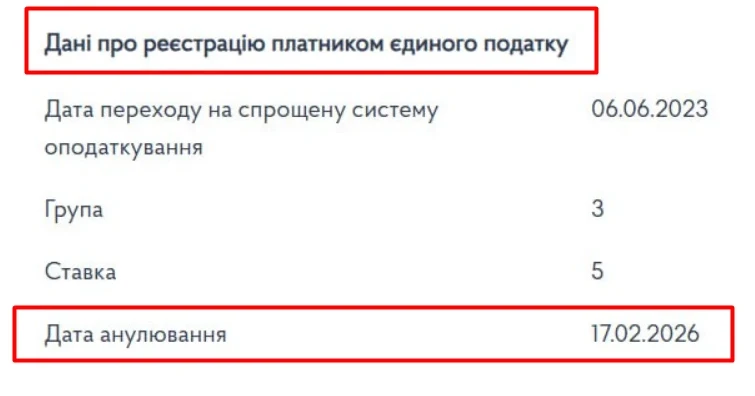
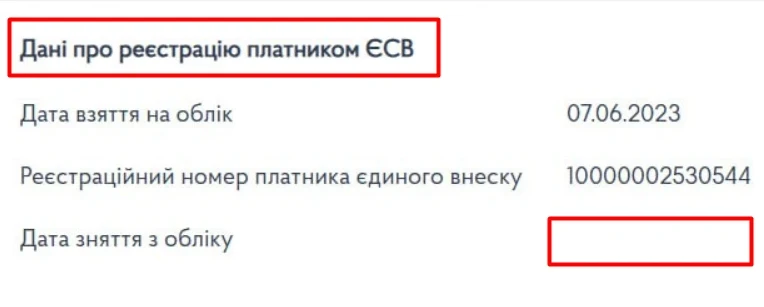
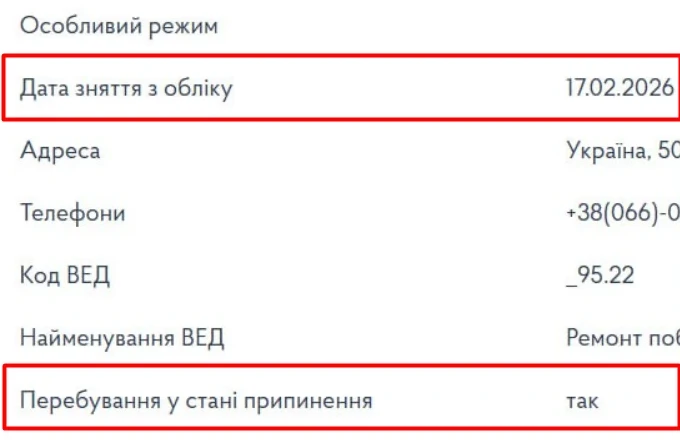
Головною датою для ФОП, яка визначає порядок подання декларації, є дата припинення підприємницької діяльності.
Саме цю дату необхідно зазначати у Додатку 1 під час заповнення ліквідаційної звітності.
Датою припинення підприємницької діяльності фізичних осіб - підприємців є дата внесення до ЄДР запису про державну реєстрацію припинення підприємницької діяльності цією фізичною особою, крім випадку, коли у відомостях з ЄДР є застереження, що датою припинення підприємницької діяльності вважається інша конкретна дата.
Ліквідаційна податкова декларація платника єдиного податку (далі – Декларація) складається наростаючим підсумком з початку року та подається разом із додатками 1 та 2 востаннє за податковий (звітний) період, у якому було проведено державну реєстрацію припинення підприємницької діяльності. Додаток 2 подається лише за наявності показників для заповнення.
Ліквідаційна декларація подається в один із таких способів:
За загальним правилом платники єдиного податку подають Декларацію в такі строки:
Поряд з цим, якщо ФОП припиняє діяльність до завершення звітного періоду, Декларацію можна подати за той звітний період, на який припадає дата ліквідації, до його завершення (ЗІР, категорія 107.01.07).
Окрему увагу слід приділити термінам подання ліквідаційної звітності для ФОП 1-2 групи. Згідно з останніми роз’ясненнями ДПС, ліквідаційна декларація подається в річні терміни, тобто до 01 березня наступного року.
Раніше податкові органи вимагали подання ліквідаційної звітності протягом 40 календарних днів після закінчення кварталу, в якому було припинено діяльність.
Рекомендуємо не зволікати поданням ліквідаційної декларації. Найкращий варіант – подати ліквідаційну декларацію в електронному вигляді одразу після припинення підприємницької діяльності, як тільки в Електронному кабінеті у розділі «Облікові дані платника податків» з’являться дати зняття з обліку та анулювання реєстрації платника єдиного податку.
ФОП подають ліквідаційну декларацію за формою:
Декларацію заповнюють українською мовою, без виправлень. Усі суми зазначають у гривнях із копійками.
Розглянемо приклад заповнення ліквідаційної декларації для ФОП 1 групи, який припинив підприємницьку діяльність 12.08.2026. Дата анулювання реєстрації платником єдиного податку – 12.08.2026 року. Для такого ФОП річна декларація платника єдиного податку буде ліквідаційною. ФОП сплачував ЄСВ у мінімальному розмірі за місяць - 1902,34 грн. Щомісячна сума єдиного податку - 332,80 грн, військового збору - 864,70 грн.
Ліквідаційну декларацію потрібно подати у річні терміни – до 01.03.2027, але повторимось - її можна подавати раніше, не чекаючи граничного терміну. Як тільки ви побачили в ЕК запис про припинення та анулювання реєстрації платником єдиного податку - вже можна подавати.
Покрокове заповнення ліквідаційної декларації
У розділі «Введення звітності» Електронного кабінету платника податків обираємо період «Рік 2026», натискаємо «Створити» і в категорії «Бланки» обираємо бланк форми F0103407, відкриваємо цей документ.
В полі «Стан документа» обираємо «звітний документ». Система автоматично присвоює номер однотипного документа у періоді, і його не слід змінювати. Якщо декларація створюється та подається кілька разів, номер може бути 2, 3 тощо — це нормальний процес автоматичної нумерації. Якщо вручну змінити номер на 1, звіт не буде прийнятий.
Одразу ставимо позначку про те, що у складі декларації буде подаватись Додаток 1. Відмітку про подання Додатка 2 не ставимо, оскільки у ФОП відсутні показники для його заповнення.
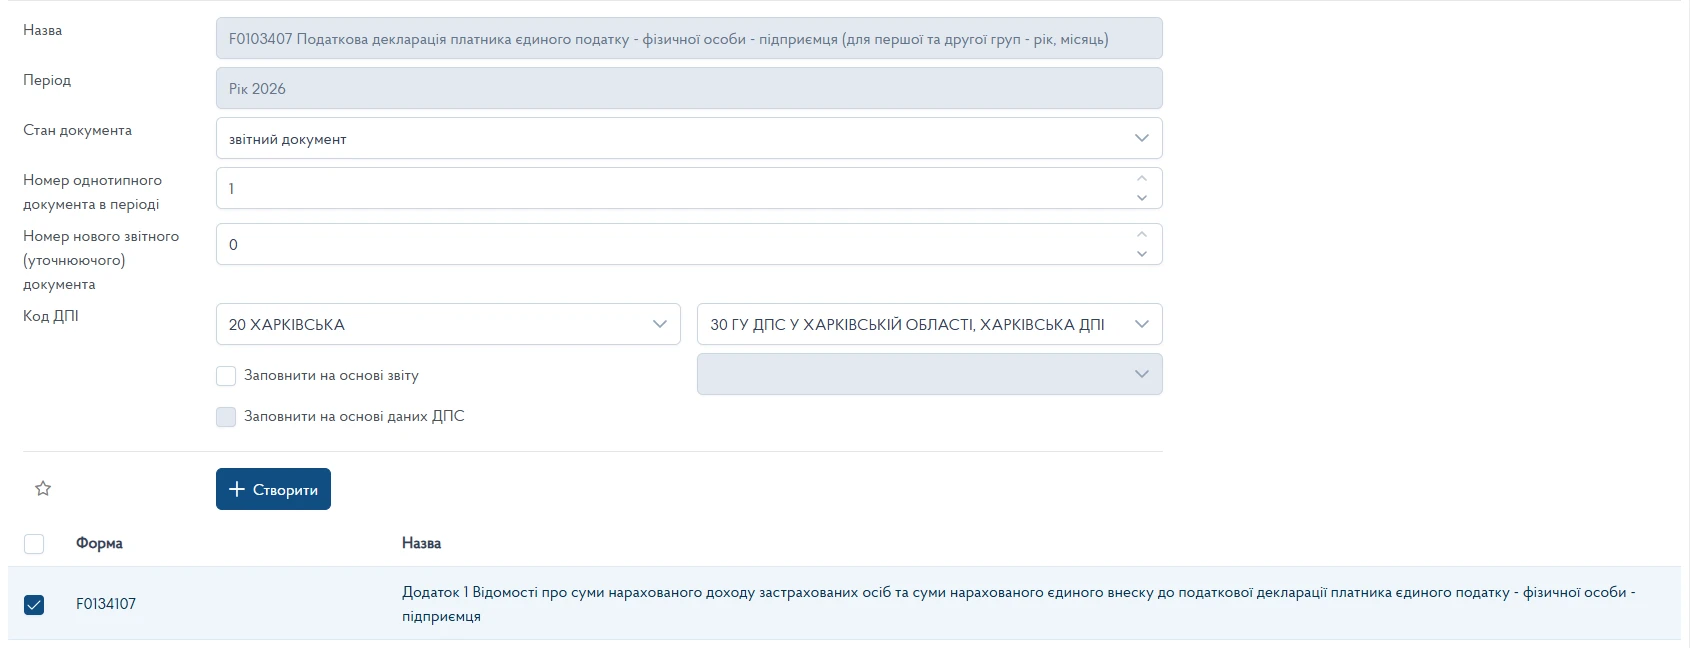
Після того, як ми все обрали, натискаємо «Створити» і перевіряємо заповнення полів 1- 2.
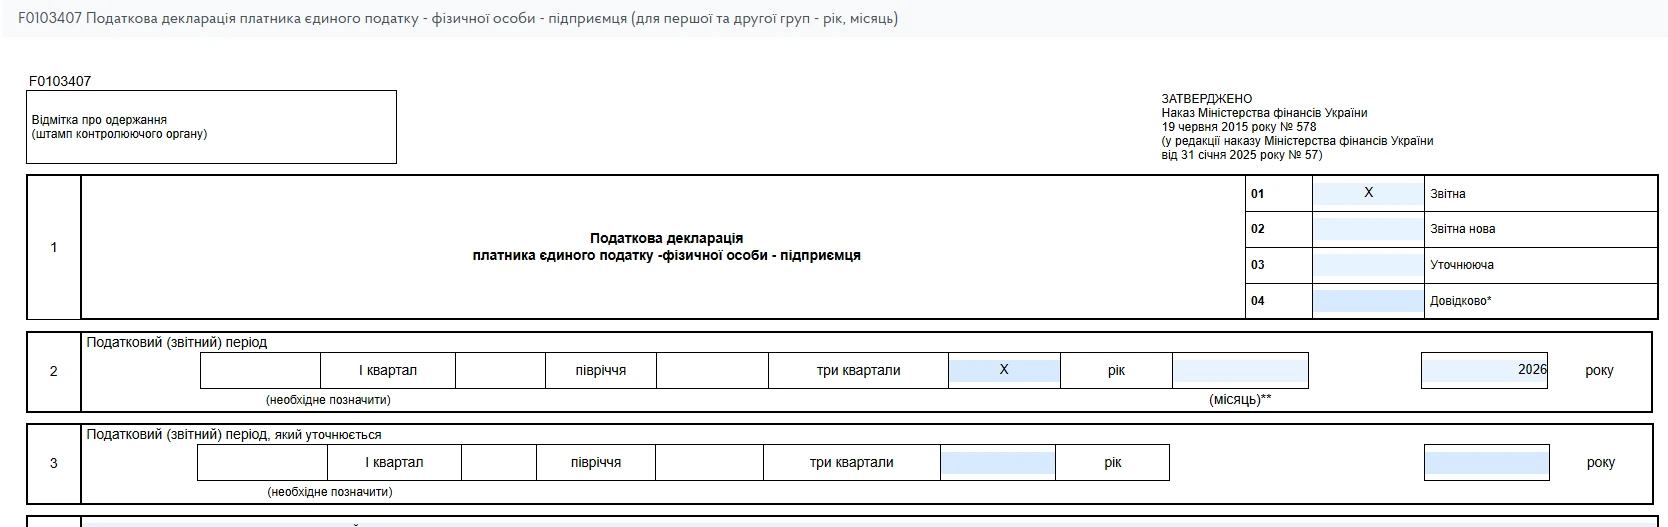
Поля 4-7 заповнюються автоматично, ФОП тільки потрібно перевірити правильність та актуальність інформації.
У полі 8 «Особливі відмітки» Декларації у рядку 8.1 «платника податку, що подає декларацію за останній податковий (звітний) період, на який припадає дата державної реєстрації припинення» проставляється позначка «х»;

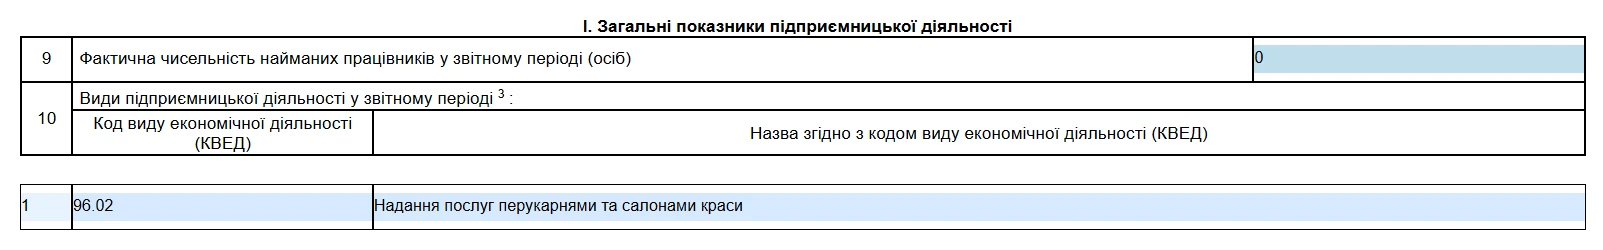
Оскільки у ФОП 1 групи не може бути найманих працівників, то в полі 9 потрібно поставити 0. У полі 10 зазначаємо тільки ті КВЕД, які ФОП фактично здійснював у 2026 році.
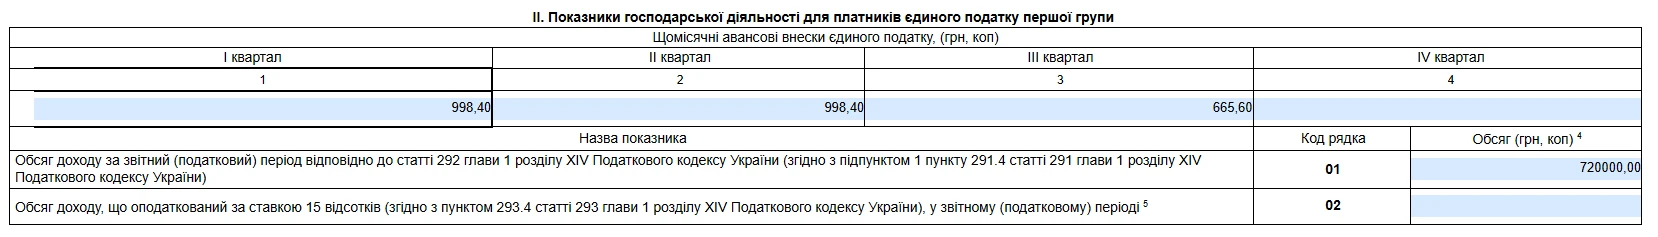
Заповнюємо Розділ II. Показники господарської діяльності для платників єдиного податку першої групи
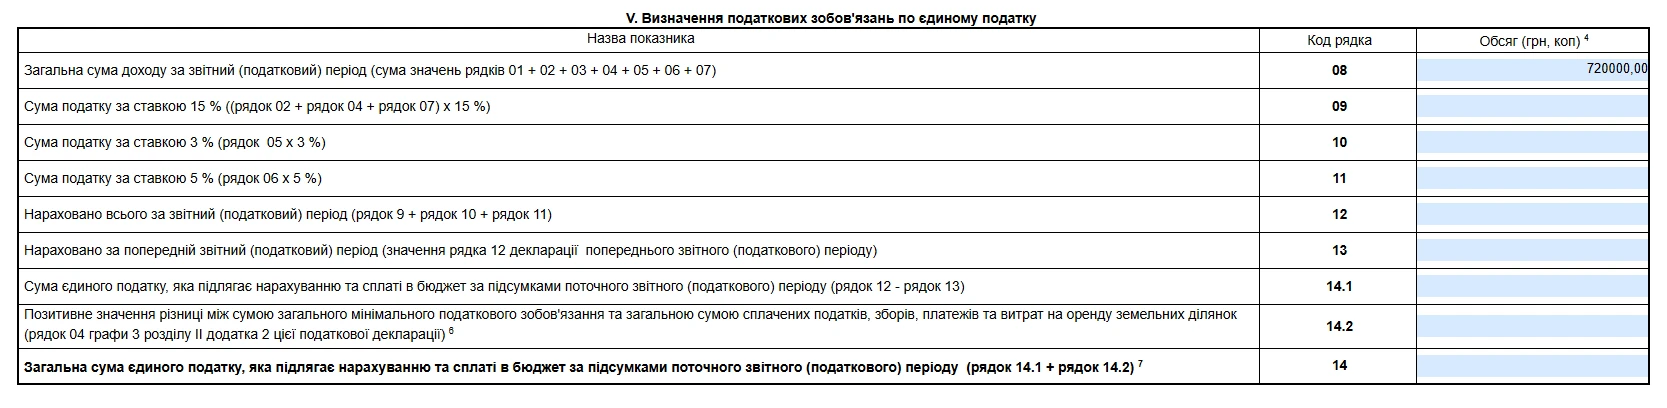
У рядку 21 декларації зазначаємо загальну суму нарахованого ЄСВ, яка має автоматично перенестись з рядка Усього графи 4 розділу 9 Додатку 1.

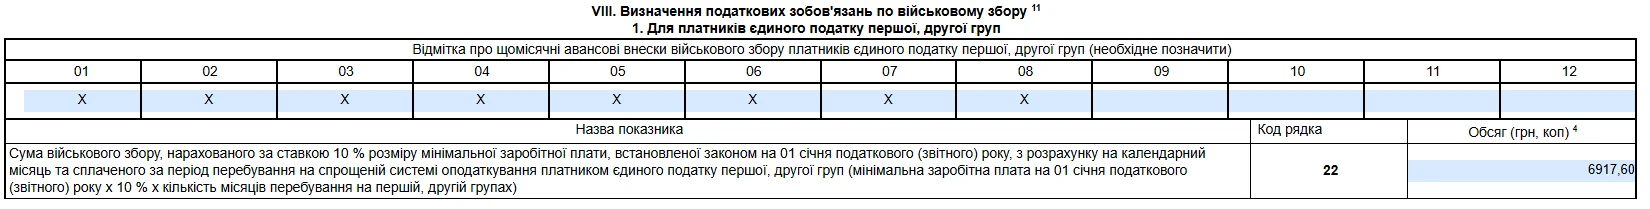
Переходимо до заповнення розділу VIII з військового збору.
ФОП першої групи заповнюють підрозділ І. В цьому підрозділі потрібно проставити відмітку «Х» про сплату щомісячних авансових внесків із військового збору в кожному місяці року, в яких сплачувався військовий збір.
У нашому прикладі слід поставити відмітку «Х» у місяцях 01 - 08, за які ФОП сплатив військовий збір (ВЗ). У рядку 22 зазначається загальна сума ВЗ, нарахована за звітний період – 6917,60 грн (864,70 × 8).
Ставимо відмітку про подання Додатка 1 у складі декларації.

Заповнення Додатка 1 для ФОП 1 групи буде ідентичним заповненню Додатка 1 для ФОП 2 групи, тому приклад заповнення дивіться нижче.
Розглянемо приклад заповнення ліквідаційної декларації для ФОП 2 групи, який припинив підприємницьку діяльність 12.08.2026. Дата анулювання реєстрації платником єдиного податку – 12.08.2026 року. Для такого ФОП річна декларація платника єдиного податку буде ліквідаційною. ФОП сплачував ЄСВ у мінімальному розмірі за місяць - 1902,34 грн. У ФОП було 2 найманих працівника. Щомісячно ФОП сплачував авансовий внесок єдиного податку у сумі 1729,40 грн, військовому збору – 864,70 грн.
Ліквідаційну декларацію потрібно подати у річні терміни – до 01.03.2027, але подавайте її раніше, не чекаючи граничного терміну. Як тільки ви побачили в ЕК запис про припинення та анулювання реєстрації платником єдиного податку - вже можна подавати.
Покрокове заповнення ліквідаційної декларації
У розділі «Введення звітності» Електронного кабінету платника податків обираємо період «Рік 2025», натискаємо «Створити» і в категорії «Бланки» обираємо бланк форми F0103407, відкриваємо цей документ. В полі «Стан документа» обираємо «звітний документ». Система автоматично присвоює номер однотипного документа у періоді, і його не слід змінювати. Якщо декларація створюється та подається кілька разів, номер може бути 2, 3 тощо – це нормальний процес автоматичної нумерації. Якщо вручну змінити номер на 1, звіт не буде прийнятий.
Одразу ставимо позначку про те, що у складі декларації буде подаватись Додаток 1. Відмітку про подання Додатка 2 не ставимо, оскільки у ФОП відсутні показники для його заповнення.
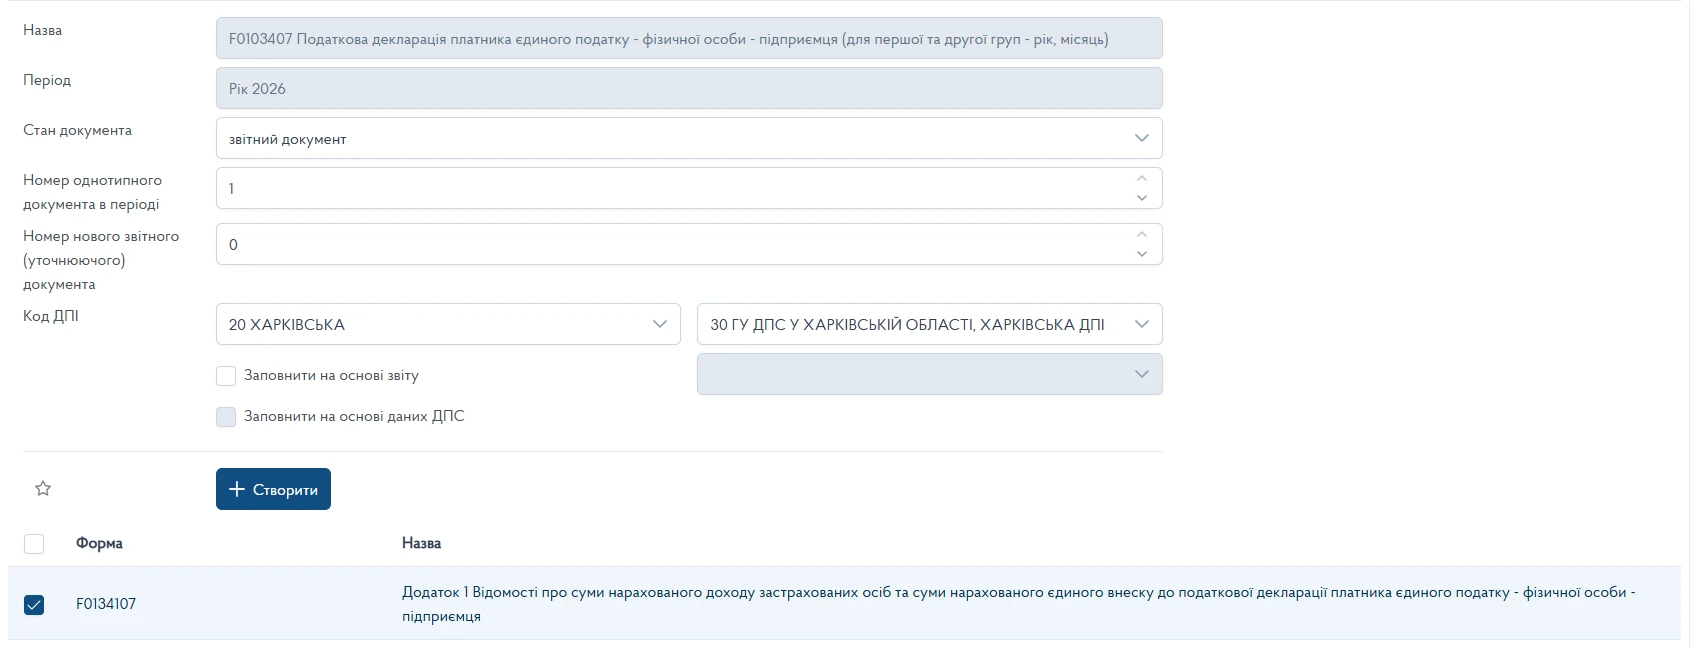
Після того, як ми все обрали, натискаємо «Створити» і перевіряємо заповнення полів 1-2.
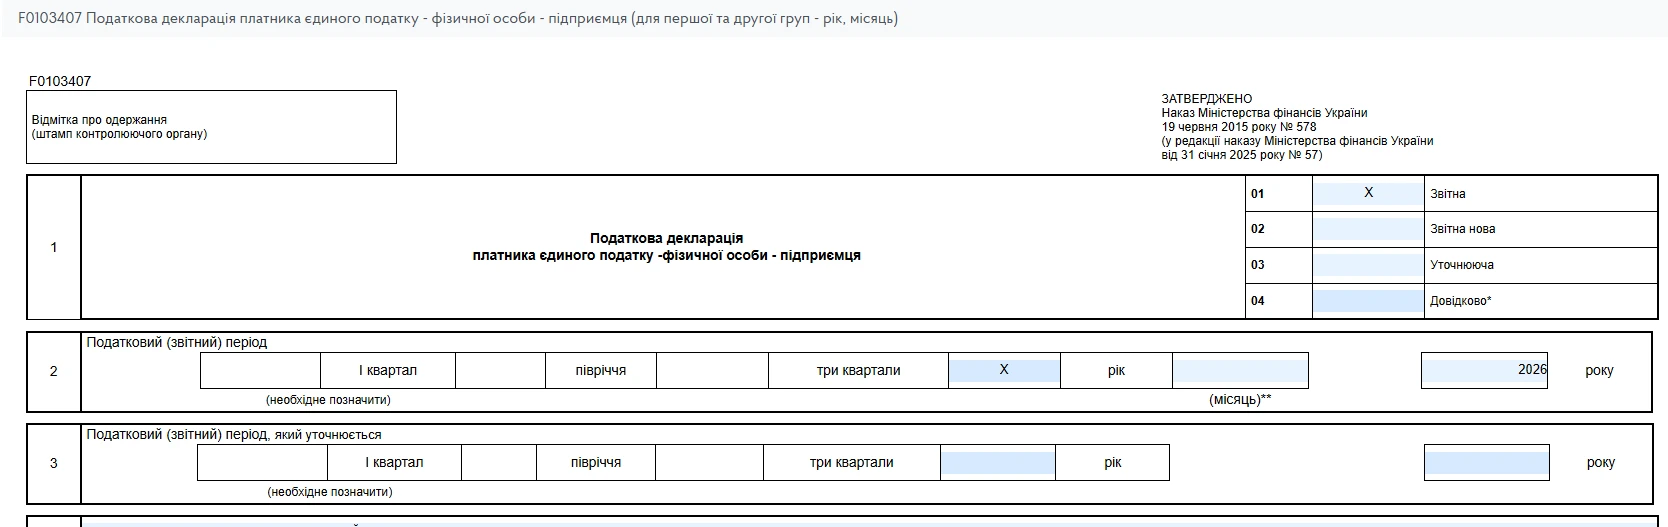
Поля 4-7 заповнюються автоматично, ФОП тільки потрібно перевірити правильність та актуальність інформації.
У полі 8 «Особливі відмітки» Декларації у рядку 8.1 «платника податку, що подає декларацію за останній податковий (звітний) період, на який припадає дата державної реєстрації припинення» проставляється позначка «х».

У полі 9 потрібно поставити - 2, оскільки у ФОП було 2 найманих працівники.
У полі 10 зазначаємо тільки ті КВЕД, які ФОП фактично здійснював у 2026 році.
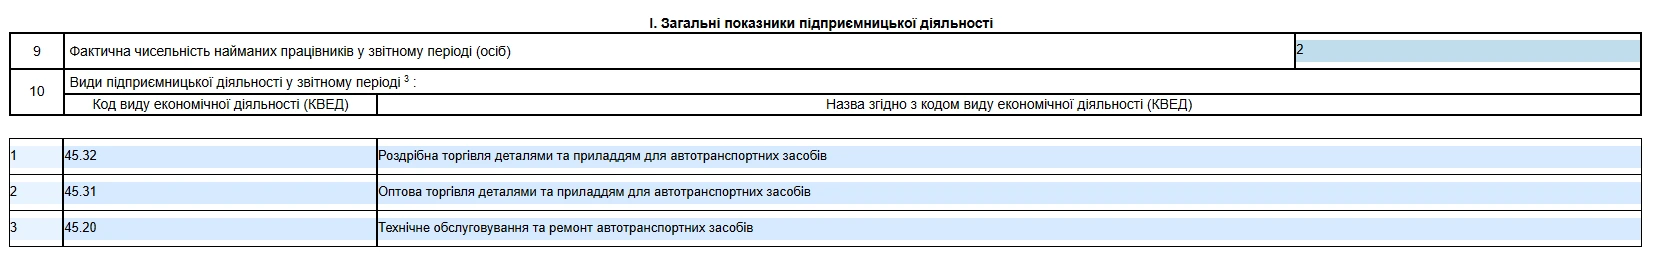
Заповнюємо Розділ IIІ. Показники господарської діяльності для платників єдиного податку другої групи
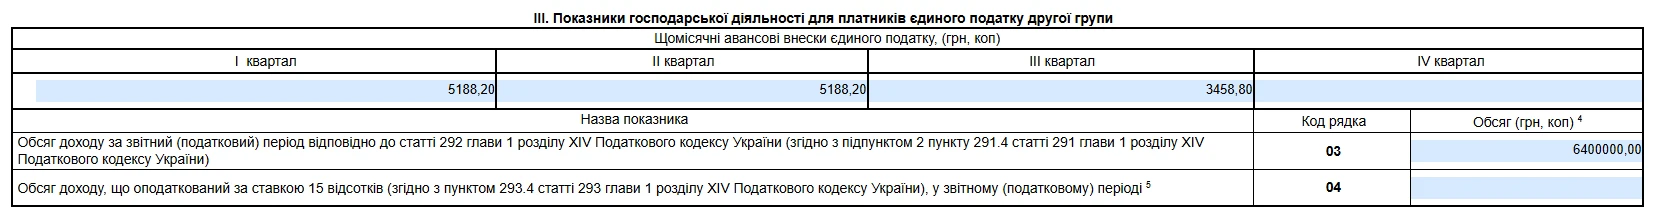
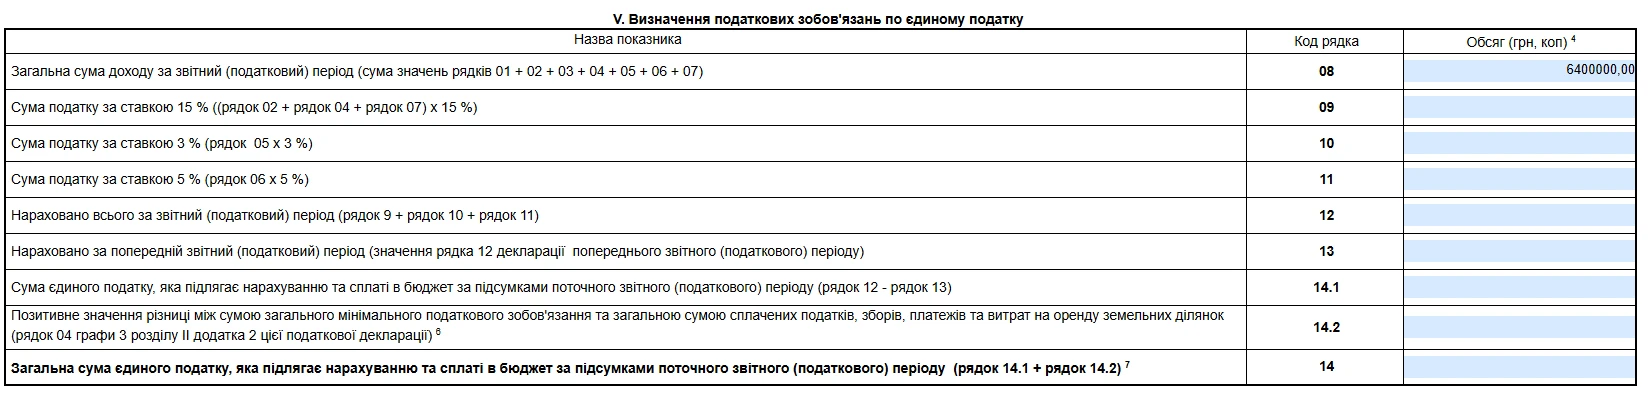
Суму доходу з рядка 03 обов'язково переносимо у рядок 08 декларації.
У рядку 21 декларації зазначаємо загальну суму нарахованого ЄСВ, яка автоматично має переноситься з рядка Усього графи 4 розділу 9 Додатку 1.

Переходимо до заповнення нового розділу VIII з військового збору.
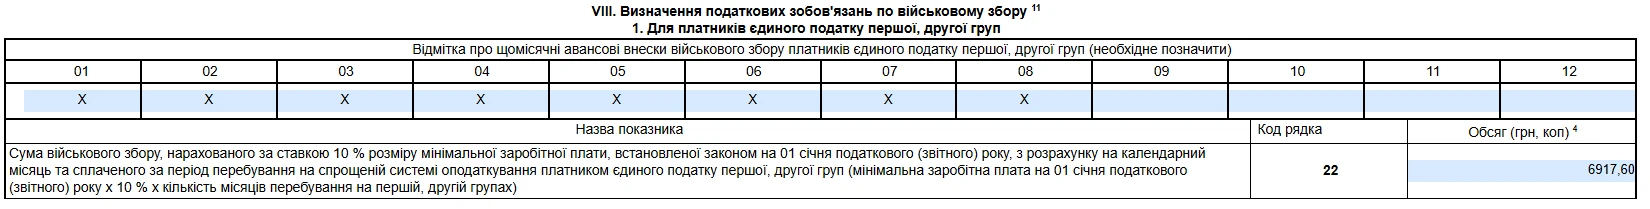
ФОП другої групи заповнюють підрозділ І. В цьому підрозділі потрібно проставити відмітку «Х» про сплату щомісячних авансових внесків із військового збору в кожному місяці року, в яких сплачувався військовий збір.
У нашому прикладі слід поставити відмітку «Х» у місяцях 01 - 08, за які ФОП сплатив військовий збір (ВЗ). У рядку 22 зазначається загальна сума ВЗ, нарахована за звітний період — 6917,60 грн (864,70 × 8).
Ставимо відмітку про подання Додатка 1 у складі декларації.

Заповнення Додатка 1.
Поля 1-3 заповнюються автоматично.
У розд. 5 Додатку 1 в полі «після припинення» «Тип форми» проставляється позначка «Х», при цьому одночасно заповнюється розд. 6.
У розд. 6 Додатку 1 дата державної реєстрації припинення.
У розд. 8 Додатку 1 вказується період перебування ФОП на спрощеній системі оподаткування, як платника єдиного внеску у звітному періоді. Податківці в ЗІР, категорія 107.01.07 зазначають наступне:
Поле 8.1 заповнюється у форматі «ддммрррр», де: «дд» – двозначне число, що означає календарний день у місяці; «мм» – двозначне число, що означає місяць року; «рррр» – чотири цифри числа року, де:
У комірці «з» зазначається:
У комірці «по» проставляється:
У нашому прикладі у комірці «з» зазначається «01» – перший календарний день місяця у звітному періоді, в комірці «по» – дата державної реєстрації припинення підприємницької діяльності, у полі «Код категорії застрахованої особи» зазначається цифра «6».
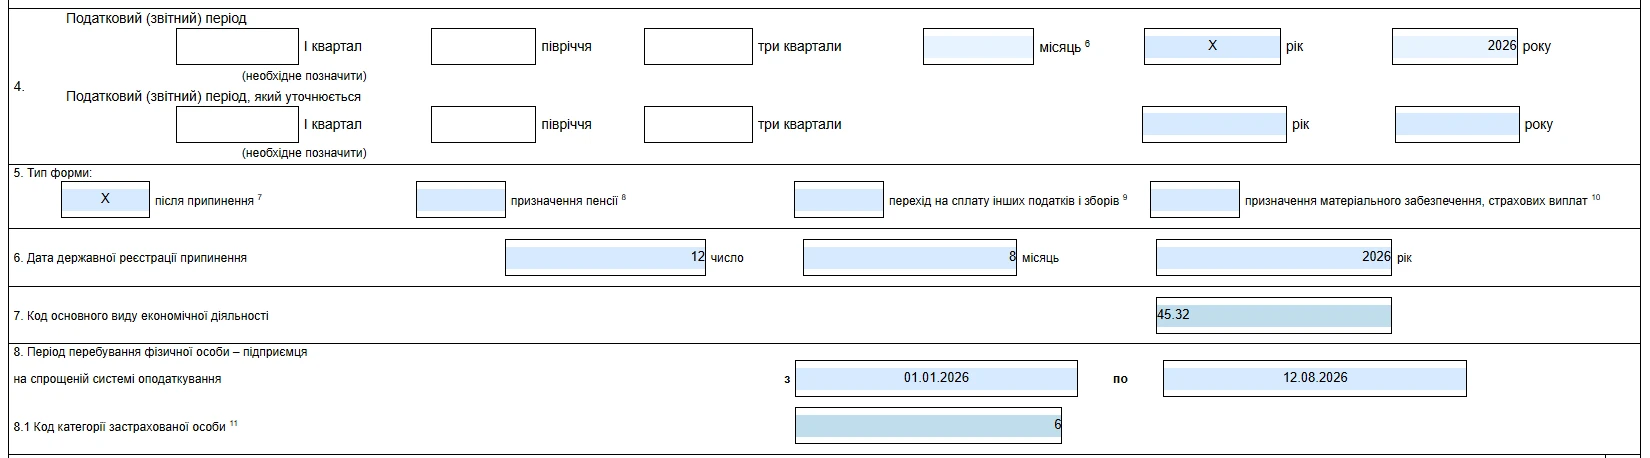
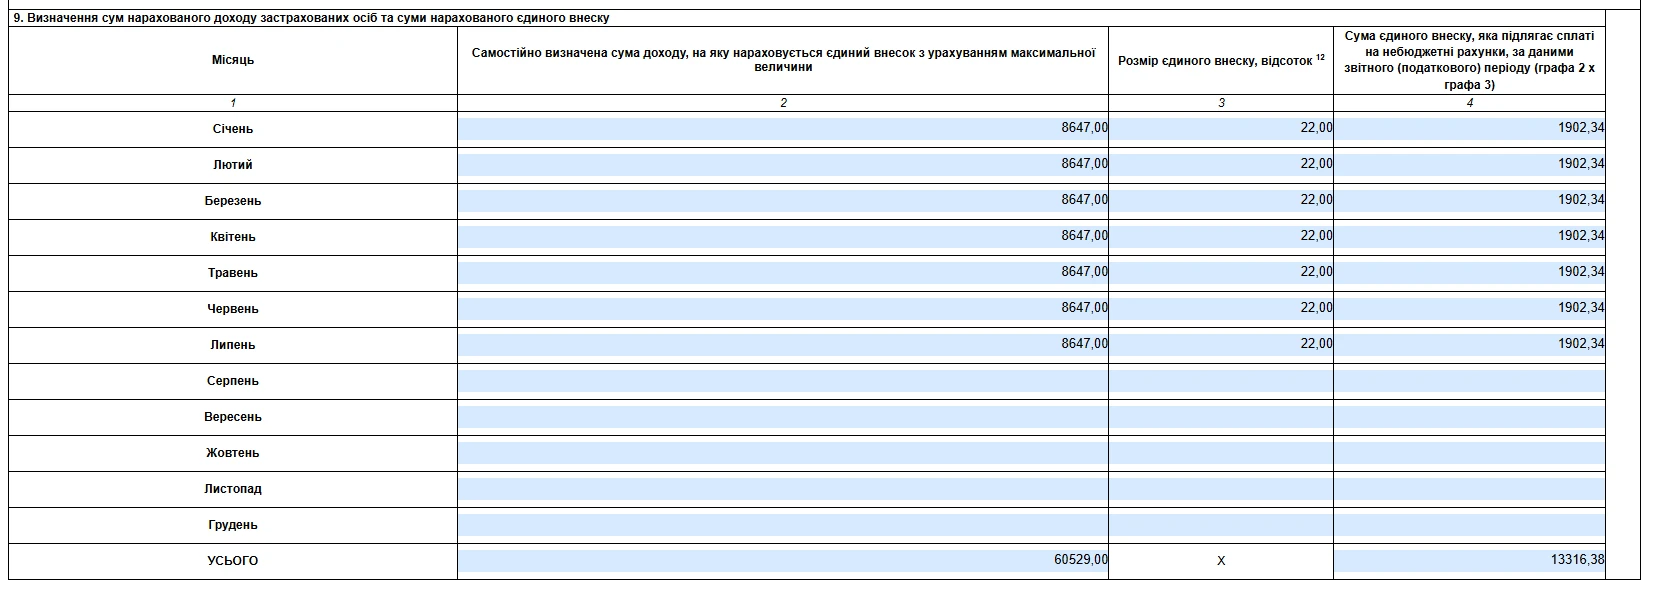
Рядки та графи у розд. 9 Додатку 1 заповнюються в розрізі місяців за період визначений у розд. 8. Загальна сума нарахованого єдиного внеску за звітний період зазначається у рядку «Усього» графи 4. Значення рядка «Усього» графи 4 розд. 9 Додатка 1 переноситься до рядка 21 «Сума єдиного внеску, яка підлягає сплаті на небюджетні рахунки, за даними звітного (податкового) періоду» розд. VІІ Декларації.
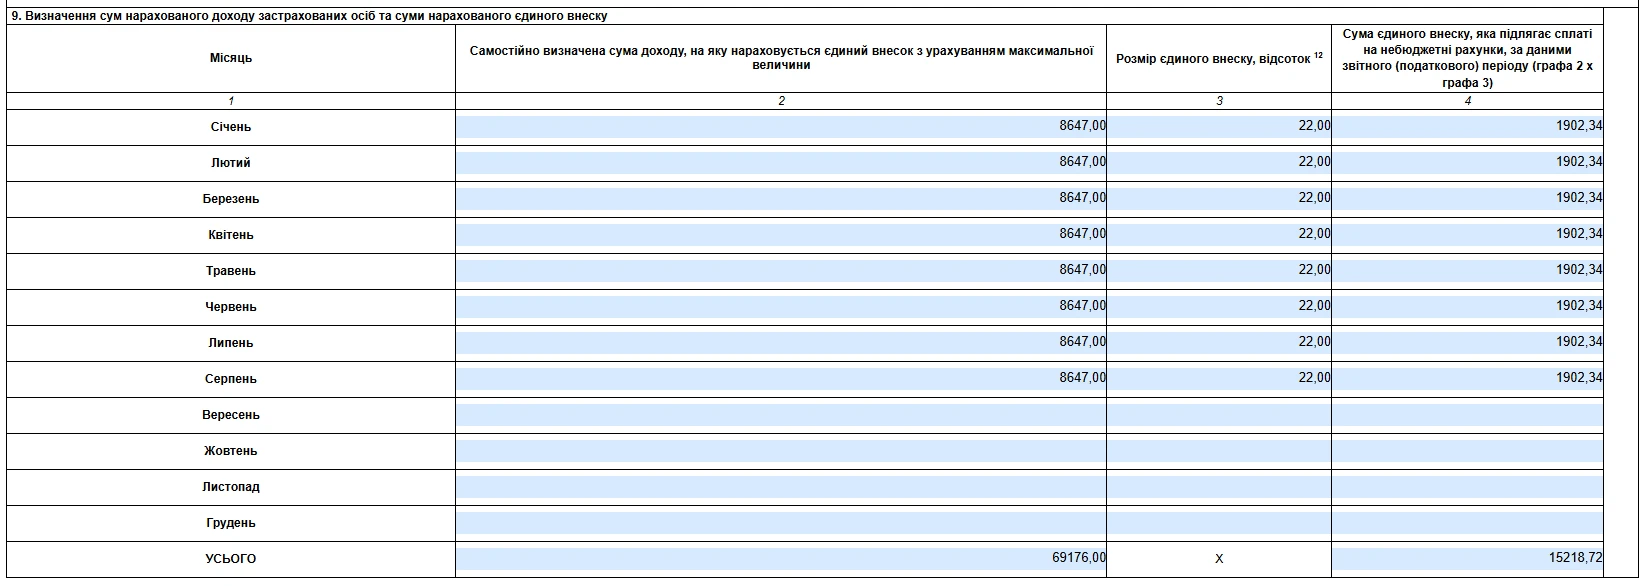
Увага! Золоте правило заповнення розділу 9 - заповнюємо тільки ті місяці, які вказані у полі 8. В інших рядках навіть нулі не ставимо, інакше декларація не прийметься, буде писати помилку що заповнені поля поза межами перебування на спрощеній системі оподаткування.
У нашому прикладі ФОП сплачував ЄСВ за січень - серпень 2026 року, тому заповнення розд. 9 буде наступним:
Розглянемо приклад заповнення ліквідаційної декларації для ФОП 3 групи, який припинив підприємницьку діяльність 15.07.2026. Дата анулювання реєстрації платником єдиного податку – 15.07.2026 року. ФОП сплачував ЄСВ у мінімальному розмірі 1902,34 грн. Найманих працівників немає. Сума отриманого доходу за період з 01.01.2026 по 15.07.2026 становить 3200000,00 грн.
Дані за півріччя 2026: дохід - 3000000,00 грн., суми нараховано єдиного податку - 150000,00 грн., військового збору - 30000,00 грн.
В цій ситуації ФОП спочатку подає декларацію за «Півріччя 2026» як звичайну звітну декларацію (бажано це зробити до припинення ФОП), а декларація за «9 місяців 2026» буде вже ліквідаційна. Граничний термін подання ліквідаційної декларації - до 09.11.2026 включно.
Нарахований до сплати єдиний податок та військовий збір потрібно сплатити протягом 10 календарних днів, що настають за граничним терміном подання декларації, тобто до 19 листопада 2026 року включно.
Покрокове заповнення ліквідаційної декларації
У розділі «Введення звітності» Електронного кабінету платника податків обираємо період «9 місяців 2026», натискаємо «Створити» і в категорії «Бланки» обираємо бланк форми F0103309, відкриваємо цей документ. В полі «Стан документа» обираємо «звітний документ». Система автоматично присвоює номер однотипного документа у періоді, і його не слід змінювати. Якщо декларація створюється та подається кілька разів, номер може бути 2, 3 тощо – це нормальний процес автоматичної нумерації. Якщо вручну змінити номер на 1, звіт не буде прийнятий.
Одразу ставимо позначку про те, що у складі декларації буде подаватись Додаток 1. Відмітку про подання Додатка 2 не ставимо, оскільки у ФОП відсутні показники для його заповнення.
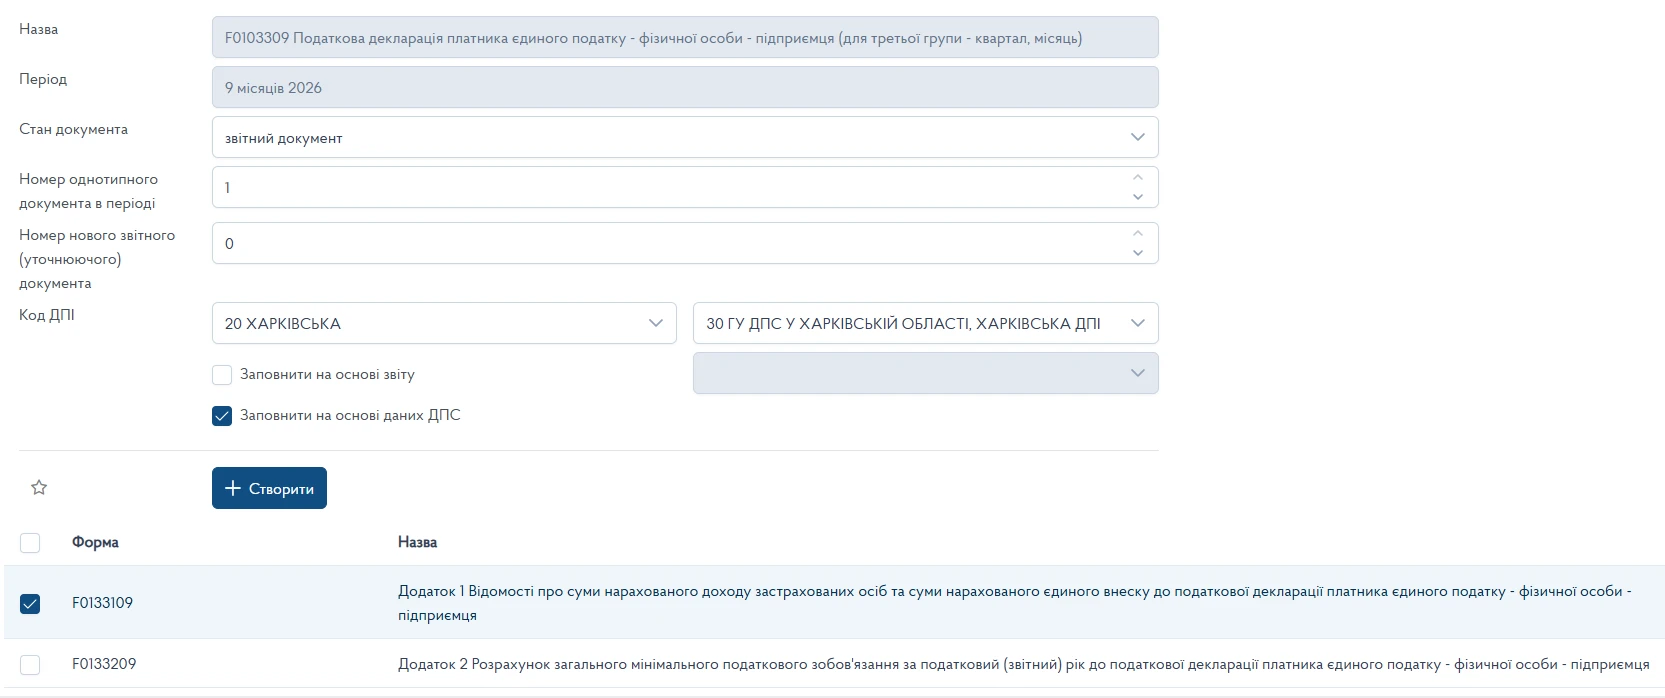
Після того, як ми все обрали, натискаємо «Створити» і перевіряємо заповнення полів 1-2.
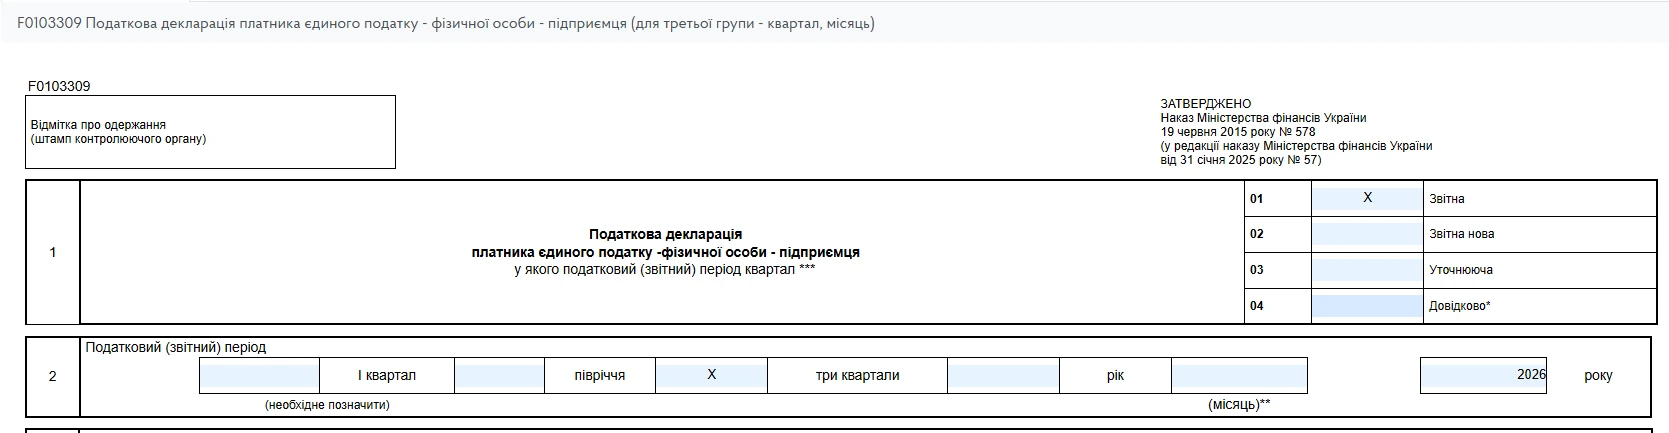
Поля 4-7 заповнюються автоматично, ФОП тільки потрібно перевірити правильність та актуальність інформації.
У полі 8 «Особливі відмітки» Декларації у рядку 8.1 «платника податку, що подає декларацію за останній податковий (звітний) період, на який припадає дата державної реєстрації припинення» проставляється позначка «х».

Оскільки у ФОП немає найманих працівників, то у полі 9 потрібно поставити 0. У полі 10 зазначаємо тільки ті КВЕД, які ФОП фактично здійснював у 2026 році.
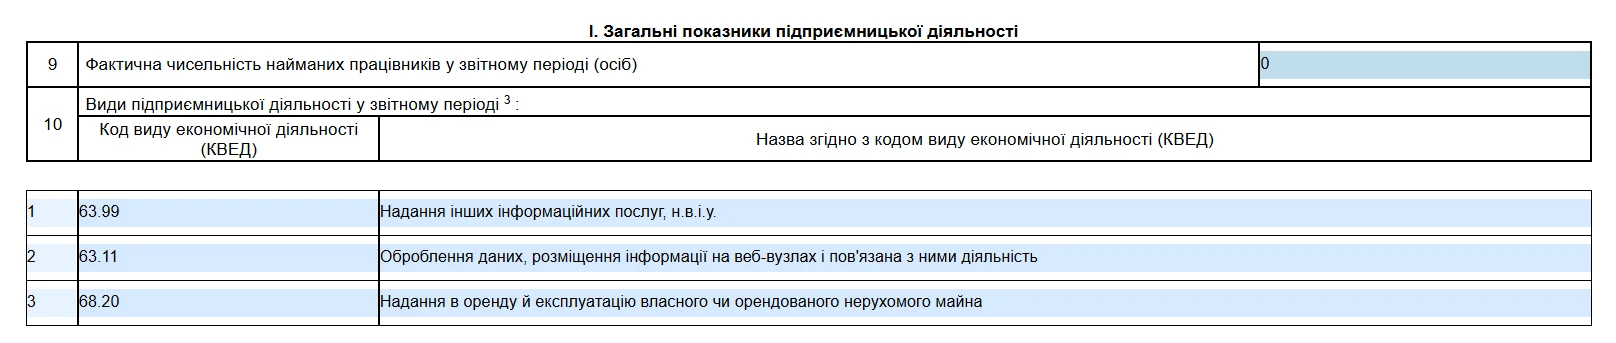
Заповнюємо Розділ IV. Показники господарської діяльності для платників єдиного податку третьої групи
У рядку 06 зазначаємо суму отриманого доходу - 3200000,00 грн.
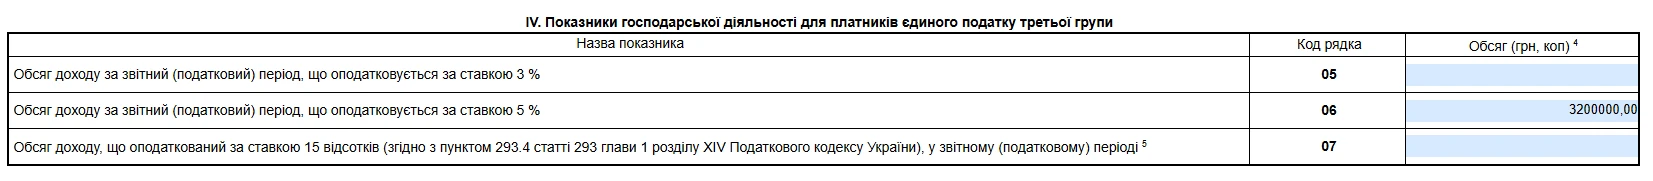
Суму доходу з рядка 06 обов'язково переносимо у рядок 08 декларації та розраховуємо суму єдиного податку 5% до сплати
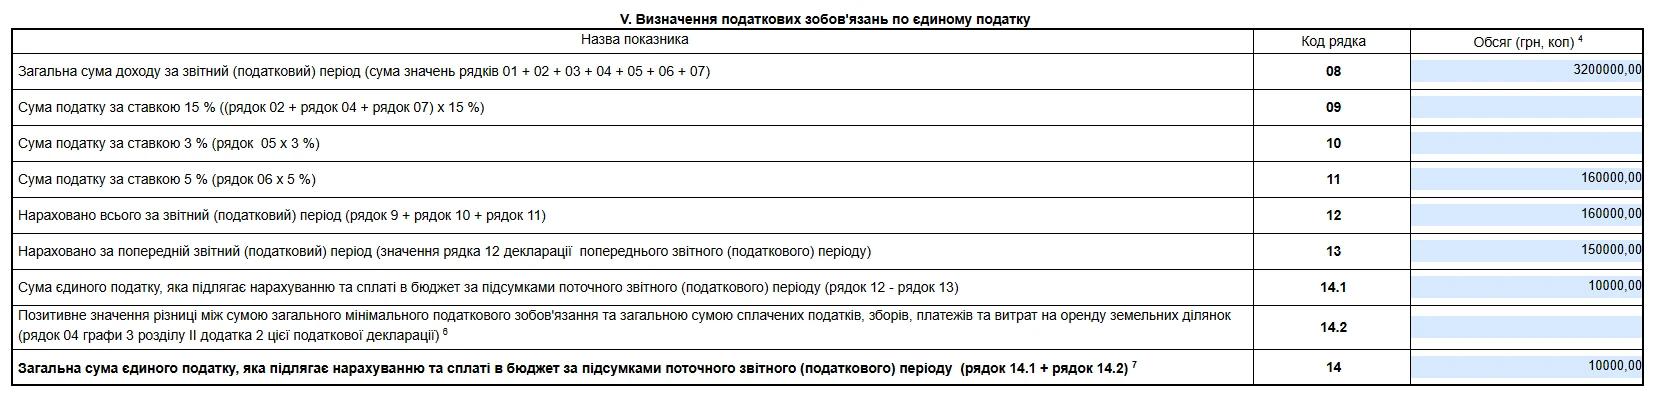
У рядку 21 декларації зазначаємо загальну суму нарахованого ЄСВ, яку переносять із рядка Усього графа 4 розділу 9 Додатку 1.

Переходимо до заповнення нового розділу VIII з військового збору.
ФОП третьої групи заповнюють підрозділ ІІ.
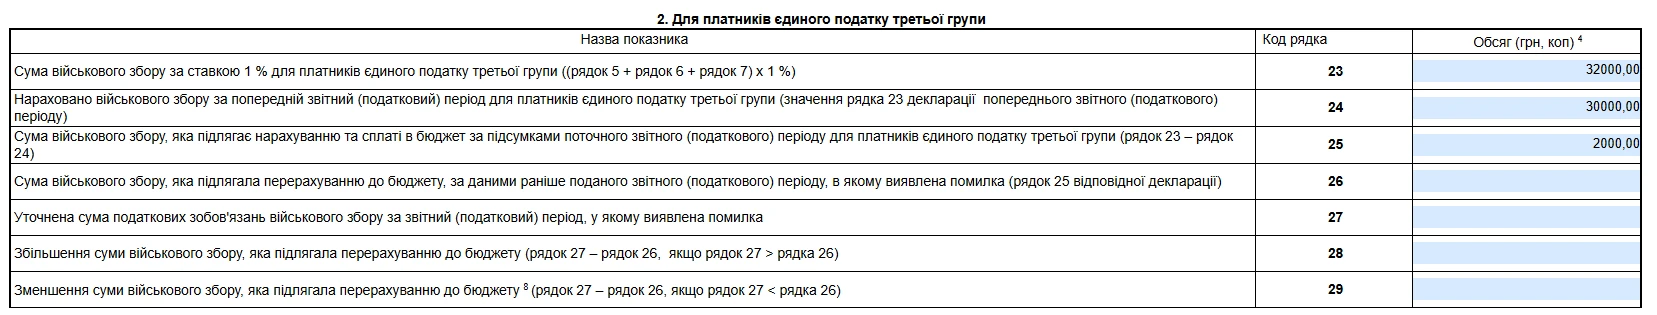
У рядку 23 зазначають суму військового збору за ставкою 1% з доходу, який ФОП отримав у періоді перебування на третій групі. Показник цього рядка розраховується за формулою: (рядок 5 + рядок 6 + рядок 7) × 1%.
У рядку 24 зазначають суму нарахованого військового збору за попередній звітний (податковий) період. Це значення переносять із рядка 23 Декларації попереднього звітного (податкового) періоду). В Декларації за 1 квартал цей рядок не заповнюється.
У рядку 25 зазначають суму військового збору, яка підлягає нарахуванню та сплаті до бюджету за підсумками поточного звітного (податкового) періоду. Показник цього рядка розраховують за формулою: рядок 23 – рядок 24.
Ставимо відмітку про подання Додатка 1 у складі декларації.

Заповнення Додатка 1.
Поля 1-3 заповнюються автоматично.
У розд. 5 Додатку 1 в полі «після припинення» «Тип форми» проставляється позначка «Х», при цьому одночасно заповнюється розд. 6.
У розд. 6 Додатку 1 дата державної реєстрації припинення.
У розд. 8 Додатку 1 вказується період перебування ФОП на спрощеній системі оподаткування, як платника єдиного внеску у звітному році та у комірці «з» зазначається «01» – перший календарний день місяця у звітному періоді; в комірці «по» – дата державної реєстрації припинення підприємницької діяльності, у полі «Код категорії застрахованої особи» зазначається цифра «6».
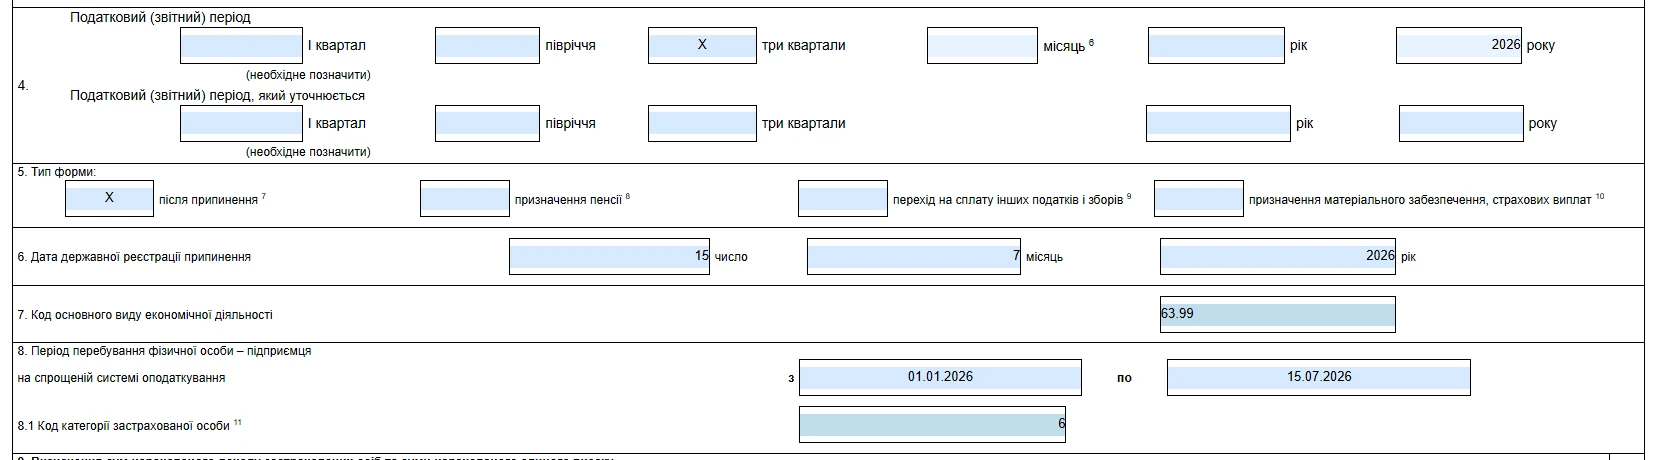
Рядки та графи у розд. 9 Додатку 1 заповнюються в розрізі місяців за період визначений у розд. 8. Загальна сума нарахованого єдиного внеску за звітний період зазначається у рядку «Усього» графи 4. Значення рядка «Усього» графи 4 розд. 9 Додатка 1 переноситься до рядка 21 «Сума єдиного внеску, яка підлягає сплаті на небюджетні рахунки, за даними звітного (податкового) періоду» розд. VІІ Декларації.
У нашому прикладі ФОП сплачував ЄСВ за січень - липень 2026 року, тому заповнення розд. 9 буде наступним:
Читайте більше:
ФОП припинив діяльність: коли та як його можуть перевірити
Декларація платника єдиного податку – ФОП 1 групи: порядок заповнення
Декларація платника єдиного податку – ФОП 2 групи: інструкція
Декларація платника єдиного податку – ФОП 3 групи: інструкція
Основний працівник повертається на роботу, а тимчасовий працівник, якого прийняли на час його відсутності, перебуває у щорічній відпустці. Чи потрібно чекати завершення відпустки, щоб звільнити тимчасового працівника? Пояснює Держпраці
Верховний Суд підтвердив: самого посилання на п.п. 80.2.2 ПКУ в наказі недостатньо, якщо в ньому немає фактичного обґрунтування підстав для проведення фактичної перевірки. Доповідна записка ДПС і дані СОД РРО також не замінюють інформації, яка має надходити від визначених законом державних органів або органів місцевого самоврядування. Через відсутність належної фактичної підстави суд визнав перевірку незаконною, а податкове повідомлення-рішення зі штрафами залишилося скасованим
ДПС роз’яснила, які дані зазначати в реквізитах «Отримувач», «Код отримувача» та «Рахунок отримувача» під час сплати внеску на підтримку працевлаштування осіб з інвалідністю. У полі «Код виду сплати» зазначають 101, а в додатковій інформації – відомості про період та вид платежу; для зарахування внеску застосовується код бюджетної класифікації 50070100
Директор випадково оплатив особисту покупку корпоративною карткою ТОВ. Чи достатньо просто повернути витрачені кошти на рахунок підприємства, щоб уникнути податкових наслідків? Важливо не лише відшкодувати суму, а й правильно оформити операцію та відобразити її в бухгалтерському обліку. Розбираємо, як діяти в такій ситуації та від чого залежатимуть податкові наслідки для підприємства
Державна податкова служба України надала індивідуальну податкову консультацію щодо визначення бази оподаткування ПДВ під час реалізації власноруч вирощеної сільськогосподарської продукції за ціною, нижчою за її собівартість. Приводом для роз’яснення стало звернення агропідприємства, яке через погодні умови та низьку якість урожаю минулого року опинилося у ситуації, коли ринкова ціна реалізації продукції виявилася нижчою за її собівартість
Чи може лікарка, яка достроково перервала відпустку для догляду за дитиною до трьох років, виходити на нічні чергування? Під час воєнного стану діють особливі правила залучення жінок до нічної роботи: обмеження залежать від віку дитини, а не від того, хто офіційно оформлений для догляду за нею. Пояснюємо, чи може роботодавець залучати до нічних змін матір дитини, якщо догляд оформлено на бабусю

Процедура остаточного розрахунку з працівником при звільненні є однією з найвідповідальніших ділянок роботи бухгалтерської та кадрової служб. Помилки при визначенні складу виплат, порушення строків виплати або некоректне утримання заборгованості за підзвітними сумами тягнуть за собою суттєві фінансові та юридичні ризики для підприємства – від виплати середнього заробітку за весь час затримки розрахунку до фінансових санкцій з боку Держпраці та ДПС

Податковий агент помилково перерахував податок на неправильний бюджетний рахунок. Чи загрожують йому штраф і пеня? Пояснюємо, як підтвердити право на звільнення від відповідальності та в який строк подати заяву
Чи може ФОП передати власну нерухомість підприємству в безоплатне користування, уклавши договір позички як звичайна фізична особа? Сам статус підприємця не перешкоджає такій операції, а обмеження щодо площі нерухомості для платників єдиного податку стосуються саме оренди. Розглянемо, чи впливають на податкові наслідки група єдиного податку ФОП, родинні зв’язки з учасником товариства та статус підприємства як платника ПДВ
Контролюючий орган надсилає вимогу про сплату боргу з ЄСВ протягом 3 робочих днів після її винесення. За результатами перевірки – протягом 15 робочих днів, а за наявності боргу на кінець місяця – до 20 робочих днів. Платник має сплатити борг протягом 10 календарних днів
Підприємствам, строк дії статусу критично важливих яких завершується у листопаді–грудні 2026 року, планують автоматично продовжити критичність до 1 лютого 2027 року. Це передбачає проєкт акта, підготовлений для забезпечення безперервності бронювання під час переходу на оновлені правила. Водночас бізнесу потрібно врахувати нові вимоги до підтвердження статусу, перегляд галузевих критеріїв та приведення квот бронювання у відповідність. Розбираємо, кого стосуватиметься продовження строків і які етапи переходу на нові правила мають пройти підприємства
Правила отримання статусу критично важливого підприємства для аграріїв пом’якшили: тепер достатньо мати від 200 га землі в обробітку або дохід від 20 млн грн. Водночас змінилися загальні правила визначення критичності, запрацював Координаційний центр, а під час підтвердження статусу особливу увагу приділяють військовому обліку та відсутності податкових боргів. Розбираємо, які критерії діють, через що агропідприємствам можуть відмовити та як підготуватися до перепідтвердження критичності й бронювання працівників
ДПС роз’яснила, що компенсація орендарями фактично понесених орендодавцем комунальних витрат включається до загального обсягу операцій для визначення обов’язку з обов’язкової реєстрації платником ПДВ. Окремий договір на відшкодування витрат, їх компенсаційний характер та відсутність прибутку не змінюють цього підходу, тому при перевищенні за останні 12 календарних місяців обсягу 1 млн грн виникає обов’язок зареєструватися платником ПДВ
Пиво належить до алкогольних напоїв, тому для його роздрібного продажу суб’єкту господарювання потрібна відповідна ліцензія. Водночас для торгівлі виключно пивом діє виняток щодо мінімальної торговельної площі: вимога про 20 кв. м не застосовується. Розглянемо, яку саме ліцензію потрібно оформити та які умови передбачає Закон №3817
ДПС роз’яснила, з якої дати роботодавець має донараховувати ЄСВ за ставкою 22% у разі скасування інвалідності працівника та чи застосовуються штрафні санкції, якщо про зміну статусу стало відомо із запізненням
ФОП 3 група, мобілізували у жовтні 2026 р. Після мобілізації кошти продовжують поступати на підприємницький рахунок. Згідно з ЗУ №4505 мобілізовані ФОП звільняються від сплати податків за себе. Як правильно скласти річну декларацію по єдиному податку? Вказати дохід за 9 місяців, а за 4 квартал не вказувати? Чи дохід за 4-й квартал потрібно декларувати, а податки не сплачувати?