

🤖 АІ-Консультант знає, де знайти
Статті, документи, шаблони та відповіді — за одним запитом.
Остання практика Верховного Суду у спорах щодо анулювання реєстрації платників єдиного податку демонструє чітке зміщення акценту з матеріально-правових підстав на дотримання контролюючими органами процедурних вимог. Показовою у цьому контексті є постанова від 11.02.2026 у справі № 260/8313/24, у якій вища судова інстанція не лише підтвердила усталені підходи, а й фактично посилила значення процесуальних гарантій платника податків
Суть спору (постанова від 11.02.2026 у справі №260/8313/24) полягала у правомірності анулювання реєстрації платником єдиного податку інтернет-провайдера на підставі висновків камеральної перевірки.
Податковий орган вважав, що позивач здійснює діяльність, яка не дає права застосовувати спрощену систему оподаткування.
Водночас платник податків наполягав на тому, що така діяльність фактично ним не здійснюється, а також вказував на порушення процедури прийняття оскаржуваного рішення.
Суд першої інстанції став на бік позивача. Апеляційний суд підтримав податківців. Верховний Суд, погоджуючись із висновком суду першої інстанції про протиправність рішення податкового органу, обрав доволі показовий підхід до мотивування. Суд прямо зазначив, що у разі встановлення порушень процедури проведення перевірки відсутня необхідність досліджувати інші обставини справи, зокрема фактичний характер діяльності платника податків.
Такий підхід ґрунтується на раніше сформульованих правових позиціях Верховного Суду, відповідно до яких перевірка є способом реалізації владних повноважень, що має здійснюватися виключно у порядку, визначеному законом. Зокрема, у постанові від 22.09.2020 у справі №520/8836/18 Суд наголосив, що порушення вимог до призначення та проведення перевірки призводить до визнання її незаконною, а акт перевірки визнається недопустимим доказом. Відповідно, рішення, прийняте на підставі такого акта, не може вважатися правомірним.
У справі №260/8313/24 Верховний Суд фактично розвинув цю позицію, застосувавши її до спорів щодо анулювання реєстрації платника єдиного податку. Суд підкреслив, що таке анулювання можливе виключно на підставі документальної перевірки, в ході якої встановлено порушення, що унеможливлюють перебування платника на спрощеній системі оподаткування. Використання камеральної перевірки для цих цілей є неприпустимим.
Особливого значення набуває висновок Суду про те, що встановлення процедурного порушення є достатньою підставою для скасування рішення контролюючого органу. Більше того, Суд прямо вказав, що у такому випадку суд першої інстанції не повинен був переходити до аналізу матеріально-правових аспектів спору.
Цей підхід має кілька важливих наслідків для подальшої судової практики:
Водночас не можна виключати, що подальший розвиток практики призведе до певного коригування цього підходу. Зокрема, можливим є формування позиції, відповідно до якої не кожне процедурне порушення автоматично тягне скасування рішення, а лише те, що вплинуло або могло вплинути на його зміст. Така судова практика вже існує, але стосується здебільшого оскарження податкових повідомлень-рішень за наслідками документальних перевірок.
Попри це, на сьогодні можна констатувати, що Верховний Суд зайняв доволі жорстку позицію:
недотримання процедури проведення перевірки саме по собі є достатньою підставою для визнання протиправним рішення про анулювання реєстрації платником єдиного податку.
Такий підхід формує важливий орієнтир для судів нижчих інстанцій та визначає вектор розвитку податкових спорів у цій категорії справ.
Читайте більше:
Неустойка, застава, гарантія: як працюють способи забезпечення зобов’язань у договорах
ЦПД з головним бухгалтером: коли договір визнають трудовим і які штрафи загрожують
Нереальність операцій: теорія і практика
Оскарження податкового повідомлення-рішення: види
Строки позовної давності поновлюються: як підготуватися
Роздрукований військово-обліковий документ із «Резерв+» має таку саму юридичну силу, як і документ у паперовій формі, тому засвідчувати його у нотаріуса не потрібно. Автентичність такого документа, зокрема роздруківки, перевіряють за QR-кодом, який має бути цілим, достатньо контрастним і придатним для зчитування

21 вересня – граничний термін подання низки податкових декларацій за липень та для бізнесу й окремих категорій платників, зокрема з ПДВ, рентної плати, акцизу та інших. Водночас нагадуємо, що Податковий розрахунок щомісячно подають лише юрособи і за серпень він подається за оновленою формою

Якщо після реєстрації зведеної податкової накладної за п. 199.1 ПКУ платник виявив помилку в обсязі постачання, її виправляють шляхом складання розрахунку коригування. У РК показники помилкового рядка зазначають зі знаком «–», а виправлені дані – новим рядком із новим порядковим номером. При цьому важливо правильно заповнити графи 1.2, 2.1, 2.2 та 3, а також зберегти відповідний тип причини, зазначений у податковій накладній
На підприємстві нема укриття, куди б мали спускатись працівники під час повітряної тривоги. За скільки метрів від підприємства має бути укриття, щоб підприємство могло написати наказ, що працівники мають туди рушати під час тривоги?
В Україні оновлюють Національний класифікатор професій та систему кваліфікацій, щоб наблизити їх до міжнародних і європейських стандартів. У межах проєкту проаналізовано близько 9 200 записів Класифікатора професій, підготовлено пропозиції щодо усунення дублювань та неактуальних позицій, а також запущено цифрову версію Єдиного реєстру кваліфікацій. Наступним кроком стане зіставлення українських професійних кваліфікацій із європейською класифікацією ESCO
Пенсійний фонд та СПО профспілок оприлюднили проєкт нового порядку повідомлення про набуття або втрату спеціального статусу роботодавців, які працевлаштовують осіб з інвалідністю. Документ передбачає затвердження чітких форм повідомлень і визначає способи їх подання – як в електронному, так і в паперовому вигляді
Роботодавці мають забезпечувати належні умови праці для осіб з інвалідністю з урахуванням їхніх індивідуальних потреб і функціональних можливостей. Перепланування, ремонт або дообладнання робочого місця проводять за визначеним алгоритмом – від заяви працівника та оцінки потреб до перевірки результату. Важливо, що оцінку потреб роботодавець проводить разом із працівником не пізніше наступного робочого дня після отримання заяви
Уряд визначив строки виплати нарахованого кешбеку в межах програми «Національний кешбек» та передбачив її завершення у березні 2028 року. Водночас у проєкті Держбюджету-2027 окремого фінансування програми, за інформацією народних депутатів, не передбачено. Разом із тим у бюджетних матеріалах закладено 9,415 млрд грн на нову програму підтримки виробництва та підприємництва, серед напрямів якої прямо зазначена компенсація покупцям за придбання українських товарів і послуг. Таким чином, бюджетні документи містять фінансування напряму, який відповідає механізму «Національного кешбеку», хоча назва програми окремо не зазначена
Шановні бухгалтерські феї та чарівники! Давайте чесно: ми знаємо, що всі зараз працюють у режимі 25/8. Коли з одного боку тисне паніка довкола можливого запровадження ПДВ для ФОП, з іншого постійні головоломки зі змінами у військовому обліку, а десь посередині традиційно «горять» і червоніють робочі дедлайни (і це ще якщо не зважати на постійні тривоги!) – рівень стресу іноді просто зашкалює. Тому сьогодні ми вирішили категорично заборонити вам думати про роботу, адже ми офіційно оголошуємо перерву на пухнастість! 🐾

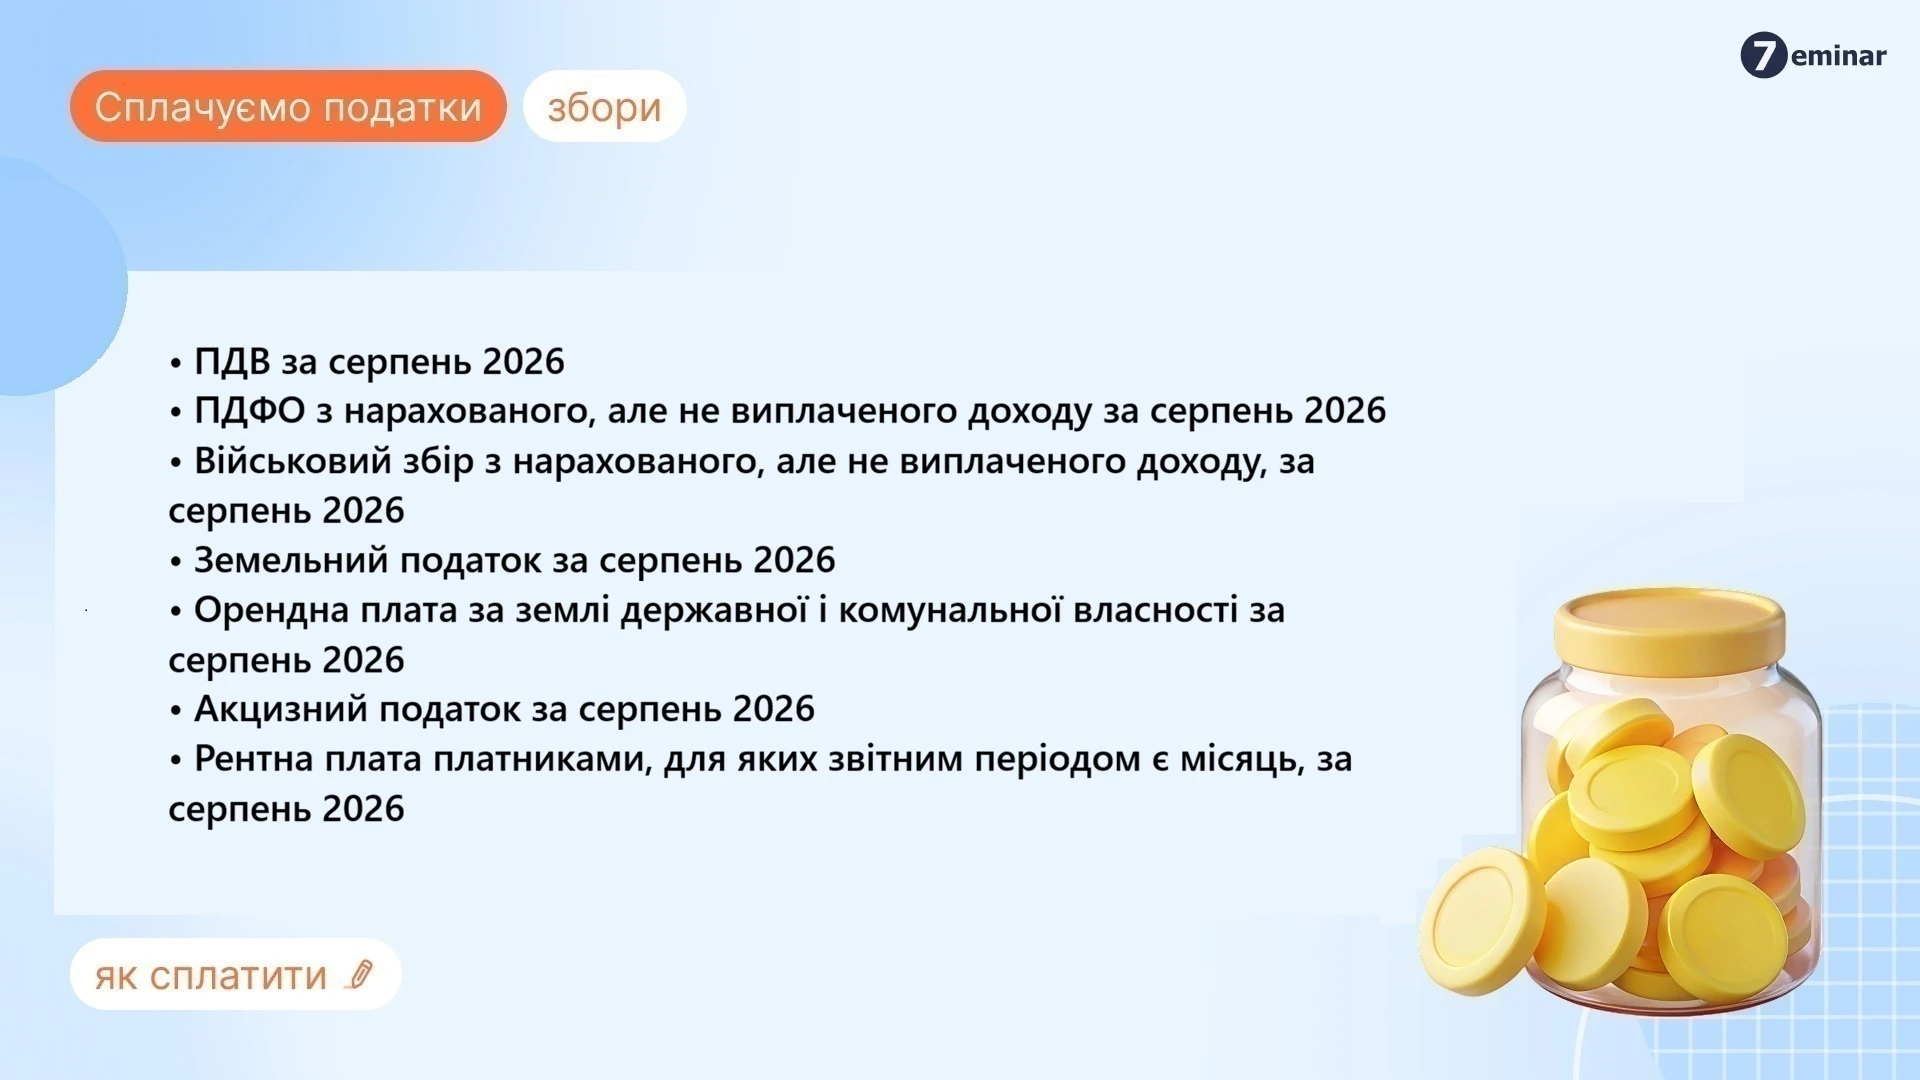
30 вересня 2026 року є граничним строком сплати низки податкових зобов’язань за червень 2026 року для платників податків та зборів. Зокрема, цього дня завершується строк сплати ПДВ, ПДФО та військового збору з нарахованого, але не виплаченого доходу, а також земельного податку, орендної плати за землю, акцизного податку та рентної плати для окремих категорій платників. Для зручності платників кожен податок супроводжується окремою статтею-інструкцією із роз’ясненнями щодо бази оподаткування, ставок, строків сплати та відповідальності за порушення
ФОПи повинні сплачувати єдиний соціальний внесок (ЄСВ) у встановлені законодавством строки. У 2026 році за ІІІ квартал 2026 року останній день сплати припадає на 19 жовтня (понеділок). Водночас важливо знати правильні реквізити для платіжок, мінімальний і максимальний розмір внеску, а також можливості сплати через єдиний рахунок
Стаття пояснює, хто з платників податків зобов’язаний подавати повідомлення про участь у міжнародній групі компаній (МГК), коли саме це потрібно робити та які умови мають бути виконані. Розглянуто строки подання, порядок заповнення форми, особливості електронної подачі та відповідальність за порушення. Матеріал буде корисним бухгалтерам і юристам компаній, які входять до міжнародних бізнес-груп
Покупцем був оплачений товар, оформлене відвантаження і відправлено «Новою поштою», вночі внаслідок ракетного обстрілу товар було знищено в депо «Нової пошти». «Нова пошта» компенсує вартість страхування товару. Чи включається ця сума компенсації в оподатковуваний дохід ФОП 2 групи на єдиному податку?
Український бізнес запрошують оцінити можливе підвищення ставки ПДВ на 1% у зв’язку із запуском програми страхування воєнних ризиків. Йдеться про механізм First Loss, у межах якого підприємства зможуть претендувати на державну компенсацію до $10 млн для відновлення критично важливих активів. СУП збирає думки підприємців, щоб сформувати консолідовану позицію бізнесу щодо запропонованої моделі фінансування та її впливу на компанії
Бюджетна декларація на 2027–2029 роки та законопроєкт про Держбюджет-2027 містять ключові соціальні показники, які впливатимуть на розрахунок низки платежів і виплат. Зокрема, з 1 січня 2027 року мінімальну зарплату планують встановити на рівні 9 546 грн. Від цього показника залежатимуть, зокрема, окремі платежі у сфері виробництва та обігу алкоголю, тютюну, рідин для е-сигарет і пального
У 2026 році подарунковий сертифікат вартістю до 2 161,75 грн можна отримати без ПДФО та військового збору. Якщо подарунок дорожчий, оподатковується лише сума перевищення, причому податки утримує компанія, яка надала сертифікат
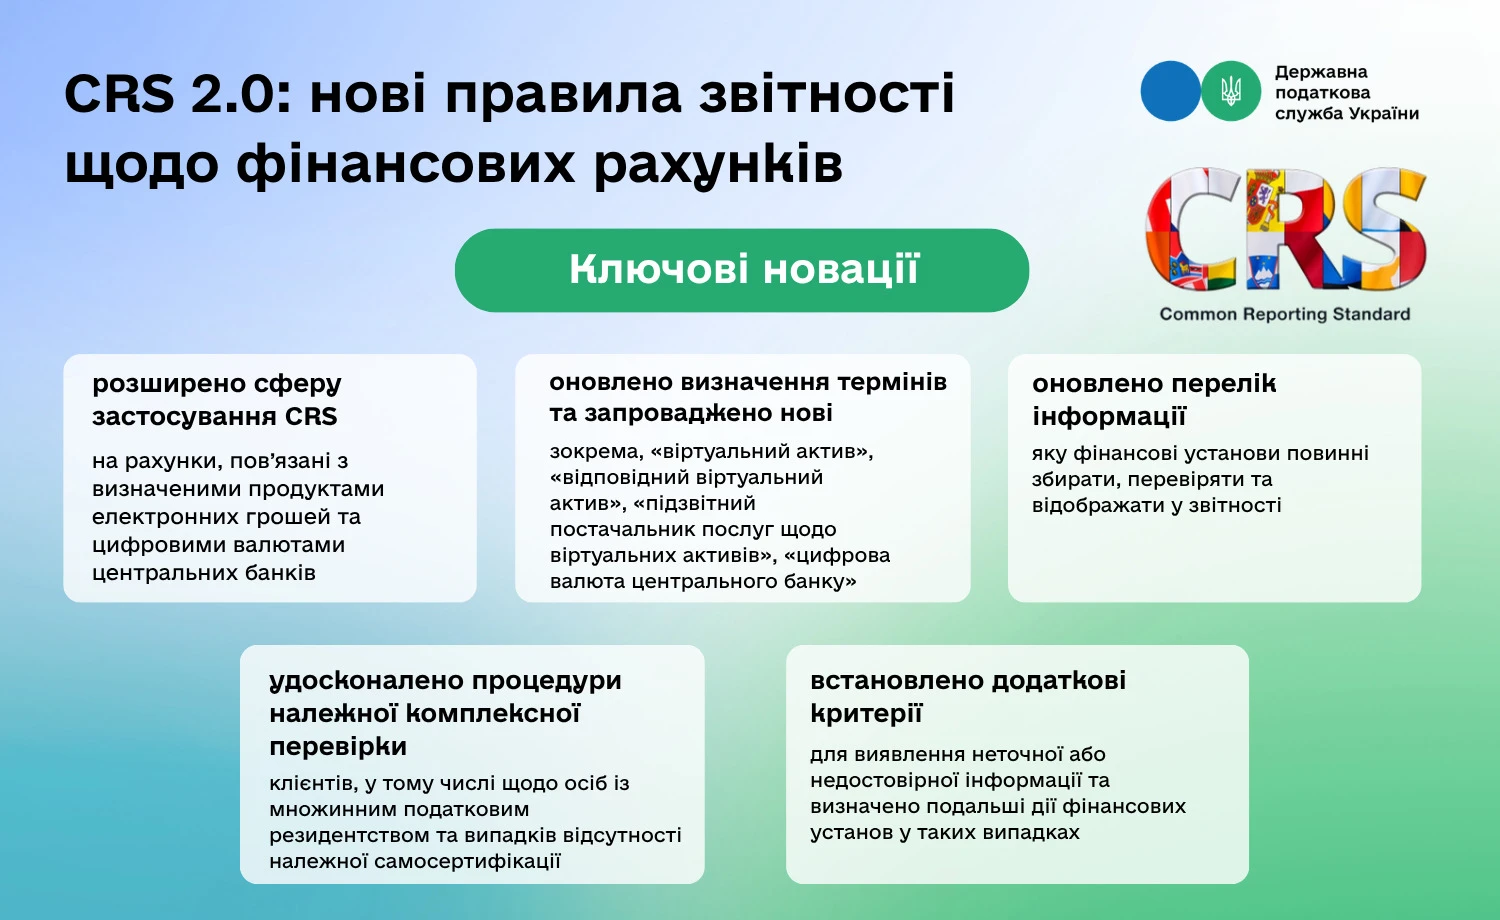
Мінфін оновив Порядок застосування Загального стандарту звітності (CRS), розширивши його на цифрові фінансові продукти. Зміни, затверджені наказом від 15.06.2026 №316, набирають чинності з 1 липня 2026 року та передбачають оновлення правил належної перевірки, звітності та обміну інформацією про фінансові рахунки. Новий підхід, відомий як CRS 2.0, враховує розвиток електронних грошей, цифрових валют центральних банків і віртуальних активів
Як провести інвентаризацію, якщо МВО на лікарняному, підприємство не працює або активи на окупованій території? Розбираємо відповідальність за нестачі, оформлення документів, оприбуткування надлишків та інші практичні ситуації