

Втратили первинні документи? Що робити бізнесу та які строки не можна пропустити
Професійний гід від редакції 7eminar!
Що варто знати про забезпечення виконання зобов’язань у господарських договорах? Як уникнути ризиків та правильно оформити умови про штрафи, пеню та неустойку? Експерт розповів про основні механізми відповідальності, які допоможуть захистити ваш бізнес і забезпечити виконання домовленостей
Відповідно до Цивільного кодексу України (далі – ЦКУ) зобов’язанням є:
правовідношення, в якому одна сторона (боржник) зобов’язана вчинити на користь другої сторони (кредитора) певну дію (передати майно, виконати роботу, надати послугу, сплатити гроші тощо) або утриматися від вчинення певної дії (негативне зобов’язання), а кредитор має право вимагати від боржника виконання його обов’язку.
Договір за ст. 626 ЦКУ:
це домовленість двох або більше сторін, спрямована на встановлення, зміну або припинення цивільних прав та обов’язків.
Отже, договір відрізняється від зобов’язання тим, що він включає в себе не одне, а комплекс зобов’язань. Так, наприклад, за договором купівлі-продажу виникає зобов’язання продавця передати покупцеві певну річ та зобов’язання покупця оплатити цю річ. Тобто в цьому випадку покупець і продавець виступають одночасно кредитором і боржником в різних зобов’язаннях, але в одному договорі.
Основний та логічний спосіб припинення зобов’язання – це його виконання. За ст. 599 ЦКУ зобов’язання припиняється виконанням, проведеним належним чином. А відповідно до ст. 526 ЦКУ зобов’язання має виконуватися належним чином відповідно до умов договору та вимог ЦКУ, інших актів цивільного законодавства, а за відсутності таких умов та вимог – відповідно до звичаїв ділового обороту або інших вимог, що звичайно ставляться.
Для того, щоб спонукати боржника виконати зобов’язання належним чином ЦКУ встановлює інститут забезпечення виконання зобов’язань, тобто надає сторонам договору право встановити негативні наслідки невиконання зобов’язання та примус до його виконання.
Відповідно до ст. 546 ЦКУ виконання зобов’язання може забезпечуватися:
Цей перелік не є вичерпним, оскільки договором або законом можуть бути встановлені інші види забезпечення виконання зобов’язання. Зупинимося на деяких, найчастіше застосовуваних.
Відповідно до ст. 549 ЦКУ неустойкою (штрафом, пенею) є грошова сума або інше майно, які боржник повинен передати кредиторові у разі порушення боржником зобов’язання.
Штраф – це неустойка, що обчислюється у відсотках від суми невиконаного або неналежно виконаного зобов’язання.
Наприклад, за невиконання зобов’язання щодо своєчасної оплати товару покупець зобов’язаний сплатити штраф у розмірі 10% несплаченої суми. Основна мета штрафу – упередити невиконання зобов’язання боржником, спонукати боржника виконати зобов’язання у строк, встановлений договором.
Іншим видом неустойки є пеня, тобто така неустойка, що обчислюється у відсотках від суми несвоєчасно виконаного грошового зобов’язання за кожен день прострочення виконання. На відміну від штрафу метою застосування пені до боржника, є спонукати його не затягувати виконання вже простроченого зобов’язання. Наприклад, якщо боржник прострочив виконання грошового зобов’язання і не сплатив вчасно 1 млн. грн кредитору, сплативши при цьому штраф у розмірі 100 тис. грн (10%), він може затягувати й надалі невиконання цього зобов’язання, оскільки штраф вже сплачено. Та за наявності в договорі неустойки у вигляді пені, наприклад 0,5% за кожен день прострочення, боржник сплачуватиме ще й її у розмірі 5 тис. грн за кожен день прострочення. Це має його спонукати не затягувати виконання вже простроченого зобов’язання.
Отже, штраф має за мету не допустити прострочку виконання зобов’язання, а пеня – не допустити затягування виконання вже простроченого зобов’язання. Це два різних види цивільно-правової відповідальності, що дозволяє їх застосовувати одночасно в одному договорі. Слід зазначити, що не усі судді з таким баченням погоджуються і застосовують лише один з двох видів неустойки в одному договорі.
Слід не забувати й про те, що відповідно до Закону України від 22.11.1996 № 543/96-ВР «Про відповідальність за несвоєчасне виконання грошових зобов’язань» (далі – Закон) платники грошових коштів сплачують на користь одержувачів цих коштів за прострочку платежу пеню в розмірі, що встановлюється за згодою сторін (ст. 1 Закону). Водночас, розмір такої пені обчислюється від суми простроченого платежу та не може перевищувати подвійної облікової ставки Національного банку України, що діяла у період, за який сплачується пеня. Станом на сьогодні подвійна ставка НБУ складає 29% річних.
Згідно зі ст. 594 ЦКУ кредитор, який правомірно володіє річчю, що підлягає передачі боржникові або особі, вказаній боржником, у разі невиконання ним у строк зобов’язання щодо оплати цієї речі або відшкодування кредиторові пов’язаних з нею витрат та інших збитків має право притримати її у себе до виконання боржником зобов’язання. Притриманням речі можуть забезпечуватись інші вимоги кредитора, якщо інше не встановлено договором або законом.
Тобто, якщо покупець за договором купівлі-продажу (поставки) не виконав зобов’язання щодо оплати такої речі, то продавець вправі притримати таку річ у себе до отримання оплати.
На практиці застосовується такий спосіб забезпечення як притримання оплати. Хоча ЦКУ зазначає, що предметом притримання має бути річ, призначена для передачі кредитором боржнику, проте той самий ЦКУ дозволяє встановлювати в договорі й інші способи забезпечення виконання зобов’язань. Тож не суперечитиме закону й часткове притримання оплати, наприклад в частині ПДВ.
Так, покупець товару – платник ПДВ може (за домовленістю, включеною в умови договору) притримати оплату товару продавцеві в частині ПДВ у вартості такої речі аж до реєстрації продавцем податкової накладної в Єдиному реєстрі податкових накладних (ЄРПН). Адже саме така реєстрація дає право покупцеві включити сплачений ПДВ до податкового кредиту, тобто зменшити свої бюджетні зобов’язання зі сплати цього податку.
І лише переконавшись, що податкова накладна зареєстрована в ЄРПН належним чином і у контролюючого органу немає питань до продавця з цього приводу, покупець здійснює «завершальну» оплату вартості товару. Такий спосіб є досить дієвим на практиці, оскільки змушує продавця перейматися тим, щоб зареєструвати податкову накладну, а не перекладати це питання на плечі покупця.
Гарантія – це такий спосіб забезпечення виконання зобов’язання, за яким банк, інша фінансова установа (гарант) гарантує перед кредитором (бенефіціаром) виконання боржником (принципалом) свого обов’язку. Гарант відповідає перед кредитором за порушення зобов’язання боржником (ст. 560 ЦКУ).
Найчастіше такий спосіб забезпечення виконання зобов’язання застосовується в процедурах публічних закупівель. Так, відповідно до ст. 1 Закону України від 25.12.2015 №922-VIII «Про публічні закупівлі» забезпеченням тендерної пропозиції / пропозиції є надання забезпечення виконання зобов’язань учасником перед замовником, що виникли у зв’язку з поданням тендерної пропозиції / пропозиції, у вигляді такого забезпечення, як гарантія.
Проте гарантія може застосовуватися і в інших правовідносинах, особливо в таких, де забезпечувати потрібно великі суми зобов’язань, адже сама процедура отримання гарантії є не дешевою, зазвичай.
Відповідно до ст. 562 ЦКУ зобов’язання гаранта перед кредитором не залежить від основного зобов’язання (його припинення або недійсності), зокрема і тоді, коли в гарантії міститься посилання на основне зобов’язання. Тобто гарантія живе своїм власним, незалежним від інших зобов’язань життям. У разі порушення боржником зобов’язання, забезпеченого гарантією, гарант зобов’язаний сплатити кредиторові грошову суму відповідно до умов гарантії (ст. 563 ЦКУ).
Застава – це спосіб забезпечення виконання зобов’язання, в силу якого кредитор (заставодержатель) має право у разі невиконання боржником (заставодавцем) зобов’язання, забезпеченого заставою, а також в інших випадках, встановлених законом, одержати задоволення за рахунок заставленого майна переважно перед іншими кредиторами цього боржника, якщо інше не встановлено законом (право застави).
Таке задоволення вимог кредитора може відбуватися шляхом продажу предмету застави та спрямування виручки від такого продажу на виконання вимог кредитора, або ж, як варіант, передачі предмета застави у власність кредитора.
Підставами виникнення застави може бути відповідний договір (договір застави, іпотечний…), закон (наприклад, податкова застава) або рішення суду. Застава існує в таких окремих її видах, як іпотека або заклад.
За ст. 575 ЦКУ іпотекою є
застава нерухомого майна, що залишається у володінні заставодавця або третьої особи, а також застава об’єкта незавершеного будівництва, майбутнього об’єкта нерухомості.
А закладом є
застава рухомого майна, що передається у володіння заставодержателя або за його наказом – у володіння третій особі.
Тобто, при іпотеці йдеться про нерухоме майно, яке залишається у володіння його власника (заставодавця), а при закладі предмет закладу передається кредиторові, який повертає цей предмет боржнику лише у разі виконання останнім свого зобов’язання.
Читайте більше:
Чи враховуються суми неустойки при визначенні об'єкта оподаткування податком на прибуток
Майно в податковій заставі: чи потрібен дозвіл податківців на його відчуження
Витяг про відсутність податкової застави: як отримати і до кого звернутись
В які терміни після виникнення податкового боргу проводиться опис майна
Право податкової застави: коли виникає
Податківці роз’яснили наслідки недопуску податкового керуючого для здійснення опису майна
Пошкоджене через війну майно, простій працівників або призупинення трудових договорів: роботодавці можуть отримати державну допомогу за програмою «Точка опори». Держава частково компенсує витрати на оплату праці та відшкодовує нарахований ЄСВ. Допомога надається на строк до 3 місяців із можливістю продовження до 6 місяців за умови затвердження плану відновлення діяльності. Щоб отримати кошти, роботодавець має відповідати встановленим критеріям і подати заяву до центру зайнятості протягом 90 днів від оформлення простою або призупинення трудових договорів
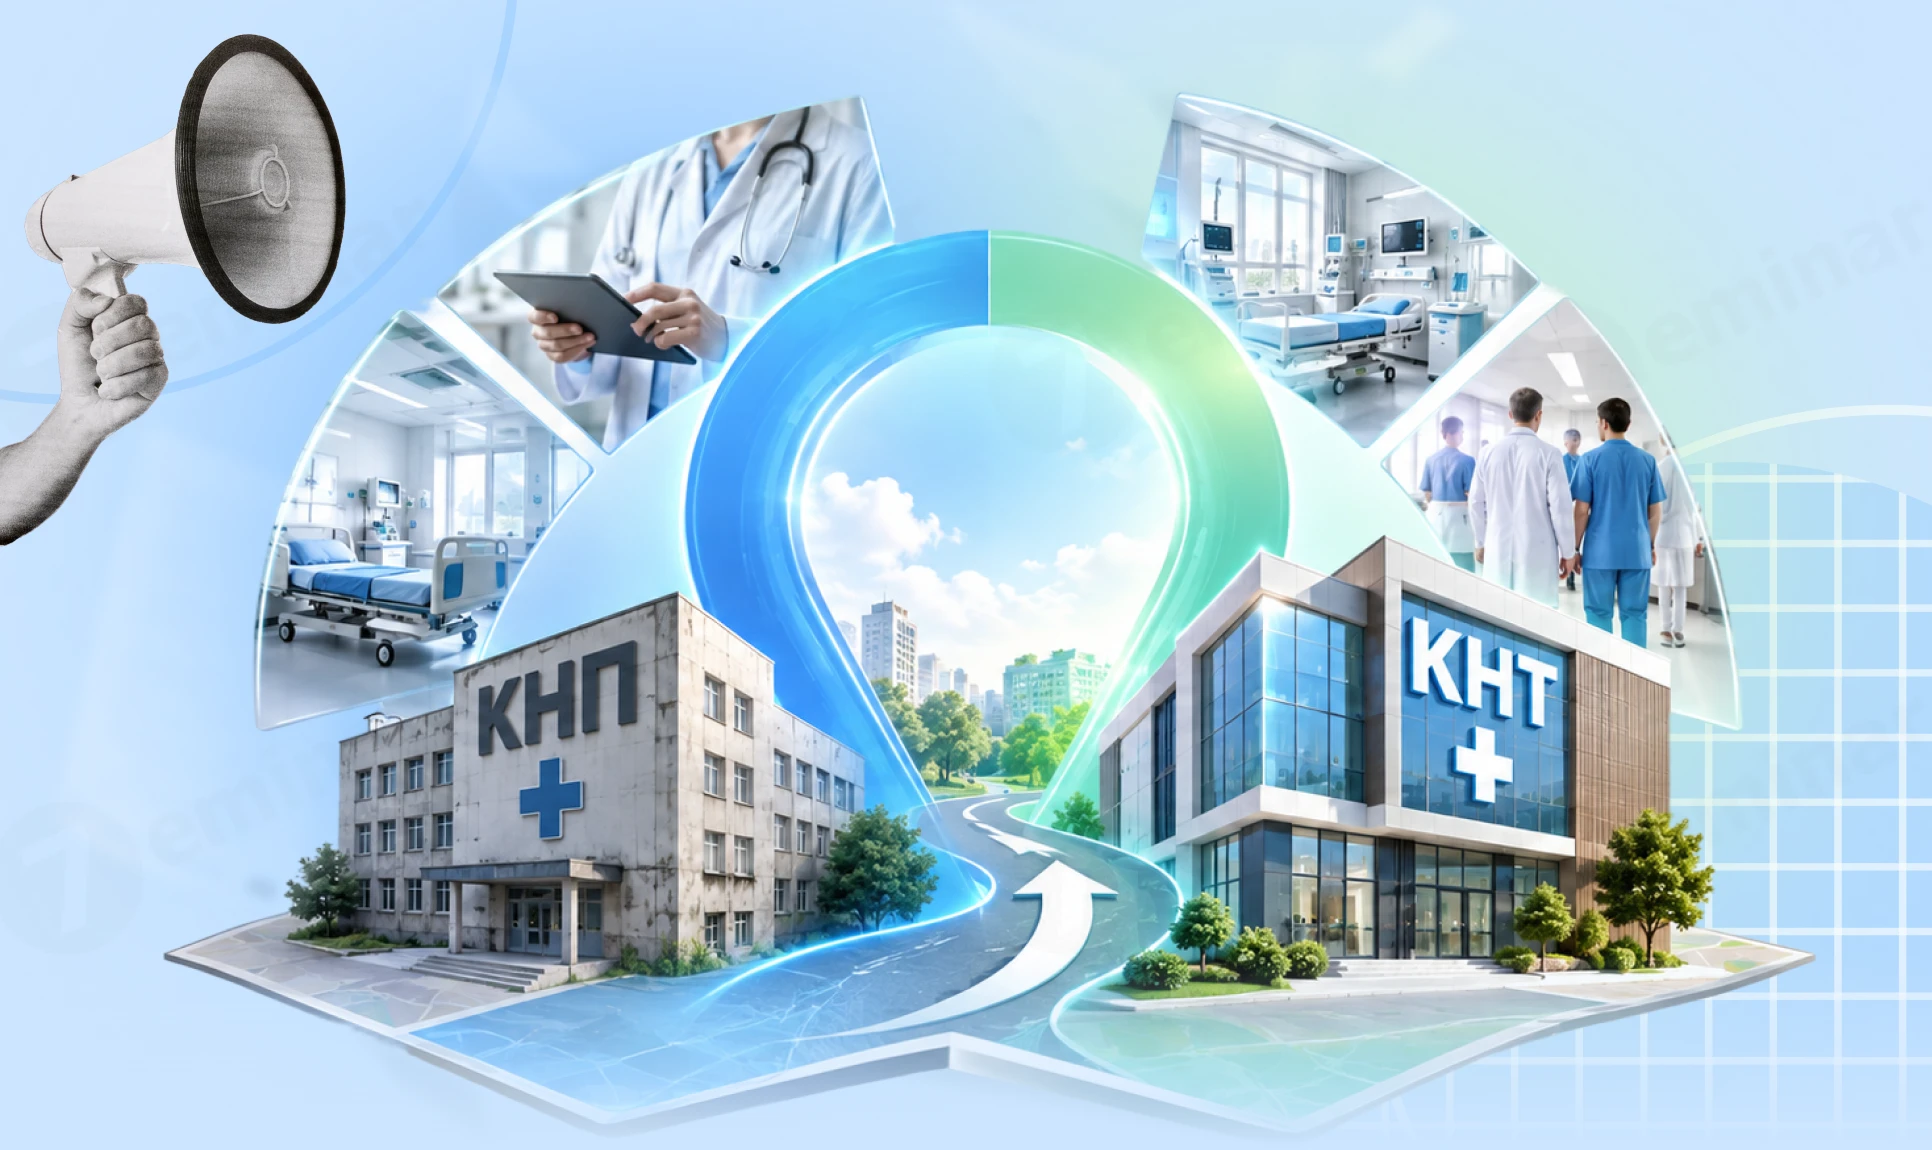
У статті розглянуто законодавчі, організаційні та юридичні нюанси трансформації медичних закладів із комунальних некомерційних підприємств (КНП) у комунальні некомерційні товариства (КНТ) у зв'язку з втратою чинності Господарським кодексом України та введенням у дію Закону України №4196. Матеріал буде корисним для керівників та головних бухгалтерів медичних закладів (КНП/КНТ); представників органів місцевого самоврядування (власників/засновників); юристів у сфері охорони здоров’я та корпоративного права; членів наглядових рад комунальних закладів охорони здоров'я
Графік звіряння затверджували у січні, але протягом року прийняли кілька працівників. Чи можна зараз зробити ще один графік внутрішнього звіряння, наприклад до 1 листопада? Чи потрібен для цього ще один наказ?
Державна податкова служба України надала індивідуальну податкову консультацію щодо порядку визнання дебіторської заборгованості безнадійною та її списання у випадку повернення виконавчого документа через відсутність майна у боржника
Вартість негрошового подарунка, яка протягом місяця не перевищує 25% мінімальної зарплати на 1 січня звітного року, не включається до оподатковуваного доходу та відображається за ознакою «160». Сума перевищення оподатковується як додаткове благо та зазначається за ознакою «126»
У Верховній Раді зареєстровано законопроєкт №16013, який пропонує посилити кримінальну відповідальність за незаконні дії з платіжними інструментами та банківськими рахунками. Документ передбачає нові склади кримінальних правопорушень, зокрема щодо передачі, придбання та використання чужих платіжних інструментів і доступу до рахунків для шахрайства. Окремо пропонується посилити відповідальність за підроблення платіжних документів та незаконне отримання доступу до банківських і платіжних рахунків. Ініціатива спрямована насамперед на протидію використанню так званих «дроп-рахунків» у злочинних схемах
Мінфін наказом від 02.10.2026 №514 вніс зміни до Положення №88. Що зміниться у використанні факсиміле, оформленні актів без підпису замовника та власних формах первинних документів? Що перевірити в договорах і документообігу та коли набере чинності наказ – розбираємо на практичних прикладах
Ставимо на баланс підприємства автомобіль і будемо вводити посаду водія. Чи є нюанси у прийнятті на роботу водія і що є першим: працевлаштування водія чи придбання автомобіля?
Касаційний господарський суд у складі Верховного Суду поставив крапку у спірній справі за позовом фізичної особи-підприємця до банку щодо визнання протиправними дій з припинення ділових відносин, розірвання договору та закриття рахунків. Суд касаційної інстанції підтримав позицію банку та суду апеляційної інстанції, відмовивши у задоволенні позову ФОП
КМУ зареєстрував у Верховній Раді законопроєкт №16073, який передбачає зміни до правил працевлаштування іноземців та осіб без громадянства. Зокрема, пропонується запровадити єдиний дозвіл на тимчасове проживання та роботу, створити вебпортал із вакансіями для іноземців та розмежувати категорії осіб, які матимуть вільний доступ до українського ринку праці
ДПС роз’яснила, чи є хвороба, відпустка або відрядження посадової особи юридичної особи підставою для перенесення строків документальної планової, позапланової чи фактичної перевірки. Податківці зазначили, що ПКУ не передбачає такої можливості
Мінфін оновлює Положення №88 щодо документального забезпечення записів у бухгалтерському обліку. Наказ передбачає, зокрема, вилучення норми про використання факсимільного відтворення підпису під час оформлення первинних документів та уточнення правил застосування самостійно виготовлених бланків. Зміни також мають узгодити Положення №88 з новими правилами документального оформлення окремих операцій з надання послуг, що діють із 1 квітня 2026 року
У 2019 році сплачено аванс за договором оренди обладнання, податковий кредит за ПН сформовано. Залишок невикористаного авансу наразі становить 2 млн грн (договір діючий). Сторони планують трансформувати договірні відносини у фінансовий лізинг із викупом обладнання та зарахувати цей аванс в оплату вартості об'єкта. Чи достатньо укласти додаткову угоду (нова редакція як фінлізинг), чи необхідні розірвання старого договору, укладення окремого договору лізингу та акт взаємозаліку (зміна призначення платежу)? Як перекваліфікація авансу за послуги оренди в оплату по фін. лізингу впливає на податковий кредит 2019 року, якщо РК до старої ПН уже неможливо зареєструвати в ЄРПН? На яку суму та коли орендодавець формує нові ПЗ з ПДВ при передачі об'єкта лізингу?
У статті виконано аналіз практичних та правових механізмів залучення фінансування для медичних закладів охорони здоров'я у формі комунальних некомерційних товариств (КНТ) після переходу з КНП. Матеріал буде корисним для керівників та головних бухгалтерів медичних закладів (КНП/КНТ); представників органів місцевого самоврядування (власників/засновників); юристів у сфері охорони здоров’я та корпоративного права; членів наглядових рад комунальних закладів охорони здоров'я
Які особливості звільнення за власним бажанням під час воєнного стану, якщо працівник звільняється у зв'язку з переїздом в іншу країну з міркувань безпеки?
Порядок роботи з готівкою через РРО та ПРРО передбачає не лише фіксацію розрахункових операцій, а й правильне оформлення службових операцій. Зокрема, внесення або видача коштів з каси мають відбуватися за чітко встановленими правилами. Розглянемо, у яких випадках потрібно застосовувати операції «службове внесення» та «службова видача» і як це впливає на щоденний облік
За січень–вересень 2026 року підрозділи податкового аудиту ДПС провели понад 23 тис. фактичних перевірок, за результатами яких до бюджету вже надійшло понад 387,4 млн грн, а також виявили понад 2,3 тис. неоформлених працівників. Найпоширеніші порушення стосувалися застосування РРО/ПРРО, обліку товарних запасів, оформлення трудових відносин і продажу підакцизної продукції