

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Верховний Суд дійшов висновку, що спір щодо скасування наказу Мін’юсту має приватноправовий характер, оскільки стосується корпоративних прав та управління товариством. Також підтверджено право БЕБ звертатися зі скаргами на реєстраційні дії у разі ознак порушення санкційного законодавства
Верховний Суд (далі – ВС) у складі палати Касаційного господарського суду для розгляду справ щодо корпоративних спорів, корпоративних прав і цінних паперів у постанові від 09.02.2026 у справі №910/10897/24 дійшов наступного висновку:
Визначення юрисдикції повинно базуватися на суті спору, характері правовідносин, змісті та юридичній природі обставин справи. Навіть якщо спір пов’язаний з діями органу державної влади, він може залишатися приватноправовим, якщо предметом оскарження є порушення корпоративних або майнових прав конкретних суб’єктів господарювання. Бюро економічної безпеки України (БЕБ) як орган, уповноважений забезпечувати економічну безпеку держави, має право звертатися до Міністерства юстиції України зі скаргою на реєстраційні дії у разі виявлення ознак порушення або обходу санкцій, застосованих відповідно до Закону України від 14.08.2014 №1644-VII «Про санкції».
Після зміни державним реєстратором відомостей про керівника та кінцевого бенефіціарного власника ТОВ, БЕБ, вважаючи такі дії такими, що могли порушувати санкційне законодавство, звернулося до Мін’юсту, який розцінив це звернення як скаргу, скасував реєстраційні дії та видав наказ про їх анулювання. ТОВ і компанія оскаржили цей наказ у суді, стверджуючи, що БЕБ не мала повноважень подавати скаргу.
Господарський суд, рішення якого апеляційний суд залишив без змін, позов задовольнив, після чого Мін’юст, не погодившись із такими судовими рішеннями, подав касаційну скаргу.
ВС ухвалою передав справу на розгляд профільної судової палати КГС для можливого відступу від раніше висловленого висновку щодо господарської юрисдикції таких спорів, зазначивши, що вони можуть підлягати розгляду в порядку адміністративного судочинства, оскільки пов’язані з процедурними порушеннями Мін’юсту та захистом прав у сфері публічно-правових відносин, а також з огляду на віднесення законодавцем цієї категорії справ до юрисдикції адміністративних судів.
Палата КГС ВС для розгляду справ щодо корпоративних спорів, корпоративних прав і цінних паперів, розглянувши сутність спору, встановила, що спір щодо скасування наказу Мін’юсту є приватноправовим, оскільки він безпосередньо впливає на:
Разом із тим, БЕБ має право звертатися до Мін’юсту зі скаргою на реєстраційні дії у разі виявлення ознак порушення санкційного законодавства, навіть якщо закон про державну реєстрацію не містить прямої вказівки на це.
За результатами розгляду, КГС ВС скасував рішення судів попередніх інстанцій та ухвалив нове рішення – про відмову в позові.
Джерело: ВС
Читайте більше:
Суддя ВП ВС пояснив, як вирішують земельні конфлікти
Алкоголь на роботі: суди підтримали звільнення працівниці
Розірвання договору не скасовує арбітраж: висновок КГС ВС
Верховний Суд оприлюднив огляд практики КГС за лютий 2026 року
Несвоєчасна сплата податків: коли під час воєнного стану можна отримати величезний штраф
Кабмін постановою від 11.11.2026 №1403 змінив порядок фінансування програми «Пакунок школяра». Із постанови прибрали фіксовану суму допомоги – 5000 грн, однак саму виплату зберегли. З 1 січня 2027 року розмір допомоги визначатиметься законом про Державний бюджет на відповідний рік. Тож надалі сума допомоги залежатиме від бюджетних рішень
Восьмий апеляційний адміністративний суд підтвердив, що обов’язок подання інформації про наявність транспортних засобів і техніки, їх технічний стан, а також працівників, які на них працюють до ТЦК та СП є безумовним для керівників підприємств. Він не залежить ані від фактичної діяльності, ані від наявності техніки чи працівників. Навіть новостворені компанії повинні подавати звітність, у тому числі з нульовими показниками. Невиконання цього обов’язку тягне за собою адміністративну відповідальність і значні штрафи
Чи потрібно збільшувати фінансовий результат на 30% вартості безоплатно отриманих товарів або послуг від нерезидента, якщо його організаційно-правову форму чи державну реєстрацію неможливо встановити? ДПС роз’яснила, як у такій ситуації застосовувати різницю за пп. 140.5.4 ПКУ
Податкова не повідомила підприємство про дату, час і місце розгляду заперечень на акт перевірки – і це стало підставою для скасування податкових повідомлень-рішень. Верховний Суд наголосив: платник має право брати участь у розгляді своїх заперечень, а контролюючий орган зобов’язаний забезпечити таку можливість у порядку та строки, визначені п. 86.7 ПКУ. Порушення цієї процедури є самостійною підставою для скасування ППР незалежно від обґрунтованості висновків перевірки

З’ясуємо кому, в які строки та спосіб звітувати за формою №13-заг (місячна). Також підкажемо, як заповнити Звіт про надходження молочної сировини на перероблення й отримання з неї молочних продуктів і що буде за його неподання
Працівник уже використав 14 календарних днів щорічної основної відпустки й хоче решту брати окремими днями з понеділка по п’ятницю, щоб не витрачати дні відпустки на вихідні. Чи можна так зробити – відповідає Держпраці
Підприємства та організації можуть виплачувати стипендії учням і студентам за договорами із закладами освіти. У 2026 році стипендія в межах 4 660 грн на місяць не оподатковується ПДФО та військовим збором, а з суми перевищення утримуються 18% ПДФО та 5% військового збору
Підприємство орендує офіс в іншій області. Ні філії, ні іншого відокремленого підрозділу не організовувало. В тому офісі працюють частина найманих працівників. Куди сплачувати податки, утримані з цих працівників та відповідно здавати Додаток 4ДФ?

ДПС оприлюднила проєкт змін до порядку повернення помилково та / або надміру сплаченого внеску на підтримку працевлаштування осіб з інвалідністю. Пропонується, щоб платники подавали заяви виключно в електронній формі через Електронний кабінет, зазначаючи суму, дату сплати, платіжні реквізити та бажаний напрям повернення коштів. Перед поверненням ДПС перевірятиме дані, а в разі невідповідностей надсилатиме повідомлення про відмову із зазначенням причин
У бізнесі подарунки – це інструмент побудови партнерських відносин, але для бухгалтера кожен презент перетворюється на питання правильного обліку, оподаткування та документального оформлення. Де проходить межа між рекламою, маркетингом і власне подарунком? Які податкові наслідки має кожен із варіантів і як уникнути претензій під час перевірки? У статті розглянемо ключові правила, ризики та практичні поради, які допоможуть підприємству дарувати красиво, безпечно та у повній відповідності до законодавства
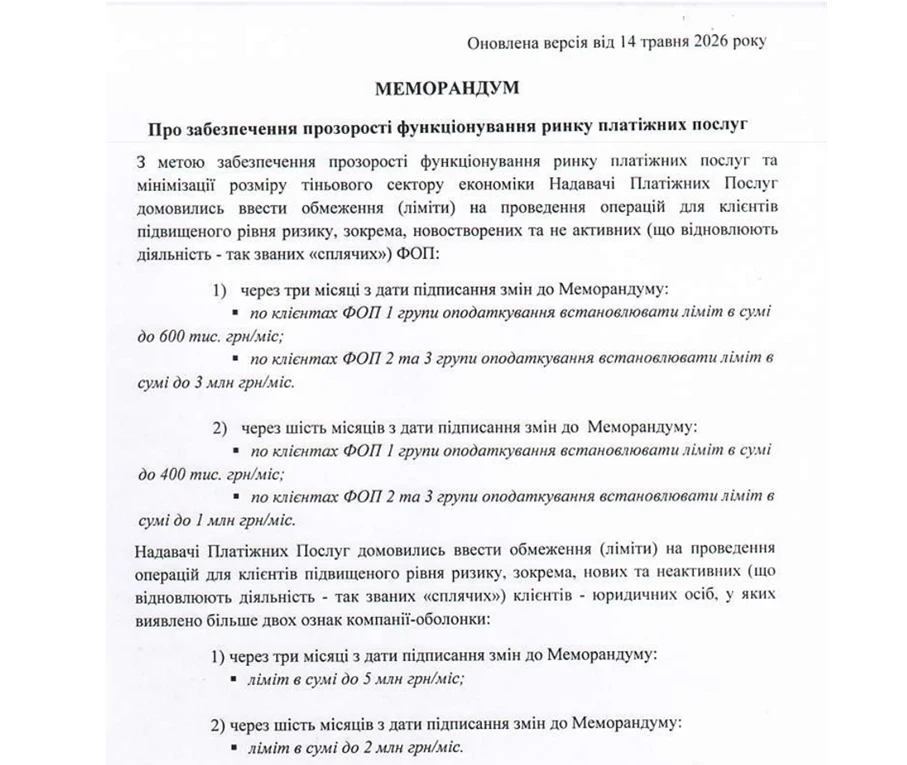
Банки оновили правила щодо лімітів на перекази для нових та неактивних ФОПів і юридичних осіб. З 14 серпня та 14 листопада 2026 року передбачено поетапне встановлення нових обмежень, зокрема для клієнтів без документального підтвердження доходів. Із листопада ліміти для ФОПів залежатимуть від групи платника: для ФОП 1 групи – до 400 тис. грн, для 2 та 3 груп – до 1 млн грн на місяць. Для нових і «сплячих» юридичних осіб передбачено ліміт до 2 млн грн на місяць
Новостворене ТОВ із серпня 2026 року: загальна система оподаткування + ПДВ. З 1 жовтня перейшли на спрощену систему (єдиний податок + ПДВ). За 9 місяців необхідно подати декларацію з податку на прибуток, а також фінансову звітність. За всіма критеріями ТОВ з моменту реєстрації по сьогодні належить до мікропідприємств. Яку фінансову звітність слід подати: для малого підприємства чи для мікропідприємства? Чи можна будь-яку, на власний розсуд? Які терміни подання фінзвітності та за якою формою? Потрібно подавати фінзвітність виключно до податкової служби (форма J…) чи через статистику (форма S...)?
Встановлення ціни товарів або послуг на внутрішньому ринку з прив’язкою до іноземної валюти є поширеною практикою для мінімізації ризиків девальвації національної валюти. Проте для бухгалтерів такі правочини створюють додаткові завдання: правильність оформлення первинних документів, порядок коригування податкових зобов’язань та податкового кредиту з ПДВ, а також відображення різниць, що виникають при розрахунках
Верховний Суд оприлюднив огляд актуальної практики Касаційного господарського суду за жовтень 2026 року. В ньому зібрано правові висновки у справах про банкрутство, корпоративні та земельні спори, зокрема щодо солідарної відповідальності, відчуження часток у ТОВ, виключення учасників товариства, поновлення земельного сервітуту та затвердження мирових угод
ДПС роз’яснила, як визначати дату виникнення податкових зобов’язань з ПДВ за договором поставки на умовах DDP, якщо покупець не здійснював попередньої оплати. За позицією податківців, такою датою є початок передачі товару постачальником для доставки покупцеві, а не дата його фактичного отримання та вивантаження на складі покупця. На цю дату постачальник має скласти податкову накладну та зареєструвати її в ЄРПН