
☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
Неприбуткова діяльність
19.08.2026
Фінансовий план КНП
В цій статті ми покроково пройдемося по процедурі фінансового планування та особливостям складання фінансового плану, а також зупинимося на звітуванні про виконання фінплану відповідно до вимог засновника
- Що таке фінансовий план
- Чи є фінансовий план обов’язковим
- Хто затверджує фінплан
- Хто і як готує фінплан
- Яка структура фінансового плану
- Типові недоліки при складанні фінплану
- Як звітувати про виконання фінплану
- Що перевіряє засновник перед затвердженням фінплану
- Яка передбачена відповідальність
- Висновки
Що таке фінансовий план
Фінансове планування є ключовим інструментом управління комунальним некомерційним підприємством у сфері охорони здоров’я. Воно дозволяє не лише спрогнозувати доходи та витрати, а й забезпечити стабільність роботи закладу, своєчасну виплату заробітної плати, закупівлю медикаментів і матеріалів, утримання обладнання та приміщень. Для медичної установи, яка працює в умовах контрактування з НСЗУ та обмежених ресурсів місцевих бюджетів, фінансове планування стає основою відповідального управління коштами та запорукою безперервності надання медичних послуг.
Крім того, фінансовий план є інструментом стратегічного розвитку. Саме через нього керівництво закладу охорони здоров’я визначає пріоритети, оцінює можливості інвестицій, планує модернізацію обладнання чи розширення послуг. Чітке планування дозволяє не лише реагувати на поточні виклики, а й формувати довгострокову фінансову стійкість закладу, що особливо важливо в умовах підвищених вимог до ефективності використання публічних коштів. Тому закладу важливо підходити до процедури фінансового планування грунтовно і заздалегідь.
Водночас на практиці КНП зіштовхуються з питаннями: чи є фінплан обов’язковим, хто його затверджує та як правильно організувати процес його підготовки.
Чи є фінансовий план обов’язковим
На відміну від державних підприємств, комунальні некомерційні підприємства ще й досі не мають законодавчого обов’язку щодо складання фінплану. До 28.08.2025 року (дата втрати чинності Господарського кодексу України, далі – ГКУ) на КНП поширювалися норми ст. 75 та 77 ГКУ, що окреслювали особливості господарської діяльності державних та казенних підприємств і опосередковано вказували на те, що такими самими принципами, щодо фінансового планування зокрема, мали б керуватися і комунальні підприємства. Для цієї мети як орієнтир КНП використовували Порядок складання, затвердження та контролю виконання фінансового плану суб’єкта господарювання державного сектору економіки, затверджений наказом Мінекономрозвитку від 02.03.2015 №205, та брали з нього за основу Додаток 1 та Додаток 3 для розроблення власної форми фінплану та звіту про його виконання.
Наразі ж питання організації фінансового планування КНП повністю залишається на відповідальності засновників КНП – органів місцевого самоврядування. Тож найкращою гарантією того, що процес фінансового планування буде відбуватися саме так, як заплановано, будуть дотримані порядок та терміни подання фінплану на затвердження, а також процедура звітування, є затверджений місцевий Порядок складання, затвердження та контролю виконання фінансових планів.
Для прикладу такий порядок затверджений розпорядженням КМДА від 19.01.2022 №139 «Про затвердження Порядку складання, затвердження та контролю виконання фінансових планів підприємств, організацій, установ, об’єднань територіальної громади міста Києва».
Хто затверджує фінплан
Після втрати чинності ГКУ у його перехідних положеннях визначено:
фінансовий план підлягає затвердженню уповноваженим органом місцевого самоврядування.
Тобто ключове питання – хто саме є таким уповноваженим органом у конкретній громаді.
Стаття 17 Закону України від 21.05.1997 №280/97-ВР «Про місцеве самоврядування в Україні» (далі – Закон про місцеве самоврядування) визначає, що фінансовий план є основним плановим документом комунального некомерційного підприємства. Він підлягає затвердженню уповноваженим органом місцевого самоврядування до 1 вересня року, що передує плановому, якщо інше не передбачено законом, у порядку, встановленому радою.
Відповідно до статті 27 Закону про місцеве самоврядування, виконавчі органи рад розглядають проєкти планів КНП, вносять зауваження та здійснюють контроль за їх виконанням. Статті 29, 30, 32 цього Закону визначають повноваження виконавчих органів щодо управління комунальним майном та закладами охорони здоров’я.
Отже, якщо радою створено галузевий виконавчий орган (наприклад, управління охорони здоров’я) і в його положенні передбачено повноваження щодо управління КНП, саме цей орган є уповноваженим на затвердження фінансового плану.
Якщо ж рішенням ради такі повноваження покладені на виконавчий комітет, фінансовий план може затверджуватися виконкомом як органом загальної компетенції.
На практиці підходи до фінансового планування КНП можуть суттєво відрізнятися між громадами. У деяких громадах фінансові плани затверджують галузеві управління, тоді як в інших – виконавчі комітети або сама рада.
Основне правило: фінплан затверджує той орган, якому рада надала такі повноваження.
Хто і як готує фінплан
А от складає фінансовий план і подає на затвердження власне само КНП. Всередині організації залежно від покладених повноважень це може бути обов’язком фінансової, економічної служби чи розділено між відповідними фахівцями – економістами та бухгалтерами. Підписує складений фінплан керівник підприємства.
Фінансовий план на наступний рік зазвичай складають і подають на затвердження до початку планового року, більшість проаналізованих місцевих порядків наразі використовує дату – до 1 вересня попереднього року. Таким чином в органів місцевого самоврядування залишається достатньо часу на затвердження фінплану або його коригування у разі необхідності (наприклад ухвалення Програми медгарантій на наступний рік може відбутися пізніше, отже зміниться прогнозована сума надходжень і фінансовий план треба буде актуалізувати).
Детальний порядок складання фінплану має бути описаний у відповідному положенні про фінплан, затвердженому місцевою радою-засновником КНП, однак загальні етапи будуть схожі для усіх КНП.
Процедура складання фінплану може мати наступні етапи:
- Розроблення проєкту.
- Подання проєкту на розгляд місцевої ради – засновника (власника КНП).
- Аналіз проєкту, ухвалення власником рішення про затвердження або повернення на доопрацювання.
- Внесення змін.
- Остаточне затвердження скоригованого фінплану.
Також в місцевому порядку складання фінплану може бути передбачено:
- можливість вносити до нього зміни протягом періоду його дії та періодичність цих змін;
- порядок та терміни звітування перед засновником про виконання фінансового плану (за результатами року чи кварталу).
Яка структура фінансового плану
Типова структура фінансового плану медичного КНП виглядає так:
- Очікувані доходи:
- кошти від договорів з Національною службою здоров’я України – основне джерело фінансування медичних послуг;
- кошти місцевого бюджету – доплати за додаткові програми або на підтримку діяльності;
- інші надходження (кошти від надання платних послуг, оренди тощо).
- Очікувані витрати:
- витрати на заробітну плату персоналу та відрахування;
- матеріальні витрати (медичні матеріали, продукти харчування, запасні частини для обладнання тощо);
- витрати на утримання закладу (опалення, освітлення, водопостачання, водовідведення, телекомунікаційні послуги, оренда приміщень, транспортних засобів, обладнання та інше утримання приміщень);
- витрати на проведення ремонту, службові відрядження, оплату послуг зв’язку, оплату послуг за цивільно-правовими договорами, канцелярські товари, господарські товари, банківські послуги тощо;
- обов’язкові платежі до бюджету (сплата податків, внески до державних цільових фондів);
- капітальні видатки (оновлення обладнання, нове будівництво тощо);
- непередбачувані витрати на випадок обставин непереборної сили.
- Очікуваний фінансовий результат, що розраховується як різниця між доходами і витратами.
Звісно, що це не повний перелік конкретних доходів і витрат, що можуть бути включені до фінансового плану конкретного КНП. Доцільність внесення кожного рядка вирішується на місцевому рівні залежно від особливостей діяльності КНП та потрібної деталізації доходів і витрат.
З прикладом структури та затвердженої форми фінансового плану для КНП Кропивницької міської ради можна ознайомитися за посиланням.
Також фінплан може включати показники ефективності діяльності КНП (коефіцієнти ліквідності, обігу коштів тощо), для аналізу плану та звіту про його виконання, які з року в рік відстежуються і самим підприємством і його засновником для подальшого стратегічного планування.
Наприклад, для КНП це можуть бути:
- коефіцієнт оновлення основних засобів – не менше ніж 20 %;
- коефіцієнт зростання середньої заробітної плати – не менше ніж 30 %;
- коефіцієнт зростання доходу за договором з НСЗУ на кінець року – не менше ніж 10 %.
Приклад затвердженого фінплану КНП «Коломийський клініко-діагностичний центр» Коломийської міської ради, що включає коефіцієнтний аналіз, наведено за посиланням.
Затверджений фінплан використовується в діяльності комунального некомерційного підприємства протягом бюджетного року, після закінчення якого обов’язковим є звітування про виконання фінплану.
Типові недоліки при складанні фінплану
Практика роботи КНП свідчить, що під час складання фінансових планів заклади часто припускаються типових помилок. Вони можуть призводити до суттєвих відхилень між плановими та фактичними показниками, ускладнювати управління фінансами підприємства та викликати зауваження з боку засновника. В таблиці зібрано найчастіші ситуації, які відбуваються в процесі складання фінплану.
Типова ситуація | Коментар |
Нереалістичний прогноз доходів | Однією з найпоширеніших проблем є завищений або, навпаки, занижений прогноз доходів. Найчастіше це пов’язано з некоректною оцінкою майбутніх надходжень за договорами з НСЗУ. Наприклад, при плануванні не враховується фактична динаміка обсягів наданих послуг або можливі зміни у Програмі медичних гарантій. У результаті КНП може отримати суттєві відхилення від фінансового плану вже в середині року, що потребує його перегляду та коригування |
Недостатня деталізація витрат | Іншою поширеною проблемою є надто узагальнений підхід до планування витрат. У фінплані можуть бути передбачені загальні статті витрат без достатньої деталізації, що ускладнює контроль за використанням коштів та аналіз виконання фінплану. Наприклад, у деяких фінпланах усі господарські витрати об’єднуються в один рядок, хоча на практиці доцільно окремо планувати витрати на медичні матеріали, комунальні послуги, ремонт обладнання та інші операційні потреби |
Неврахування сезонності витрат | Для багатьох медичних закладів характерні сезонні коливання витрат, насамперед пов’язані з оплатою енергоносіїв. Якщо ці фактори не враховані під час планування, це може призвести до касових розривів у певні періоди року. Тому при складанні фінансового плану важливо аналізувати витрати попередніх років та враховувати сезонні особливості діяльності підприємства |
Відсутність резерву на непередбачувані витрати | Ще однією помилкою є відсутність резерву коштів на випадок непередбачуваних обставин. У діяльності медичних закладів досить часто виникають ситуації, що потребують термінових витрат: аварійний ремонт обладнання, закупівля додаткових медичних матеріалів або інші позапланові витрати, пов’язані зокрема з загрозою обстрілів. Якщо фінансовий план не передбачає відповідного резерву, підприємство змушене оперативно переглядати планові показники та звертатися до засновника щодо додаткової фінансової підтримки |
Невідповідність фінансового плану фактичній структурі діяльності | Іноді фінансовий план формується за шаблонною структурою без урахування особливостей діяльності конкретного підприємства. Наприклад, у фінплані можуть бути відсутні окремі види доходів або витрат, які фактично мають місце у діяльності закладу. Це призводить до того, що фактичні показники значно відрізняються від запланованих, а аналіз виконання фінансового плану стає менш інформативним. Саме через це засновники часто мають 2 положення про фінплан: одне для звичайних комунальних підприємств, а друге – виключно для КНП |
Відсутність показників ефективності | Деякі КНП обмежуються лише плануванням доходів і витрат, не передбачаючи у фінансовому плані показників ефективності діяльності. Водночас ми вже зазначали, що такі показники можуть бути важливим інструментом управління та стратегічного розвитку підприємства. Наприклад, доцільно відстежувати динаміку доходів від договорів з НСЗУ, рівень витрат на одного працівника, коефіцієнти фінансової стійкості або оновлення основних засобів. Наявність таких показників дозволяє оцінювати ефективність використання ресурсів та приймати обґрунтовані управлінські рішення |
Несвоєчасне коригування фінансового плану | Фінансовий план є прогнозним документом, тому протягом року можуть виникати обставини, які потребують його уточнення. Зокрема, це може бути зміна обсягів фінансування за договорами з НСЗУ, отримання додаткових коштів з місцевого бюджету або зміна суми витрат на енергоносії. Однак на практиці деякі підприємства не вносять зміни до фінансового плану своєчасно, що призводить до значних розбіжностей між плановими та фактичними показниками |
Як звітувати про виконання фінплану
Звіт про виконання фінплану складають за формою самого фінплану з урахуванням необхідності порівняння запланованих фінансових показників по кожному рядочку з фактичними. Тобто йдеться про порівняння планових і фактичних доходів, витрат, прибутків тощо за звітний період. Як правило звіт про виконання фінплану це таблиця, в якій створені стовпці для планового і фактичного показника, а також відхилення в абсолютному вимірі в гривнях та/або у відносному вимірі у відсотках. Також більшість засновників КНП вимагає пояснювати причини таких відхилень. Тож до звіту про виконання фінплану майже завжди долучають аналітичну довідку з обґрунтуванням причин відхилень фактичних показників від планових. Отже, щоб КНП могло подати засновнику звіт про виконання фінплану на затвердження, слід підготувати наступні документи:
- Звіт про виконання фінплану у вигляді порівняльної таблиці, що готується на підставі планових показників з затвердженого фінплану та фактичних показників, що їх отримано в ході діяльності. Фактичні показники формуються за даними бухгалтерського обліку КНП за звітний період.
- Аналітичну довідку з детальним пояснення причин значних відхилень. Ступінь значимості відхилень, що потребують пояснення також затверджується у місцевому положенні про фінплан (це може бути наприклад 10, 15 чи 20 % тощо).
- Розрахунок показників ефективності діяльності та фінансової стійкості, якщо КНП їх аналізує та/або цього вимагає засновник.
Підготований звіт про виконання фінплану подається засновнику чи уповноваженому їм органу управління, а після затвердження він має бути оприлюднений на офіційному сайті КНП чи місцевої ради – засновника.
Приклад затвердженого Звіту про виконання фінплану КНП «Центр первинної медичної допомоги» Рожнятівської селищної ради за посиланням.
Що перевіряє засновник перед затвердженням фінплану
Під час розгляду фінансового плану засновник або уповноважений орган управління перевіряє не лише формальну відповідність документа встановленій формі, а й реалістичність планових показників та їх відповідність фактичній діяльності підприємства. На практиці аналіз фінплану дозволяє засновнику оцінити фінансову стійкість підприємства, ефективність управління ресурсами та обґрунтованість планованих витрат.
Найчастіше під час погодження або затвердження фінансового плану звертають увагу на такі аспекти.
1. Реалістичність прогнозу доходів. Перш за все засновник аналізує прогноз доходів підприємства, особливо надходження за договорами з НСЗУ. При цьому можуть враховуватися:
- фактичні доходи КНП за попередній рік;
- обсяги наданих медичних послуг;
- структура пакетів медичних гарантій;
- можливі зміни у фінансуванні Програми медичних гарантій.
Якщо планові доходи суттєво відрізняються від фактичних показників попередніх років без належного обґрунтування, засновник може вимагати уточнення або перегляду фінансового плану.
2. Обґрунтованість витрат. Окрему увагу приділяють структурі витрат підприємства. Засновник оцінює, чи відповідають заплановані витрати реальним потребам закладу та чи не перевищують вони прогнозовані доходи. Найчастіше аналізують:
- витрати на оплату праці та нарахування;
- витрати на медичні матеріали і лікарські засоби;
- витрати на комунальні послуги та енергоносії;
- витрати на ремонт та обслуговування обладнання;
- адміністративні та господарські витрати;
- суттєві суми на придбання основних засобів тощо.
У разі значного зростання певних статей витрат засновник може вимагати додаткових пояснень або розрахунків.
3. Дотримання фінансової збалансованості. Фінансовий план має бути збалансованим, тобто заплановані витрати повинні відповідати прогнозованим доходам підприємства. Якщо у фінплані передбачено дефіцит коштів, засновник може вимагати пояснення джерел його покриття або внесення змін до плану. Особливо це стосується підприємств, які отримують значну підтримку з місцевого бюджету, адже орган місцевого самоврядування повинен оцінювати обсяг необхідної фінансової допомоги.
4. Відповідність фінплану програмам розвитку громади. У деяких громадах фінансові плани КНП також перевіряють на відповідність місцевим програмам розвитку охорони здоров’я або програмам підтримки медичних закладів. Це дозволяє узгодити фінансове планування підприємства з загальною політикою розвитку медичної інфраструктури громади. Наприклад, якщо місцева програма передбачає модернізацію обладнання, впровадження нових медичних послуг або розвиток окремих напрямів діяльності, у фінансовому плані можуть бути передбачені відповідні витрати.
5. Наявність показників ефективності. У деяких громадах засновники очікують, що фінансовий план міститиме не лише показники доходів і витрат, а й певні індикатори ефективності діяльності підприємства.
До таких показників можуть належати:
- зростання доходів від договорів з НСЗУ;
- динаміка фонду оплати праці;
- рівень витрат на одного працівника;
- показники оновлення основних засобів;
- інші фінансові або економічні індикатори.
Наявність таких показників допомагає засновнику оцінювати результати діяльності підприємства та відстежувати їх у динаміці.
6. Коректність розрахунків і заповнення форми. Окрім змістовної частини, засновник також перевіряє правильність заповнення форми фінансового плану. Це стосується:
- формальних помилок;
- арифметичної коректності розрахунків;
- відповідності показників у різних розділах фінплану;
- заповнення усіх обов’язкових рядків;
- наявності пояснювальних матеріалів у разі потреби.
Формальні помилки або некоректні розрахунки можуть стати підставою для повернення фінансового плану на доопрацювання.
Яка передбачена відповідальність
За несвоєчасне подання чи затвердження фінансового плану, а також звіту про його виконання керівник КНП несе відповідальність оскільки виконання місцевого порядку складання фінансового плану є обов’язковим для керівника КНП. Також за невиконання заходів, передбачених фінпланом, як неналежне виконання посадових обов’язків керівника може бути притягнуто до дисциплінарної відповідальності відповідно до ст. 147 Кодексу законів про працю. Але для цього потрібно передбачити для керівника обов’язкове виконання показників фінансового плану та відповідальність за їх невиконання в контракті, який засновник укладає із керівником КНП. Окремо зверніть увагу, що абз. 8 пп. 3 п. 1 постанови Кабміну від 23.09.2020 №859 «Деякі питання призначення і виплати компенсації фізичним особам, які надають соціальні послуги з догляду на непрофесійній основі» передбачає, що у разі незатвердження (непогодження) в установленому законодавством порядку річного фінансового плану керівнику не нараховується премія.
Висновки
- Отже, фінансовий план є основним інструментом управління діяльністю комунального некомерційного підприємства. Саме він дозволяє поєднати прогноз доходів від НСЗУ, підтримку місцевого бюджету та витрати на забезпечення медичних послуг.
- Чітко організований процес фінансового планування допомагає керівництву КНП ефективно використовувати ресурси, забезпечувати стабільну роботу закладу та планувати його розвиток.
Читайте більше:
Як неприбутківцю не втратити свій неприбутковий статус
Які звіти повинні подавати неприбуткові організації в Україні
Статут неприбуткової організації: три ключові пункти
Неприбуткові організації: які помилки обліку загрожують втратою статусу
Перевірка неприбуткової організації: найпоширеніші страхи
Неприбуткова організація без доходів: як показати витрати та не втратити статус
Матеріали на сайті https://7eminar.ua можуть містити роз'яснення державних органів та погляди зовнішніх авторів. Їхній зміст не завжди збігається з позицією редакції. Кожна публікація відображає особисту думку автора. Редакція не редагує авторські тексти і не несе відповідальності за їх зміст.
Судова практика
05.11.2026
Судова практика у трудових спорах: КАС ВС доповнив тематичний огляд актуальними висновками
Касаційний адміністративний суд у складі Верховного Суду оновив тематичний огляд судової практики у справах з питань праці, доповнивши його правовими позиціями за період із травня 2022 року до червня 2026 року. Документ охоплює спори щодо оформлення трудових відносин, трудової діяльності й оплати праці, дозвільних документів, державного нагляду Держпраці, відповідальності за порушення трудового законодавства та процесуальних питань
ПДВ
05.11.2026
Склали РК у липні, зареєстрували в серпні: у якій декларації з ПДВ показати зменшення
Якщо розрахунок коригування на зменшення обсягу звільненої від ПДВ операції зареєстровано в ЄРПН своєчасно, його відображають у декларації за період складання. Якщо реєстрацію проведено з порушенням установлених строків, коригування включають до декларації за період реєстрації РК
Податкова та фінзвітність
05.11.2026
Суборенда землі неплатнику ЄП четвертої групи: хто включає ділянки до податкової декларації
Якщо платник єдиного податку четвертої групи передає земельні ділянки сільськогосподарського призначення або землі водного фонду в користування іншій юридичній особі та реєструє перехід права користування, площі таких ділянок до своєї декларації не включає. Їх має відобразити у податковій звітності юридична особа, яка фактично використовує землю на підставі зареєстрованого права користування
Витрати діяльності
05.11.2026
Бізнес постраждав від обстрілу: ПДВ, податки на майно, втрачені документи та звітність
30 жовтня 2026 року ДПС опублікувала Інформаційний лист № 4/2026 із практичними роз’ясненнями для підприємств, які постраждали внаслідок російської агресії. Податківці пояснили, як діяти зі знищеними основними засобами й товарами, що відбувається з податковим кредитом, чи потрібно сплачувати податок на нерухомість і плату за землю, як відновити документи та підтвердити неможливість виконання податкових обов’язків
Єдиний податок
05.11.2026
ФОП – платник ЄП другої групи отримує валютну виручку через Etsy та Payoneer: як визначити дохід
ДПС роз'яснила, що ФОП – платник єдиного податку другої групи, який отримує оплату через Etsy та Payoneer, включає до підприємницького доходу суму за первинним документом з урахуванням комісій платіжних систем. Валюту перераховують у гривні за офіційним курсом НБУ на дату її надходження на рахунок у Payoneer
Податкова та фінзвітність
05.11.2026
ФОП мобілізували посеред року: як і коли подавати додаток 1 з ЄСВ
Податківці роз'яснили, коли ФОП – платник єдиного податку третьої групи, призваний на військову службу або залучений до виконання мобілізаційних обов'язків за контрактом, повинен подати додаток 1 до декларації. Якщо служба тривала лише частину року й до мобілізації ФОП не був найманим працівником, додаток 1 подають протягом 150 календарних днів після демобілізації або закінчення лікування (реабілітації) без штрафів і пені
Податкова та фінзвітність
05.11.2026
Уточнююча декларація з податку на прибуток: які додатки подавати, якщо їхні показники не виправляються
Податківці пояснили, як самостійно виправити помилки в декларації з податку на прибуток за минулі звітні періоди: через додаток ВП у поточній декларації або шляхом подання уточнюючої декларації. До уточнюючої декларації потрібно додати всі передбачені для її заповнення додатки, навіть якщо їхні показники не виправляються, тоді як фінансову звітність за період, що уточнюється, подають лише за умови виправлення її показників
Єдиний податок
05.11.2026
Валютна виручка ФОП-єдинника: за яким курсом НБУ визначати дохід і чи враховувати курсову різницю
ДПС роз'яснила, що ФОП – платник єдиного податку третьої групи повинен перераховувати валютну виручку у гривні за офіційним курсом НБУ на дату її надходження на підприємницький рахунок. Курс банку на дату подальшого продажу валюти для визначення первісного доходу не застосовується. Водночас ПКУ не передбачає розрахунку курсової різниці, яка виникає під час продажу валюти, та включення такої різниці до доходу платника єдиного податку

Податкова та фінзвітність
05.11.2026
ФОП у 4ДФ: не показувати виплати, пояснювати розбіжності чи чекати запиту ДПС
Дохід задекларували, податки сплатили, а виплати іншим ФОПам показали у 4ДФ: здавалося б, ви нічого не приховали. Але потім приходить запит від ДПС: «Поясніть розбіжність». І раптом податківці вже бачать не просто один рядок у 4ДФ, а починають складати пазл із декларацій, виплат, контрагентів та первинних документів. У статті розглянемо питання, як не перетворити одну невідповідність у 4ДФ на більші проблеми з податковою

ПДФО
05.11.2026
Додаткове благо 2026: коли виникає та як оподатковувати ПДФО, військовим збором
Додаткове благо – одна з найбільш «ризикових» категорій доходів у частині ПДФО та військового збору. У статті розглянуто: визначення додаткового блага за ПКУ та критерії його виникнення; коли забезпечення працівника майном або послугами не створює оподатковуваного доходу; порядок застосування «натурального» коефіцієнта для ПДФО; особливості оподаткування військовим збором та ЄСВ; відображення доходу у додатку 4ДФ з ознакою «126». Окремо проаналізовано поширені практичні кейси: оплата проживання, навчання, курсів підвищення кваліфікації, адміністративних штрафів, участі у заходах, компенсацій фізособам та медичних обстежень

Судова практика
05.11.2026
Аутстафінг не є переведенням працівника на іншу роботу: висновок Верховного Суду
У постанові від 13 березня 2026 року у справі №480/5941/24 Верховний Суд пояснив, що залучення працівника за договором аутстафінгу не є переведенням на іншу роботу за статтями 32, 33 КЗпП. Водночас під час оскарження рішень Держпраці суди повинні перевіряти дійсність і реальність виконання такого договору, а також з'ясовувати, чи не приховує він фактичне працевлаштування у замовника послуг. Справу направлено на новий розгляд до суду першої інстанції
Податок на прибуток
05.11.2026
Усі основні засоби на консервації: чи подавати додаток АМ до декларації з податку на прибуток
Якщо всі основні засоби підприємства перебували на консервації протягом усього звітного періоду, додаток АМ до декларації з податку на прибуток усе одно потрібно подати. Податківці пояснили, що в ньому відображають не лише суми амортизації, а й балансову вартість основних засобів та нематеріальних активів на початок і кінець звітного періоду

Зміни у законодавстві
05.11.2026
Законопроєкт №16145: як пропонують змінити правила роботи рієлторів в Україні
Законопроєкт №16145 пропонує запровадити обов'язкову професійну кваліфікацію рієлторів, акредитацію агентств нерухомості та єдиний реєстр фахівців. Також передбачено письмові договори з клієнтами, прозорі умови оплати, обмеження щодо отримання комісії від кількох сторін і професійну відповідальність за порушення. Розповідаємо, як можуть змінитися правила роботи рієлторів, хто платитиме за їхні послуги та які перехідні строки пропонують для чинних учасників ринку

ЗЕД
05.11.2026
Пеня за порушення строків розрахунків у сфері ЗЕД: за яким кодом сплачувати
Пеню за порушення встановлених строків розрахунків за експортними та імпортними операціями потрібно сплачувати за кодом бюджетної класифікації 21081000. Цей код також застосовується для перерахування коштів за невиконання зобов’язань і штрафних санкцій за порушення валютного законодавства

Оренда
05.11.2026
Надання фізособою майна в оренду: як декларувати та які податки сплачувати
Здача нерухомості в оренду – це не тільки додатковий дохід, але й податковий обов'язок. Кожен громадянин, який здає в оренду квартиру, будинок або інше приміщення, повинен задекларувати свої доходи до 1 травня 2027 року та сплатити до бюджету ПДФО 5% (18%) та військовий збір – 5% до 1 серпня

Бронювання, критичність
05.11.2026
Збільшення ліміту бронювання у 2026 році: новий порядок для критично важливих підприємств
Постанова КМУ №1328 запровадила новий порядок збільшення ліміту бронювання військовозобов’язаних працівників для критично важливих підприємств. Одним із ключових нововведень стало створення Координаційного центру, який розглядатиме пропозиції державних органів щодо збільшення обсягів бронювання та надаватиме відповідні рекомендації. Водночас уряд визначив нові підстави для відмови у збільшенні ліміту. Як тепер підприємству отримати дозвіл на бронювання понад встановлений ліміт 50% або 95%, куди подавати обґрунтування та які порушення можуть перешкодити збільшенню квоти? Розбираємо новий алгоритм збільшення ліміту бронювання за Постановою №1328 та пояснюємо, що потрібно врахувати роботодавцям
Заробітна плата
05.11.2026
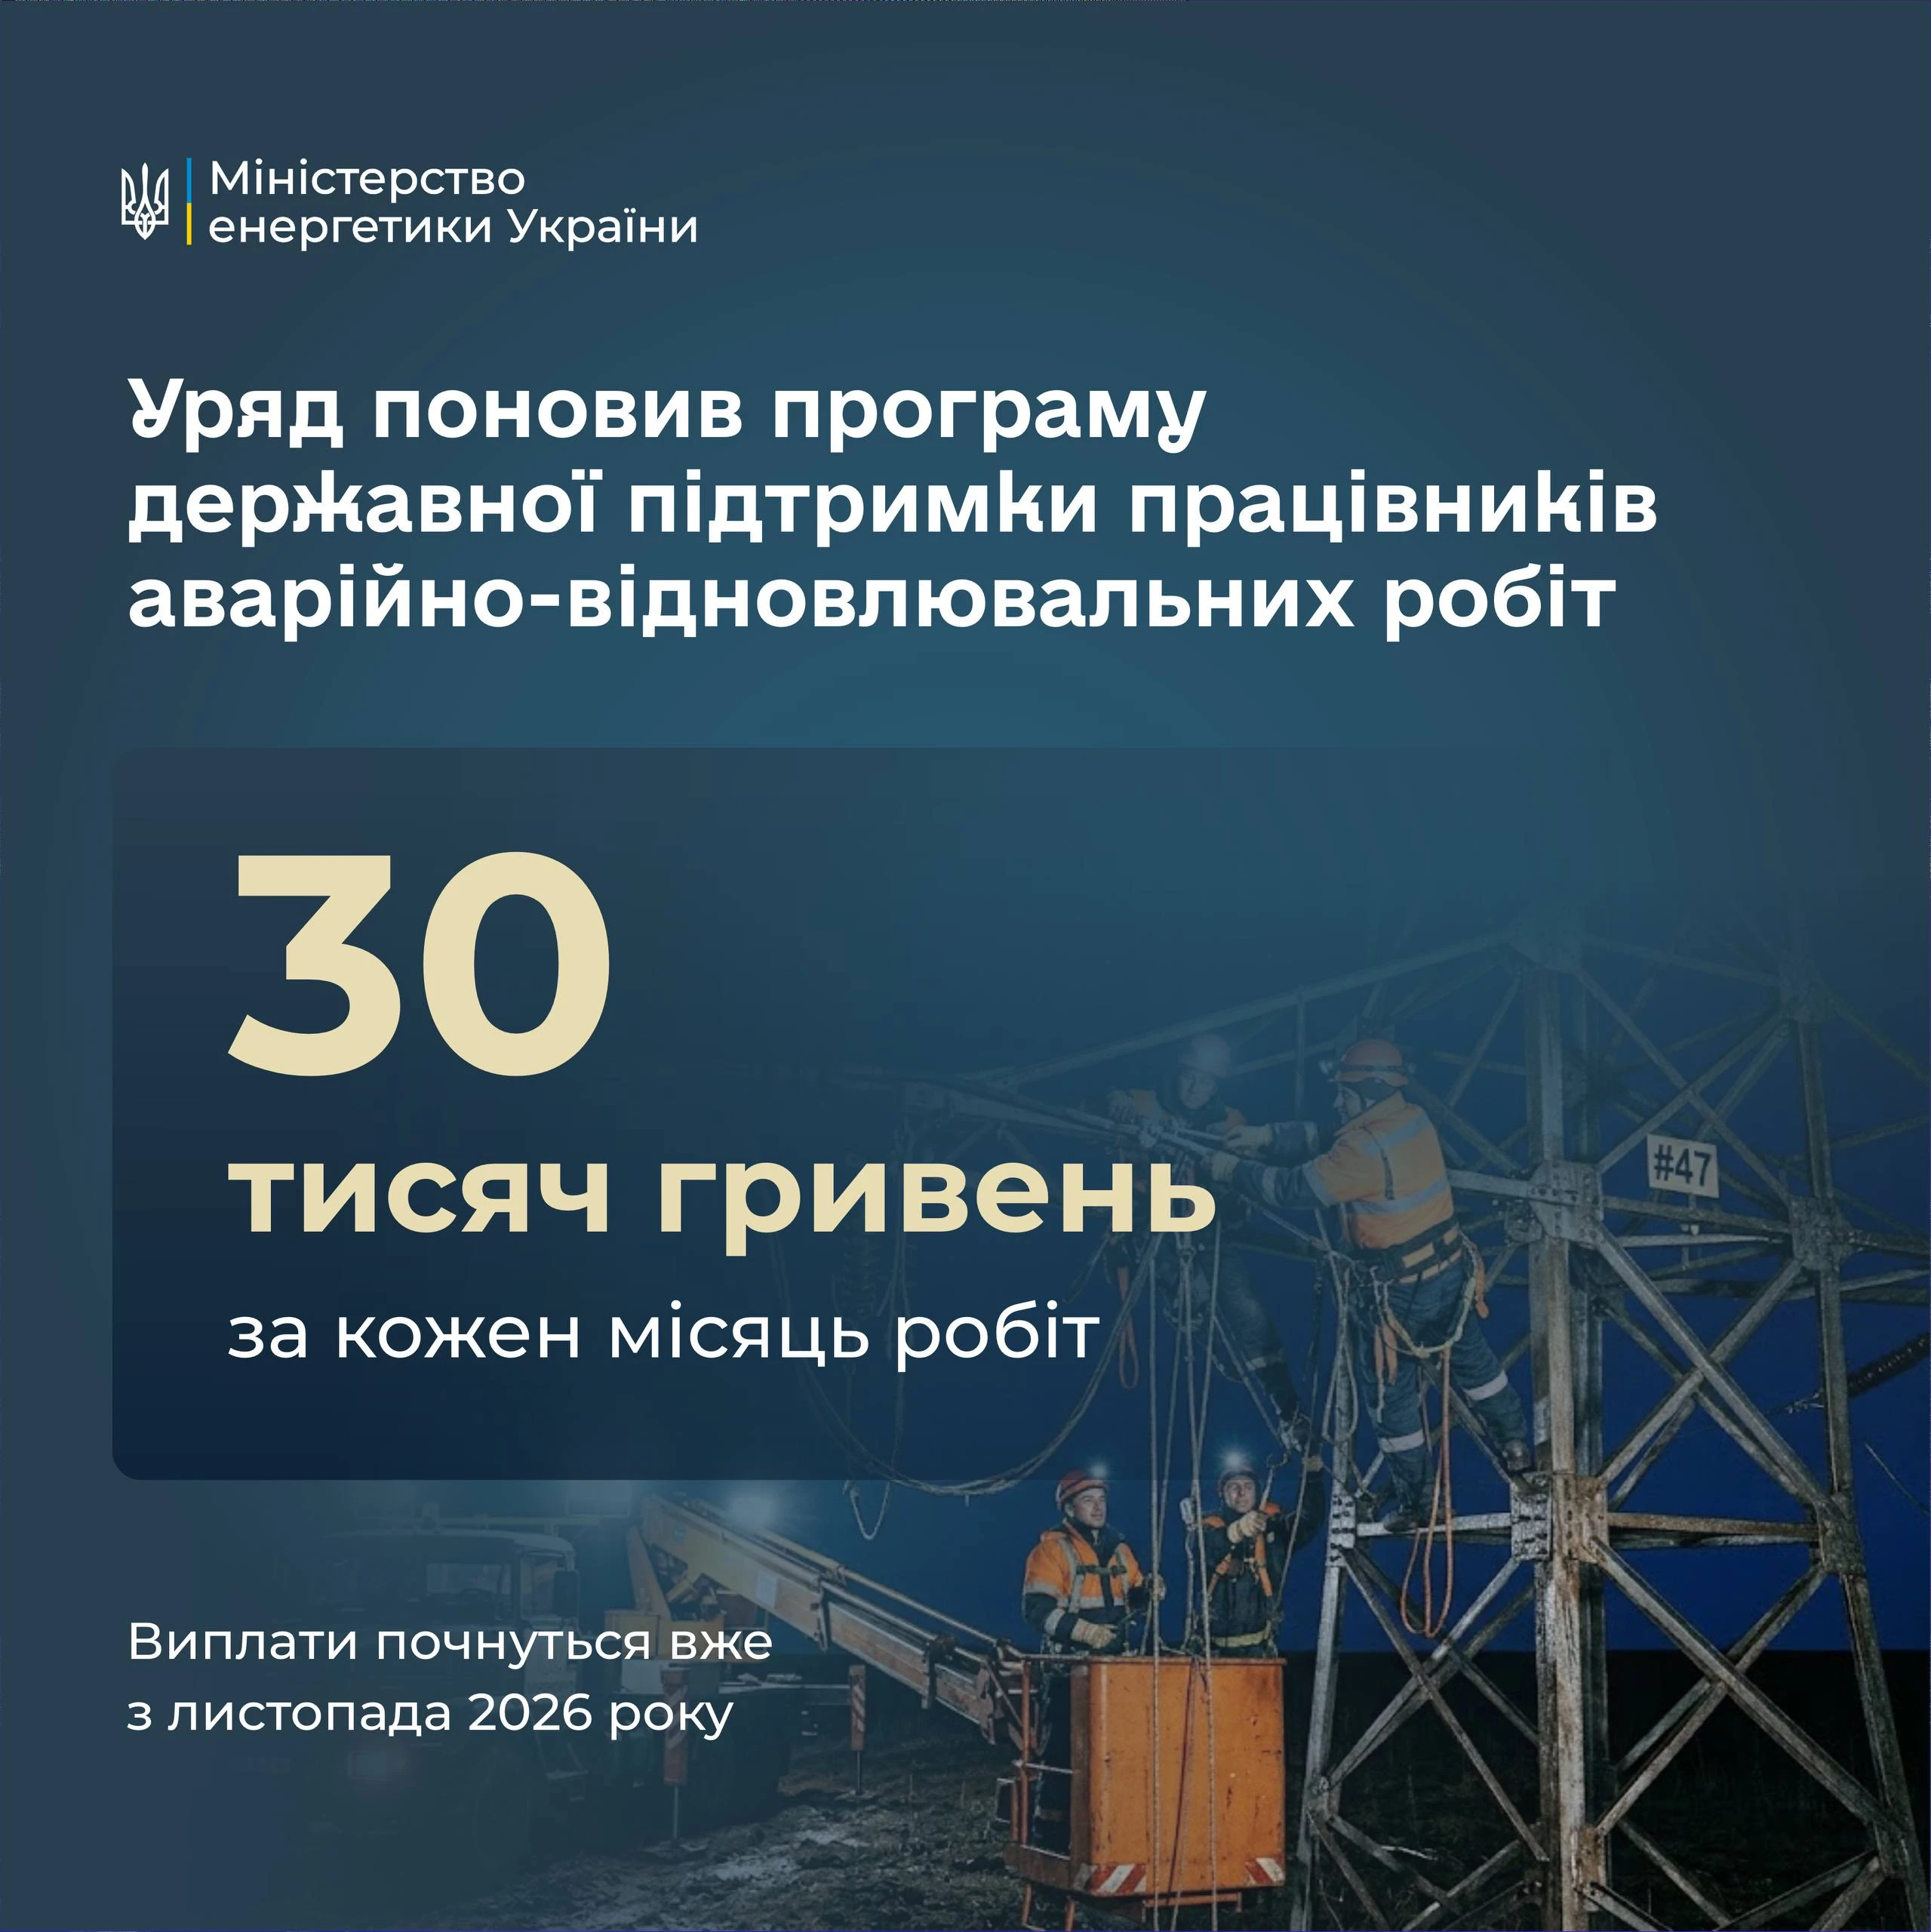
Уряд запровадив виплати по 30 000 грн фахівцям, які відновлюють критичну інфраструктуру
Уряд ухвалив рішення про додаткову державну допомогу фахівцям, які безпосередньо відновлюють енергетичні об’єкти, житлово-комунальну інфраструктуру та залізницю після російських атак. Енергетики, тепловики, газовики, працівники водоканалів і комунальних служб, а також залізничники отримуватимуть по 30 000 грн за кожен місяць участі у відновлювальних роботах – із листопада до кінця опалювального сезону
Готівкові кошти, розрахунки
05.11.2026
НБУ не підтримує законопроєкт №10225-д про віртуальні активи в поточній редакції: які зауваження має регулятор
Національний банк підтримує врегулювання ринку віртуальних активів відповідно до європейського підходу MiCA, однак не погоджується з окремими положеннями законопроєкту №10225-д у редакції, рекомендованій до другого читання. Регулятор назвав три основні ризики: неконтрольований допуск іноземних токенів, можливість обходу регуляторних вимог і загрозу монополізації ринку через непрозору авторизацію операторів торговельних майданчиків. НБУ закликає доопрацювати документ і врахувати його зауваження