

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
У статті розглянули найпоширеніші запитання щодо надання додаткової соціальної відпустки на дітей: тривалість і підстави, право сумісників, вікові обмеження, поділ на частини, перенесення через хворобу, компенсацію та особливості підтвердних документів. Також пояснимо, як відображати соцвідпустку в графіку, особовій картці та табелі обліку робочого часу
1. Чи збільшується тривалість відпустки кратно кількості дітей?
Ні, не збільшується. Але одна і та сама дитина враховується для декількох підстав надання соцвідпустки. Це підтверджує Мінпраці у листах від 14.04.2008 №235/0/15-08/13 та від 21.07.2010 №215/13/116-10.
Наприклад, якщо працівниця має двох дітей віком до 15 років, одна з яких є дитиною з інвалідністю, вона має право на соцвідпустку тривалістю 17 днів за двома підставами:
Як бачимо, дитину з інвалідністю враховано двічі для визначення права на соцвідпустку.
Але тривалість відпустки не визначаємо кратно кількості дітей. Враховуємо тільки підставу для її надання. Наприклад, жінка має трьох дітей віком до 15 років. Тож вона має право на соцвідпустку за однією підставою як «мати, яка має двох і більше дітей віком до 15 років». Або інший приклад – жінка має двох дітей з інвалідністю, одному з яких 16 років, а іншому 13. Це також одна підстава. Тривалість відпустки в обох випадках буде по 10 днів.
2. Чи надається соцвідпустка на дітей сумісникам?
Так, надається.
Законодавством не заборонено надавати працівникам-сумісникам додаткову соціальну відпустку. Статтею 2 Закону України від 15.11.1996 №504/96-ВР «Про відпустки» (далі – Закон про відпустки) визначено право на відпустки громадян України, які перебувають у трудових відносинах з підприємствами, установами, організаціями незалежно від форм власності, виду діяльності та галузевої належності, а також працюють за трудовим договором у фізичної особи.
Працівник, який уклав трудовий договір на роботу за сумісництвом, перебуває у трудових відносинах з підприємством (установою, організацією), фізичною особою і тому має такі самі гарантії й права щодо відпусток, як і основні працівники.
Законодавством не заборонено надання працівникам-сумісникам додаткової соціальної відпустки за ст. 19 Закону про відпустки.
Таким чином соцвідпустка буде надаватись і за основним місцем роботи, і за сумісництвом, в тому числі внутрішнім.
Це підтверджують і фахівці держорганів у листах Мінсоцполітики від 05.08.2016 №438/13/116-16, від 26.06.2019 №751/0/204-19 та Мінекономіки від 27.08.2021 №4712-06/42842-07.
3. Чи втрачається право на соціальну відпустку у разі її невикористання?
Ні, не втрачається. Законодавством не передбачено терміну давності, після якого працівник втрачає право на додаткову соціальну відпустку. Якщо він з якихось причин не скористався своїм правом на неї за попередній рік чи за кілька років, то має право використати її, а в разі звільнення (незалежно від підстав) йому має бути виплачена компенсація за всі невикористані дні цієї відпустки, що передбачено ст. 24 Закону про відпустки. Це також підтверджують і фахівці Держпраці у своєму роз’ясненні.
4. До якого віку дитини надається соцвідпустка?
Право працівника на додаткову відпустку на дітей обмежено віком дитини.
Водночас у ст. 19 Закону про відпустки обмеження за віком дитини встановлено тільки для категорії «одному з батьків, які мають двох або більше дітей віком до 15 років».
В інших випадках граничний вік дитини, який дає право на соцвідпустку на дітей, не встановлений.
Отже, у цьому питанні слід керуватися загальними нормами (див. лист Мінпраці від 20.10.2009 №292/13/116-09). Відповідно до ст. 1 Закону України від 26.04.2001 №2402-III «Про охорону дитинства», ст. 2 Закону України від 21.11.1992 №811-XII «Про державну допомогу сім'ям з дітьми» та ст. 6 Сімейного кодексу України:
дитина – це особа віком до 18 років (повноліття), якщо згідно із законом, застосовуваним до неї, вона не набуває прав повнолітньої раніше. |
Тому батьку або матері, які, наприклад, мають дитину з інвалідністю; всиновлену дитину; одинока матері або батько мають право на таку соцвідпустку до досягнення дитиною повноліття (тобто до 18 років).
Соцвідпустку надають в останній раз за календарний рік, в якому дитина досягла граничного віку. І, відповідно, з наступного року права на соцвідпустку вже не буде.
5. Чи належить право на соцвідпустку, якщо дитина досягла граничного віку на початку року?
Так, належить.
Відповідно до п. 4 ч. 1 ст. 4 Закону про відпустки соцвідпустка на дітей є соціальною відпусткою. Отже, надається вона не за робочий рік, а за календарний. Крім того, соцвідпустка не залежить від відпрацьованого часу у відповідному році та надається повної тривалості, якщо у працівника є право на таку відпустку за відповідний календарний рік.
Не залежить вона і від дати, коли дитина досягла граничного віку (див. також лист Мінсоцполітики від 25.02.2015 №76/13/116-15). Наприклад, якщо працівниця має двох дітей віком до 15 років і старшій дитині 15 років виповнилось 1 січня 2025 року, то право на соцвідпустку за 2025 рік є. З наступного року такого права вже не буде.
Також право на соцвідпустку буде за календарний рік, в якому померла дитина (лист Мінсоцполітики від 25.02.2015 №76/13/116-15, від 05.08.2016 №438/13/116-16).
Зверніть увагу: використати соцвідпустку можна в будь-який час календарного року незалежно від дати народження дитини — до або після. Крім того, соцвідпустка немає строку давності. Тому у разі її невикористання в поточному календарному році, скористатись нею можна і в наступних, а в разі звільнення слід виплатити компенсацію за усі невикористані дні такої відпустки.
6. Чи є право на соцвідпустку за рік, якщо друга дитина народилась наприкінці року?
Так, право є.
Зазначена відпустка є соціальною і надається в будь-який час календарного року, незалежно від відпрацьованого часу та часу народження дитини, до чи після. Працівник також не втрачає право на неї в році смерті дитини або досягнення нею граничного віку для її надання (див. також лист Мінсоцполітики від 25.02.2015 №76/13/116-15).
Тож, якщо у працівника є дитина віком до 15 років і народилась друга, наприклад, 31 грудня, то в такому році у працівника з’являється право на соцвідпустку за підставою «один з батьків, які мають двох або більше дітей віком до 15 років».
7. Чи є обмеження по віку на соцвідпустку за підставою «мати (батько) особи з інвалідністю з дитинства підгрупи А I групи»?
Ні, немає.
Але потрібно звертати увагу, за якою підставою буде надаватись соцвідпустка.
Так, ст. 19 Закону про відпустки передбачена підстава для її надання – «одному з батьків, які мають дитину з інвалідністю». Така соцвідпустка буде надаватись до досягнення дитиною віку 18 років, якщо вона не набуває права повнолітньої раніше (див. листи Мінсоцполітики від 05.08.2016 №435/13/116-16 та від 25.02.2015 №76/13/116-15).
Починаючи з року, що йде за роком, в якому дитина з інвалідністю досягне повноліття, мати (батько) втрачають право на соцвідпустку за цією підставою.
Проте з 01.01.2015 р. соцвідпустку надають ще за однією підставою. До 09.05.2021 таку соцвідпустку надавали матері осіб з інвалідністю з дитинства підгрупи А I групи, з 09.05.2021 - матері (батьку) особи з інвалідністю з дитинства підгрупи А I групи. Соцвідпустку за такою підствою надають на особу, яка досягла повноліття, але є особою з інвалідністю з дитинства підгрупи А I групи.
Тобто, якщо встановлено інвалідність з дитинства підгрупи А I групи, то:
8. Чи зазначати соцвідпустку на дітей в графіку відпусток та особовій картці П-2?
Статтею 10 Закону про відпустки передбачено, що черговість надання відпусток визначається графіками, які затверджуються власником або уповноваженим ним органом за погодженням з виборним органом первинної профспілкової організації (профспілковим представником) чи іншим уповноваженим на представництво трудовим колективом органом, і доводиться до відома всіх працівників. При складанні графіків ураховуються інтереси виробництва, особисті інтереси працівників та можливості для їх відпочинку.
Тобто, графік відпусток є обов’язковим щодо щорічних відпусток.
Соцвідпустка на дітей не є щорічною відпусткою, тому зазначати її в графіку відпусток не обов’язково.
Проте Мінсоцполітики рекомендує включати таку відпустку до графіка відпусток. На їх думку це дозволить уникнути накопичення соцвідпусток на дітей і сприятиме раціональному плануванню роботи підприємства (див. лист від 06.02.2018 №204/0/101-18/284). Таким чином, соцвідпустку можна передбачати у графіку відпусток, але це не обов’язково.
Інша справа – Особова картка П-2. Роботодавець має вести облік усіх наданих працівнику відпусток – і щорічних, і соцвідпусток на дітей, і навчальних, і відпусток без збереження зарплати. Тому соцвідпустку на дітей потрібно зазначати в розділі V Особової картки П-2.
Проте, у листі Мінекономіки від 25.09.2024 №4701-05/70518-09 зазначено, що наказ Держкомстату України від 25.12.2009 № 495/656 «Про затвердження типової форми первинного обліку №П-2 «Особова картка працівника»» не встановлює прямий обов'язок для роботодавців вести особові картки саме за цією формою. Тому на підприємстві може бути запроваджена інша форма, в якій потрібно вести облік наданих відпусток працівникам.
9. Яка тривалість соцвідпустки «на дітей», якщо у працівниці двоє власних дітей віком до 15 років та одна всиновлена (5 років)?
Статтею 19 Закону про відпустки передбачено, зокрема, такі підстави для надання соцвідпустки як:
Зверніть увагу, це все різні підстави для надання соцвідпустки. Якщо у працівника є тільки одна підстава, то тривалість соцвідпустки становить 10 календарних днів щороку, якщо дві та більше – 17 днів
У працівниці є дві підстави для надання соцвідпустки, тому тривалість буде становити 17 днів. При чому для надання соцвідпустки як особі яка всиновила дитину, окрім свідоцтва про народження дитини потрібно надати і копію рішення про усиновлення дитини.
10. Чи можна поділити соцвідпустку на частини?
В загальному випадку – ні.
Законом про відпустки передбачено: щорічну відпустку на прохання працівника може бути поділено на частини будь-якої тривалості за умови, що основна безперервна її частина становитиме не менш як 14 календарних днів (ст. 12 Закону про відпустки). Проте ця норма щодо поділу застосовується до щорічних відпусток.
Соцвідпустка працівникам, які мають дітей, передбачена ст. 19 Закону про відпустки. Хоча вона і надається щороку тривалістю 10 (17) календарних днів, проте до щорічних відпусток не відноситься. А отже, поділити її на частини не можна.
Разом із тим, Мінсоцполітики у своїх листах від 05.07.2013 №290/13/116-13 та від 12.05.2015 №256/13/116-15 наголошували, що в певних випадках соцвідпустку на дітей можна поділити на частини. Але тільки, якщо працівник має право на таку соцвідпустку за декількома підставами і її тривалість становить 17 календарних днів. В такому випадку відомство допускає поділ соцвідпустки на дітей на частини за підставами. Тобто, якщо є декілька підстав, то спочатку можна надати відпустку за однією підставою тривалістю 10 календарних днів, а через деякий час – за іншою підставою тривалістю 7 календарних днів або навпаки (7+10).
11. Хвороба під час соцвідпустки на дітей: чи можна перенести, чи продовжити відпустку?
Так, відпустка буде продовжена або перенесена на інший період, якщо хворіла сама працівниця.
Частиною 7 ст. 20 Закону про відпустки визначено:
Додаткові відпустки працівникам, які мають дітей або повнолітню дитину – особу з інвалідністю з дитинства підгрупи А I групи <…> переносяться на інший період або продовжуються у порядку, визначеному статтею 11 цього Закону. |
Тобто, застосовують правила перенесення / продовження, які встановлені для щорічної відпустки. Зокрема, в ст. 11 Закону про відпустки йдеться про перенесення на інший період або продовження відпустки у разі тимчасової непрацездатності працівника, засвідченої у встановленому порядку.
Така відпустка переноситься на інший період або продовжується на кількість календарних днів хвороби, що припали на цю відпустку згідно з листком непрацездатності.
Переносити чи продовжувати соцвідпустку працівник вирішує самостійно та узгоджує це із роботодавцем. Працівник надає заяву про перенесення /продовження відпустки, а роботодавець видає відповідний наказ.
Але майте на увазі, що соцвідпустку на дітей продовжують або переносять лише у випадку, коли йдеться про тимчасову непрацездатність самого працівника. Соцвідпустку не продовжують і не переносять на інший період, якщо листок непрацездатності був виданий з причини догляду за:
12. Педагогічному працівнику надають щорічну відпустку тривалістю 56 к.дн. Також після такої відпустки він хоче використати соцвідпустку на дітей тривалістю 10 к.дн. Чи можна надати педагогу соцвідпустку на дітей, якщо загальна тривалість відпустки складає 66 днів і перевищує граничну тривалість 59 днів?
Працівник матиме право і на щорічну відпустку 56 днів, і на соцвідпустку на дітей тривалістю 10 днів.
Відповідно до ст. 10 Закону про відпустки загальна тривалість щорічних основної та додаткових відпусток не може перевищувати 59 календарних днів, а для працівників, зайнятих на підземних гірничих роботах, – 69 календарних днів.
Проте ця норма стосується щорічних відпусток. Наприклад загальна тривалість щорічної основної відпустки (а це не менше 24 календарні дні) та щорічної додаткової відпустки (за роботу із важкими та шкідливими умовами праці, за особливий характер праці; інші додаткові відпустки, передбачені законодавством) не може бути більше ніж 59 (69) днів.
А от до соцвідпустки на дітей це правило не застосовують. Це прямо прописано в ст. 20 Закону про відпустки – додаткові відпустки працівникам, які мають дітей або повнолітню дитину - особу з інвалідністю з дитинства підгрупи А I групи надаються понад щорічні відпустки, передбачені статтями 6, 7 і 8 Закону про відпустки, а також понад щорічні відпустки, встановлені іншими законами та нормативно-правовими актами.
Це означає, що соцвідпустка на дітей не включається в граничну тривалість щорічної відпустки 59 (69) днів, а надається понад щорічну відпустку. Таким чином, в даному прикладі працівнику буде надано і щорічна відпустка тривалістю 56 к.дн., і соцвідпустка на дітей тривалістю 10 к.дн.
13. Чи можна виплатити компенсацію за соцвідпустку без звільнення?
В загальному випадку не можна.
Питання виплати грошової компенсації за невикористану відпустку прописані в ст. 24 Закону про відпустки. Так, компенсація може виплачуватись:
Тож, як бачимо, якщо ситуація стосується звичайного працівника, якого не призвано на військову службу, то виплатити грошову компенсацію за невикористану соцвідпустку на дітей можна тільки при звільненні працівника. Це також підтверджує і Держпраці.
14. Чим підтвердити невикористання соцвідпустки, якщо один з батьків є ФОПом?
Соцвідпустка на дітей за ст. 19 Закону про відпустки надається одному з батьків, які мають двох або більше дітей віком до 15 років, або дитину з інвалідністю, або які усиновили дитину, матері (батьку) особи з інвалідністю з дитинства підгрупи А I групи, одному із прийомних батьків. Тобто такою соцвідпусктою може користуватись один із батьків. Хто саме буде використовувати таку відпустку, батьки вирішують самостійно.
Мінекономіки у листі від 01.07.2021 №4712-06/34401-07 роз’яснювало, що один з батьків має право на додаткову соціальну відпустку за умови, що інший з подружжя в поточному календарному році не скористався своїм правом на цю відпустку. Чинним законодавством не визначено конкретного переліку документів, які слід пред'явити одному з батьків для підтвердження того, що він не скористався правом на додаткову соціальну відпустку. Тому, на думку Мінекономіки, роботодавцю може бути надано будь-який належно оформлений та засвідчений в установленому порядку документ, у якому з достатньою достовірністю підтверджується, що іншому з батьків дитини не надавалася така соціальна відпустка.
Таким документом може бути довідка з місця роботи матері/батька, що вона/він такою відпусткою не користувалася, або інший документ, який це підтверджує. Якщо мати/батько не працює, то це може бути витяг з ПФУ про трудову діяльність.
Якщо один із батьків не працює за трудовим договором, а є ФОПом, тобто, веде підприємницьку діяльність, то використати відпустку, в тому числі й соціальну на дітей, він не може. Адже відпустки надають тільки фізособам, з якими укладено трудовий договір. Тому підтвердити невикористання соцвідпусткою можна таким чином:
15. У працівниці у 2025 році зник безвісті на війні чоловік. Чи має вона право на соцвідпустку як одинока мати? Які документи потрібно надати?
Так, має.
Відповідно до ст. 19 Закону про відпустки одинокій матері, батьку дитини, який виховує їх без матері (у т. ч. у разі тривалого перебування матері в лікувальному закладі), надається щорічно додаткова оплачувана відпустка тривалістю 10 к. дн.
Про тих кого відносять до категорії одинока мати ми вже згадували вище.
Отже, працівниця має право на додаткову відпустку, як одинока мати. Підтверджують це й фахівці Держпраці.
Крім того, до ст. 19 Закону про відпустки планують внести зміни, які передбачають можливість надання соцвідпустки на дітей одному з батьків дитини, якщо інший з батьків визнаний зниклим безвісти за особливих обставин (законопроєкт №12369).
Щодо підтвердних документів, то затвердженого переліку немає. Проте потрібно підтвердити факт того, що чоловік безвісно відсутній. На підтвердження цього факту можна надати будь-який документ, наприклад довідка відповідних органів, в якому є підтвердження визнання одного з батьків зниклим безвісти.
16. Як зазначати соцвідпустку в табелі обліку робочого часу?
Всі явки та неявки на роботу мають фіксуватись в табелі обліку робочого часу. Типовою формою табеля П-5 передбачено літерний код «ДO» (цифровий код 15), яким позначають всі календарні дні додаткової оплачуваної відпустки працівникам, які мають дітей або повнолітню дитину – особу з інвалідністю з дитинства підгрупи А I групи.
Джерело: kadroland
Шаблони та зразки документів:
Табель обліку використання робочого часу
Читайте більше:
Соціальна відпустка для мам: чому не можна взяти лише 15 днів
Компенсація «дитячої» відпустки: хто платить якщо працівник змінив за рік декілька місць роботи
Батько не працює: які документи підтверджують невикористання «дитячої» відпустки
Відпустка на дітей: чи входить у стаж роботи для ненормованого робочого часу
Чи «згорає» соцвідпустка на дітей по завершенні року
Соцвідпустка «на дітей»: чи є право за рік, в якому немає жодного відпрацьованого дня
Працівник не скористався соцвідпусткою своєчасно: чи переноситься
Під час продажу підакцизних товарів суб’єкти господарювання мають забезпечити їх належне програмування в РРО або ПРРО. Для кожної товарної позиції потрібно зазначати, зокрема, найменування, код УКТ ЗЕД, ціну та кількість, а для окремих алкогольних напоїв – також реквізити акцизної марки. Неправильний або відсутній код УКТ ЗЕД у фіскальному чеку може стати підставою для застосування фінансової санкції
ФОП та особи, які провадять незалежну професійну діяльність, є платниками єдиного внеску, однак порядок їх обліку має свої особливості. Зокрема, для незалежної професійної діяльності передбачене подання заяви за формою №1-ЄСВ протягом 10 календарних днів після державної реєстрації. Окремі правила діють і для фізособи, яка одночасно має статус ФОП та здійснює незалежну професійну діяльність. Після припинення підприємницької діяльності така особа не знімається з обліку як самозайнята, якщо продовжує провадити незалежну професійну діяльність
Податківці роз’яснили, що відшкодування витрат на проїзд і найм житла працівникам із роз’їзним характером робіт вважається компенсаційною виплатою. Такі суми включаються до заробітної плати та оподатковуються ПДФО за ставкою 18%
Ненормований робочий день не означає, що працівник має постійно працювати понад установлену тривалість робочого дня. Такий режим передбачає можливість епізодичного виконання роботи понад нормальний час через особливості трудового процесу, але не може використовуватися як виправдання для систематичних затримок. Водночас за ненормований робочий день працівнику може надаватися додаткова щорічна відпустка до 7 календарних днів. Якщо ж працівник щодня змушений працювати на кілька годин довше через додаткові завдання, слід перевіряти, чи не йдеться про надурочну роботу, яка має оплачуватися за правилами ст. 106 КЗпП
В липні у зв'язку з хворобою працівника було створено наказ від 27.07.2026 на доплату 30% працівнику, який виконував обов'язки хворіючого. Працівник хворів з 23.07.2026 по 28.07.2026. Наказ в бухгалтерію потрапив в кінці серпня. Чи можна нарахувати цю доплату за серпень і показати її в Об'єднаному звіті за серпень?
З 1 жовтня 2026 року АТ «Укрексімбанк» припинить обслуговування рахунків, через які Пенсійний фонд України виплачує пенсії, субсидії, пільги та інші соціальні виплати. Одержувачам необхідно до 15 вересня обрати інший уповноважений банк і повідомити про це Пенсійний фонд, інакше виплати надходитимуть через АТ «Укрпошта»
Відповідно до колективного договору робота працівників при ліквідації пожежі оплачується у подвійному розмірі. Робота у вихідний день також оплачується в подвійному розмірі. Яку суму необхідно нарахувати працівникові за ліквідацію пожежі у вихідний день, якщо денна тарифна ставка становить 500 грн?
Підприємства-перевізники можуть отримати статус критично важливих через Укртрансбезпеку, подавши необхідний пакет документів через ЄКІС. Водночас навіть формальні неточності в документах можуть стати причиною проблем із розглядом заяви. Серед типових помилок – неправильне оформлення довідки про відсутність заборгованості, подання податкового розрахунку без усіх додатків та Квитанції №2, а також використання неактуальних паперових дозволів на автобусні маршрути
Великий дохід за мінімальної кількості працівників сам по собі не свідчить про порушення податкового законодавства. Водночас поєднання малого штату з різким зростанням оборотів, мінімальними активами, збитковістю чи непрозорою структурою власності може бути сигналом для оцінки податкових ризиків. У Верховній Раді вважають, що систему відбору платників для перевірок потрібно вдосконалити, зробивши її прозорішою та водночас забезпечивши захист добросовісного бізнесу. Акцент, за словами Данила Гетманцева, має бути не на кількості перевірок, а на виявленні схем і збільшенні фактичних надходжень до бюджету
Верховний Суд підтвердив, що податкова служба не має права вимагати розкриття банківської таємниці щодо платника податків, якщо вона не доведе вжиття всіх передбачених законом заходів для вручення наказу про перевірку та належного встановлення місцезнаходження підприємства
Банки посилюють єдність підходів до фінмоніторингу та контролю операцій клієнтів. Як зміняться ліміти на операції для бізнесу з 14 листопада, кого стосуватимуться оновлені підходи та на які операції підприємцям і компаніям варто звернути особливу увагу?
У Верховній Раді зареєстровано законопроєкт №14280, яким пропонується оновити правила режимів праці та відпочинку водіїв відповідно до стандартів Європейського Союзу. Документ передбачає нові підходи до перевірок, чітке регулювання часу керування, обов’язкові періоди відпочинку та суттєве посилення відповідальності за порушення, зокрема щодо використання тахографів. 07.09.2026 року відбулось засідання підкомітету з питань автомобільного транспорту, міського електричного транспорту та метрополітенів, де цей законопроєкт направили на доопрацювання

З 1 вересня 2026 року Звіт про контрольовані операції подається за оновленою формою та новими електронними ідентифікаторами. Зокрема, змінено форми основного Звіту, Додатка та інформації про пов’язаних осіб. Водночас звіти за 2025 рік, подані за попередньою формою, залишаються чинними та не потребують повторного подання лише через оновлення звітності
Для підтвердження витрат на проживання під час службового відрядження важливо, щоб працівник мав належні розрахункові документи. Фіскальний чек РРО/ПРРО у комплекті з окремою квитанцією платіжного термінала може підтверджувати фактично понесені витрати, навіть якщо у фіскальному чеку немає реквізиту «ПЛАТІЖНА СИСТЕМА». Відсутність цього реквізиту не є безумовною підставою для визнання чека неналежним, якщо платіжний термінал не був з’єднаний або поєднаний із РРО/ПРРО
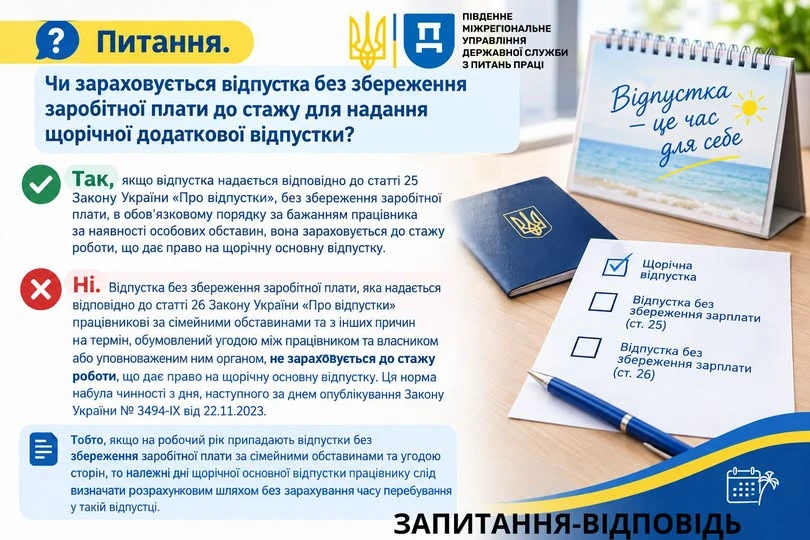
Не кожна відпустка без збереження заробітної плати впливає на тривалість щорічної основної відпустки. Періоди відпусток, які надаються працівникам в обов’язковому порядку за ст. 25 Закону України «Про відпустки», зараховуються до стажу, що дає право на щорічну основну відпустку. Натомість час відпустки без збереження зарплати за сімейними обставинами та з інших причин, наданої за ст. 26 цього Закону, до такого стажу не входить
Під час зустрічі Європейської Бізнес Асоціації з представниками профільних державних органів було анонсовано зміни у функціоналі кабінету «Дія» для роботодавців. Уже до вересня 2026 року сервіс планують доповнити інформацією про працівників, які враховуються у квоті на бронювання, зокрема сумісників і мобілізованих. Проте, станом на 08.09.2026 даний сервіс ще не реалізований на Порталі Дія
Якщо протягом року у юридичної особи змінився вид угідь земельної ділянки, а також нормативна грошова оцінка, платник єдиного податку четвертої групи має право скоригувати показники декларації шляхом подання уточнюючої звітності. При цьому графи 6 – 10 розрахункової частини заповнюються з урахуванням фактичного періоду дії відповідних змін та за правилами, визначеними формою декларації