


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Матеріальна допомога працівникам може мати різний податковий режим залежно від підстав і регулярності її виплати. Ключовим є питання: чи має така виплата систематичний характер і прирівнюється до заробітної плати, чи є разовою нецільовою благодійною допомогою. Саме від цього залежить, чи оподатковується вся сума ПДФО, чи діє пільговий неоподатковуваний ліміт
Якщо матеріальна допомога має систематичний характер, надається всім або більшості працівників, наприклад допомога на оздоровлення, і передбачена колективним договором, положенням про оплату праці чи іншими актами, прийнятими відповідно до трудового законодавства, така допомога для цілей оподаткування прирівнюється до заробітної плати.
Уся сума цієї допомоги включається до загального місячного оподатковуваного доходу працівника та оподатковується податком на доходи фізичних осіб за ставкою 18%, з урахуванням вимог п. 164.6 Податкового кодексу України (далі – ПКУ).
Якщо ж роботодавець надає окремим працівникам нецільову благодійну (матеріальну) допомогу за їх заявами у зв’язку з особистими обставинами і така допомога має разовий характер, наприклад для вирішення соціально-побутових потреб, порядок її оподаткування визначається п. 170.7 ПКУ. Так, цільовою вважається благодійна допомога, що надається під визначені умови та напрями використання, а нецільовою – допомога, яка надається без встановлення таких умов (абз. 3 пп. 170.7.1 ПКУ).
Не включається до оподатковуваного доходу сума нецільової благодійної допомоги, у тому числі матеріальної, наданої протягом звітного податкового року в межах граничного розміру доходу:
Сума нецільової благодійної допомоги, що перевищує зазначений граничний розмір, включається до загального місячного (річного) оподатковуваного доходу платника податку відповідно та оподатковується у джерела виплати за ставкою 18%.
Джерело: ДПС
Читайте більше:
Матеріальна допомога працівнику: що з ПДФО, ВЗ, ЄСВ та як заповнити зарплатну звітність
Матеріальна допомога: як уникнути помилок у розрахунку середньої зарплати
Матеріальна допомога та її види
ЄСВ та щомісячна матеріальна допомога мобілізованим працівникам: думка ДПС та Мінекономіки
Допомога на лікування та реабілітацію без податкових наслідків
Мінфін до кінця листопада 2026 року має розробити та подати Кабміну законопроєкт щодо обмеження зловживань із пільговими режимами оподаткування. Документ має передбачати зміни до Податкового кодексу для протидії штучній мінімізації податків, збільшення бюджетних надходжень та наближення українського податкового законодавства до стандартів ЄС
Підприємство, що ліквідується, має подати останню (ліквідаційну) декларацію з податку на прибуток за період від початку року до дати ліквідації. Таку декларацію можна подати особисто, поштою або в електронній формі, а для великих і середніх підприємств електронна форма є обов’язковою. Важливо також правильно заповнити поле 10 декларації – у ньому зазначається спеціальна позначка про подання декларації за останній звітний період
ДПС нагадала, що при продажу товарів із частковою оплатою, передплатою або розстроченням продавець має формувати окремий фіскальний чек на кожний розрахунок, якщо приймаються готівка чи платіжні картки
Питання щодо можливих лімітів на зберігання розмінної монети в місцях проведення розрахунків часто виникає у суб’єктів господарювання, особливо у сфері торгівлі та послуг. Однак чинне регулювання фокусується не на встановленні граничних сум готівки, а на забезпеченні наявності достатньої кількості монет для видачі решти та дотриманні порядку ведення касових операцій. Водночас контроль за цими вимогами здійснюється у межах компетенції податкових органів, але без встановлення конкретних обмежень щодо обсягу розмінного фонду

ДЕСС оновила Перелік релігійних організацій, визнаних критично важливими для функціонування економіки: станом на 9 вересня до нього включено 11 220 юридичних осіб. Основною причиною невключення окремих організацій став неподаний або неприйнятий ДПС звіт про використання доходів за 2025 рік. Водночас частина організацій, які були у попередньому Переліку, не потрапила до нового через скориговані Мін’юстом відомості про дату їх включення до ЄДРПОУ
У ДПС пояснили, що замовник не утримує ПДФО з виплат ФОП, навіть якщо відповідний вид діяльності не вказаний у ЄДР. Дані реєстру – відкриті, тож перевірити статус ФОП можливо. Доходи від таких виплат слід відображати у додатку №4ДФ, або додатку ФІЗ–4ДФ з ознакою «157»
Реалізація алкогольних напоїв кінцевому споживачу з доставкою, в т. ч. сторонньою кур’єрською службою, можлива за низки умов. Зокрема, у разі наявності ліцензій на право оптової торгівлі алкогольними напоями у продавця та ліцензії на право роздрібної торгівлі алкогольними напоями у кур’єрської служби
Як обліковувати ремонти та поліпшення орендованих у фізособи основних засобів без компенсації: правила ЦКУ, бухоблік, ПДВ, податок на прибуток, єдиний податок, ПДФО та військовий збір. Розглядаємо поточний і капітальний ремонт, невіддільні та віддільні поліпшення, амортизацію та податкові ризики
ДПС пояснила, як постачальнику підтвердити, що оплата товарів або послуг здійснюється за рахунок бюджетних коштів, для визначення дати виникнення ПДВ-зобов’язань за п. 187.7 ПКУ. Підтвердженням є умова договору про оплату з відповідного казначейського рахунку
Європейська Бізнес Асоціація заявила про несподівану зміну урядового підходу до реорганізації Держлікслужби: замість ліквідації служби пропонується перейменувати її на Українське фармацевтичне агентство. В ЕВА вважають, що це змінює концепцію реформи, та закликають зберегти модель створення нового регулятора, а за потреби – передбачити перехідний період і відтермінувати його запуск
Юрособа – платник єдиного податку, яка прийняла рішення про припинення, не подає заяву про відмову від застосування спрощеної системи оподаткування. У разі державної реєстрації припинення її реєстрацію платника ЄП анулює контролюючий орган шляхом виключення з відповідного реєстру в день отримання повідомлення від державного реєстратора
ДПС пояснила порядок формування квитанцій №1 та №2 за результатами обробки повідомлення про прийняття працівника, домашнього працівника, укладення гіг-контракту або припинення трудового договору. Квитанцію №1 надсилає контролюючий орган після автоматизованої перевірки, а квитанція №2 формується за результатами обробки ПФУ та також надсилається через ДПС
ДПС роз’яснила, як оподатковується будівля, частина якої передана в оренду, а інша використовується підприємством у господарській діяльності. Якщо об’єкт належить до групи «Промислові та складські будівлі» (код 125), передача навіть частини такого об’єкта в оренду, за позицією податківців, позбавляє власника права застосувати пільгу за підпунктом «є» підпункту 266.2.2 ПКУ щодо всього об’єкта
ДПС роз’яснила чи включається вартість використання гіг-спеціалістом обладнання та/або програмного забезпечення, що були передані Товариством гіг-спеціалісту для належного виконання робіт (надання послуг) за гіг-контрактом (на час дії гіг-контракту), до загального оподатковуваного доходу гіг-спеціаліста для цілей оподаткування податком на доходи фізичних осіб
Підприємство, яке мало ліцензію на виробництво алкогольних напоїв, за версією слідства, використовувало її як прикриття для незаконного виготовлення та збуту продукції без акцизних марок. Під час обшуків детективи БЕБ вилучили близько 12 тонн спиртовмісної рідини, документи та чорнові записи
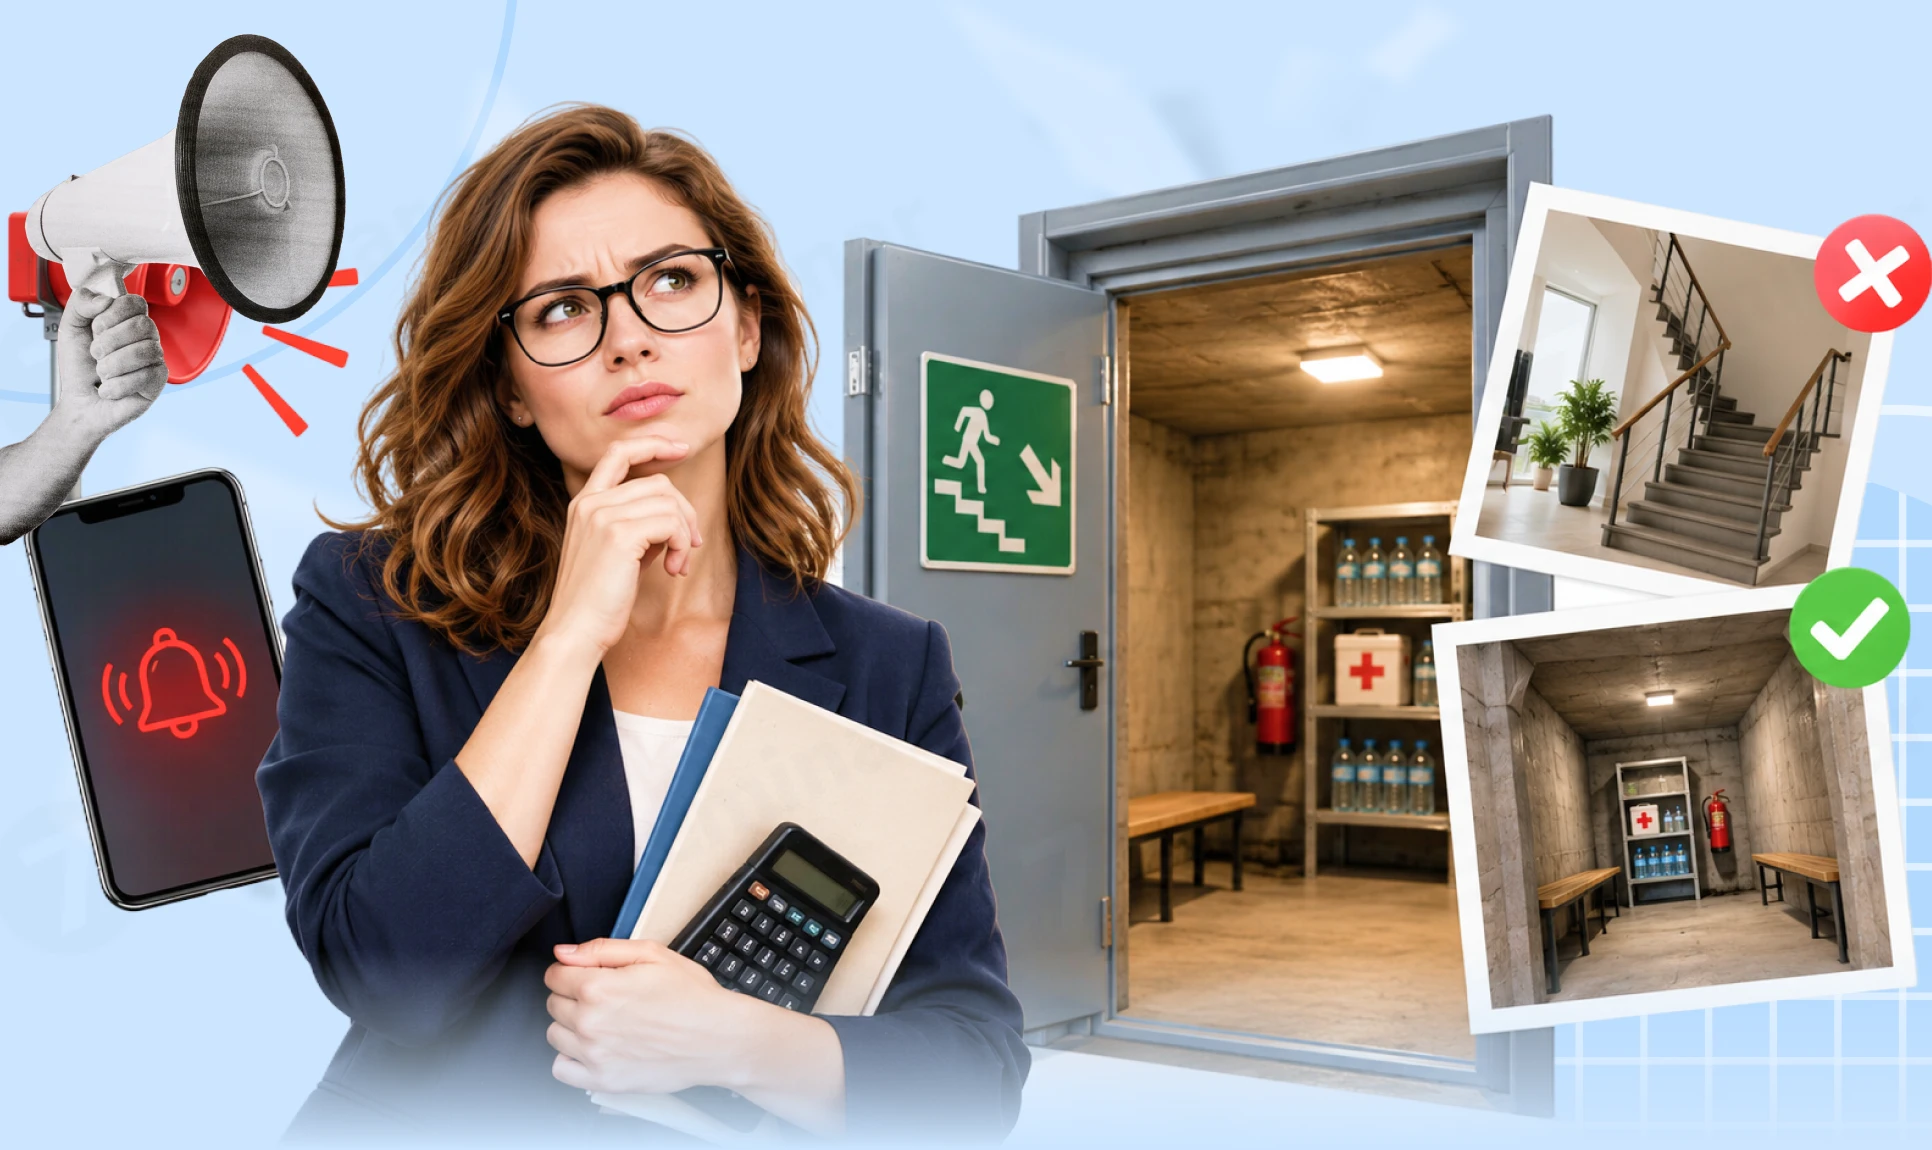
Підвал, паркінг чи бетонний модуль не завжди є укриттям. Розбираємо, які об’єкти можуть використовуватися для захисту працівників, чим безпечний простір відрізняється від укриття, як перевірити місткість і доступність та що має забезпечити роботодавець навіть в орендованому приміщенні
ДПС роз’яснила, який коефіцієнт індексації нормативної грошової оцінки земель застосовують юрособи – платники єдиного податку третьої та четвертої груп при визначенні загального МПЗ. Для розрахунку МПЗ за 2025 рік використовується коефіцієнт 1,12 за 2024 рік, тоді як 1,08 застосовуватиметься при розрахунку МПЗ за 2026 рік