


🤖 АІ-Консультант знає, де знайти
Статті, документи, шаблони та відповіді — за одним запитом.
Чи буде проблемою, на законодавчому рівні, якщо з 1 січня 2026 в фіскальному чеку РРО та на ціннику ми отриманий раніше, по прибутковим накладним, коньяк назвемо як бренді? Мається на увазі коньяк, який був вироблений до 01.01.2026
👆 Таке питання надійшло до сервісу «Особистий Консультант», наші експерти ретельно працювали над ним та надали вичерпну відповідь🕵️:
Зміна назви товару у фіскальному чеку РРО та на ціннику з «коньяк» на «бренді» з 1 січня 2026 року щодо продукції, виробленої до цієї дати, без належного внутрішнього документального оформлення може створити ризики під час податкового контролю. Причина полягає у можливій невідповідності між найменуванням товару в первинних облікових документах та назвою, під якою здійснюється реалізація.
З 1 січня 2026 року Україна зобов’язана виконувати положення Угоди про асоціацію з ЄС щодо охорони географічних зазначень, відповідно до яких найменування «коньяк» («Cognac») є захищеним географічним зазначенням і не може використовуватися для продукції українського виробництва. У зв’язку з цим реалізація такої алкогольної продукції має здійснюватися під іншою назвою, зокрема «бренді України».
Водночас назва товару є обов’язковим реквізитом фіскального чека РРО та повинна забезпечувати однозначну ідентифікацію реалізованого товару та відповідати даним товарного обліку, зокрема прибутковим накладним. Для підакцизних товарів, до яких належать алкогольні напої, вимоги до ідентифікації є особливо суворими, оскільки під час перевірок контролюючі органи зіставляють дані фіскальних чеків із даними обліку товарних запасів.
Якщо у фіскальному чеку та на ціннику буде зазначено «бренді», тоді як у прибуткових накладних та облікових регістрах товар значиться як «коньяк», така розбіжність може бути розцінена як реалізація необлікованого товару з відповідними фінансовими санкціями. Для уникнення цих ризиків необхідно документально зафіксувати зміну найменування товарної позиції у внутрішньому обліку.
З цією метою оформлюється внутрішній розпорядчий документ (наказ, розпорядження або акт), у якому зазначається, що конкретна товарна позиція «коньяк» із посиланням на найменування за документами постачальника, номери та дати прибуткових накладних з 01.01.2026 для цілей обліку та реалізації іменується як «бренді». На підставі такого документа вносяться відповідні зміни до облікової системи підприємства та здійснюється перепрограмування РРО/ПРРО.
Назва товару на ціннику має повністю відповідати найменуванню, зазначеному у фіскальному чеку, щоб забезпечити коректну ідентифікацію товару та не вводити споживачів в оману.
Джерело: 7eminar
Читайте більше:
Чек в інтернет-торгівлі: коли та як формувати
Підакцизна продукція в чеках РРО: як не помилитися
Податкові, акцизні та інші новації: що змінює Закон №4689
Фіскальний чек без помилок: коктейлі, алкоголь і штрих-коди
Нечіткий фіскальний чек може коштувати вам 100% вартості товару: як захиститися від штрафів
У разі збільшення кількості РРО / ПРРО в місці торгівлі алкогольними напоями суб’єкт господарювання зобов’язаний здійснити доплату за ліцензію. Така доплата справляється щоквартально, рівними частинами, починаючи з кварталу, в якому було зареєстровано новий РРО/ПРРО. Плата за цей квартал нараховується у повному обсязі, незалежно від дати фактичного збільшення

ФОП зареєстровано за місцем проживання. Торгова точка знаходиться на території іншої громади. Має ліцензії на роздрібний продаж алкогольних напоїв та тютюну. Декларацію з акцизного податку подавав за місцем реєстрації ФОП, акцизний податок сплачував за місцем торгівлі. Чи правомірне застосування штрафних санкцій податковою службою за не подання декларації з акцизного податку?

Якщо у рішенні органу місцевого самоврядування щодо податку на нерухоме майно не визначено ставку для конкретного типу або коду об’єкта, платнику не варто самостійно обирати ставку. Для уточнення застосовної ставки необхідно звернутися до відповідного органу місцевого самоврядування. Якщо ставки визначені без кодів Класифікатора, застосовується ставка для об’єкта, який найбільше відповідає типу нерухомості у правовстановлюючих документах. При цьому під час розрахунку податкових зобов’язань слід використовувати ставку, зазначену у письмовій відповіді органу місцевого самоврядування, у тому числі ставку «0»

Під час лікування у стаціонарі пацієнтам не потрібно чекати на сімейного лікаря для оформлення лікарняного. Медичний висновок про тимчасову непрацездатність (МВТН) має право сформувати лікуючий лікар стаціонару, якщо встановлено факт тимчасової непрацездатності. Це правило діє не лише під час госпіталізації, а й у низці інших випадків

Податківці підтвердили, що юридична особа може делегувати право підпису електронної податкової звітності бухгалтеру, який працює на підставі цивільно-правового договору. Для оформлення таких повноважень керівник має подати до контролюючого органу відповідне Повідомлення із даними уповноваженої особи

Резидент Дія Сіті передає гіг-спеціалісту обладнання для роботи – чи виникає в нього оподатковуваний дохід? Податківці роз’яснили: вартість користування таким майном може вважатися додатковим благом і оподатковуватися ПДФО та військовим збором. Водночас ЄСВ на таку вартість не нараховується. Розбираємо, чому не працює «трудове» звільнення та як визначати суму доходу

Нестабільна робота застосунку «Резерв+» не звільняє від обов’язку мати при собі військово-обліковий документ під час мобілізації. У разі технічних збоїв варто скористатися альтернативою – PDF-версією ВОД із QR-кодом або його паперовою копією. Відсутність документа може призвести до значних штрафів, тому важливо подбати про його наявність завчасно. Найзручніший спосіб – сформувати ВОД через портал Дія та зберегти його у доступному форматі

Працівник у відрядженні з 01 жовтня по 03 жовтня (субота) 2026. На підприємстві встановлено 5-денний робочий тиждень з 2 вихідними днями у суботу та неділю. 03 жовтня працівник не тільки повертався з відрядження, а й працює. Як в такому випадку правильно оплатити середньоденний заробіток та добові за відрядження?

Податкова служба надала роз'яснення щодо податкових наслідків для ТОВ на єдиному податку третьої групи, яке планує зменшити статутний капітал шляхом повернення земельних ділянок своєму єдиному учаснику (фізичній особі – резиденту) за балансовою вартістю, попри те, що їхня ринкова вартість наразі є вищою

Працівниця знаходилась у відпустці по догляду за дитиною до 3-х років. У неї 24 вересня 2026 року – останній день відпустки по догляду за дитиною та день звільнення. Як правильно її показати в Д1 (кількість днів), Д5, 4ДФ?

Постачання будівельно-монтажних робіт із капітального ремонту житла, яке оплачується за рахунок державних або місцевих бюджетних коштів, за визначених умов звільняється від ПДВ. При цьому статус замовника як неплатника ПДВ не позбавляє підрядника права застосовувати таку пільгу. Вартість робіт у такому разі формується без ПДВ, а податкова накладна складається з урахуванням спеціальних правил для постачання неплатнику

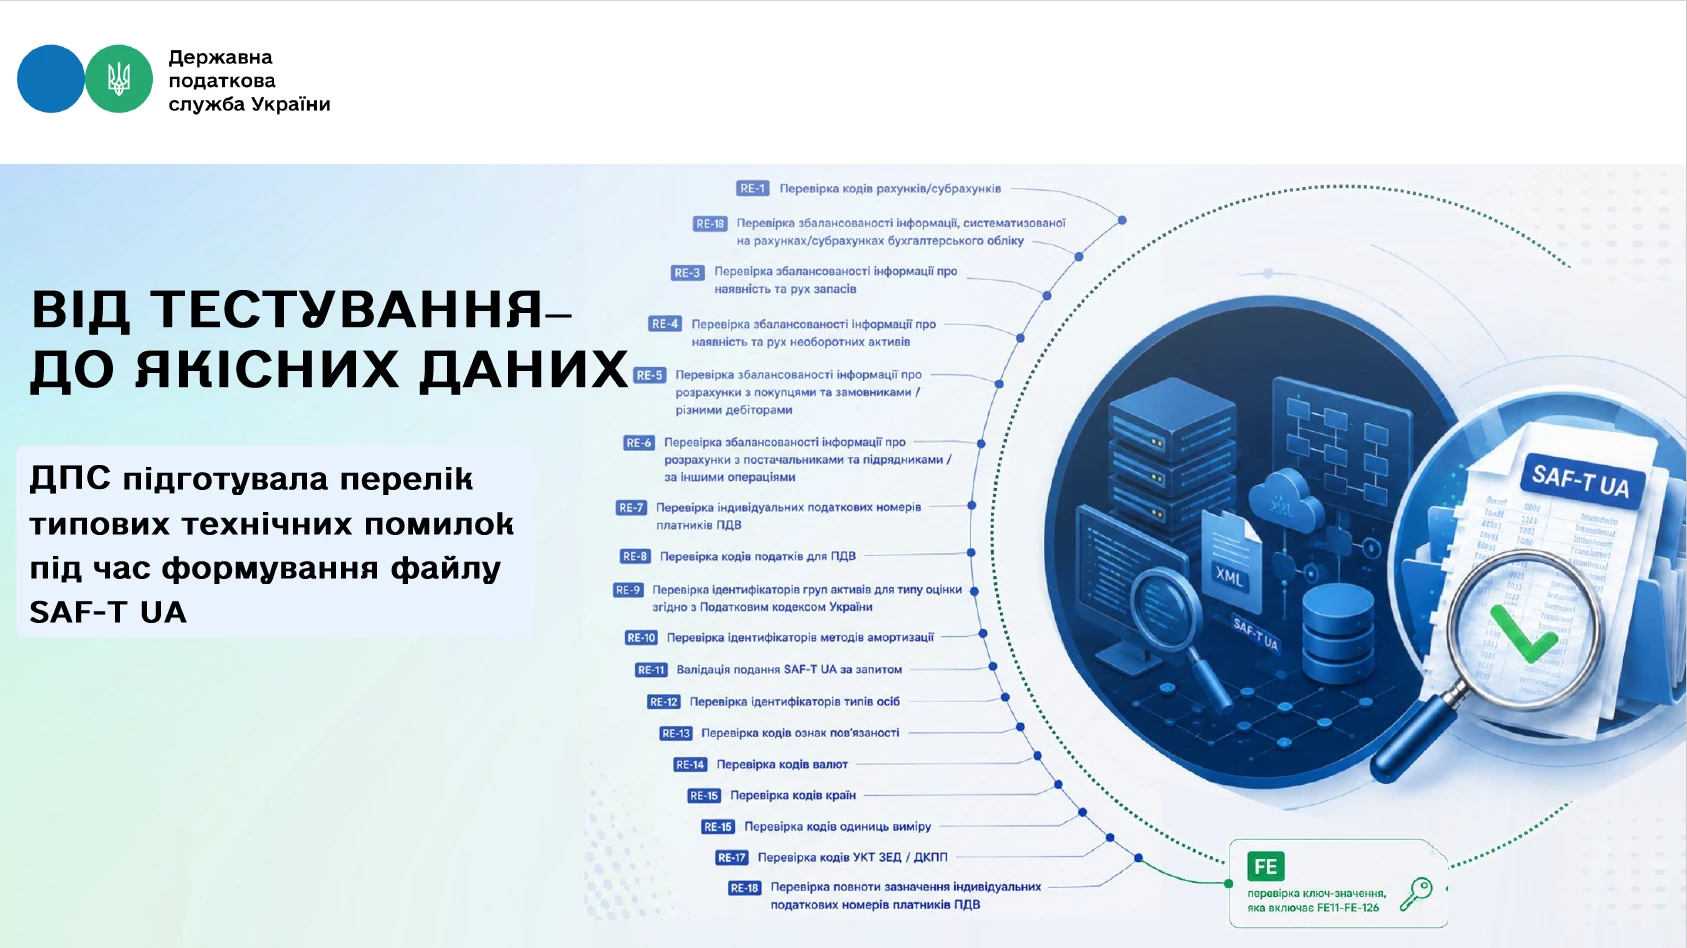
ДПС оприлюднила перелік типових технічних помилок, які можуть виникати під час автоматизованої перевірки файлів SAF-T UA. Документ має допомогти платникам ще на етапі формування файлу виявляти проблеми з ідентифікацією, логічною узгодженістю та цілісністю даних. Для кожної помилки наведено умови перевірки, можливі причини її виникнення та рекомендації щодо усунення
Перевірка військового обліку на підприємстві може закінчитися штрафом для посадових осіб. Хто має право перевіряти військовий облік, коли підприємство можуть перевірити без попередження та які порушення загрожують штрафом до 59 500 грн – розбираємо основні правила й відповідальність роботодавця
За порушення порядку сплати та звітування щодо внеску на підтримку працевлаштування осіб з інвалідністю роботодавцям загрожують фінансові санкції. Податкові органи мають право застосовувати штрафи за несвоєчасну сплату, донарахування внеску, а також за неподання або подання звітності з порушенням установлених вимог. Окрім штрафів, на суму недоїмки щоденно нараховується пеня