

🤖 АІ-Консультант знає, де знайти
Статті, документи, шаблони та відповіді — за одним запитом.
Новий Закон України від 03.12.2025 №4698-IX «Про внесення змін до Податкового кодексу України та інших законів України щодо особливостей оподаткування банків податком на прибуток підприємств у 2026 році та перенесення строків введення в дію Електронної системи обігу алкогольних напоїв, тютюнових виробів та рідин, що використовуються в електронних сигаретах» – черговий подарунок для платників податків саме під новорічну ялинку. Закон №4698 набирає чинності «з дня, наступного за днем його опублікування», але низка змін почнуть діяти в інші терміни. Наразі його підписав Президент. Тож далі – докладно про ці зміни
Законом №4698 доповнено перелік видів діяльності, які не дозволяють перебувати на спрощеній системі оподаткування. Такий перелік наведено у пп. 291.5.1 Податкового кодексу України (далі – ПКУ).
З 1 січня 2026 року у цьому підпункті буде вказано:
291.5. Не можуть бути платниками єдиного податку першої – третьої груп: 291.5.1. суб'єкти господарювання (юридичні особи та фізичні особи – підприємці), які здійснюють: … 11) охоронну діяльність. |
Тож платникам єдиного податку, які наразі мають КВЕД 80.10 «Діяльність приватних охоронних служб», слід врахувати такі зміни й прийняти відповідне рішення – перейти на загальну систему оподаткування або змінити від діяльності.
У підрозділі 4 розділу ХХ ПКУ передбачено, що з 2026 року базова (основна) ставка податку на прибуток для банків складає 50 відсотків. Вона застосовується, починаючи з податкових (звітних) періодів 2026 року, а також при оподаткуванні дивідендів (п. 57.11 ПКУ).
Крім того, за результатами податкових (звітних) періодів 2026 року банки не враховують суму від'ємного значення об'єкта оподаткування минулих податкових (звітних) років, тобто не застосовують пп. 140.4.4 ПКУ. Ця сума від’ємного значення об’єкта оподаткування (у т.ч. отриманого з 1 січня 2026 року по 31 грудня 2026 року), буде зменшувати фінансовий результат до оподаткування, починаючи з 1 січня 2027 року.
Не оподатковуються податком на нерухоме майно об’єкти (у тому числі їх частки), що належать фізичним особам і розташовані на територіях активних бойових дій або тимчасово окупованих рф, включених до Переліку територій, на яких ведуться (велися) бойові дії або тимчасово окупованих російською федерацією, затвердженого наказом Мінфіну від 28.02.2025 №376. За такими об’єктами податок не нараховується і не сплачується.
Ця норма застосовується за період з 1 січня 2025 року до останнього дня місяця, в якому припинено активні бойові дії або тимчасову окупацію на відповідній території.
Тобто податкові органи не нараховують податок за такі об’єкти при складанні податкового повідомлення-рішення, яке направляється фізичній особі – власнику нерухомості.
Такі зміни внесені до пп. 69.22 підрозділу 10 розділу ХХ ПКУ.
Ці питання регулює пп. «д» пп. 164.2.17 ПКУ. Діюча редакція цього підпункту передбачає, що підлягає оподаткуванню ПДФО та ВЗ як додаткове благо дохід працівника у вигляді основної суми боргу (позики), який одночасно відповідає таким умовам:
Кредитор як податковий агент звільняється від обов'язку утримувати ПДФО та ВЗ за умови, що воно повідомить боржника про прощення (анулювання) боргу в один зі способів, зазначених у пп. «д» пп. 164.2.17 ПКУ, а саме шляхом:
Законом №4698 дію пп. «д» пп. 164.2.17 ПКУ поширено також на порядок оподаткування ще одного виду заборгованості:
… а також основної суми боргу платника податку перед кредитором – фінансовою установою при виконанні таким кредитором рішення суду про звільнення боржника – фізичної особи від боргів у справі про неплатоспроможність, у разі якщо його сума перевищує 25 відсотків розміру однієї мінімальної заробітної плати (у розрахунку на рік), встановленої на 1 січня звітного податкового року.
Тож у разі анулювання такого боргу фінансова установа повинна відобразити суму такого боргу у додатку 4ДФ Податкового розрахунку за звітний місяць, у якому було виконано рішення суду. Фінансова установа не оподатковує таку суму боргу, якщо повідомить боржника про анулювання боргу відповідно до процедури, вказаної у пп. «д» пп. 164.2.17 ПКУ. Боржник самостійно сплачує ПДФО та ВЗ з таких доходів та відображає їх у річній Податковій декларації про майновий стан і доходи.
Відповідні зміни також внесені до пп. 165.1.55 ПКУ, у якому вказано умови звільнення від оподаткування основної суми боргу (кредиту) платника податку, прощеного (анульованого) кредитором, а також суми процентів, комісії та/або штрафних санкцій (пені).
Законом №4698 також внесені зміни щодо таких питань:
Докладніше на цих змінах ми зупинимося у наступних публікаціях.
Читайте більше:
Оновлено Перелік сумлінних платників податків: додатково 489 суб’єктів
Перелік сумлінних платників: коли новостворені ФОПи та юрособи можуть приєднатися
Нерухомість на ТОТ не впливає на обʼєкт оподаткування податком на нерухомість: зміни до ПКУ
Підприємство планує дарувати працівникам до дня народження квіти вартістю до 2000 грн. Чи потрібно вартість таких подарунків включати до заробітної плати працівника та нараховувати на неї ЄСВ? Яку ставку ЄСВ застосовувати до вартості квітів, подарованих працівнику з інвалідністю – 22% чи 8,41%?
За який період у 2026 році податкова може призначити перевірку ТОВ з податку на прибуток та ПДВ з урахуванням поновлення строків давності з 01.08.2023? Чи має право ДПС перевіряти 2020–2022 роки, якщо підприємство своєчасно подало звітність і не подавало уточнюючих декларацій?
Чи може посадовий оклад директора бути нижчим або дорівнювати окладу спеціалістів ІТ? Чи можуть спеціалісти ІТ мати однакові оклади, які перевищують оклад директора? Якщо з січня 2026 року оклад директора був меншим або однаковим з окладами ІТ-спеціалістів, чи можна з 1 вересня змінити штатний розпис і встановити директору вищий оклад? Чи не буде порушенням зміна окладів у вересневому штатному розписі та чи загрожує підприємству штраф за січень-серпень, якщо оклади підвищуються?
До початку нового навчального року школярам і студентам нагадали про основні правила кібергігієни. Серед них – використання складних паролів і двофакторної автентифікації, обережність із посиланнями та Wi-Fi-мережами, завантаження програм лише з офіційних джерел, резервне копіювання даних і перевірка інформації, яку надає штучний інтелект
Двоє людей з однаковим діагнозом можуть мати зовсім різні труднощі у повсякденному житті – від пересування до спілкування чи догляду за собою. Саме тому реабілітаційна команда оцінює не тільки порушення, а й збережені можливості, потреби та бар’єри, а потім разом із людиною визначає цілі допомоги
Агровиробники з 9 областей України можуть безкоштовно отримати зернові рукави для зберігання власного врожаю 2026 року. Заявки через Державний аграрний реєстр приймають з 28 серпня до 13 вересня, а пріоритет матимуть господарства, інфраструктура яких постраждала через бойові дії
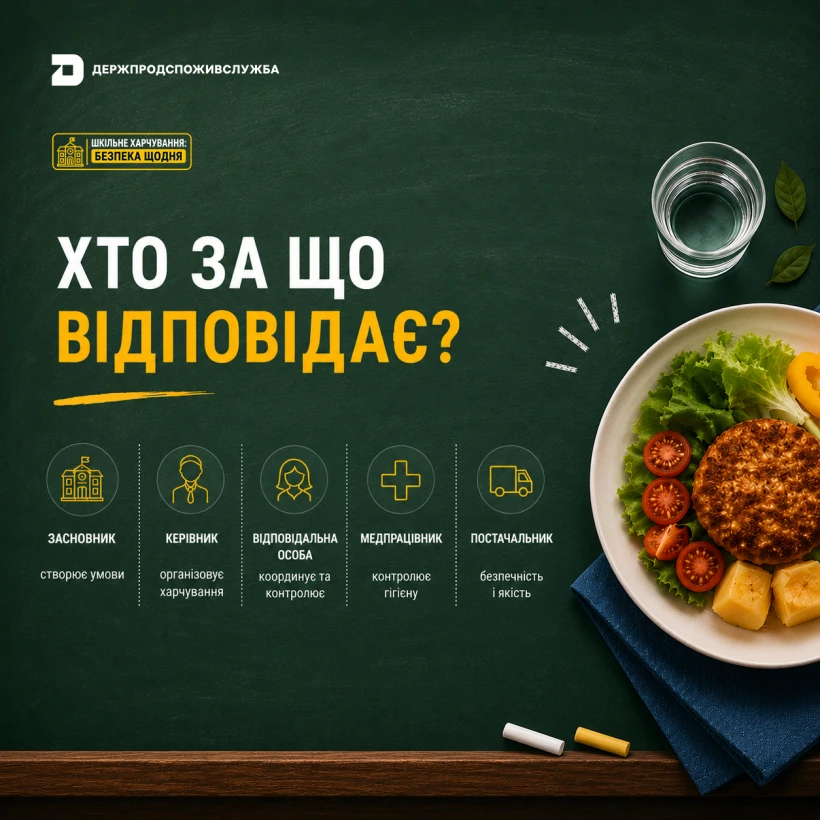
Безпека шкільного обіду залежить не від однієї людини, а від усього ланцюга – від закупівлі та приймання продуктів до їх зберігання, приготування і видачі. Держпродспоживслужба пояснила, хто саме відповідає за кожен етап та які функції виконує державний контроль
Якщо смерть людини настала на тимчасово окупованій території, факт смерті можна встановити через суд та на цій підставі провести державну реєстрацію смерті в Україні. Звернутися можуть члени сім’ї померлого, їхні представники та інші заінтересовані особи, а судовий збір у таких справах не сплачується
Операції з капітального ремонту гуртожитку можуть звільнятися від оподаткування ПДВ за п. 197.15 ПКУ, якщо одночасно виконуються встановлені умови щодо характеру робіт, статусу об’єкта та джерела їх фінансування. Зокрема, ремонтні роботи мають фактично належати до будівельно-монтажних робіт із будівництва або капітального ремонту житла, а гуртожиток – бути об’єктом житлової нерухомості. Вартість таких робіт також має оплачуватися державними коштами, які безпосередньо надходять на рахунок підрядника. УПК №397 не змінила цих правил, оскільки лише роз’яснює положення ПКУ та не є нормативно-правовим актом
Якщо працівник працює за основним місцем роботи, єдиний внесок сплачується не менше розміру, розрахованого для мінімальної заробітної плати. У випадку, коли працівник працює не за основним місцем роботи – єдиний внесок нараховується лише на суму нарахованого доходу
Кабінет Міністрів зареєстрував у Верховній Раді проєкт нового Трудового кодексу України №16010, який має замінити застарілу модель регулювання трудових відносин сучасними правилами. Документ передбачає більше договірності у відносинах працівника й роботодавця, ширші можливості для дистанційної та гнучкої роботи, а також оновлення гарантій для батьків, людей з інвалідністю та працівників старшого віку. Окрему увагу приділено захисту від підміни трудових відносин цивільно-правовими договорами, оплаті праці, робочому часу та праву на відпочинок. Новий підхід також посилює соціальний діалог і передбачає сучасні механізми врегулювання колективних трудових спорів
У вересні 2026 року ФОП мають врахувати кілька важливих податкових дедлайнів – від сплати військового збору, єдиного податку та ЄСВ до зміни системи оподаткування. ФОП 1–2 груп повинні сплатити військовий збір та єдиний податок за вересень до 18 вересня включно. Водночас 15 вересня спливає строк для переходу на спрощену систему або зміни групи з IV кварталу 2026 року. Тим, хто планує відмовитися від спрощеної системи з 1 жовтня, заяву необхідно подати до 21 вересня включно
Податківці роз’яснили, як діяти платнику податків у ситуації, коли об’єкт оподаткування придбали, але відчужили вже протягом перших 10 робочих днів. Чи потрібно подавати первинне повідомлення за ф. № 20-ОПП, а потім – повідомляти про його закриття?
ОЕСР оновила XML-схему обміну даними за стандартом CRS, передбачивши нові інформаційні поля для формування та передачі звітів про підзвітні фінансові рахунки. Перехід України на оновлену схему планується з 2027 року, тому фінансовим агентам варто заздалегідь підготувати свої системи до нових технічних вимог. Для цього також мають бути внесені відповідні зміни до національного Порядку заповнення та подання CRS-звітності
У разі припинення реалізації пального або спирту анулювання реєстрації здійснюється на підставі поданої заяви, яку контролюючий орган розглядає протягом трьох робочих днів
Податківці пояснили, що юридичні особи повинні сплачувати авансові внески з податку на нерухомість до 29 числа місяця, що настає за кварталом. Хоч у ПКУ зазначено «до 30 числа», норма тлумачиться так, що останній день сплати – саме 29-те
Правильно сформована структура власності є ключовою умовою для достовірного визначення кінцевих бенефіціарних власників, а її недоліки можуть стати причиною відмови у проведенні реєстраційних чи банківських процедур. Важливо не лише показати формальний розподіл часток, а й розкрити весь ланцюг володіння та механізми прямого й непрямого контролю аж до фізичної особи. Частка 25% і більше є важливим орієнтиром, однак сама по собі не визначає КБВ, адже вирішальний вплив може виникати через корпоративні договори, право голосу або фактичне управління. Особливу увагу потрібно приділяти багаторівневим структурам із іноземними компаніями та трастами
КМУ схвалив законопроєкт, який пропонує комплексні зміни до адміністрування ПДВ. Документ передбачає спрощення звітності для ФОП, нові правила складання податкових накладних, збільшення порогу для перевірок бюджетного відшкодування та запровадження квартального звітного періоду для підприємців – платників ПДВ