
Експерт
Любов РоманчукЕксперт, лектор та консультант з питань бухгалтерського обліку та оподаткування


Гарячі лекції та відповіді на запитання від лекторів – переглядайте у зручний час!
ВЕЛИКИЙ КВАРТАЛЬНИЙ СЕМІНАР вже доступний в записі!
Питання зі штрих-кодами у чеках уже давно викликає суперечки серед податківців. У Положенні №13 передбачено рядки для цифрового значення штрихового коду товару. Проте обов’язковість їх заповнення залишається невизначеною. Особливо гостро питання постає у сфері громадського харчування, де реалізуються страви та коктейлі без власних штрих-кодів. Щоб знайти відповідь, варто звернутися до нормативки
Першим документом, на який варто звернути увагу, є Положення про форму та зміст розрахункових документів, затвердженому наказом Мінфіну від 21.01.2016 №13 (далі – Положення №13). Саме воно визначає, які реквізити обов’язково мають бути у фіскальному чеку.
Серед них прописано два рядки, які й створюють питання:
На перший погляд здається, що якщо у формі є поле – воно автоматично обов’язкове. Але уважне прочитання показує: обидва реквізити прив’язані до конкретних норм закону, і якщо таких норм немає – заповнення стає добровільним. Саме ця конструкція й створює плутанину у підприємців.
Логіка підказує, що питання вирішене. Але практика вчить: іноді податківці здатні здивувати. Тому одного документа замало.
Здавалося б, усе зрозуміло: якщо закон прямо не вимагає, то й штрих-код у чеку не обов’язковий. Але тут є нюанс: покладатися лише на власну логіку ризиковано, адже податківці часто дають доволі несподівані трактування.
Саме тому, щоб скласти повну картину, ми звертаємося до їхніх офіційних роз’яснень за різні роки:
Ці публікації дають можливість відстежити, як змінювався підхід контролюючого органу та які формулювання вони вживали стосовно штрих-кодів у чеках: від того, що рекомендаційний характер штрих-коду товару лише для не підакцизних (тобто для підакцизних – це не тільки рекомендація) у 2021 році до суто рекомендаційного характеру для всіх товарів у 2023-му.
І в 2025 році, коли в черговий раз внесли зміни до форми чека, маємо нові звернення від підприємців про те, що це питання підіймається на перевірках як порушення.
А щоб зрозуміти, звідки взагалі з’явилась ця вимога, треба повернутись до витоків – у 1990-ті.
1996 рік – перший старт
Постанова КМУ від 29.05.1996 №574 «Про впровадження штрихового кодування товарів» започаткувала впровадження штрихового кодування товарів в Україні. Відтепер усі товари, що продаються через торгівельну мережу, мали маркуватися кодами.
1998 рік – рекомендації для торгівлі
Рекомендації про застосування технології штрихового кодування в роздрібній торгівлі продовольчими та непродовольчими товарами, затверджені наказом МЗЕЗторг України від 08.04.1998 №193, пояснили, як саме коди можна використовувати у роздрібній торгівлі для обліку та ідентифікації. Це був дорадчий документ, який підкреслив: коди – інструмент для бізнесу, а не обов’язковий реквізит чека.
2002 рік – положення Мінекономіки
Наказ Мінекономіки від 20.08.2002 №255 затвердив Положення про штрихове кодування товарів. У ньому визначили перелік товарів, що підлягають обов’язковому маркуванню штрих-кодами GS1 (алкоголь, тютюн, ліки тощо).
Тобто до 2002 року законодавство було чітко сформоване: товари мають бути промарковані, але це ще не означало, що їхні коди мусять друкуватися у чеках. Цей етап почнеться пізніше.
Базові правила формування чеків визначає Закон України від 06.07.1995 №265/95-ВР «Про застосування реєстраторів розрахункових операцій у сфері торгівлі, громадського харчування та послуг» (далі – Закон).
У статті 3 цього Закону закріплені основні обов’язки підприємців:
Важливо: сам Закон не містить прямої вимоги друкувати у чеку штрих-код товару (EAN-13 чи інший)
Натомість після змін до Положення №13 (наказ Мінфіну від 08.06.2021 №329) стало обов’язковим відображати у чеку цифрове значення штрих-коду акцизної марки при продажу алкогольних напоїв. Тобто для алкоголю рядок 9 чеку – обов’язковий, а рядок 8 (товарний штрих-код) – добровільний.
Побоювання бізнесу зрозумілі:
Якщо в чеку немає штрих-коду – чи буде за це штраф?
Податківці неодноразово пояснювали: штрафи за відсутність штрих-коду товару у фіскальному чеку не застосовуються.
Причина проста: цей реквізит є обов’язковим лише у випадках, прямо визначених законодавством. Якщо такої вимоги немає – його зазначення у чеку залишається правом, а не обов’язком.
Отже, підприємці можуть спокійно працювати без програмування штрих-коду товару у РРО / ПРРО. Головне – дотримуватися тих реквізитів, які дійсно є обов’язковими:
Наведена нижче таблиця відображає еволюцію роз’яснень ДПС у базі знань ЗІР, а не зміни у самому законодавстві. Норми законів залишалися відносно стабільними, натомість формулювання податкової з року в рік уточнювалися і деталізувалися.
Тому таблицю варто сприймати як «хронологію позиції податкової», яка допомагає зрозуміти, чому підприємці часто плуталися у вимогах.
Період дії | Суть роз’яснення | Для кого/чого стосувалося | Посилання |
До 01.07.2021 | Штрих-код у чеку – рекомендація, за бажанням госпсуб'єкта | Усі товари | |
До 01.01.2022 | Той самий підхід: для непідакцизних товарів – добровільно, підакцизні товари виключені з роз’яснення (тобто повинні кодуватись) | Непідакцизні товари | |
До 01.01.2023 | «Норма рекомендаційна» – підприємці вирішують самі | Усі товари | |
До 20.05.2025 | Знову-таки рекомендаційний характер лише для непідакцизних товарів | Непідакцизні товари | |
Актуально (2025) | Для коктейлів штрих-код товару не обов’язковий, можна вносити за бажанням | Коктейлі з алкоголю |
Найважливіше для бізнесу – орієнтуватися на останнє роз’яснення. Саме воно діє зараз, а попередні залишаються лише історією зміни підходів податкової.
Плутанина зі штрих-кодами у чеках виникла не через закон, а через різні трактування й численні зміни у роз’ясненнях.
Штрих-код товару ви можете зазначати за бажанням, а от акцизна марка – обов’язкова умова кожного продажу алкоголю і коктейлів.
Тому у випадку перевірки можна впевнено сказати:
Читайте більше:
Чек в інтернет-торгівлі: коли та як формувати
Чи потрібен чек при післяплаті: що вирішив суд
У фіскальному чеку форма оплати «картка»: чи буде порушенням
Рядки 18 і 19 фіскального чеку: «форма оплати» та «засіб оплати»
Порушена послідовність рядків у фіскальному чеку не призводить до штрафів
Нечіткий фіскальний чек може коштувати вам 100% вартості товару: як захиститися від штрафів
Товар, придбаний із ПДВ для оподатковуваних операцій, знищено внаслідок бойових дій, а покупець ще не встиг за нього розрахуватися. Чи потрібно нараховувати компенсуючі податкові зобов’язання з ПДВ? Якщо товар втрачено через форс-мажор під час воєнного або надзвичайного стану, за умови належного документального підтвердження діє спеціальне правило ПКУ. Пояснюємо, чи впливає на звільнення від ПДВ факт оплати товару та які документи підтверджують форс-мажор
Сільгоспвиробники – платники єдиного податку 4-ї групи можуть не сплачувати податок за земельні ділянки, розташовані на територіях активних бойових дій або тимчасової окупації, за визначені законодавством періоди. Річну суму податку розраховують пропорційно кількості місяців, протягом яких земля підлягала оподаткуванню. Також підприємства можуть уточнити раніше задекларовані зобов’язання за минулі періоди та скоригувати нарахування
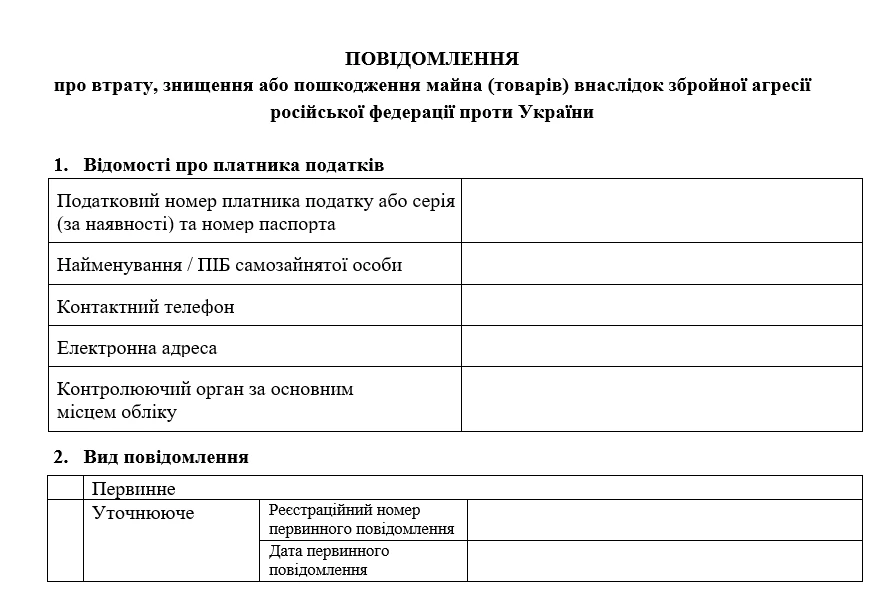
Бізнес, який втратив або пошкодив майно через російські обстріли, може повідомити про це ДПС. Для цього податкова розробила спеціальну форму Повідомлення – перший практичний крок до створення Реєстру пошкодженого бізнесу. Подання добровільне, але ці дані допоможуть податківцям враховувати наслідки війни під час адміністрування податків. Розповідаємо, які відомості потрібно зазначити та як подати Повідомлення
Працівник подав заяву на щорічну відпустку за 2–3 дні до її початку й просить виплатити відпускні пізніше? Це можливо, але лише за певних умов. Якщо відпустка надається за графіком, зарплату за цей період виплачують до її початку або в строки, передбачені трудовим чи колективним договором. Якщо ж відпустку погодили поза графіком у стислі строки, працівник і роботодавець можуть узгодити іншу дату виплати. Пояснюємо, як оформити таку домовленість і чи потрібно зазначати її в наказі
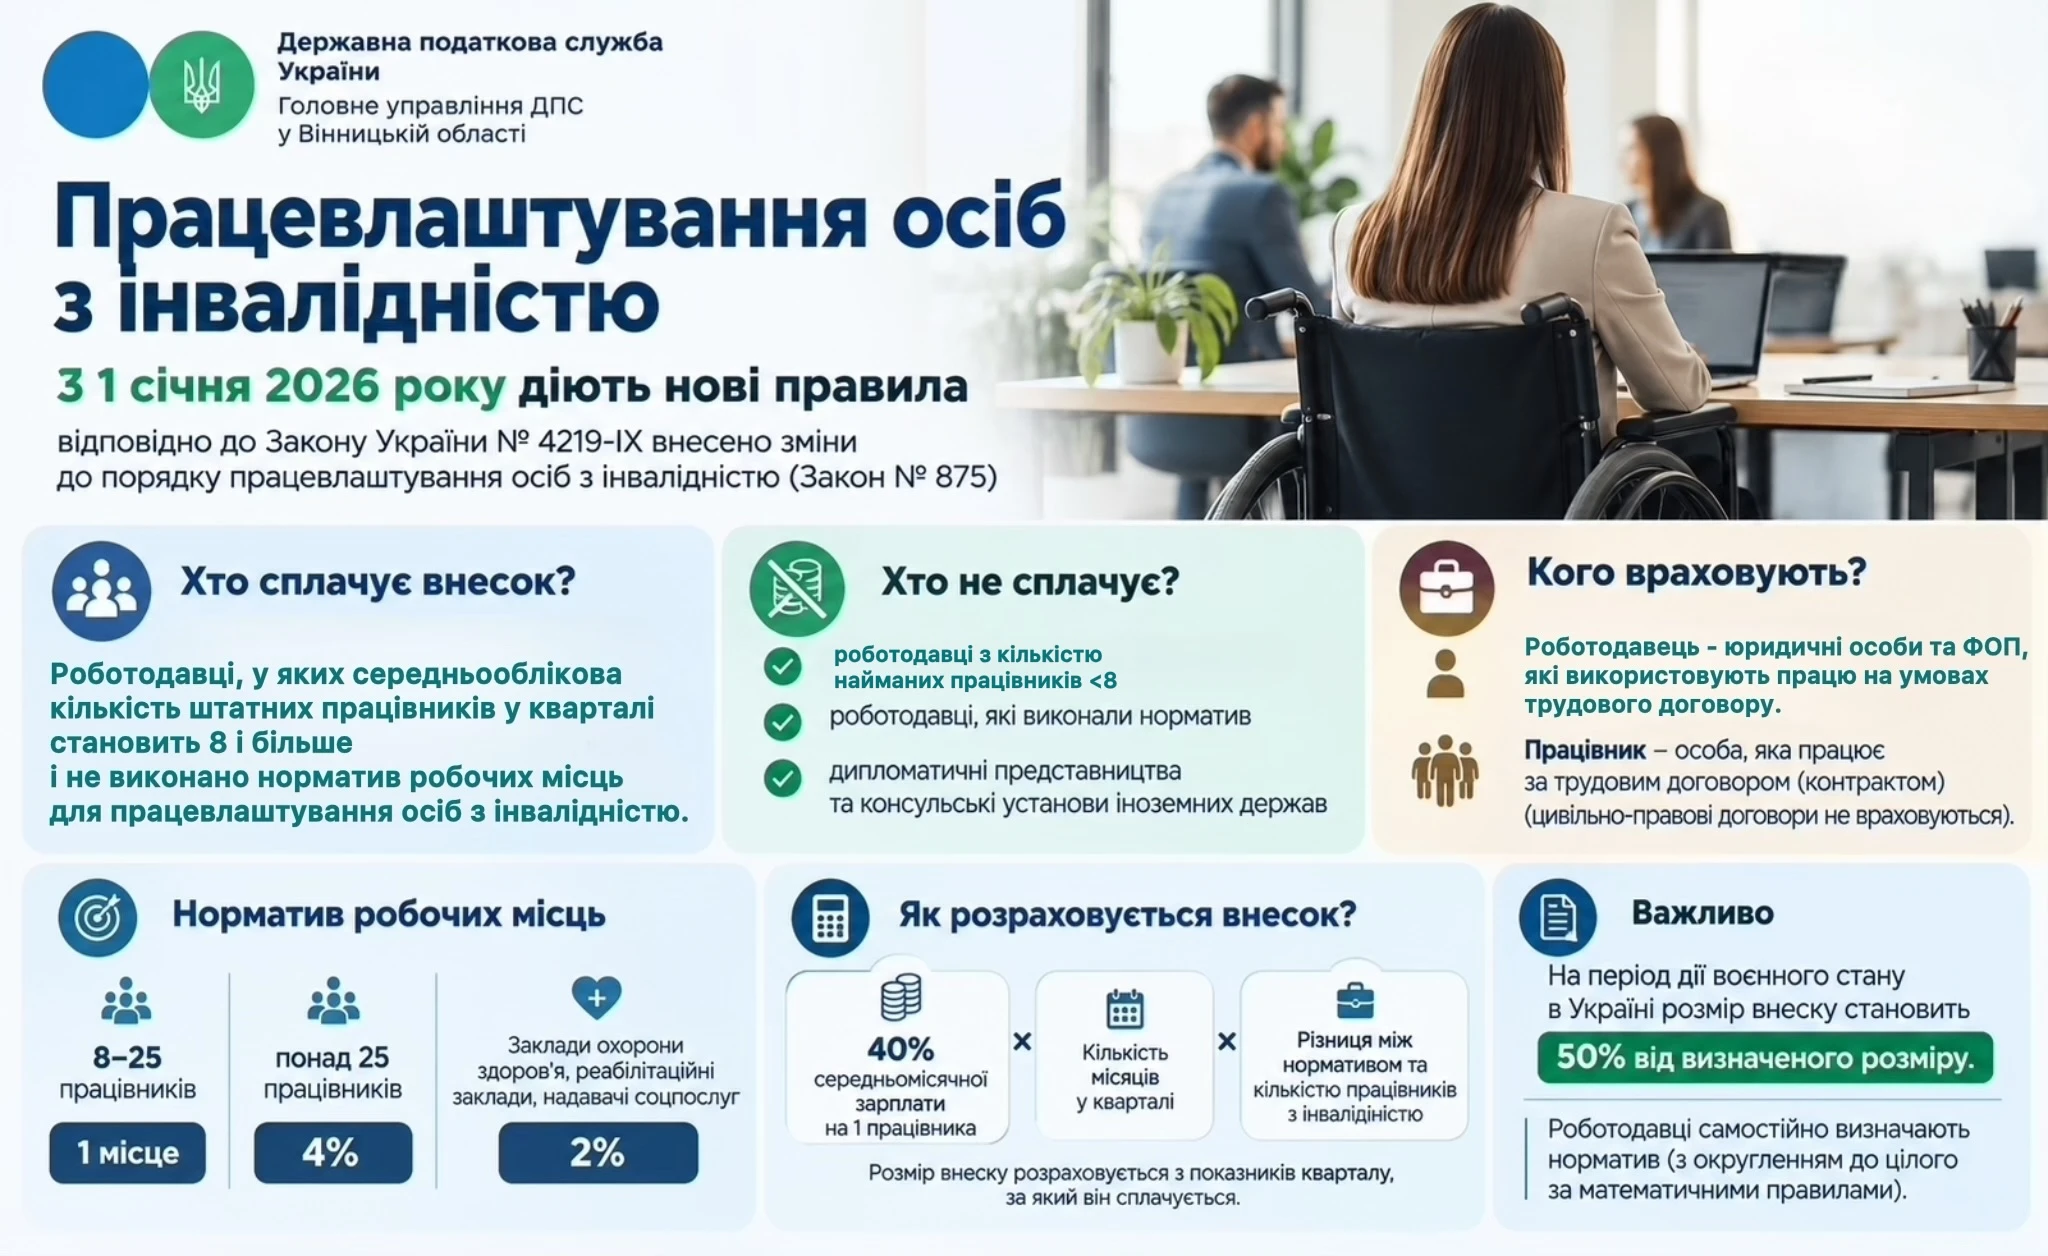
З 1 січня 2026 року в Україні діють нові правила підтримки працевлаштування осіб з інвалідністю. Для роботодавців із середньообліковою кількістю працівників від 8 осіб запроваджено внесок, який сплачується у разі невиконання встановленого нормативу робочих місць. Водночас роботодавці, які виконали норматив, а також суб’єкти з меншою кількістю працівників від сплати внеску звільняються. Закон також передбачає спеціальні правила на період воєнного стану – внесок становить 50% від базового розміру. Розглянемо, хто має сплачувати внесок, як визначається норматив та за яких умов виникає обов’язок зі сплати
30 жовтня 2026 року є граничним строком сплати низки податкових зобов’язань за вересень 2026 року для платників податків та зборів. Зокрема, цього дня завершується строк сплати ПДВ, ПДФО та військового збору з нарахованого, але не виплаченого доходу, а також земельного податку, орендної плати за землю, акцизного податку та рентної плати для окремих категорій платників. Для зручності платників кожен податок супроводжується окремою статтею-інструкцією із роз’ясненнями щодо бази оподаткування, ставок, строків сплати та відповідальності за порушення
Військовий збір потрібно сплачувати за основним місцем податкового обліку платника, навіть якщо він працює в кількох регіонах або має об’єкти за межами регіону реєстрації. Водночас із 1 липня 2026 року ДПС змінила реквізити рахунків для сплати збору. Розповідаємо, куди перераховувати кошти та чому перед платежем важливо перевірити актуальні реквізити
13 жовтня Уряд схвалив із доопрацюванням постанову про нові правила бронювання військовозобов’язаних. У фінальній редакції прибрали норму, яка передбачала виключення працівників із відстрочкою з бази для розрахунку 50% бронювання. Водночас ідею створення Координаційного центру при Кабміні, який впливатиме на надання та скасування статусу критично важливого підприємства, залишили. Повний текст постанови з доопрацюваннями очікується 18 жовтня

Державна податкова служба України надала роз’яснення щодо порядку оподаткування, документального оформлення та звітування у разі надання юридичною особою грошової благодійної допомоги військовослужбовцю ЗСУ, який не перебуває з підприємством у трудових відносинах
Наближаються граничні строки звітної кампанії за 9 місяців 2026 року. Таким чином, фінансову звітність подаємо до Держстату до 30 жовтня 2026 року, а до ДПС до 9 листопада. А щоб не загубитися в рядках та формах, ми зібрали все в одному місці

Чи доведеться ФОП сплачувати ЄСВ за себе у 2027 році та якою буде сума внеску? Законопроєкт про Державний бюджет України на 2027 рік №16000 передбачає продовження призупинення пільги, яка дозволяла підприємцям не сплачувати ЄСВ за себе під час воєнного стану. Якщо цю норму ухвалять без змін, мінімальний щомісячний внесок із 1 січня 2027 року становитиме 2 100,12 грн
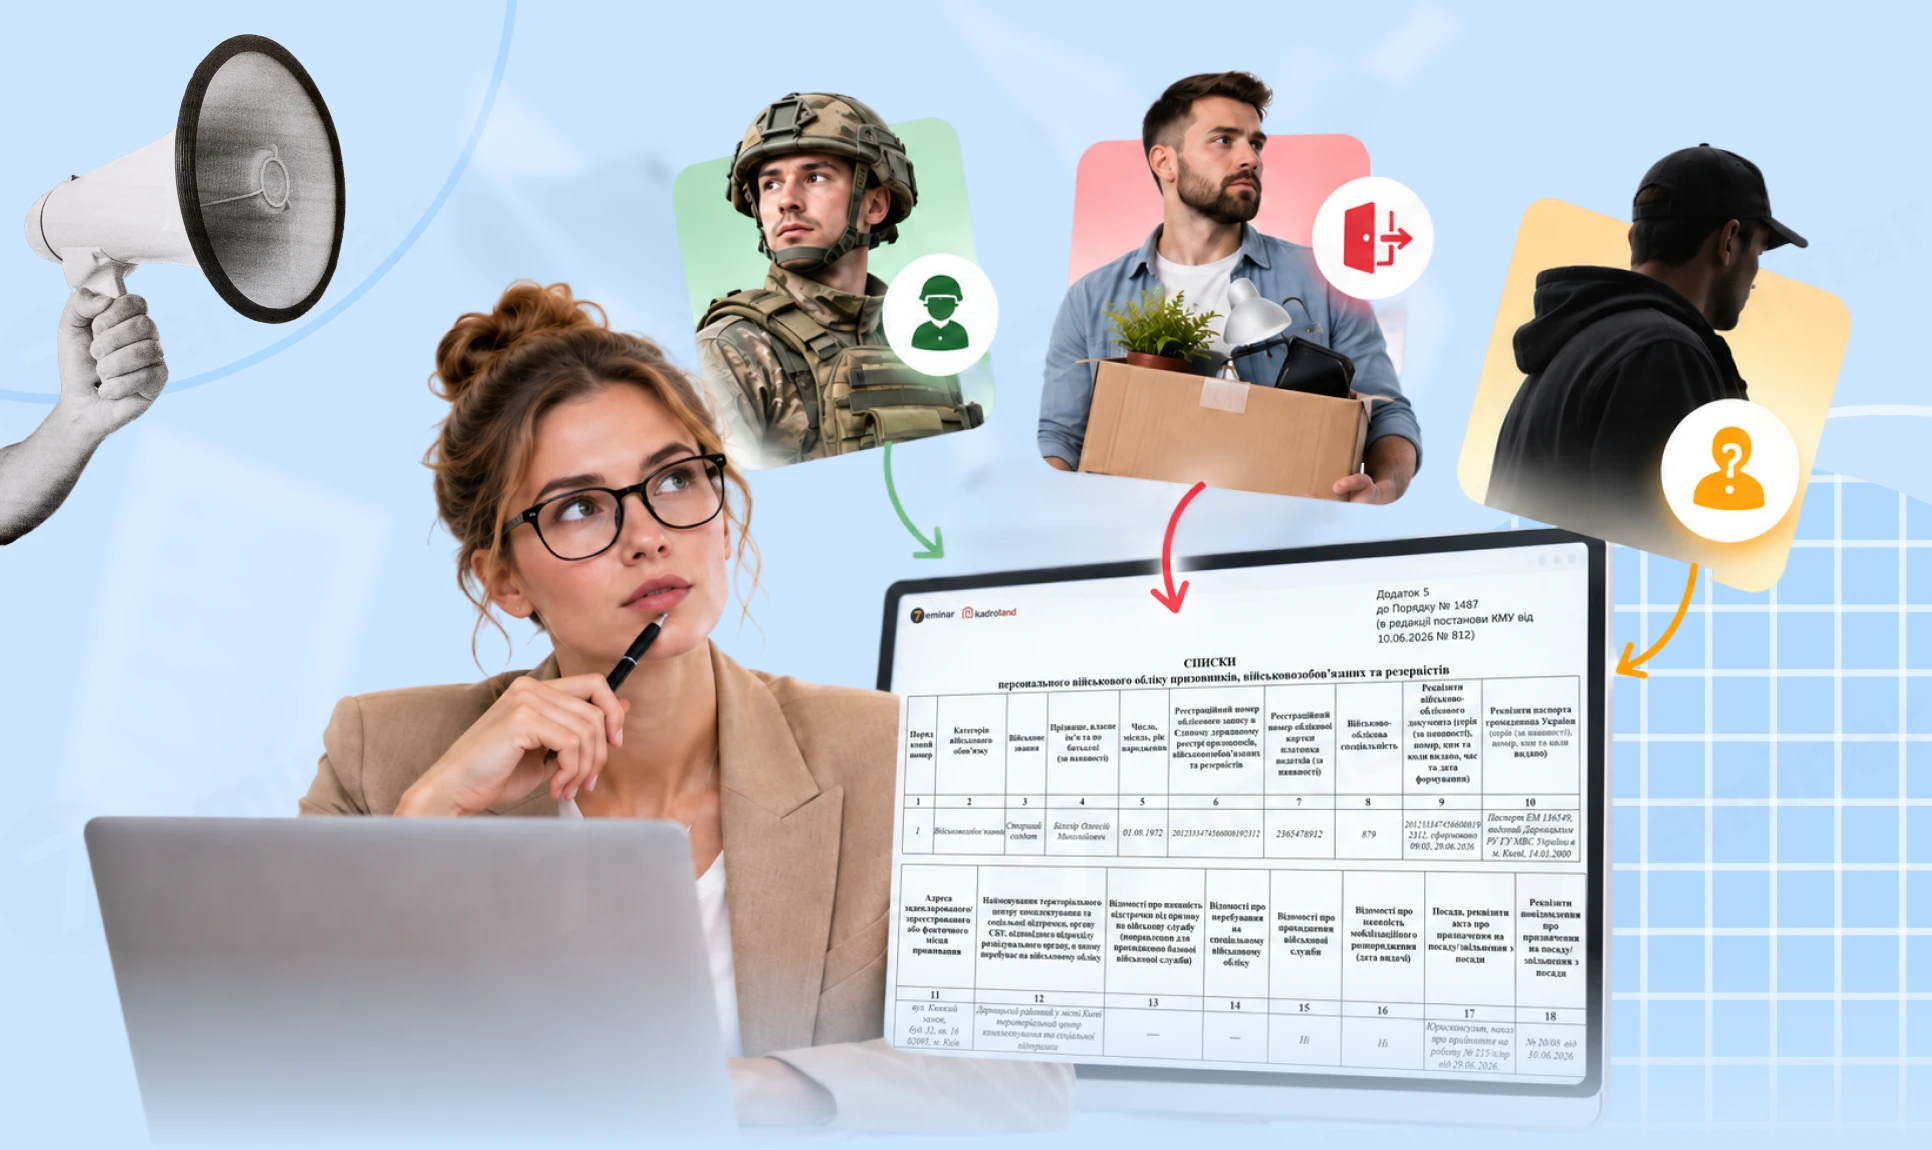
Як правильно вести списки персонального військового обліку на підприємстві та що робити, якщо працівника мобілізували, звільнили або виключили з військового обліку? Розбираємо правила заповнення списків за додатком 5 до Порядку №1487: як відображати жінок, заброньованих працівників, осіб із відстрочкою, призупиненими трудовими договорами та статусом «у розшуку». Пояснюємо, які відомості вносити, у які строки оновлювати дані та коли записи можна вилучати
Нараховано зарплата інваліду за вересень 2026 року 8643,70 грн за 16 роб. днів. Решта 3603,15 грн – лікарняні. Підприємство має право зарахувати такого працівника з інвалідністю до нормативу?
ФОП у Харкові, який належить до території можливих бойових дій, може мати право не сплачувати єдиний податок і військовий збір. Однак звільнення залежить від групи платника та дати реєстрації бізнесу. А от із 1 січня 2025 року ФОП має сплачувати ЄСВ на загальних підставах. Пояснюємо, які правила діють для підприємців у Харківській міській територіальній громаді
Фізичні особи – підприємці на загальній системі оподаткування мають право здійснювати бартерні (товарообмінні) операції без обмежень. Оподатковуваним доходом у такому разі вважається виручка, отримана як у грошовій, так і в негрошовій формі, з вирахуванням документально підтверджених витрат
Якщо юрособа виплачує зарплату працівникам за основним місцем обліку та орендну плату фізособам за паї, розташовані в іншій адміністративно-територіальній одиниці, але не має там найманих працівників, Розрахунок подається до ДПС за основним місцем обліку. У додатку 4ДФ зазначаються як доходи у вигляді зарплати, так і нараховані орендні платежі