☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
Зміни у законодавстві
16.12.2025
Податковий старт 2026: пільги ПДВ, обмеження та заборони
2026 рік приносить чергову хвилю податкових змін, які торкнуться практично кожного: від ФОПів і малого бізнесу до великих банків і звичайних громадян. Деякі зміни набирають чинності вже з перших днів нового року, тож часу на підготовку майже не залишилось. Що потрібно встигнути зробити до кінця року і до чого готуватись у 2026-му – розповідаємо у матеріалі
- Єдиний податок: заборона охоронної діяльності
- ПДВ: скасування пільг для електрокарів та продовження для енергетики
- Електронні акцизні марки: перенесення на листопад 2026
- Податок на прибуток банків: подвоєння ставки до 50%
- Інші зміни: прощений борг, нерухомість на окупованих територіях, Клуб білого бізнесу
- Висновки
Перехід у 2026 рік супроводжується не революційними, але точковими й доволі чутливими податковими змінами. Закон України від 03.12.2025 №4698-IX «Про внесення змін до Податкового кодексу України та інших законів України щодо особливостей оподаткування банків податком на прибуток підприємств у 2026 році та перенесення строків введення в дію Електронної системи обігу алкогольних напоїв, тютюнових виробів та рідин, що використовуються в електронних сигаретах» (далі – Закон №4698), ухвалений разом із Законом України від 03.12.2025 №4695-IX «Про Державний бюджет України на 2026 рік», комплексно підкоригував Податковий кодекс України (далі – ПКУ) та низку суміжних законів.
Його ключова ідея – акумулювати додаткові бюджетні надходження, не згортаючи критично важливі пільги для оборони й енергетики та водночас відтермінувавши технічно складні новації.
Закон набирає чинності «з дня, наступного за днем його опублікування», але низка змін почнуть діяти в інші терміни. Наразі його вже передано на підпис Президенту України. Розглянемо основні зміни, з якими бізнес і фізичні особи входять у 2026 рік.
Єдиний податок: заборона охоронної діяльності
Закон №4698 вніс зміни до ПКУ, зокрема – до переліку видів діяльності, заборонених для платників ЄП. Отже, з 1 січня 2026 року охоронна діяльність офіційно виключена з переліку видів діяльності, сумісних зі спрощеною системою оподаткування. Відповідні зміни внесені до пункту 291.5.1 ПКУ.
Це означає, що після набрання чинності Законом №4698 податкова служба відмовлятиме у реєстрації платником ЄП, якщо у заяві зазначені «охоронні» КВЕДи.
ФОП та юрособи на єдиному податку 1-шої, 2-гої, 3-ої груп, які надають охоронні послуги, мають або відмовитися від такого КВЕДу, або перейти на загальну систему. Часу на адаптацію практично не залишили. Під заборону потрапляють, зокрема, такі коди КВЕД: 80.10 та 80.20.
Зверніть увагу, якщо платник припиняє охоронну діяльність з 1 січня 2026 року, оплату за послуги, надані у 2025 році, бажано отримати до кінця 2025 року. Надходження коштів у 2026 році податківці з високою ймовірністю трактуватимуть як дохід від забороненої діяльності з усіма негативними наслідками. Доходи від такої діяльності будуть оподатковуватися за підвищеними ставками: для ФОП – 15 % ЄП, для юросіб – подвійна ставка ЄП
ПДВ: скасування пільг для електрокарів та продовження для енергетики
Закон №4698 досить вибірково підійшов до ПДВ-пільг.
По-перше, скасовано пільгу для електромобілів – як для імпорту, так і для постачання на митній території України. Відповідний пункт просто вилучено з ПКУ. У результаті з 2026 року продаж електрокарів оподатковується ПДВ на загальних підставах, що неминуче вплине на ціни.
По-друге, подовжено пільги для енергетики – до 1 січня 2029 року. Йдеться про звільнення від ПДВ операцій з імпорту генераторів, електростанцій, трансформаторів, акумуляторів та комплектуючих до них за кодами УКТ ЗЕД, визначеними у пункті 936 розділу 21 Митного кодексу України.
По-третє, до 1 січня 2027 року продовжено звільнення від ПДВ імпорту товарів оборонного призначення. Тепер цю прив’язку до держконтрактів прибрано, і компенсувати податковий кредит не потрібно буде за всіма пільговими поставками.
І четверта зміна: Закон №4698 скасував прив’язку ПДВ-пільги до держконтрактів. Тепер за всіма пільговими постачаннями товарів оборонного призначення компенсувати «вхідний» ПДВ не потрібно, незалежно від наявності державного договору.
Електронні акцизні марки: перенесення на листопад 2026
Одна з найбільш очікуваних новацій – електронна акцизна марка – офіційно перенесена. Повноцінний запуск електронної системи контролю обігу алкоголю, тютюнових виробів і рідин для електронних сигарет тепер заплановано не з 1 січня, а з 1 листопада 2026 року.
Причина прагматична: система досі не готова до промислової експлуатації. Закон №4698 вніс відповідні зміни до ПКУ, а також синхронізував строки у Законі України від 29.06.2023 №3173-IX «Про внесення змін до Податкового кодексу України та інших законів України у зв’язку із запровадженням електронної простежуваності обігу алкогольних напоїв, тютюнових виробів та рідин, що використовуються в електронних сигаретах» і Законі України від 18.06.2024 №3817-IX «Про державне регулювання виробництва і обігу спирту етилового, спиртових дистилятів, біоетанолу, алкогольних напоїв, тютюнових виробів, тютюнової сировини, рідин, що використовуються в електронних сигаретах, та пального». Уряд уже готує коригування «е-акцизних» постанов Кабміну, для яких також змінюються дати набрання чинності – з 01.01.2026 на 01.11.2026.
Разом із відтермінуванням е-Акцизу логічно переглянули й строки обігу паперових акцизних марок. Дозвіл на обіг алкогольних напоїв, тютюнових виробів і РЕС, маркованих паперовими марками, продовжено до 1 травня 2028 року. Це стосується як товарів, що вже перебувають в обігу, так і тих, які будуть вироблені або імпортовані до 1 листопада 2026 року.
Так само перенесено можливість продажу таких товарів без зазначення унікального ID електронної марки в РРО/Програмних РРО – достатньо буде цифрового значення штрихкоду паперової марки. Кінцева дата для такого спрощеного режиму також – 1 травня 2028 року.
Окремо зсунули строк, з якого невикористані паперові акцизні марки підлягатимуть поверненню продавцю, а акциз може бути відшкодований покупцю. Тепер це не 1 січня, а 1 листопада 2026 року.
Податок на прибуток банків: подвоєння ставки до 50%
Із 2026 року ставка податку на прибуток для банків зростає з 25% до 50%. Вона застосовуватиметься не лише до поточного фінрезультату за підсумками звітних періодів 2026 року, а й при виплаті дивідендів – через авансовий внесок із податку на прибуток.
Крім того, банкам заборонено у 2026 році зменшувати фінрезультат на збитки минулих років. У 2026 році банки не матимуть права зменшувати фінансовий результат до оподаткування на накопичені раніше збитки, незалежно від їх розміру та періоду виникнення. Ця заборона поширюється на всі банки без винятку, у тому числі на великих платників податків. Від’ємне значення об’єкта оподаткування, яке не дозволено врахувати у 2026 році, не анулюється. Воно зберігається і може бути використане для зменшення фінансового результату до оподаткування починаючи з 1 січня 2027 року.
Інші зміни: прощений борг, нерухомість на окупованих територіях, Клуб білого бізнесу
Закон №4698 розширив правила оподаткування прощеного боргу. Якщо фізособа визнана судом неплатоспроможною, а фінансова установа списує основну суму боргу на виконання рішення суду, діє спеціальний режим. У 2026 році сума списаного боргу в межах 25% мінімальної зарплати 2161,25 гривні не оподатковується. Перевищення підлягає оподаткуванню ПДФО та військовим збором, але вже на боці боржника – за умови, що кредитор його належно повідомив і відобразив інформацію у звітності. Якщо ж повідомлення не було, податковий тягар лягає на фінансову установу.
Закон №4698 уточнив, що житлова нерухомість фізосіб, розташована на тимчасово окупованих територіях, не враховується при визначенні неоподатковуваної площі для податку на нерухомість. Причому норма має зворотну дію – з 1 січня 2025 року.
З 1 січня 2026 року змінюються правила входу та перебування у Клубі білого бізнесу. Закон №4698 фактично переформатував критерії відбору: частину вимог пом’якшено, частину – посилено, а перелік податкових привілеїв звужено. Нові правила вперше застосують при формуванні переліку членів за IV квартал 2025 року.
Ключове послаблення – невеликі сплачені штрафи за неподання звітності (до однієї мінзарплати за три місяці) більше не є автоматичною підставою для виключення. Водночас вирішальною стала «чистота» даних про кінцевих бенефіціарів у ЄДР: будь-які зауваження до цієї інформації можуть коштувати статусу «білого».
Також уточнено вимогу щодо середньої зарплати та обмежено дію «імунітету» від перевірок – він працює лише після офіційного оприлюднення переліку членів Клубу.
Висновки
- Закон №4698 не є радикальною реформою, але чітко фіксує фокус на наповненні бюджету та збереженні критично важливих пільг.
- З 2026 року бізнес стикається з забороною охоронної діяльності на ЄП, переглядом ПДВ-пільг, відтермінуванням е-акцизу та жорсткішими правилами оподаткування банків.
- Нові правила списання боргів фізосіб, уточнення щодо нерухомості на окупованих територіях та оновлені критерії перебування у Клубі білого бізнесу – пом’якшення одних вимог і посилення інших.
Читайте більше:
Податкові, акцизні та інші новації: що змінює Закон №4689
Оновлено Перелік сумлінних платників податків: додатково 489 суб’єктів
Охоронна діяльність на ЄП заборонена з 01.01.2026: що зробити до кінця 2025
Перелік сумлінних платників: коли новостворені ФОПи та юрособи можуть приєднатися
Нерухомість на ТОТ не впливає на обʼєкт оподаткування податком на нерухомість: зміни до ПКУ
Судова практика
09.11.2026
Штраф за неподання №20-ОПП: ВC пояснив, коли податкова не має права його застосовувати
Чи можуть оштрафувати за неподання повідомлення за формою №20-ОПП щодо офісних приміщень? Верховний Суд дійшов висновку, що саме по собі неподання форми №20-ОПП не є підставою для штрафу за п. 117.1 ПКУ. У цій же справі суд розглянув особливості оподаткування діяльності онлайн-казино: підтвердив звільнення від РРО/ПРРО за визначених умов та розмежував виграш гравця і повернення його депозиту. Розбираємо ключові висновки суду
Охорона праці
09.11.2026
Постанову про спрощення правил роботи під час «жовтої» тривоги розглянуть вже 12 листопада 2026 року
У Верховній Раді зареєстровано постанову про перегляд обмежень на роботу бізнесу під час жовтого рівня повітряної загрози. Документ зобов’язує Кабмін протягом трьох календарних днів переглянути правила, зокрема дозволити підприємствам працювати без облаштування укриттів за умови добровільної письмової згоди працівників. Водночас кожен працівник матиме право будь-коли припинити роботу та перейти до укриття, а роботодавці повинні й надалі забезпечувати оповіщення, інструктажі та заходи безпеки
Пільги
09.11.2026
Податкова знижка на ЕКЗ та усиновлення: умови та порядок отримання у 2026 році
Громадяни можуть скористатися податковою знижкою та повернути частину ПДФО за витрати на допоміжні репродуктивні технології, зокрема екстракорпоральне запліднення, а також на усиновлення дитини. Знижка застосовується лише до офіційних доходів і в межах визначених лімітів за наявності підтвердних документів
Працевлаштування, переведення
09.11.2026
Чи можна встановити випробування за договором до 12 місяців: консультує Держпраці
Чи можна встановити випробування працівнику, якого приймають за строковим трудовим договором на 9 місяців? За загальним правилом КЗпП випробування не встановлюють, однак під час дії воєнного стану ця заборона не застосовується. Пояснюємо, на які норми законодавства спиратися
Бронювання, критичність
09.11.2026
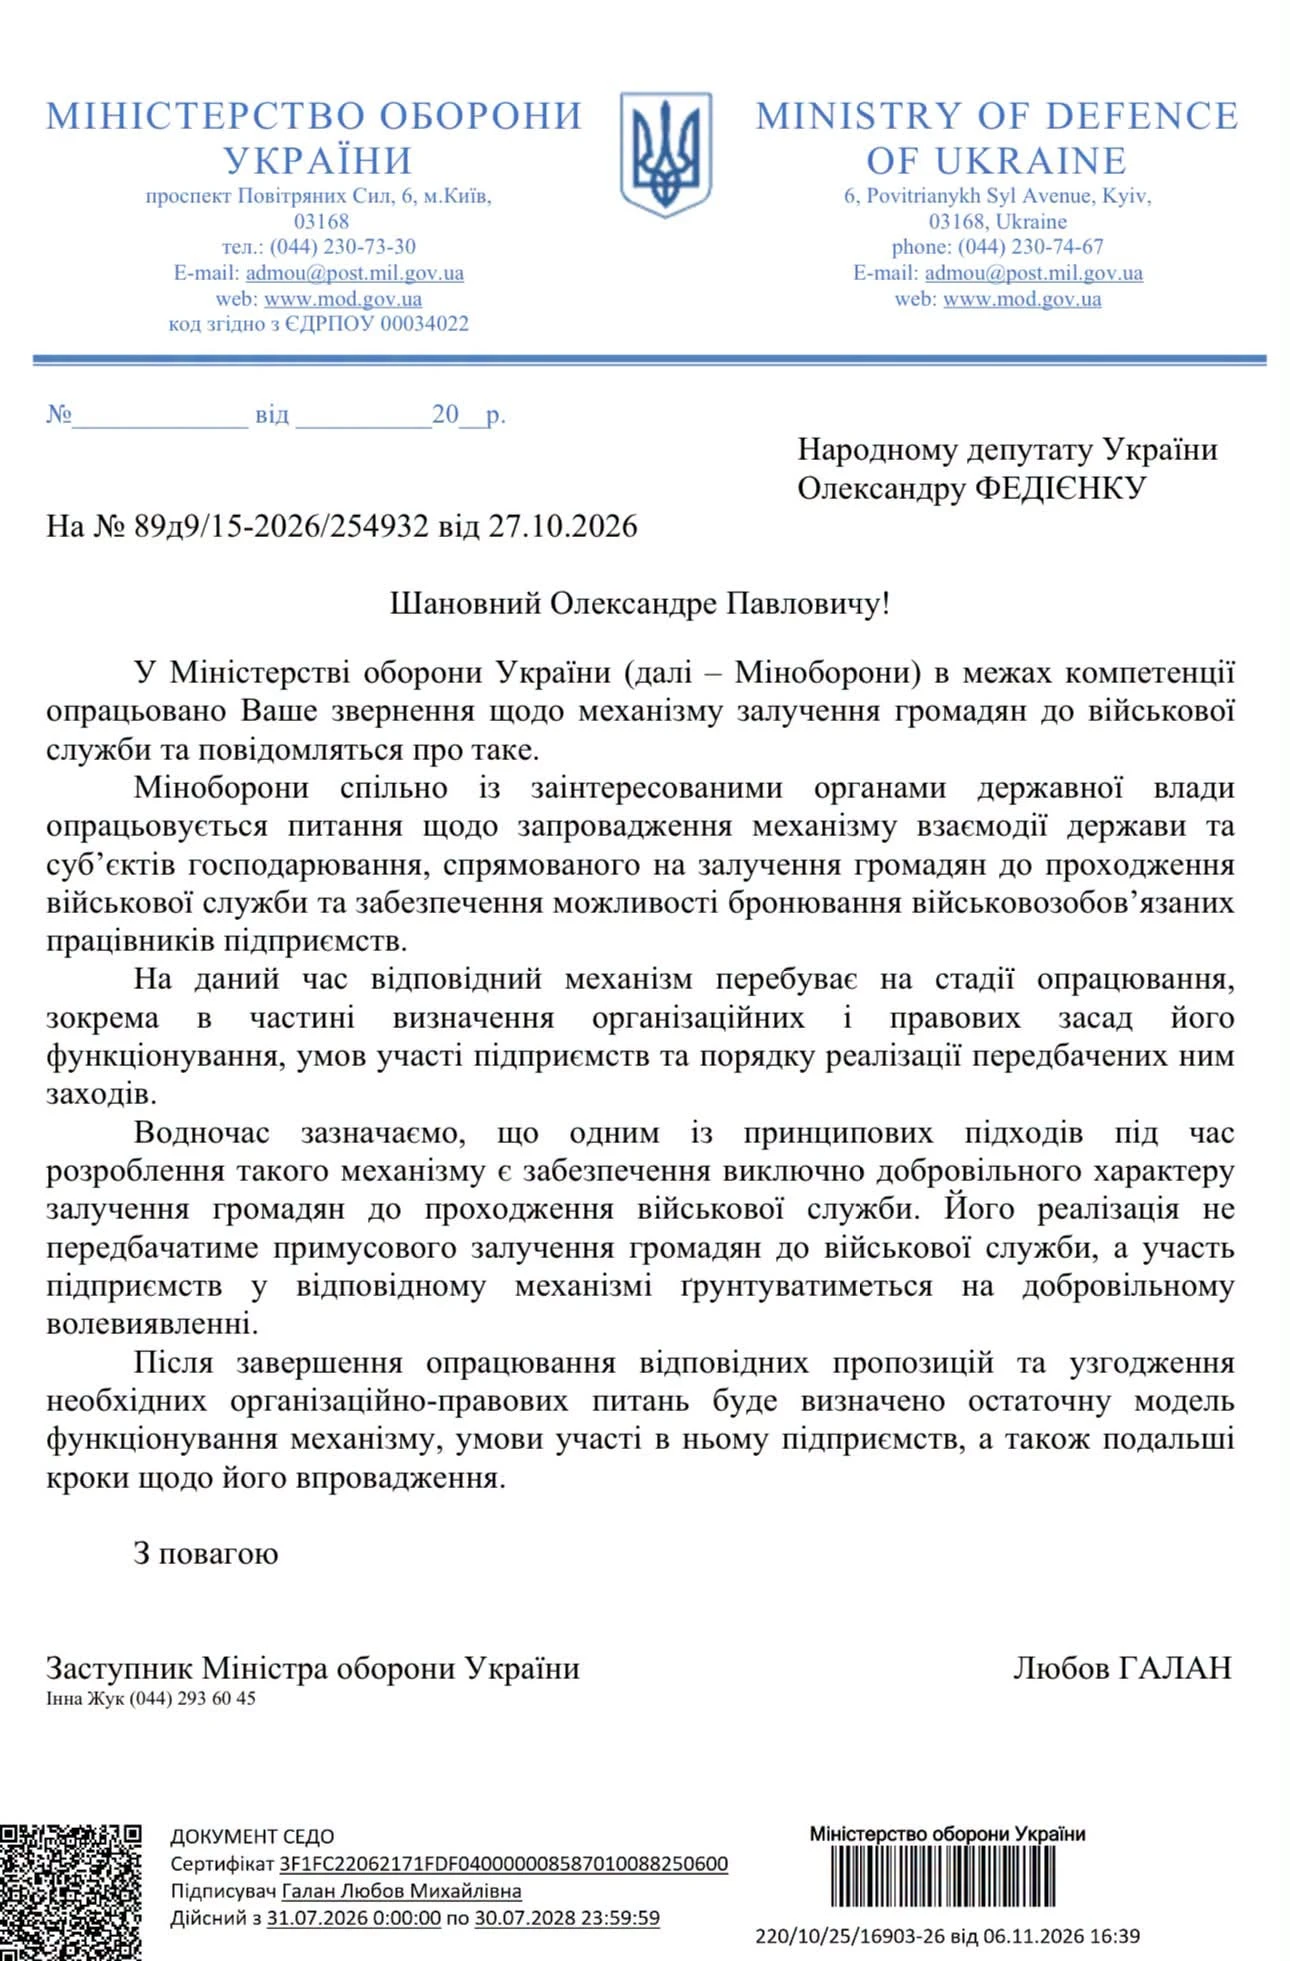
100% бронювання в обмін на службу: Міноборони поки не має чіткого механізму
100% бронювання працівників в обмін на їхню добровільну службу: прем’єр-міністр раніше озвучив таку можливість для бізнесу. Однак, як випливає з відповіді Міноборони на запит народного депутата Олександра Федієнка, конкретного механізму поки немає. Не визначено ані умов участі підприємств, ані строків служби, ані порядку подальшого бронювання працівників. Тож бізнесу поки незрозуміло, на яких умовах працюватиме ця ініціатива
Військовий збір
09.11.2026
Чи оподатковується ВЗ надміру витрачена сума коштів видана під звіт або на відрядження
Сума надміру витрачених коштів, отриманих на відрядження або під звіт, яка не повернута у встановлені законодавством строки, включається до загального місячного (річного) оподатковуваного доходу фізичної особи. Отже, такі кошти є об’єктом оподаткування військовим збором
Податкова та фінзвітність
09.11.2026
КІК без доходу: чи потрібен додаток до декларації у 2026 році
Оподаткування прибутку контрольованих іноземних компаній (КІК) залишається однією з найскладніших ділянок податкового обліку для резидентів України. Контролююча особа зобов’язана не лише визначити свою частку у прибутку КІК, а й правильно задекларувати її незалежно від фактичного розподілу доходу. При цьому навіть відсутність прибутку не звільняє від подання звітності
ПДВ
09.11.2026
ПДВ на БПЛА та комплектуючі у 2026 році: роз’яснення ДПС щодо нульової ставки
Чи можна постачати акумулятори, запчастини та комплектуючі для БПЛА за нульовою ставкою ПДВ, а самі дрони й послуги з їх ремонту – без ПДВ? ДПС роз’яснила правила оподаткування операцій виробника безпілотників
Перевірки, штрафи
09.11.2026
Як ДПС проводить камеральну перевірку податкової декларації у 2026 році
Камеральна перевірка податкової декларації або уточнюючого розрахунку проводиться посадовими особами ДПС протягом 30 календарних днів після граничного строку подання звітності. Без спеціального рішення керівництва та без обов’язкової присутності платника податків. У разі виявлення порушень складається акт перевірки, який надсилається платнику податків для ознайомлення та можливого подання заперечень
Документообіг, первинні документи
09.11.2026
Обов’язкові реквізити на первинних документах, що підтверджують витрати ФОП
Первинні документи є основою бухгалтерського обліку та підтвердження господарських операцій підприємства. Законодавство чітко визначає перелік обов’язкових реквізитів, без яких документ може втратити юридичну силу. Водночас у деяких випадках допускається відсутність окремих підписів або даних, якщо це прямо передбачено договором між сторонами. Також Мінфін нагадує про вимоги до оформлення бланків та обов’язкове прокреслення вільних рядків у документах
Заборгованість
09.11.2026
Поворотна фінансова допомога від засновника/директора: чи можна перерахувати з особистої картки на рахунок ТОВ
Чи має право засновник/директор ТОВ (платника ПДВ на загальній системі) перерахувати поворотну фінансову допомогу зі власної особистої картки фізособи за реквізитами IBAN на поточний рахунок підприємства?
Пенсія, соцпільги
09.11.2026
Пенсія до 60 років: хто може скористатися правом на достроковий вихід
Окремі категорії працівників можуть вийти на пенсію за віком раніше 60 років – зокрема, якщо їх звільнили через скорочення штату або зміни в організації виробництва та праці. Але для дострокового призначення пенсії потрібно виконати низку умов: мати необхідний страховий стаж, зареєструватися в центрі зайнятості та не мати підходящої роботи. Розповідаємо, хто має право на дострокову пенсію, які документи потрібно подати та коли її виплату можуть припинити
Торгівля, послуги
09.11.2026
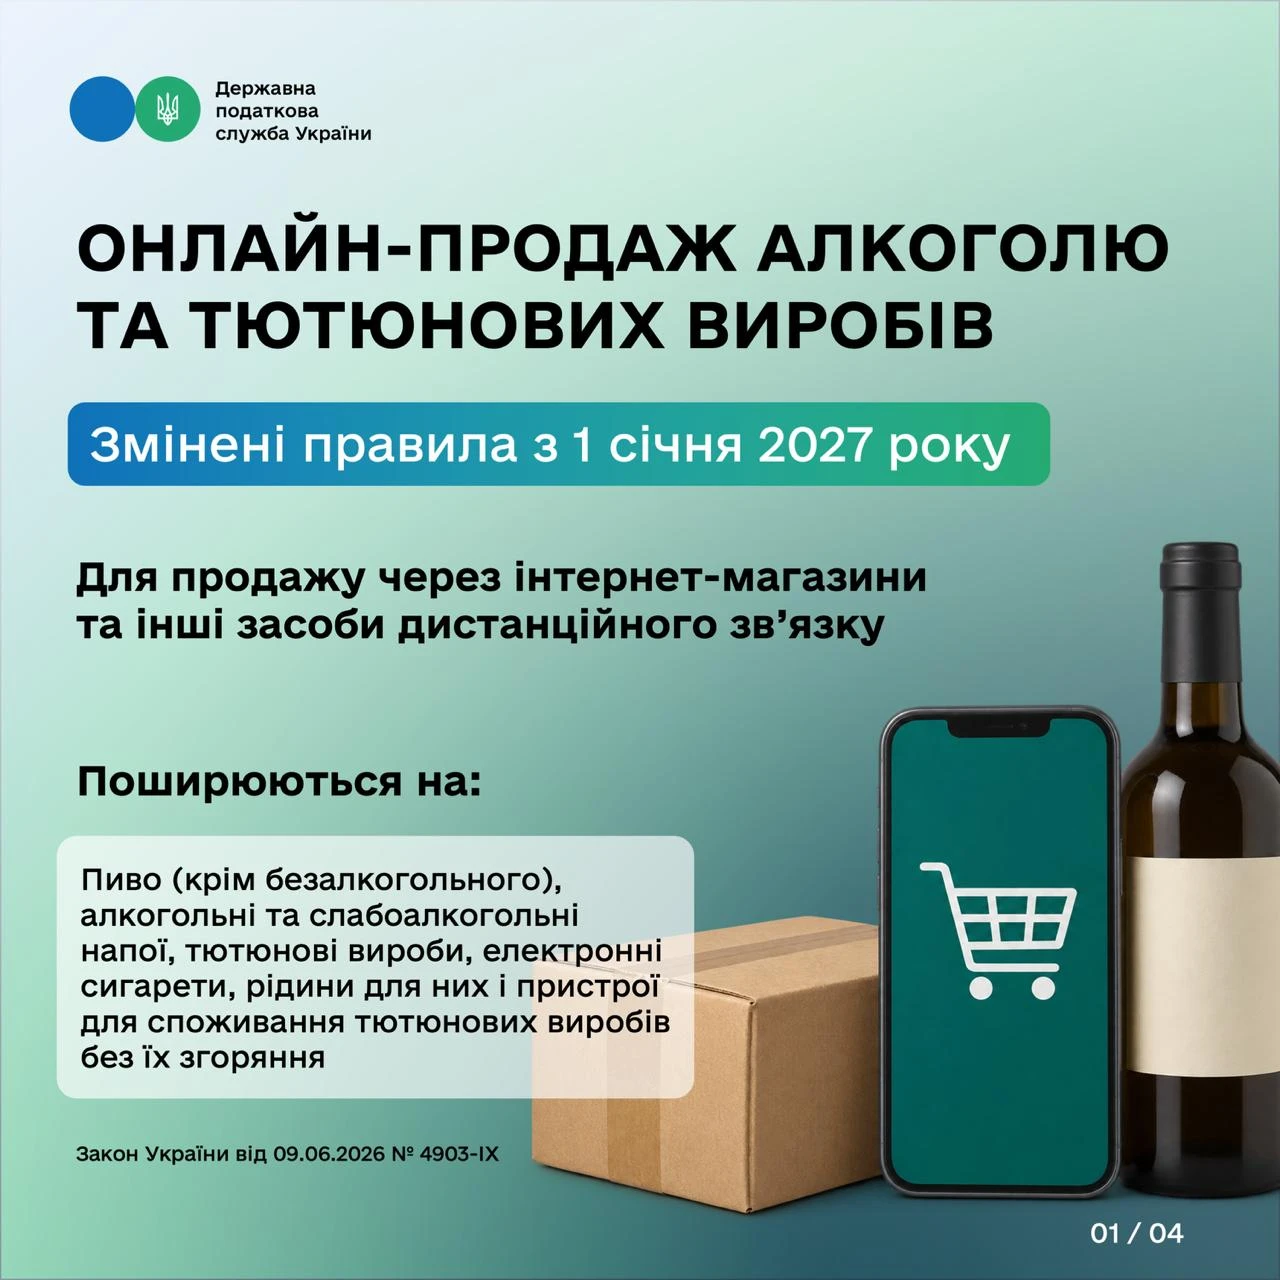
З 1 січня нові правила онлайн-торгівлі алкоголем та тютюновими виробами: ДПС
З 1 січня 2027 року змінюються правила онлайн-продажу алкоголю, пива, тютюнових виробів та електронних сигарет. Для такої торгівлі потрібно буде мати відповідну ліцензію, зареєструвати вебсайт або мобільний додаток у спеціальному Реєстрі ДПС та забезпечити перевірку віку покупця до продажу й під час передавання товару. Податкова також отримає повноваження ініціювати блокування сайтів і додатків у разі порушень. Розбираємо, які вимоги доведеться виконувати продавцям і що потрібно зробити тим, хто вже торгує онлайн
Кадрова робота
09.11.2026
Як документально закріпити рівні умови оплати праці для жінок і чоловіків: консультує Держпраці
Роботодавці мають забезпечувати рівні права та можливості жінок і чоловіків у трудових відносинах, запобігати дискримінації та створювати безпечне робоче середовище. Один зі способів закріпити такі гарантії документально – передбачити відповідні положення в колективному договорі. Мінсоцполітики розробило методичні рекомендації, які допоможуть роботодавцям визначити, які умови та гарантії варто включити до колективних договорів і угод
ФОП
09.11.2026
Звітна нова чи уточнююча декларація за 9 місяців: що подавати ФОП після виправлення помилки
ФОП 3-ї групи виправив помилку в декларації за півріччя через уточнюючу декларацію, але вже подав звітність за 9 місяців. Яку декларацію потрібно подати зараз: «Звітну нову» за 9 місяців чи «Уточнюючу»?
Особи з інвалідністю
09.11.2026
Компенсація за робочі місця для осіб з інвалідністю: що змінилося з 7 листопада
Із 7 листопада 2026 року діють оновлені правила компенсації витрат на облаштування робочих місць для осіб з інвалідністю. Постанова КМУ №1388 уточнює коло отримувачів допомоги, запроваджує обов’язковий попередній огляд облаштованого робочого місця та встановлює ліміти на придбання комп’ютерної техніки й смартфонів. Також розширено перелік підстав для відмови у виплаті. Розбираємо, хто може отримати компенсацію, які витрати відшкодовують і яких нових вимог мають дотримуватися роботодавці
Охорона праці
09.11.2026
Новий закон про охорону праці підписано Президентом: що зміниться для роботодавців
Законопроєкт №10147 прийнятий у другому читанні Верховною Радою і вже підписаний Президентом. Документ передбачає комплексне оновлення законодавства про охорону праці та запровадження ризикоорієнтованої системи управління безпекою і здоров’ям працівників за європейськими принципами. Для роботодавців це означатиме регулярне оцінювання професійних ризиків, облік потенційно небезпечних інцидентів та посилення відповідальності за безпечні умови праці. У разі ухвалення новий закон має набути чинності через шість місяців після припинення або скасування воєнного стану та замінити чинний Закон «Про охорону праці»
Оренда
09.11.2026
Поліпшили орендоване майно: як обліковувати витрати та нараховувати амортизацію
Якщо орендар модернізує, реконструює або дообладнує орендоване майно, такі витрати не завжди можна одразу включити до витрат звітного періоду. Якщо поліпшення збільшують майбутні економічні вигоди від використання об’єкта, їх капіталізують і обліковують як окремий об’єкт основних засобів групи 9. Для податкової амортизації встановлено мінімальний строк 12 років. Розглянемо, як відображати такі витрати та які податкові різниці застосовувати
Трудові книжки, ЕТК
09.11.2026
ПІБ у трудовій книжці російською мовою: чи потрібно виправляти для оформлення пенсії
Працівник виходить на пенсію і звернувся до ПФУ з трудовою книжкою. ПФУ вимагає внести на титульній сторінці виправлення – зазначити ПІБ українською мовою, хоча в другій половині трудової книжки титульна сторінка вже заповнена українською. На підставі чого потрібно внести зміни?
Створення суб'єкта, зміни
09.11.2026
Власна справа з нуля: як підготувати бізнес-план і отримати грант
Відкрити власну справу – це не лише знайти бізнес-ідею, а й оцінити власні можливості, дослідити потреби ринку та проаналізувати конкурентів. Важливо заздалегідь розрахувати стартові інвестиції, майбутні витрати, потенційний прибуток і визначити, чи знадобиться додаткове фінансування. Усі ці дослідження стануть основою бізнес-плану, який можна подати на розгляд комісії Служби зайнятості для отримання гранту. Розповідаємо, з чого почати підготовку до запуску бізнесу та де отримати допомогу