

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Для власників бізнесу отримання дивідендів – це одна з основних цілей і винагород від діяльності їх підприємств. Як правильно визначити суму для дивідендів, хто їх може отримати, які податки треба сплатити і як правильно виплатити – розглянемо в цій статті на прикладі товариства з обмеженою відповідальністю (ТОВ)
Стаття буде цікава власнику підприємства та бухгалтеру.
За НПСБО 15 дивіденди – частина чистого прибутку, розподілена між учасниками (власниками) відповідно до частки їх участі у власному капіталі підприємства
В свою чергу, пп. 14.1.49 Податкового кодексу України (далі – ПКУ) визначено, що дивіденди – платіж, що здійснюється юридичною особою, в тому числі емітентом корпоративних прав..., на користь власника таких корпоративних прав..., що засвідчують право власності інвестора на частку (пай) у майні (активах) емітента, у зв’язку з розподілом частини його прибутку, розрахованого за правилами бухгалтерського обліку.
Для цілей оподаткування до дивідендів прирівнюються також платіж у грошовій чи негрошовій формі, що здійснюється юридичною особою на користь її засновника та/або учасника (учасників) у зв’язку з розподілом чистого прибутку (його частини)...
Отже, щоб виплачувати дивіденди, необхідні такі умови:
На виплату дивідендів направляється чистий прибуток за даними фінзвітності за кожний рік окремо – це позитивне значення ряд. 2350 форми фінансової звітності «Звіт про фінансові результати» (№2, 2-м, 2-мс).
Оскільки чистий прибуток визначається за певний звітний період, а дивіденди можна виплачувати за період кратний кварталу (ст. 26 Закону України від 06.02.2018 №2275-VIII «Про товариства з обмеженою та додатковою відповідальністю», далі – Закон про ТОВ), то нарахувати дивіденди можна, наприклад, за 2022 рік, чи на 1-й квартал 2026 року, але не можна нарахувати дивіденди на суму залишку сальдо по рахунку 44.
Черговість років, за які виплачують дивіденди, не встановлена чинним законодавством. Тобто, можна спочатку виплатити дивіденди за 2025 рік, а потім за 2023 рік.
Також можна виплатити дивіденди, «обравши» тільки роки з чистим прибутком. Наприклад, за 2024 рік збитки, за 2025 рік є чистий прибуток – маємо право нарахувати дивіденди за рахунок чистого прибутку окремо за 2025 рік і без згортання зі збитками за 2024 р. ДПС не бачить в цьому проблеми (ІПК від 27.11.2020 №4874/ІПК/99-00-05-05-02-06).
В законодавстві немає обмежень по глибині періоду, за який можна виплатити дивіденди. Зараз Ви маєте право об`явити дивіденди, наприклад, за 2010 рік.
Ст. 26 Закону про ТОВ також не обмежує строк, протягом якого може бути прийняте рішення про виплату дивідендів. Але якщо воно вже прийняте, то на виплату дається 6 місяців, якщо інший строк не встановлений в Статуті чи в Протоколі загальних зборів власників.
На дивіденди можуть претендувати особи, які були учасниками товариства на день прийняття рішення про виплату дивідендів, пропорційно до розміру їхніх часток (ст. 26 Закону про ТОВ; ст. 96-1, ст. 116 Цивільного кодексу України).
Тобто, якщо рішення про нарахування дивідендів власники ТОВ приймають сьогодні, то фізособа, яка стала власником корпоративних прав ТОВ вчора, має право на дивіденди, наприклад, за 2020 р. А от той власник, що був учасником 20 років, а вчора продав свої корпоративні права – вже не має права на дивіденди, бо вже не є учасником.
Отже, якщо по учаснику є заборгованість на Дт 46 «Неоплачений капітал», йому не можна виплачувати дивіденди.
Нарахування дивідендів проводиться всім власникам одночасно і пропорційно їх часткам в статутному капіталі.
Для цього складають Протокол загальних зборів власників підприємства (навіть якщо він один, або єдиний власник може прийняти рішення єдиного власника). Наприклад, в Протоколі вказуєте:
1. Затвердити фінансову звітність за 2025 рік з чистим прибутком в сумі 4 500 000 грн. 2. Направити на виплату дивідендів за 2025 р. частину чистого прибутку в сумі 1 000 000 грн. 3. Розподілити дивіденди учасникам ТОВ «Перемога» пропорційно їх часткам станом на дату на 03.03.2026 (дата протоколу): Петренко П.П. – частка в статутному капіталі 30% – 300 000 грн. Симиренко С.С. – частка в статутному капіталі 70% – 700 000 грн. Виплату провести грошовими коштами за вирахуванням обов`язкових податків і зборів у строк не пізніше 31.12.2026. |
Після Протоколу загальних зборів складають наказ про нарахування та виплату дивідендів, який затверджує директор, а бухгалтер складає відомість про нарахування дивідендів.
Наказ директора носить організаційно-розпорядчий характер: що зробити бухгалтеру (нарахувати та виплатити дивіденди), в які строки це зробити, за якими реквізитами перерахувати кошти, чи які ТМЦ підготувати для виплати дивідендів в негрошовій формі, та інше.
Власник «через голову» директора юридично не може дати вказівку бухгалтеру на проведення вищевказаних дій.
У відомості про нарахування дивідендів має бути вказано по кожній фізособі-власнику:
ПДФО, військовий збір та ЄСВ
Дивіденди остаточно оподатковуються ПДФО в момент їх нарахування (п. 170.5.4 ПКУ).
Ставка ПДФО залежить від того – на якій системі оподаткування перебуває юридична особа (ТОВ), яка проводить нарахування дивідендів (п. 167.2, 167.5.4 ПКУ):
При цьому, якщо, наприклад, в 2025 році ТОВ було на єдиному податку, а в 2026 вже на загальній системі, то нараховані в 2026 р. дивіденди за 2025 р. оподатковуються ПДФО за ставкою 5% (ІПК від 08.03.2024 №1236/ІПК/26-15-24-01-13-12). І навпаки, якщо заробили чистий прибуток в 2025 р. на загальній системі, а з 01.01.2026 р. перейшли на ЄП, то нараховані дивіденди в 2026 р. за 2025 р. будуть оподатковані ПДФО за ставкою 9%.
Але! Якщо, наприклад, дивіденди нараховані в 2025 р. (ТОВ на загальній системі) і по нарахуванню утриманий податок 5%, а з 01.01.2026 – ТОВ на ЄП і проводить виплату цих дивідендів в 2026 році, то ставка ПДФО залишається 5%. Оскільки дивіденди остаточно оподатковані під час нарахування, сам факт виплати не змінює ставку ПДФО.
Щодо військового збору (ВЗ), то нарахування, утримання та сплата (перерахування) збору до бюджету здійснюються в порядку, встановленому розділом IV ПКУ (п. 1.4 п. 16-1 пр. 10 р. ХХ ПКУ). Тобто, дивіденди так само остаточно оподатковуються ВЗ в момент їх нарахування.
Це означає, що застосується ставка ВЗ та, яка діяла на день нарахування дивідендів (день складання протоколу про виплату дивідендів), навіть якщо дивіденди розподіляються, наприклад, за 2020 рік.
З 01.12.2024 і до кінця року в якому буде припинений або скасований воєнний стан діє ставка ВЗ 5% (п. 1.3 п. 16-1 пр. 10 р. ХХ ПКУ)
ЄСВ на дивіденди не нараховується (ІПК від 21.01.2022 №76/ІПК/99-00-04-03-03-06).
В податковій звітності дивіденди відображаються так:
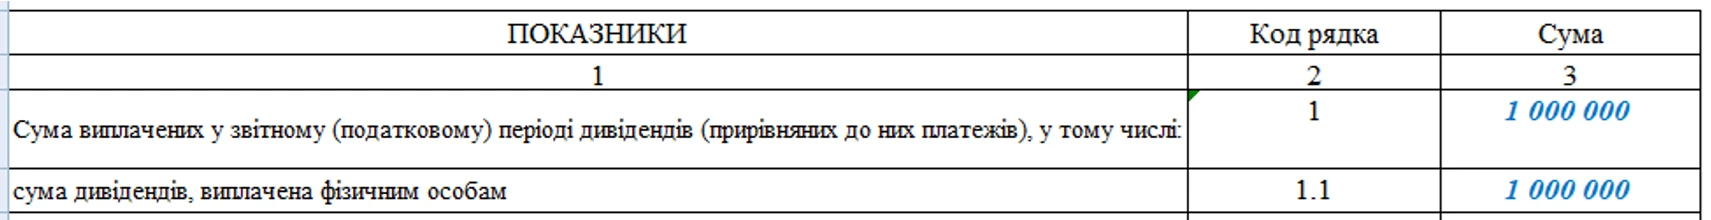
Платники податку на прибуток – мають заповнити додаток АВ до декларації з податку на прибуток. Якщо дивіденди виплачувалися тільки фізичним особам, то в ряд. 1 та 1.1 цього додатку вказують виплачені дивіденди в «брудній» сумі – без вирахування ПДФО та ВЗ (відповідають даним гр. 3 додатку 4ДФ за відповідні місяці, які припадають на звітний період платника податку на прибуток), інші рядки додатку АВ не заповнюють (ЗІР, категорія 102.20.02).
Наприклад, якщо дивіденди нараховані в 1-му кварталі 2026, а виплачені в 2-му кварталі 2026, то виплачені дивіденди треба показати в додатку АВ при поданні декларації з податку на прибуток за 1-е півріччя 2026.
Детальніше про заповнення додатку АВ при виплаті дивідендів за посиланням.
Куди перераховувати податки
ПДФО і ВЗ перераховують до бюджету в день виплати дивідендів фізособі.
Але якщо нараховані дивіденди не виплачуються, то не пізніше 30 числа наступного місяця після дати Протоколу по ним мають бути сплачені податки до бюджету (п. 168.1.5 ПКУ). Це підтверджує ДПС в ІПК від 07.05.2024 №2623/ІПК/99-00-24-03-03 ІПК.
ПДФО сплачуєте на особливий рахунок з кодом бюджетного платежу 11010400 – «Податок на доходи фізичних осіб, що сплачується податковими агентами, із доходів платника податку інших ніж заробітна плата».
Військовий збір – код платежу 11011000 «Військовий збір».
Податки сплачують за основним місцем обліку юридичної особи (ТОВ).
Доволі часто виникає ситуація, коли за даними фінзвітності (ф. № 2 ряд. 2350) сума чистого прибутку за певний рік 2 000 000 грн, але на цей момент на рахунку підприємства є лише 300 000 грн.
Якщо в цій ситуації розподілити на дивіденди всю суму чистого прибутку (2 000 000 грн), то не вистачить коштів на рахунку на повну виплату, але ж податки прийдеться сплатити з 2 000 000 грн не пізніше 30 числа наступного місяця, навіть якщо дивіденди не будуть виплачені.
В такій ситуації рекомендуємо в Протоколі вказати про частковий розподіл чистого прибутку на виплату дивідендів (в сумі 300 000 грн) – на скільки є коштів. Пізніше, коли назбираються ще вільні кошти на рахунку ТОВ – зробите ще один Протокол на частковий розподіл чистого прибутку, і так далі – поки не виберете всю суму в 2 000 000 грн.
Чи можна направити на дивіденди більшу суму, ніж чистий прибуток за відповідний рік?
Не рекомендуємо це робити. Сума, яка не є чистим прибутком за даними фінзвітності, не може бути виплачена як дивіденди і відповідно – оподаткована при виплаті як дивіденди.
Тому, таку виплату можна вважати як виплату «іншого доходу» фізособі (п. 164.2.20 ПКУ), але ж це вже зовсім інше оподаткування – ПДФО 18% + ВЗ 5%.
ТОВ має виплачувати дивіденди грошовими коштами, якщо інше не встановлено одностайним рішенням загальних зборів учасників, у яких взяли участь всі учасники товариства (ст. 26 Закону про ТОВ).
Виплачувати дивіденди можна окремим особам в різні дні.
Якщо виплачуєте готівкою з каси – не більше 50000 грн в день на кожну фізособу (п. 6 Положення про ведення касових операцій у національній валюті в Україні, затвердженого постановою НБУ від 29.12.2017 №148).
Перераховувати в безготівковій формі можна на рахунки фізосіб, що відкриті в банках, в тому числі на карткові рахунки.
Пам'ятайте, що сума більше за 400 000 грн за один раз підлягає обов`язковому фінансовому моніторингу банку згідно зі ст. 11 та ст. 20 Закону України від 06.12.2019 №361-IX «Про запобігання та протидію легалізації (відмиванню) доходів, одержаних злочинним шляхом, фінансуванню тероризму та фінансуванню розповсюдження зброї масового знищення». На практиці, кожен окремий банк може мати додаткові більш жорсткі вимоги перевірки таких платежів згідно їх внутрішнім положенням по фінмоніторингу з урахуванням вимог постанови НБУ від 19.05.2020 №65.
Тому рекомендуємо до проведення виплати фізособи узгодити з банком «безпечну» суму одноразового перерахування коштів на виплату дивідендів.
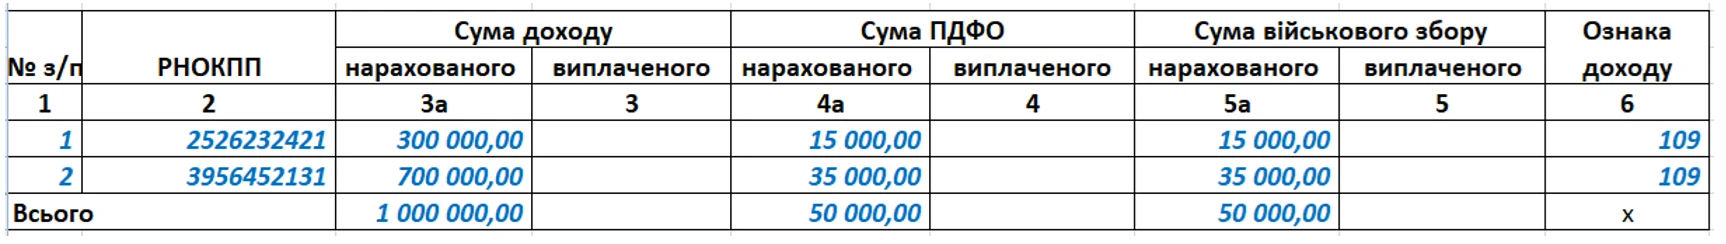
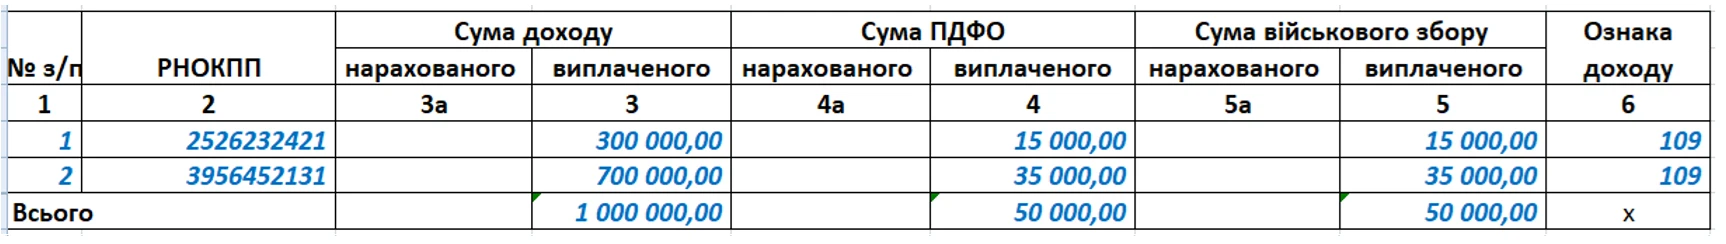
Приклад. У березні 2026 року прийнято рішення учасниками ТОВ «Перемога» про нарахування дивідендів за 2025 рік. Виплата проводиться в квітні 2026. ТОВ – на загальній системі оподаткування.
№ з/п | Зміст операції | Первинний документ | Бухгалтерський облік | ||
Дт | Кт | Сума | |||
Березень 2026 | |||||
1 | Нараховані дивіденди: Петренко П.П. | Протокол загальних зборів, наказ, відомість нарахування дивідендів | 443 | 671 | 300 000 |
Симоненко С.С. | 443 | 671 | 700 000 | ||
2 | Утриманий ПДФО – 5%: Петренко П.П. | Відомість нарахування дивідендів | 671 | 641 | 15 000 |
Симоненко С.С. | 671 | 641 | 35 000 | ||
3 | Утриманий ВЗ – 5%: Петренко П.П. | 671 | 642 | 15 000 | |
Симоненко С.С. | 671 | 642 | 35 000 | ||
Квітень 2026 | |||||
4 | Перерахований ПДФО до бюджету | Виписка банку | 641 | 311 | 50 000 |
5 | Перерахований ВЗ до бюджету | Виписка банку | 642 | 311 | 50 000 |
6 | Виплачені дивіденди: Петренко П.П. | Видатковий касовий ордер (форма № ВКО-1) | 671 | 301 | 270 000* |
Симоненко С.С. | Виписка банку | 671 | 311 | 630 000 | |
*в день готівкою дозволено провести операції з фізособою не більше ніж на 50000 грн, тому такі виплати проводили протягом 6 днів | |||||
У звітності буде відображено:
Додаток 4ДФ за березень 2026
Додаток 4ДФ за квітень 2026
Додаток АВ до декларації з податку на прибуток за 1-е півріччя 2026
Шаблони та зразки документів:
Звіт про фінансові результати (Звіт про сукупний дохід) (ф. № 2)
Фінансова звітність малого підприємства (Форми № 1-м, 2-м)
Фінансова звітність мікропідприємства (Форми № 1-мс, 2-мс)
Відомість нарахування дивідендів
Рішення учасника щодо виплати дивідендів
Наказ про нарахування і виплату дивідендів
Протокол ЗЗУ ТОВ щодо розподілу та виплати дивідендів
Рішення засновника ТОВ, щодо нарахування та виплати дивідендів
Читайте більше:
Оновлена декларація з податку на прибуток із додатками: інструкція зі складання
Дивіденди резидента Дія Сіті: як оподатковуються виплати за 2023–2024 роки
Чи можна отримати дивіденди за 2025 рік, якщо внесок до СК зроблено у 2026
Оподаткування дивідендів фізичних осіб: роз’яснення ДПС
Виплата дивідендів частинами: особливості нарахування, оподаткування та відображення в Додатку 4ДФ
Дивіденди юрособам: нарахування, облік, податки, виплата
Розподіл дивідендів у ТОВ: основні правила для бухгалтера
Мінікурс на тему:
Дивіденди фізособам: правила виплати, облік, податки та звітність
Помилки у веденні військового обліку на підприємстві можуть призвести до адміністративних штрафів для посадових осіб. Серед найпоширеніших ризиків – відсутність наказу про призначення відповідального, неперевірені військово-облікові документи, неактуальні списки та порушення правил оповіщення працівників. Розбираємо 5 типових помилок, як їх виправити та що перевірити кадровику, щоб підготуватися до перевірки ТЦК та СП
13 жовтня Уряд схвалив із доопрацюванням постанову про нові правила бронювання військовозобов’язаних. У фінальній редакції прибрали норму, яка передбачала виключення працівників із відстрочкою з бази для розрахунку 50% бронювання. Водночас ідею створення Координаційного центру при Кабміні, який впливатиме на надання та скасування статусу критично важливого підприємства, залишили. За повідомленням нардепа Олексія Гончаренка повний текст постанови з доопрацюваннями очікується з 19 жовтня
ФОПи та малі підприємства можуть отримати від 15 000 до 30 000 грн на придбання енергообладнання та його монтаж. Розмір допомоги залежить від кількості найманих працівників, а подати заяву потрібно через портал «Дія». Розповідаємо, хто має право на виплату, на що можна витратити кошти та які умови необхідно виконати після їх отримання
Угода про нерозголошення (NDA) допомагає роботодавцю захистити комерційну таємницю, клієнтські бази, фінансові дані й іншу конфіденційну інформацію. Проте підписаний документ не дає права забороняти працівнику захищати свої трудові права, звертатися до суду чи повідомляти компетентні органи про порушення. Розбираємо, які обмеження є законними, чи можна штрафувати працівника за порушення NDA та на що звернути увагу під час укладення угоди
З 1 квітня 2026 року для сигарет запроваджується підвищений мінімальний рівень акцизного податку із застосуванням коефіцієнта 1,1. Це рішення пов’язане з тим, що у 2025 році частка акцизу в ціні сигарет становила лише 58,8%, тобто нижче встановленого законодавством порогу у 60%. У результаті виробники та імпортери зобов’язані застосовувати підвищений коефіцієнт під час розрахунку податку, формування МРЦ та складання звітності. Нові правила діють з 1 квітня по 31 грудня 2026 року
ТОВ 3 група 5%. Якщо у вересні 2026 р. зайшли кошти від покупців за послуги, але послуги не можуть бути надані і кошти повертаємо клієнту у жовні 2026 р. Як правильно врахувати ці кошти в декларації за «9 місяців 2026»? Чи відносимо до доходу? Як правильно повернути клієнту передоплату за послуги, які ТОВ не зможе надати? Чи потрібен лист на повернення? Як прописати призначення платежу для такого повернення?
Бізнес-об’єднання виступили проти запропонованих змін до правил бронювання військовозобов’язаних і закликали уряд доопрацювати проєкт до його ухвалення. Серед ключових вимог – збереження можливості бронювати до 100% працівників для підприємств ОПК, енергетики та критичної інфраструктури, прозорі критерії й попередні консультації з бізнесом, а також мораторій на перегляд критеріїїв на доопрацювання. За повідомленням народного депутата Ярослава Железняка, частину положень щодо відстрочок уже прибрали, а питання відсотків бронювання та координаційного центру ще доопрацьовують
Франшиза між ФОП – законна модель бізнесу, але її податкове оформлення має нюанси. Зокрема, роялті не включаються до доходу ФОП на єдиному податку, а формальна передача бренду без реальної бізнес-системи може викликати запитання податкової щодо можливого дроблення бізнесу. Що потрібно врахувати перед укладенням договору франшизи, як оподатковуються роялті та які ризики варто оцінити заздалегідь?
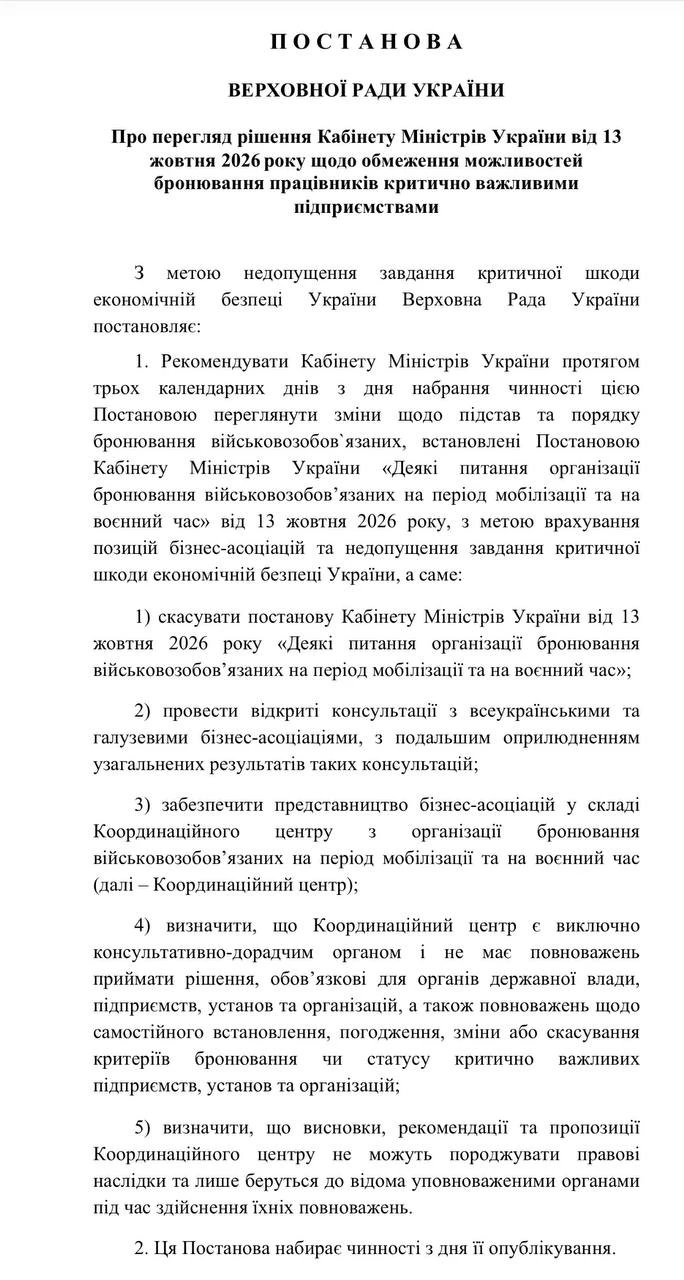
Нові правила бронювання працівників викликали спротив бізнесу: підприємства вимагають зберегти можливість бронювати до 100% персоналу для ОПК, енергетики та критичної інфраструктури. Нардеп Ярослав Железняк зареєстрував проєкт постанови, яким пропонує скасувати рішення Кабміну від 13 жовтня, провести консультації з бізнесом і обмежити повноваження Координаційного центру дорадчою функцією. Чи переглянуть урядові зміни до правил бронювання – стане зрозуміло після подальшого розгляду
ФОП зареєструвався 12 серпня 2026 року, на 2 групі ЄП буде з 01.09.2026. В Дії є сповіщення про сплату ЄСВ повністю за весь 3 квартал - 5707,02 грн. Чи потрібно сплатити повний ЄСВ за місяць, в якому відбулась державна реєстрація ФОП, якщо доходу не було? Чи потрібно сплачувати за весь 3 квартал 2026? Яка сума ЄСВ до сплати?
У листопаді 2026 року – 30 календарних днів, 21 робочий день і 9 вихідних. Святкових і неробочих днів за ст. 73 КЗпП немає. За п’ятиденного робочого тижня норма робочого часу становить 168 годин при 40-годинному робочому тижні. Наводимо норми тривалості робочого часу для різних графіків роботи
У 2026 році ДПС продовжує контролювати дотримання бізнесом граничних строків розрахунків за експортно-імпортними операціями. Загальний строк становить 180 календарних днів, а для експорту окремих зернових та олійних культур з 1 липня 2026 року – 150 днів. За прострочення передбачена пеня – 0,3% за кожен день, але не більше суми неодержаної виручки або вартості недопоставлених товарів. Розглянемо основні правила валютного нагляду та ризики для суб’єктів ЗЕД
НБУ встановив чіткі обмеження на готівкові розрахунки залежно від статусу учасників операції. Для бізнесу ліміт становить 10 000 грн між суб’єктами господарювання та 50 000 грн – у розрахунках із фізособами. Аналогічне обмеження у 50 000 грн діє і для фізичних осіб між собою, зокрема при укладенні нотаріальних договорів. Усі платежі понад ці суми повинні здійснюватися виключно у безготівковій формі через банки або інші платіжні сервіси
Працівник попросив виплати зарплатний аванс «на перед» за декілька місяців у сумі 70 тис. грн, при тому залишок заробітної плати будуть виплачувати правильно. Як документально оформити цей «перевиплачений аванс»? Можливо від нього попросити заяву, де він чітко пропише з яких місяців цей аванс складається?

Внутрішньо переміщені особи, які не можуть звільнитися через бойові дії або окупацію за місцем роботи, мають право припинити трудовий договір в односторонньому порядку. Для цього потрібно подати до центру зайнятості за місцем проживання заяву на ім’я роботодавця. Після припинення трудового договору людина може набути статусу безробітного, звернутися по допомогу з безробіття та отримувати соціальні послуги
З 1 жовтня 2026 року роботодавці вперше подають новий Звіт про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю. За І–ІІІ квартали 2026 року його потрібно подати до 9 листопада, а якщо за результатами розрахунку визначено суму внеску – сплатити її до 19 листопада. Розповідаємо, хто звітує, як подати форму та на що звернути увагу під час розрахунку внеску