

Гарячі лекції та відповіді на запитання від лекторів – переглядайте у зручний час!
ВЕЛИКИЙ КВАРТАЛЬНИЙ СЕМІНАР вже доступний в записі!
Франшиза між ФОП – законна модель бізнесу, але її податкове оформлення має нюанси. Зокрема, роялті не включаються до доходу ФОП на єдиному податку, а формальна передача бренду без реальної бізнес-системи може викликати запитання податкової щодо можливого дроблення бізнесу. Що потрібно врахувати перед укладенням договору франшизи, як оподатковуються роялті та які ризики варто оцінити заздалегідь?
Що таке франшиза з погляду закону
У Цивільному кодексі слова «франшиза» немає. Юридично це договір комерційної концесії (ст. 1115 Цивільного кодексу України). За ним одна сторона передає іншій право користуватися своїм комплексом прав: торговельною маркою, комерційним досвідом, діловою репутацією, технологіями.
За це право франчайзі платить винагороду. На практиці це регулярні платежі, які називають роялті. І саме роялті – та точка, де для ФОП починаються проблеми.
Чому роялті не вписується в єдиний податок
Ось ключовий момент, про який рідко говорять продавці «готових франшиз». За п. 292.1 Податкового кодексу України роялті не входить до доходу ФОП на єдиному податку. Це пасивний дохід, і спрощена система на нього не поширюється.
Що це означає для ФОП-франчайзера:
Тобто франчайзер, який розраховував жити на роялті під 5%, фактично платитиме майже вп’ятеро більше. Або ризикуватиме донарахуваннями, якщо проводитиме роялті як звичайний дохід ФОП.
Як виглядає справжня франшиза
Реальна франшиза – це не договір і логотип. По суті, це навчальний центр, побудований довкола бренду. Франчайзер дає партнеру:
За цим стоїть інфраструктура, штат і реальна господарська діяльність франчайзера. Саме за такими ознаками податкова відрізняє справжні франшизи від паперових.
І є ще одна річ, без якої франшиза не існує взагалі, – торговельна марка. Договір комерційної концесії передає партнеру право користуватися вашим брендом. Але якщо марку не зареєстровано, передавати фактично немає чого: виключного права на назву і логотип у вас немає.
Коли франшиза перетворюється на дроблення
Тепер подивімося на типову схему «франшизи» між ФОП. Є один бізнес, який наближається до ліміту доходу. Власник реєструє ще одного ФОП, часто родича чи знайомого, підписує з ним договір франшизи і ділить між ними дохід.
Для податкової це виглядає так:
У підсумку договір франшизи між ФОП без реальної інфраструктури – це підпис під красивою обгорткою для дроблення. Такі конструкції податкова розкриває на першій же перевірці. Наслідки – донарахування за загальною системою, штрафи і ризик анулювання єдиного податку.
Франшиза як модель бізнесу цілком законна. Проблема не в ній, а в спробі вписати її в спрощену систему без змісту. Перш ніж підписувати договір, дайте собі чесні відповіді:
Якщо хоча б на одне запитання відповіді немає, структуру варто продумати до підписання, а не після перевірки
Договір франшизи між ФОП юридично можливий, але на єдиному податку він рідко працює так, як очікують. Роялті оподатковується за ставкою 23%, а формальна франшиза без навчання, систем і персоналу стає для податкової прямим доказом дроблення бізнесу.
Джерело: Команда адвокатів Богдана Янківа
Читайте більше:
Дроблення бізнесу по-новому: чому сьогодні під підозрою може опинитися навіть законна мережа ФОПів
Уряд готує нові обмеження для спрощеної системи через «дроблення бізнесу»
Штучне дроблення бізнесу через ФОПи: ознаки та чек-ліст підготовки
ФОП і «дроблення бізнесу»: податкова логіка перевірок
Дроблення бізнесу: як пройти перевірку банку гід від адвокатів
ФОПи та малі підприємства можуть отримати від 15 000 до 30 000 грн на придбання енергообладнання та його монтаж. Розмір допомоги залежить від кількості найманих працівників, а подати заяву потрібно через портал «Дія». Розповідаємо, хто має право на виплату, на що можна витратити кошти та які умови необхідно виконати після їх отримання
Помилки у веденні військового обліку на підприємстві можуть призвести до адміністративних штрафів для посадових осіб. Серед найпоширеніших ризиків – відсутність наказу про призначення відповідального, неперевірені військово-облікові документи, неактуальні списки та порушення правил оповіщення працівників. Розбираємо 5 типових помилок, як їх виправити та що перевірити кадровику, щоб підготуватися до перевірки ТЦК та СП
Угода про нерозголошення (NDA) допомагає роботодавцю захистити комерційну таємницю, клієнтські бази, фінансові дані й іншу конфіденційну інформацію. Проте підписаний документ не дає права забороняти працівнику захищати свої трудові права, звертатися до суду чи повідомляти компетентні органи про порушення. Розбираємо, які обмеження є законними, чи можна штрафувати працівника за порушення NDA та на що звернути увагу під час укладення угоди
З 1 квітня 2026 року для сигарет запроваджується підвищений мінімальний рівень акцизного податку із застосуванням коефіцієнта 1,1. Це рішення пов’язане з тим, що у 2025 році частка акцизу в ціні сигарет становила лише 58,8%, тобто нижче встановленого законодавством порогу у 60%. У результаті виробники та імпортери зобов’язані застосовувати підвищений коефіцієнт під час розрахунку податку, формування МРЦ та складання звітності. Нові правила діють з 1 квітня по 31 грудня 2026 року
ТОВ 3 група 5%. Якщо у вересні 2026 р. зайшли кошти від покупців за послуги, але послуги не можуть бути надані і кошти повертаємо клієнту у жовні 2026 р. Як правильно врахувати ці кошти в декларації за «9 місяців 2026»? Чи відносимо до доходу? Як правильно повернути клієнту передоплату за послуги, які ТОВ не зможе надати? Чи потрібен лист на повернення? Як прописати призначення платежу для такого повернення?
Бізнес-об’єднання виступили проти запропонованих змін до правил бронювання військовозобов’язаних і закликали уряд доопрацювати проєкт до його ухвалення. Серед ключових вимог – збереження можливості бронювати до 100% працівників для підприємств ОПК, енергетики та критичної інфраструктури, прозорі критерії й попередні консультації з бізнесом, а також мораторій на перегляд критеріїїв на доопрацювання. За повідомленням народного депутата Ярослава Железняка, частину положень щодо відстрочок уже прибрали, а питання відсотків бронювання та координаційного центру ще доопрацьовують
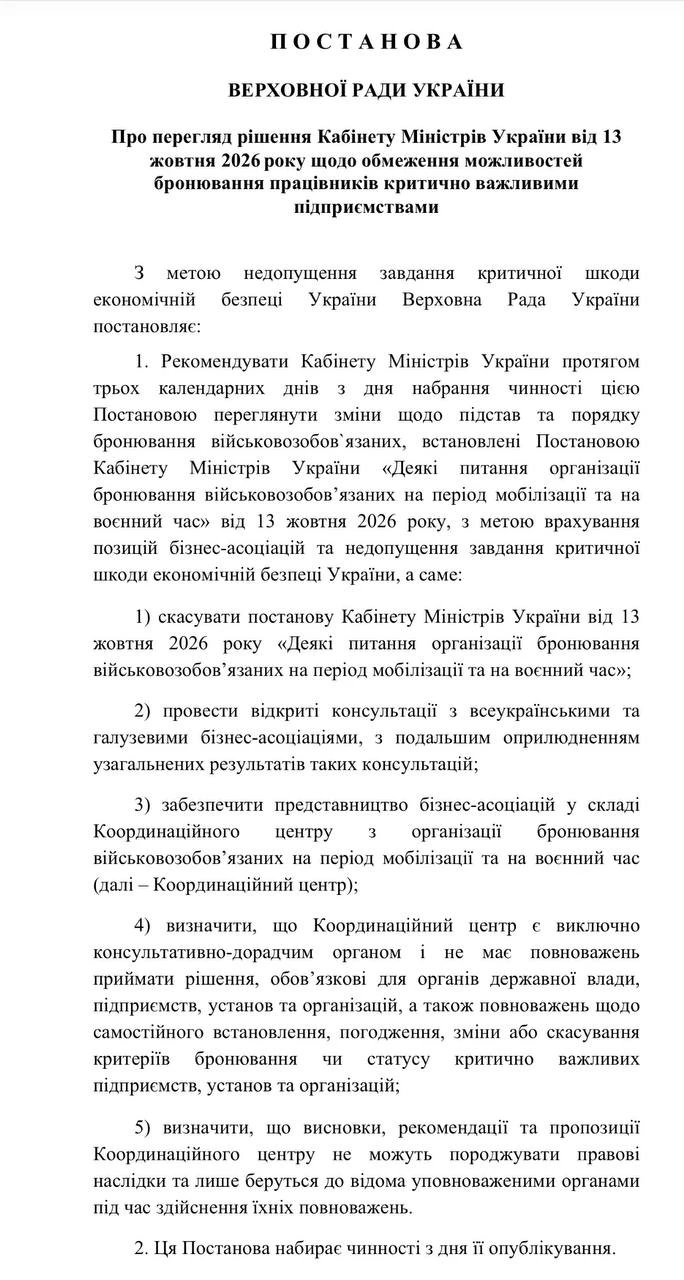
Нові правила бронювання працівників викликали спротив бізнесу: підприємства вимагають зберегти можливість бронювати до 100% персоналу для ОПК, енергетики та критичної інфраструктури. Нардеп Ярослав Железняк зареєстрував проєкт постанови, яким пропонує скасувати рішення Кабміну від 13 жовтня, провести консультації з бізнесом і обмежити повноваження Координаційного центру дорадчою функцією. Чи переглянуть урядові зміни до правил бронювання – стане зрозуміло після подальшого розгляду
ФОП зареєструвався 12 серпня 2026 року, на 2 групі ЄП буде з 01.09.2026. В Дії є сповіщення про сплату ЄСВ повністю за весь 3 квартал - 5707,02 грн. Чи потрібно сплатити повний ЄСВ за місяць, в якому відбулась державна реєстрація ФОП, якщо доходу не було? Чи потрібно сплачувати за весь 3 квартал 2026? Яка сума ЄСВ до сплати?
У листопаді 2026 року – 30 календарних днів, 21 робочий день і 9 вихідних. Святкових і неробочих днів за ст. 73 КЗпП немає. За п’ятиденного робочого тижня норма робочого часу становить 168 годин при 40-годинному робочому тижні. Наводимо норми тривалості робочого часу для різних графіків роботи
У 2026 році ДПС продовжує контролювати дотримання бізнесом граничних строків розрахунків за експортно-імпортними операціями. Загальний строк становить 180 календарних днів, а для експорту окремих зернових та олійних культур з 1 липня 2026 року – 150 днів. За прострочення передбачена пеня – 0,3% за кожен день, але не більше суми неодержаної виручки або вартості недопоставлених товарів. Розглянемо основні правила валютного нагляду та ризики для суб’єктів ЗЕД
НБУ встановив чіткі обмеження на готівкові розрахунки залежно від статусу учасників операції. Для бізнесу ліміт становить 10 000 грн між суб’єктами господарювання та 50 000 грн – у розрахунках із фізособами. Аналогічне обмеження у 50 000 грн діє і для фізичних осіб між собою, зокрема при укладенні нотаріальних договорів. Усі платежі понад ці суми повинні здійснюватися виключно у безготівковій формі через банки або інші платіжні сервіси
Працівник попросив виплати зарплатний аванс «на перед» за декілька місяців у сумі 70 тис. грн, при тому залишок заробітної плати будуть виплачувати правильно. Як документально оформити цей «перевиплачений аванс»? Можливо від нього попросити заяву, де він чітко пропише з яких місяців цей аванс складається?

Внутрішньо переміщені особи, які не можуть звільнитися через бойові дії або окупацію за місцем роботи, мають право припинити трудовий договір в односторонньому порядку. Для цього потрібно подати до центру зайнятості за місцем проживання заяву на ім’я роботодавця. Після припинення трудового договору людина може набути статусу безробітного, звернутися по допомогу з безробіття та отримувати соціальні послуги
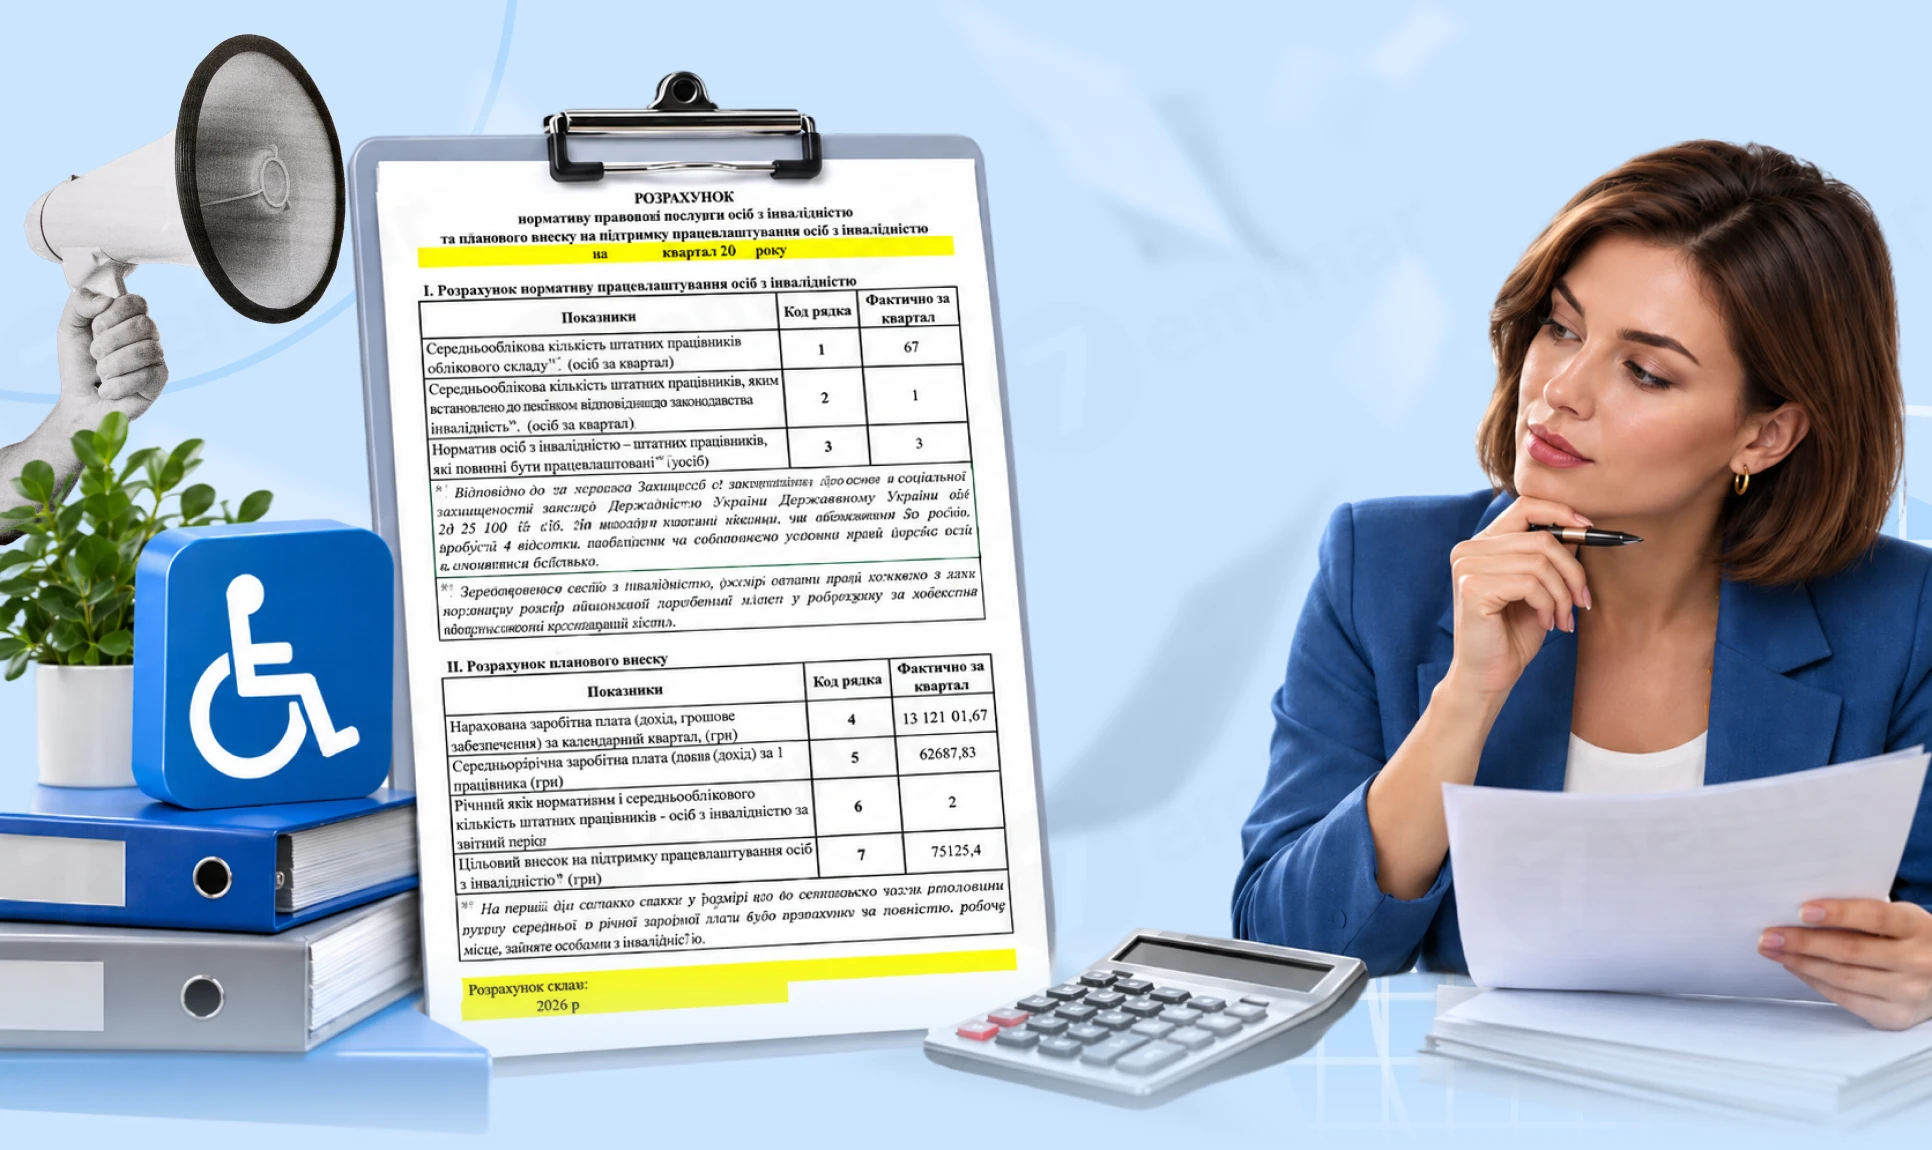
З 1 жовтня 2026 року роботодавці вперше подають новий Звіт про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю. За І–ІІІ квартали 2026 року його потрібно подати до 9 листопада, а якщо за результатами розрахунку визначено суму внеску – сплатити її до 19 листопада. Розповідаємо, хто звітує, як подати форму та на що звернути увагу під час розрахунку внеску
У заголовній частині Розрахунку ФОП / НПД зазначаються відомості про основний вид економічної діяльності, ознаку платника ЄСВ, кількість працівників та створених нових робочих місць. При цьому рядки 07–082 коригуванню не підлягають. Виправити помилки у кількісних показниках рядків 091, 091.1, 091.2, 092 та 101 можна лише шляхом подання Розрахунку з типом «Звітний новий». При цьому в ньому зазначають лише виправлений показник, а обов’язкові реквізити рядків 01–05 та 031 мають бути заповнені
Переводимо працівників з однієї області в іншу без зміни посади і окладів: це переведення чи переміщення? Чи потрібна згода від працівників? Чи подавати на кожного окремо додаток 4 до ТЦК?