

🚨КВЕД-2027: що зміниться для Вашого бізнесу?
Коди NACE 2.1-UA оновлено 08.10.2026! Дізнайтеся, який новий код відповідатиме Вашому КВЕДу
Основні засоби, МНМА
24.11.2025
Стрибок напруги спалив обладнання: як списати без податків
Уявіть: світло нарешті з’являється після кількагодинного блекауту, офіс оживає… і раптом – різкий удар напруги. Комп’ютери мовчать, верстат не вмикається, холодильник теплий. Техніка згоріла за секунду. І тепер головне питання: як це списати правильно, щоб не отримати претензії від податкової? У матеріалі надамо покроковий алгоритм дій, адже у цій ситуації податкова звертає увагу на наявність доказів: якщо причина виходу з ладу не підтверджена офіційними документами, ситуацію можуть трактувати як нестачу або навмисне списання активів, що призводить до донарахувань
- Крок 1. Документування
- Крок 2. Проводимо інвентаризацію
- Крок 3. Бухгалтерський облік
- Крок 4. Оформлення документів, щоб уникнути ПДВ-зобов’язань
- Крок 5. Податок на прибуток
- Висновки
Крок 1. Документування
Першим кроком підприємство має звернутися до енергопостачальної компанії й отримати акт про стрибок напруги чи аварійне відключення. Додатково важливо отримати акт технічного обстеження у сервісному центрі, де буде зазначено, що пошкодження стало наслідком перепаду напруги, а ремонт неможливий або економічно недоцільний. У таких документах повинні бути описані стан техніки, її характеристики та конкретна причина виходу з ладу.
Зверніть увагу, що після підтвердження інциденту підприємство може вимагати компенсацію: направити акт-претензію постачальнику електроенергії або звернутися до страхової компанії, якщо обладнання було застраховане. Це дозволить частково або повністю відшкодувати втрати
Відсутність документального підтвердження під час перевірки може призвести до донарахувань і претензій.
Крок 2. Проводимо інвентаризацію
Другий крок – встановити фактичний стан обладнання через інвентаризацію. Якщо прилади непридатні до подальшої експлуатації, не підлягають ремонту та більше не відповідають критеріям активів, тобто не здатні приносити економічні вигоди, вони підлягають списанню з балансу, відповідно до вимог Положення про інвентаризацію активів та зобов’язань, затвердженого наказом Мінфіну від 02.09.2014 №879.
Щоб правильно зафіксувати стан пошкодженого обладнання, необхідно зробити наступні дії:
- Керівник визначає обсяг інвентаризації.
- Складається інвентаризаційний опис з часом введення техніки в експлуатацію та причинами непридатності.
- Інвентаризаційна комісія оформляє протокол, який затверджує керівник протягом 5 робочих днів.
Саме затверджений протокол стає підставою для списання згорілої техніки з балансу та відображення цього факту в бухгалтерському обліку у звітному періоді, коли інвентаризацію було завершено. Це забезпечує коректність облікових даних і мінімізує ризики під час перевірок.
Крок 3. Бухгалтерський облік
Третім кроком буде правильне відображення вибуття активів. Відображення в обліку залежить від того, як ця техніка класифікувалася: як основні засоби або як малоцінні необоротні матеріальні активи.
Якщо прилади обліковувалися у складі основних засобів:
- списанню підлягає їх залишкова вартість Дт 976 – Кт 10;
- одночасно відображається нарахований знос Дт 13 – Кт 10;
- та витрати, пов’язані з ліквідацією Дт 976 – Кт 661, 651
- амортизацію за об’єктом припиняють з наступного місяця після ліквідації
Якщо ж техніка належала до малоцінних необоротних матеріальних активів (далі – МНМА), у бухгалтерському обліку:
- списують нарахований знос Дт 132 – Кт 112;
- списують залишкову вартість таких активів (якщо вона є) Дт 976 – Кт 112.
Якщо після ліквідації згорілих приладів залишаються придатні запчастини, які можуть бути використані в господарській діяльності, їх оприбутковують за ціною можливого використання як запасні частини.
Якщо ж утворилися відходи, що підлягають здачі як металобрухт, їх відображають за чистою вартістю реалізації. У момент оприбуткування таких залишків підприємство визнає інші доходи: Дт 209 / 207 – Кт 746.
Такий підхід забезпечує повне та коректне відображення наслідків списання згорілої техніки.
Крок 4. Оформлення документів, щоб уникнути ПДВ-зобов’язань
Крок 4 – необхідно приділити увагу оформленню документації, щоб уникнути нарахування податку на додану вартість.
Для об’єктів основних засобів нараховувати «ліквідаційний» ПДВ не потрібно, якщо ліквідація належним чином підтверджена документально. Для цього потрібно оформити акт списання основних засобів, який фіксує факт псування чи розбирання ОЗ, через що воно більше не може використовуватися за первісним призначенням. Такий акт платник може подати за бажанням разом із ПДВ-декларацією або за запитом податківців.
В іншому випадку ліквідація ОЗ без підтвердження вважається постачанням, і податкові зобов’язання нараховуються відповідно до абзацу першого п. 189.9 Податкового кодексу України (далі – ПКУ). При цьому компенсуючі ПЗ за пп. «г» п. 198.5 ПКУ при ліквідації об’єктів ОЗ не нараховуються. Якщо документального підтвердження ліквідації не буде, податківці розцінять її як звичайне постачання, що тягне за собою нарахування 20% ПДВ.
Для МНМА норми п. 189.9 ПКУ не застосовуються, оскільки вони в податковому обліку не є основними засобами. Тут діють правила пп. «г» п. 198.5 ПКУ:
За списання зіпсованих МНМА можуть нараховуватися компенсуючі ПЗ, як при негосподарському використанні. Базою для оподаткування виступає залишкова вартість об’єкта на початок звітного періоду, у якому відбувається списання.
Якщо МНМА повністю амортизовані методом 100%, база для нарахування компенсуючих ПЗ дорівнює нулю, і їх не нараховують.
Якщо ж амортизація нараховувалася частково (наприклад, 50% на 50% або прямолінійним методом), компенсуючі ПЗ нараховуються виходячи з залишкової вартості на початок місяця списання.
Крок 5. Податок на прибуток
Крок п’ятий – відображення списання зіпсованих приладів в обліку податку на прибуток. Тут все залежать від статусу платника.
Малодохідники, які не застосовують податкові різниці, відображають списання виключно за правилами бухобліку – окремих коригувань фінрезультату не буде.
Високодохідники та малодохідники-добровольці, які визначають податкові різниці, мають врахувати:
- При списанні об’єктів основних засобів згідно з пп. 138.1, 138.2 ПКУ виникають:
- амортизаційні різниці: фінрезультат збільшують на суму бухгалтерської амортизації та зменшують на податкову;
- ліквідаційні різниці: фінрезультат збільшують на бухгалтерську залишкову вартість об’єкта та зменшують на податкову залишкову вартість;
- При списанні МНМА податкові різниці не формуються, адже такі об’єкти не визнаються основними засобами в податковому обліку.
Таким чином, саме підхід до обліку вплине на фінансовий результат і податкове навантаження, а підприємствам із різницями важливо коректно провести розрахунки, щоб уникнути донарахувань у майбутньому.
Висновки
- Техніка, що вийшла з ладу через перепади напруги та більше не відповідає критеріям активів, підлягає обов’язковому списанню з балансу після проведеної інвентаризації.
- У бухгалтерському обліку списання ОЗ або МНМА відображають залежно від категорії.
- У податковому обліку відображають операції за правилами бухобліку:
- високодохідники та малодохідники-добровольці при списанні об’єктів ОЗ формують амортизаційні та ліквідаційні різниці;
- для МНМА податкових різниць не виникає.
- У ПДВ обліку:
- непридатні ОЗ – без ПЗ при наявності акту списання;
- МНМА – компенсуючі ПЗ за залишковою вартістю (п. 198.5 ПКУ), якщо вона є.
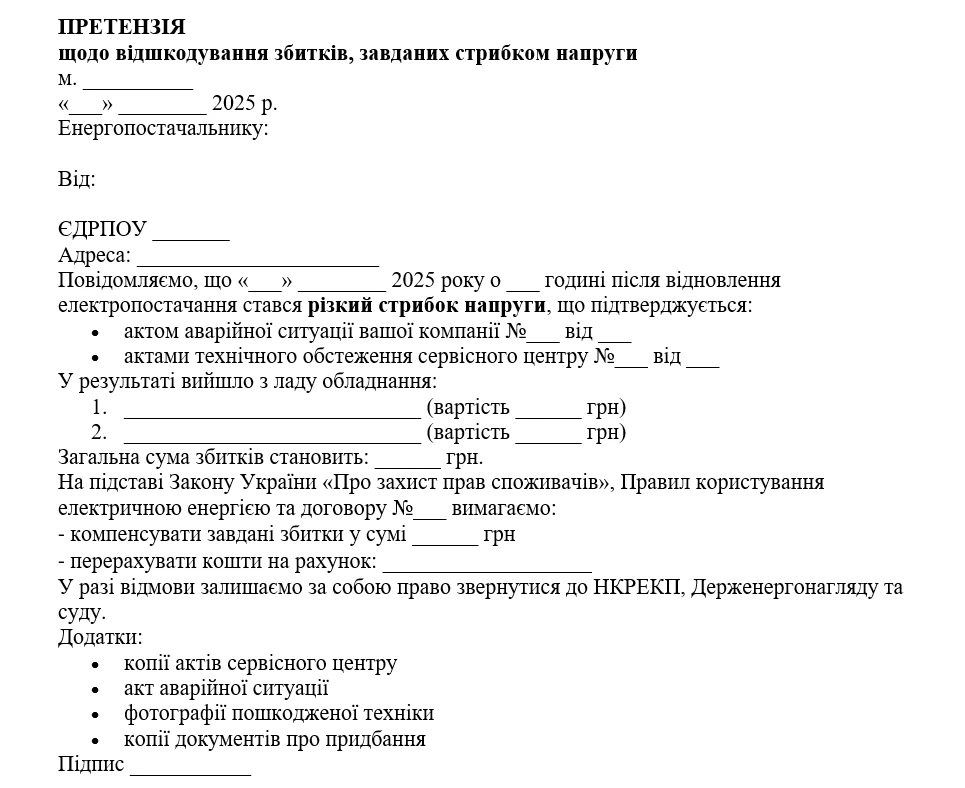
Зразок Акту-претензії до енергопостачальника
Шаблони та зразки документів:
Інвентаризаційний опис за формою М-21
Протокол інвентаризаційної комісії (у довільній формі)
Протокол засідання інвентаризаційної комісії (форма 177)
Акт списання запасів матеріальних цінностей (довільна форма)
Читайте більше:
Інвентаризація: як організувати та провести
Інвентаризація-2025: ТОП-7 питань із сервісу «Особистий консультант»
Як стягнути з працівника виявлену під час інвентаризації матеріальну шкоду
Інвентаризація: від загальних положень до практичних ситуацій, – гайд від редакції 7eminar
Під час позапланової інвентаризації виявили дорогоцінні метали від раніше списаних ОЗ: алгоритм дій
Шукаєте надійний спосіб врегулювати всі аспекти інвентаризації на підприємстві? Конструктор «Положення про інвентаризацію» дозволяє за кілька хвилин підготувати документ, що визначає порядок перевірки активів і зобов'язань, роботу інвентаризаційної комісії, оформлення результатів та врегулювання розбіжностей. Налаштуйте лише необхідні розділи, внесіть реквізити підприємства та миттєво завантажуйте готове Положення у Word чи PDF
Відпустка, відпускні
01.11.2026
Можливість видання зведеного наказу про надання відпустки без збереження заробітної плати для декількох працівників у 2026 році
Чи можна оформити відпустку за власний рахунок за сімейними обставинами одним зведеним наказом для 10 співробітників, якщо вона їм надана в однаковий період?
Заборгованість
01.11.2026
Чи можуть забрати квартиру за комунальні борги: поріг підвищили до понад 430 тис. грн
Із 23 жовтня 2026 року Закон №4833-IX підвищив поріг заборгованості, за якого допускається звернення стягнення на єдине житло боржника, Із 170 тис. грн до понад 430 тис. грн у 2026 році. Водночас перевищення цієї суми не означає автоматичного вилучення квартири чи будинку: стягнення відбувається за встановленою законом процедурою
Пенсія, соцпільги
01.11.2026
Пенсіонер виїхав із ТОТ на підконтрольну територію: чи потрібно проходити фізичну ідентифікацію
Пенсіонери зі статусом ВПО, які: фактично проживають на підконтрольній Україні території, повідомили про це Пенсійний фонд і перевели виплату пенсії за новим місцем проживання, не повинні проходити щорічну фізичну ідентифікацію лише через статус ВПО
Судова практика
01.11.2026
Засуджені за вбивство двох або більше осіб: КСУ підтвердив обмеження на УДЗ для військової служби
Конституційний Суд України ухвалив Рішення №13-р(ІІ)/2026 за конституційною скаргою щодо окремих положень частини першої статті 81-1 КК України. Суд визнав конституційними положення, які виключають умовно-дострокове звільнення для проходження військової служби за контрактом для осіб, засуджених до довічного позбавлення волі, та осіб, засуджених за умисне вбивство двох або більше людей
Охорона праці
01.11.2026
Пологи під час повітряної тривоги: Уряд спрямував кошти на укриття у 84 медзакладах
Уряд спрямував 294,8 млн грн на ремонт та облаштування укриттів у 84 закладах охорони здоров’я, де приймають пологи. Ще 59,8 млн грн передбачено на посилення захисту лікарень, підпорядкованих МОЗ, зокрема за допомогою габіонів, металевих ролетів і захисної плівки на вікнах
Освіта
01.11.2026
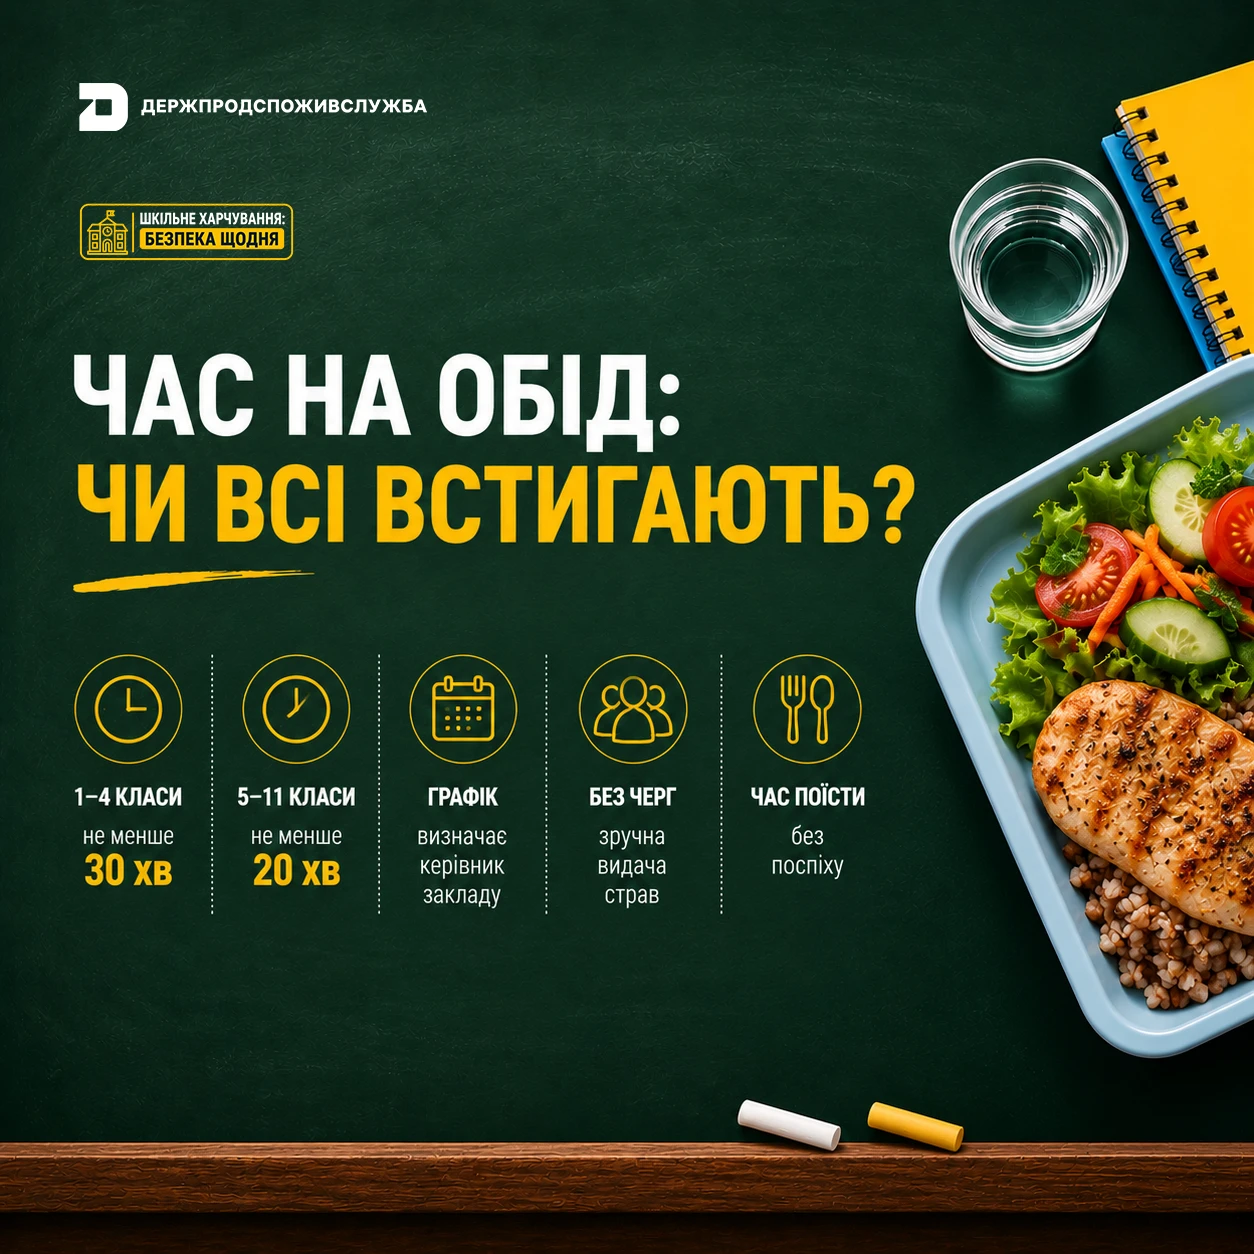
Шкільний обід без поспіху: скільки часу мають відвести на харчування учнів у 2026 році
Для учнів 1–4 класів перерва на харчування має тривати не менше 30 хвилин, а для учнів 5–11 (12) класів – не менше 20 хвилин. Держпродспоживслужба пояснила, хто визначає графік відвідування їдальні, чи потрібно його погоджувати та на що звернути увагу, якщо діти не встигають пообідати через черги

Перевірки, штрафи
31.10.2026
Перевірка лікарняних за 2016-2026 рр.: що можуть вимагати ревізори
Перевірка лікарняних ПФУ за період з 01.04.2016 по 30.09.2026: за які роки подавали звіти про використання коштів, коли запровадили повідомлення про виплату лікарняних, які документи потрібно підготувати для звірки та чи обов’язково зберігати табелі обліку робочого часу за весь період перевірки?

Оренда
31.10.2026
Оренда авто у фізособи: чи потрібно окремо оформлювати розрахунок ПДФО та військового збору
Підприємство має договір оренди ТЗ з фізособою. Щомісячно від такої фізособи отримує акт з сумою орендної плати за місяць. Чи потрібно додатково формувати певний документ на розрахунок ПДФО і ВЗ? В акті цих сум немає

Судова практика
31.10.2026
Податки, арешт активів і корпоративні спори: доступний українською посібник ЄСПЛ для бізнесу
Верховний Суд переклав українською мовою посібник Європейського суду з прав людини «Бізнес та права людини». У ньому систематизовано практику ЄСПЛ щодо захисту майна, оподаткування, арешту й конфіскації активів, банкрутства, корпоративних спорів, права на справедливий суд та трудових відносин

Торгівля, послуги
31.10.2026
Вартість таксі в Києві під час повітряних тривог обмежать: не більше ніж +75% до базового тарифу
Міністерства підписали меморандум із Bolt, Uklon, Uber та OPTI, який передбачає обмеження зростання вартості поїздок у Києві під час повітряних тривог, зупинки громадського транспорту та інших ситуацій, що ускладнюють пересування містом. Згідно з домовленістю, тариф не має перевищувати базову вартість більш ніж на 75%

Документообіг, первинні документи
31.10.2026
Військовослужбовець, якого оголосили померлим, виявився живим: як скасувати рішення суду
Якщо військовослужбовця, який зник безвісти під час бойових дій, суд оголосив померлим, але згодом з’явилися відомості про його місцеперебування, рішення можна скасувати в судовому порядку. В МВС пояснили, хто може звернутися до суду, що відбувається з актовим записом про смерть і за яких умов можливі повернення майна та поновлення шлюбу

Державний нагляд
31.10.2026
З 1 листопада 2026 року в Україні забороняють вилов риби у зимувальних ямах
З 1 листопада 2026 року на українських водоймах починає діяти заборона на вилов водних біоресурсів у зимувальних ямах, яка триватиме до початку нерестового періоду 2027 року. Риболовля поза межами цих ділянок дозволена з дотриманням установлених вимог, зокрема щодо дозволених знарядь лову та кількості гачків. За порушення обмежень передбачено штрафи, відшкодування завданих збитків, а в окремих випадках – кримінальну відповідальність

Відстрочки, ВЛК
31.10.2026
ВС: отримання відстрочки від мобілізації не є зміною обстановки для звільнення від кримінальної відповідальності
Об’єднана палата Касаційного кримінального суду у складі Верховного Суду у справі № 459/3471/23 дійшла висновку, що отримання відстрочки від призову після вчинення кримінального правопорушення за ст. 336 КК України саме по собі не свідчить про зміну обстановки в розумінні ст. 48 КК України

Охорона праці
30.10.2026
Укриття для бізнесу під час тривог: хто перевірятиме безпечність приміщень і чи передбачена відповідальність
Уряд готує зміни до правил роботи бізнесу під час «жовтої» повітряної тривоги. Підприємцям планують надати більше часу на облаштування безпечних просторів і дозволити користуватися укриттями за межами власної території. Водночас проблема не лише у строках: бізнесу незрозуміло, як підтверджувати відповідність безпечних просторів, хто перевірятиме їхні характеристики та які наслідки загрожують за невиконання вимог. У МВС підтвердили, що Мінекономіки спільно з МВС і ДСНС уже опрацьовує зміни до Постанови №1092

Єдиний податок
30.10.2026
Реклама на YouTube: податкова пояснила, як оподатковуються доходи ФОП у 2026 році
Якщо реклама, розміщена YouTube у відео підприємця, стосується його діяльності – дохід включається до бази єдиного податку. У протилежному випадку він вважається іноземним доходом і оподатковується за загальними правилами

Судова практика
30.10.2026
ФОП має КВЕД на надання майна в оренду: чи звільняється він від сплати податку на промислові об'єкти
Суди першої та апеляційної інстанцій стали на бік ФОП у спорі з Головним управлінням ДПС у Чернівецькій області, скасувавши податкові повідомлення-рішення на суму понад 178 тисяч гривень. Судова колегія підтвердила правомірність звільнення платників єдиного податку від земельного податку та податку на нерухомість за умови використання приміщень у власній виробничій діяльності навіть за наявності КВЕД для надання майна в оренду


