

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
У статті розбиремо, що саме вважати МШП, як їх правильно класифікувати, оприбуткувати та як побудувати безпечний облік МШП без податкових сюрпризів. Простий і практичний гід для бухгалтерів: облік, документи, податкові ризики – усе в одному місці. Читайте, щоб убезпечити себе та підприємство
Як відомо, усі матеріальні активи підприємства поділяють на оборотні та необоротні.
До оборотних активів відносять запаси, такі як матеріали та сировина, запчастини, паливо, канцтовари, будівельні матеріали тощо. А також є ще одна окрема група запасів, яку використовує підприємство дещо інакше – це малоцінні швидкозношувані предмети (далі – МШП).
Визначення та виокремлення МШП в окрему категорію наведене в п. 6 НП(С)БО 9 «Запаси», затвердженого наказом Мінфіну від 20.10.1999 №246 (далі – НП(С)БО 9):
Для цілей бухобліку запаси включають: …малоцінні та швидкозношувані предмети, що використовуються протягом не більше одного року або нормального операційного циклу, якщо він більше одного року….
Суть такого іншого використання МШП полягає в тому, що такі запаси не споживаються під час виконання певного роду робіт чи виготовлення продукції, а швидше допомагають здійснити такий процес, та споживаються протягом багаторазового використання, проте не більше одного року (тому вони й оборотні).
До МШП слід віднести такі запаси як:
Важливо! Для визнання оборотними таких МШП необхідне дотримання найважливішої умови – строк корисного використання таких МШП менше одного року або операційного циклу підприємства
Тобто, якщо маєте інструмент, який служить два роки, тоді це необоротний актив. А за вартісним показником підприємство визначає, чи він малоцінний.
В обліковій політиці підприємства слід прописати, які саме види запасів підприємство визнає МШП, та яким критерієм керується щодо строку їх використання. Щодо вартісного вираження МШП, то ціна такої одиниці запасів не настільки важлива, якщо споживання відбувається до року.
Саме керуючись такими критеріями, підприємство оприбутковує запаси як МШП у бухгалтерському обліку.
Окреслимо основні правила бухгалтерського обліку МШП.
Одиницею бухгалтерського обліку запасів є їх найменування або однорідна група (вид) (п. 7 НП(С)БО 9). Деталізацію, як саме оприбутковувати МШП, слід прописати в обліковій політиці. Зазвичай, підприємство оприбутковує МШП за найменуванням по кількості. Головною причиною цього, є контроль за використанням переданих МШП в експлуатацію.
Придбані (отримані) або вироблені запаси зараховують на баланс підприємства за первісною вартістю (п. 8 НП(С)БО 9). Що входить до первісної вартості, теж визначає саме цей стандарт. Слід лише звернути увагу на повноту та правильність оформлення первинних документів на придбання таких МШП.
При цьому бухгалтерські проведення будуть такими:
№ з/п | Зміст господарської операції | Бухгалтерський облік | |
Дт | Кт | ||
1 | Придбання МШП | 221 | 63, 37 |
2 | Виготовлення МШП власними силами | 221 | 23 |
3 | Внесення МШП до статутного капіталу | 221 | 46 |
4 | Отримання МШП безкоштовно / за справедливою вартістю | 221 | 745 |
На замітку! Для МШП в обліковій політиці слід прописати метод вибуття. Це може бути метод ФІФО, середньозважений чи ідентифікований
Будь-яке переміщення МШП чи введення в експлуатацію має супроводжуватися первинними документами, які підтверджують господарську операцію. На сьогодні значна частина старих форм внутрішніх облікових документів для руху МШП втратила чинність. Проте кожне підприємство з огляду на обсяг господарських операцій та специфіку роботи може розробити власні документи для обліку МШП.
Перевага такого обліку на позабалансі з фіксацією в окремих регістрах запобігає розтратам майна, привласненню та неефективному використанню інструменту чи спецодягу. Зростають податкові ризики у випадку, якщо майно втрачено, знищено чи зіпсовано до кінцевого строку експлуатації, або немає відомостей про повернення виданого спецодягу, форменного одягу після закінчення строків експлуатації такого одягу. Тому бухгалтерам слід відповідально ставитися до ведення регістрів видачі МШП, зокрема спецодягу та засобів індивідуального захисту, та його повернення на склад з метою утилізації.
Отже, в момент передання МШП в експлуатацію, слід зробити наведені нижче бухгалтерські проведення, залежно від напряму використання МШП:
№ з/п | Зміст господарської операції | Бухгалтерський облік | |
Дт | Кт | ||
1 | Передання МШП на виробничу ділянку | 23 | 22 |
2 | Передання МШП загальновиробничого призначення | 91 | 22 |
3 | Передання МШП адміністративного призначення | 92 | 22 |
4 | Передання МШП збутового призначення | 93 | 93 |
Облік МШП введених в експлуатацію відбувається на позабалансових рахунках за кількістю, а також у затверджених регістрах обліку за матеріально-відповідальними особами.
Коли спливає строк корисного використання МШП, слід провести інвентаризацію таких активів, та списати МШП, які не придатні до подальшого використання. Якщо з вини працівників певні МШП пошкоджено до закінчення строку корисного використання, можна прийняти рішення про відшкодування завданої шкоди підприємству.
МШП, введені в експлуатацію, створюють витрати підприємства і не коригуються положеннями податкового законодавства.
ПДВ, у складі ціни придбання, відносять до податкового кредиту підприємства, на дату події що сталася швидше: оплата або постачання, якщо вхідна податкова накладна від постачальника зареєстрована в ЄРПН.
Окремо виділимо податкові ризики щодо обліку МШП:
Облікова політика – сукупність принципів, методів і процедур, які використовує підприємство для ведення бухгалтерського обліку, складання та подання фінансової звітності. Пропонуємо вам безкоштовне рішення для полегшення завдання з підготовки документа та мінімізації податкових ризиків – Конструктор Облікова політика
Шаблони та зразки документів:
Картка обліку малоцінних та швидкозношуваних предметів (Форма МШ-2)
Акт на списання малоцінних та швидкозношуваних предметів (Форма МШ-8)
Акт вибуття малоцінних та швидкозношуваних предметів (Форма МШ-4)
Читайте більше:
Спецодяг для працівників: облік витрат і податкові наслідки
Первинні документи на підприємстві
Інвентаризація: як організувати та провести
Облікова політика підприємства: 7 порад для ідеальності
Як облікова політика може захистити платника під час перевірки
Як стягнути з працівника виявлену під час інвентаризації матеріальну шкоду
Інвентаризація: від загальних положень до практичних ситуацій, – гайд від редакції 7eminar
Під час оцінювання хімічної небезпеки на виробництві важливо враховувати не лише концентрацію окремих речовин у повітрі, а й характер їхньої дії, одночасність або послідовність контакту та його тривалість. Розуміння цих особливостей допомагає правильно оцінити умови праці й запобігти негативному впливу хімічних факторів на здоров’я працівників
ДПС роз’яснила порядок заповнення граф 17.2, 17.3, 19.2 та 19.3 додатка ТЦ до декларації з податку на прибуток під час самостійного коригування контрольованих операцій. У графах 17.2 і 19.2 зазначають кількість або обсяг предмета операції, а у графах 17.3 і 19.3 – відповідні одиниці виміру за класифікатором ДК 011-96
Дружина загиблого Захисника України має право на 50% знижку з оплати житлово-комунальних послуг незалежно від розміру середньомісячного доходу сім’ї. Пільга надається на підставі посвідчення члена сім’ї загиблого Захисника України в межах установлених соціальних нормативів споживання
З 13 листопада 2026 року діють оновлені правила програми «Пакунок школяра». Кабмін змінив порядок її фінансування: тепер суму допомоги не фіксують безпосередньо в постанові, а з 1 січня 2027 року її визначатимуть щороку законом про Державний бюджет. Наразі виплата становить 5000 грн на кожного першокласника. У матеріалі розказуємо: хто має право на виплату, як подати заяву через Дію, куди зараховуються кошти, на що їх можна витратити та які вимоги встановлено для закладів торгівлі
МОЗ розробляє законопроєкт, який має врегулювати розробку, введення в обіг та використання систем штучного інтелекту у сфері охорони здоров’я. Документ передбачатиме класифікацію таких систем за рівнем ризику, вимоги до оцінки відповідності та реєстрації, а також заборону використання систем із неприйнятним рівнем ризику
Скільки часу закон відводить на розгляд адміністративної справи та чи може суддя самостійно визначати, яку справу розглядати першою? КАС України встановлює різні строки для загального і спрощеного позовного провадження, а для окремих категорій спорів передбачає скорочений порядок розгляду. Розповідаємо, як визначають суддю, хто організовує розгляд справ і чому законодавчі строки не завжди збігаються з фактичною тривалістю судового процесу
ДПС запустила п’ятий аналітичний дашборд, присвячений резидентам Дія.City. За його допомогою можна відстежувати кількість компаній, задекларовані доходи та нарахований податок на прибуток, аналізувати показники за областями, видами економічної діяльності та податковими періодами
За перший рік реформи ціноутворення у будівництві створено Базу даних цін у складі ЄДЕССБ, яка вже містить 2 млн цінових записів. Із 1 січня 2027 року планують розпочати публікацію середніх цін на будівельну продукцію, а з 1 серпня 2027 року – запровадити єдиний порядок аналізу цін для всіх об’єктів будівництва незалежно від їхньої кошторисної вартості. Розглядаємо результати реформи та основні зміни для замовників, підрядників і громад
Google відкрив нову хвилю реєстрації на безоплатну програму «Сертифікація Google із професійного використання ШІ» та виділив для України 20 000 ліцензій. Учасники зможуть пройти 8 онлайн-курсів, зокрема новий модуль із вайб-кодингу, і отримати сертифікати. Заявки приймають до 10 грудня 2026 року
Суд розглянув справу про керування електросамокатом потужністю до 3 кВт у стані алкогольного сп’яніння. Суд визнав 18-річну порушницю винною за ч. 1 ст. 130 КУпАП та оштрафував на 17 000 грн, але не позбавив права керування транспортними засобами. Причина – для керування таким електросамокатом посвідчення водія не потрібне
Державна служба зайнятості пояснила, на які умови варто звертати увагу під час вибору роботи та які переваги вакансії можуть виявитися лише красивою рекламою. Серед важливих критеріїв – розмір і регулярність зарплати, умови та графік роботи, соціальний пакет і реальні можливості професійного розвитку. Натомість престижна назва посади, офісні бонуси та непідкріплені обіцянки кар’єрного зростання не повинні визначати вибір кандидата
Деменція може поступово впливати на пам’ять, мислення, поведінку та здатність людини виконувати повсякденні справи. Такі зміни нерідко помилково сприймають як звичайні вікові прояви. У матеріалі розповідаємо, на які ознаки звернути увагу та куди звернутися, якщо вони з’явилися у близьких
Чи може магазин заборонити продавцям сидіти протягом робочої зміни, навіть коли покупців немає? Правила охорони праці для об’єктів роздрібної торгівлі вимагають обладнувати робочі місця продавців зручними стільцями для відпочинку. Розбираємо, які обов’язки має роботодавець, як працівникові захистити свої права та куди звертатися в разі порушень
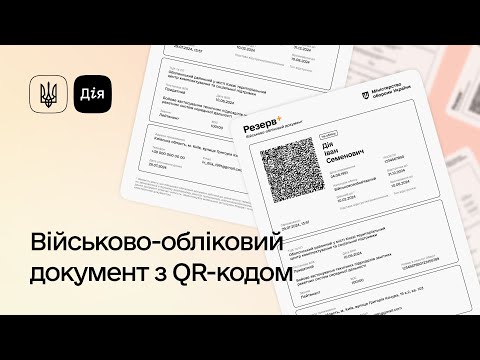
Нестабільна робота застосунку «Резерв+» не звільняє від обов’язку мати при собі військово-обліковий документ під час мобілізації. У разі технічних збоїв варто скористатися альтернативою – PDF-версією ВОД із QR-кодом або його паперовою копією. Відсутність документа може призвести до значних штрафів, тому важливо подбати про його наявність завчасно. Найзручніший спосіб – сформувати ВОД через портал Дія та зберегти його у доступному форматі
ФОП 3 група 5%. Декларація по єдиному податку за «9 місяців 2026» подана 16.10.2026 року, але сьогодні знайшли помилку, занизили суму доходу. Як правильно подати Уточнюючу декларацію? Чи є якісь нюанси, про які потрібно знати заздалегідь?
На підприємстві немає посади головний бухгалтер. Є лише бухгалтер, який робить звітність. Він не має права підпису за головного бухгалтера, а директор її підписує. Коли реєстрували ТОВ, податківці не захотіли залишати графу «головний бухгалтер» пустою, тому в нас стоїть в обліковій карточці ТОВ в базі податківців, що директор й гол.бухгалтер одна й та сама особа. Директор виконує функцію касира, тому в касових ордерах він ставить свій підпис за Директора та за Касира. А поле гол.бухгалтер залишається без підпису. Чи правильно так робити? Чи не буде при перевірці проблем з касовими ордерами без підпису головного бухгалтера?