
☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
ДПС роз’яснила порядок заповнення граф 17.2, 17.3, 19.2 та 19.3 додатка ТЦ до декларації з податку на прибуток під час самостійного коригування контрольованих операцій. У графах 17.2 і 19.2 зазначають кількість або обсяг предмета операції, а у графах 17.3 і 19.3 – відповідні одиниці виміру за класифікатором ДК 011-96
У податківців уточнили:
Як заповнюються графи 17.2, 17.3 та 19.2, 19.3 додатка ТЦ «Самостійне коригування ціни контрольованої операції і сум податкових зобов’язань платника податку» до Податкової декларації з податку на прибуток підприємств у разі самостійного коригування ціни або показника рентабельності при продажу / придбанні товарів (робіт, послуг) та чи можна згрупувати операції чи відображати кожну операцію окремо?
Податківці пояснили наступне.
У графах 17.2, 19.2 Додатка ТЦ «Самостійне коригування ціни контрольованої операції і сум податкових зобов’язань платника податку» до Податкової декларації з податку на прибуток підприємств (далі – Додаток ТЦ) зазначається кількість / обсяг предмета операції, що коригується.
У графах 17.3, 19.3 Додатка ТЦ – одиниці виміру предмета операції відповідно до Класифікатора системи позначень одиниць вимірювання та обліку ДК 011-96.
При цьому, відображення інформації у Додатку ТЦ окремо щодо кожної контрольованої операції (конкретної поставки або контракту) чи згрупованих операцій (одним рядком) залежить від того, як були відображені контрольовані операції у звіті про контрольовані операції та розраховані в документації з трансфертного ціноутворення.
Джерело: ЗІР, Категорія: 102.20.02
Податкова звітність мобілізованого ФОП: строки та додатки
Повідомлення про КІК: у яких випадках потрібно подати протягом 60 днів
Помилки у фінзвітності: чи потрібно подавати уточнену декларацію з податку на прибуток
Під час оцінювання хімічної небезпеки на виробництві важливо враховувати не лише концентрацію окремих речовин у повітрі, а й характер їхньої дії, одночасність або послідовність контакту та його тривалість. Розуміння цих особливостей допомагає правильно оцінити умови праці й запобігти негативному впливу хімічних факторів на здоров’я працівників
Дружина загиблого Захисника України має право на 50% знижку з оплати житлово-комунальних послуг незалежно від розміру середньомісячного доходу сім’ї. Пільга надається на підставі посвідчення члена сім’ї загиблого Захисника України в межах установлених соціальних нормативів споживання
З 13 листопада 2026 року діють оновлені правила програми «Пакунок школяра». Кабмін змінив порядок її фінансування: тепер суму допомоги не фіксують безпосередньо в постанові, а з 1 січня 2027 року її визначатимуть щороку законом про Державний бюджет. Наразі виплата становить 5000 грн на кожного першокласника. У матеріалі розказуємо: хто має право на виплату, як подати заяву через Дію, куди зараховуються кошти, на що їх можна витратити та які вимоги встановлено для закладів торгівлі
МОЗ розробляє законопроєкт, який має врегулювати розробку, введення в обіг та використання систем штучного інтелекту у сфері охорони здоров’я. Документ передбачатиме класифікацію таких систем за рівнем ризику, вимоги до оцінки відповідності та реєстрації, а також заборону використання систем із неприйнятним рівнем ризику
Скільки часу закон відводить на розгляд адміністративної справи та чи може суддя самостійно визначати, яку справу розглядати першою? КАС України встановлює різні строки для загального і спрощеного позовного провадження, а для окремих категорій спорів передбачає скорочений порядок розгляду. Розповідаємо, як визначають суддю, хто організовує розгляд справ і чому законодавчі строки не завжди збігаються з фактичною тривалістю судового процесу
ДПС запустила п’ятий аналітичний дашборд, присвячений резидентам Дія.City. За його допомогою можна відстежувати кількість компаній, задекларовані доходи та нарахований податок на прибуток, аналізувати показники за областями, видами економічної діяльності та податковими періодами
За перший рік реформи ціноутворення у будівництві створено Базу даних цін у складі ЄДЕССБ, яка вже містить 2 млн цінових записів. Із 1 січня 2027 року планують розпочати публікацію середніх цін на будівельну продукцію, а з 1 серпня 2027 року – запровадити єдиний порядок аналізу цін для всіх об’єктів будівництва незалежно від їхньої кошторисної вартості. Розглядаємо результати реформи та основні зміни для замовників, підрядників і громад
Google відкрив нову хвилю реєстрації на безоплатну програму «Сертифікація Google із професійного використання ШІ» та виділив для України 20 000 ліцензій. Учасники зможуть пройти 8 онлайн-курсів, зокрема новий модуль із вайб-кодингу, і отримати сертифікати. Заявки приймають до 10 грудня 2026 року
Суд розглянув справу про керування електросамокатом потужністю до 3 кВт у стані алкогольного сп’яніння. Суд визнав 18-річну порушницю винною за ч. 1 ст. 130 КУпАП та оштрафував на 17 000 грн, але не позбавив права керування транспортними засобами. Причина – для керування таким електросамокатом посвідчення водія не потрібне
Державна служба зайнятості пояснила, на які умови варто звертати увагу під час вибору роботи та які переваги вакансії можуть виявитися лише красивою рекламою. Серед важливих критеріїв – розмір і регулярність зарплати, умови та графік роботи, соціальний пакет і реальні можливості професійного розвитку. Натомість престижна назва посади, офісні бонуси та непідкріплені обіцянки кар’єрного зростання не повинні визначати вибір кандидата
Деменція може поступово впливати на пам’ять, мислення, поведінку та здатність людини виконувати повсякденні справи. Такі зміни нерідко помилково сприймають як звичайні вікові прояви. У матеріалі розповідаємо, на які ознаки звернути увагу та куди звернутися, якщо вони з’явилися у близьких
Чи може магазин заборонити продавцям сидіти протягом робочої зміни, навіть коли покупців немає? Правила охорони праці для об’єктів роздрібної торгівлі вимагають обладнувати робочі місця продавців зручними стільцями для відпочинку. Розбираємо, які обов’язки має роботодавець, як працівникові захистити свої права та куди звертатися в разі порушень
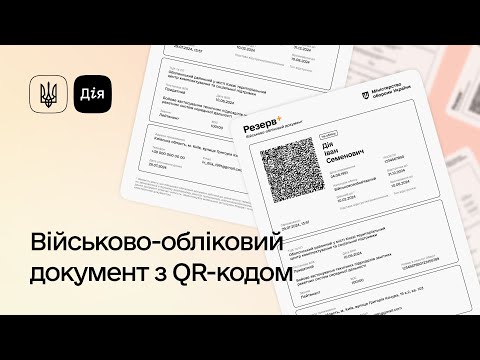
Нестабільна робота застосунку «Резерв+» не звільняє від обов’язку мати при собі військово-обліковий документ під час мобілізації. У разі технічних збоїв варто скористатися альтернативою – PDF-версією ВОД із QR-кодом або його паперовою копією. Відсутність документа може призвести до значних штрафів, тому важливо подбати про його наявність завчасно. Найзручніший спосіб – сформувати ВОД через портал Дія та зберегти його у доступному форматі
ФОП 3 група 5%. Декларація по єдиному податку за «9 місяців 2026» подана 16.10.2026 року, але сьогодні знайшли помилку, занизили суму доходу. Як правильно подати Уточнюючу декларацію? Чи є якісь нюанси, про які потрібно знати заздалегідь?
На підприємстві немає посади головний бухгалтер. Є лише бухгалтер, який робить звітність. Він не має права підпису за головного бухгалтера, а директор її підписує. Коли реєстрували ТОВ, податківці не захотіли залишати графу «головний бухгалтер» пустою, тому в нас стоїть в обліковій карточці ТОВ в базі податківців, що директор й гол.бухгалтер одна й та сама особа. Директор виконує функцію касира, тому в касових ордерах він ставить свій підпис за Директора та за Касира. А поле гол.бухгалтер залишається без підпису. Чи правильно так робити? Чи не буде при перевірці проблем з касовими ордерами без підпису головного бухгалтера?