
Експерт
Юлія КоваленкоПрактикуючий головний бухгалтер великої групи компаній, податковий консультант, викладач фінансового та податкового обліку, спікер

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Психологічна підтримка працівників стає нормою: компанії оплачують консультації, тренінги, програми проти вигорання. Для бізнесу це крок у бік соціальної відповідальності, а для бухгалтера – нова дилема: чи це господарські витрати, чи податковий ризик у вигляді «негосподарської діяльності» або додаткового блага? Експерт пояснив, як правильно відобразити такі витрати та які аргументи можуть допомогти відстояти позицію компанії
Сьогодні турбота про ментальне здоров’я працівників перетворюється з «бонусу від роботодавця» на обов’язкову складову корпоративної культури. Компанії все частіше оплачують консультації психологів, організовують групові тренінги, впроваджують програми профілактики вигорання. За даними ВООЗ, кожен четвертий працівник хоча б раз у житті зіштовхується з психоемоційними труднощами, що напряму впливають на продуктивність. В Україні, за опитуваннями після 2022 року, понад 60% людей відчувають підвищений рівень стресу та тривожності, а 45% – говорять про ознаки професійного вигорання.
На цьому фоні у 2023 році ухвалено Закон України від 15.01.2025 №4223-IX «Про систему охорони психічного здоров’я в Україні», який буде введений у дію 07.02.2026 та визначає статус психолога, порядок надання підтримки та вимоги до фахівців. Це означає, що послуги психолога стали не лише соціально затребуваними, а й нормативно врегульованими. Для бізнесу це сигнал: інвестиції в ментальне здоров’я команди – не лише турбота, а й частина правового поля, яку можна інтегрувати в HR- і фінансові політики.
Інвестиції у ментальне здоров’я мають вимірюваний фінансовий ефект. За оцінками ВООЗ, депресія й тривожні розлади щороку коштують світовій економіці близько 1 трильйона доларів через втрати продуктивності. Дослідження Deloitte у Великій Британії показали: кожен фунт, витрачений на програми підтримки, повертає бізнесу в середньому п’ять фунтів.
Фінансовий ефект проявляється не лише в економії на медичних витратах. Це й менша плинність кадрів, нижчий рівень вигорання, стабільна продуктивність. Тобто витрати на психологічну підтримку можна розглядати не як додатковий тягар, а як інвестицію, що формує конкурентоспроможність компанії на ринку.
Залежно від організації облікової політики, витрати на психологічну підтримку можуть бути віднесені:
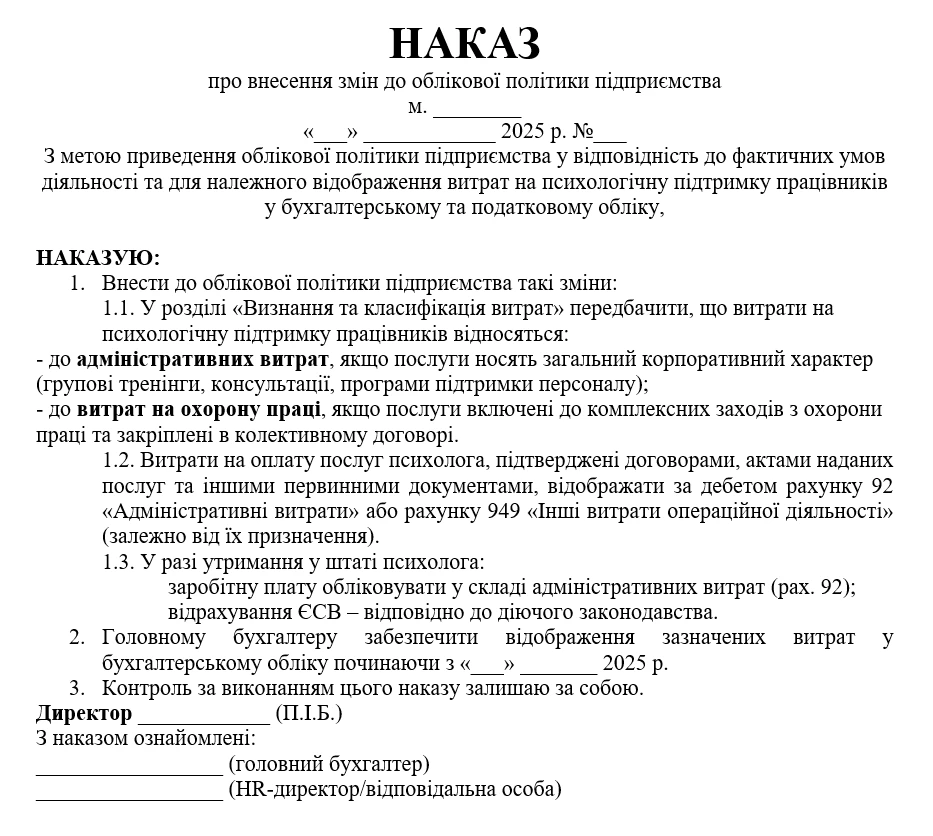
Зауважимо, оскільки тренд новий, то існує вірогідність того, що даний момент в обліковій політиці відсутній і потрібно внести зміни наказом керівника. У наказі вказується підстава (наприклад, поява нових видів витрат чи законодавчі зміни) та уточнюється новий порядок (наприклад: «витрати на психологічну підтримку працівників відносити до адміністративних витрат»). За загальним правилом, зміни в обліковій політиці застосовуються з початку наступного звітного року.
Якими можуть бути вищеназвані витрати?
Елемент витрат (за НП(С)БО 16) | Приклади витрат |
Матеріальні витрати | оренда приміщення для тренінгів чи консультацій, витрати на роздаткові матеріали, методички, друковану продукцію, кава-брейки/вода під час заходів |
Витрати на оплату праці | заробітна плата штатного психолога |
Відрахування на соціальні заходи | ЄСВ із зарплати штатного психолога |
Амортизація | амортизація спеціально облаштованого приміщення («кімнати релаксу»); амортизація обладнання, що використовується під час консультацій |
Інші операційні витрати | оплата послуг зовнішніх фахівців (ФОП, консалтингова компанія); підписки/ліцензії на онлайн-сервіси та застосунки для ментального здоров’я організація корпоративних програм підтримки (гарячі лінії, анонімні чати) |
Оптимальний варіант для податкової безпеки – краще робити акцент на охороні праці/соціальній функції (бо тоді є пряма «господарська мета»), а для простоти в обліку можна відносити до адміністративних, але тоді варто вважати на податкові ризики.
Облаштування спеціальних приміщень («кімнат релаксу», кімнат для консультацій із психологом) створює для підприємства необоротний актив – основний засіб (відповідно до п. 4 НП(С)БО 7 «Основні засоби», затвердженого наказом Мінфіну від 27.04.2000 №92, або НП(С)БО 16). Первісна вартість формується із витрат на ремонт, обладнання, меблі, технічні засоби.
Амортизація такого приміщення визнається витратами періоду залежно від його функціонального призначення:
Важливо: незалежно від класифікації, це не «інвестиція в соціальну сферу» в бухгалтерському сенсі. Це звичайні витрати періоду через амортизацію основних засобів. У нефінансових розкриттях (ESG-звітність, звіт зі сталого розвитку) компанія може додатково підсвітити соціальну складову, але у фінансовому обліку амортизація завжди залишається витратами
В обліку дана класифікація досить важлива, оскільки від неї залежить фінансовий результат і тут усе залежить від функціонального призначення та масштабу використання.
Уявімо дві компанії.
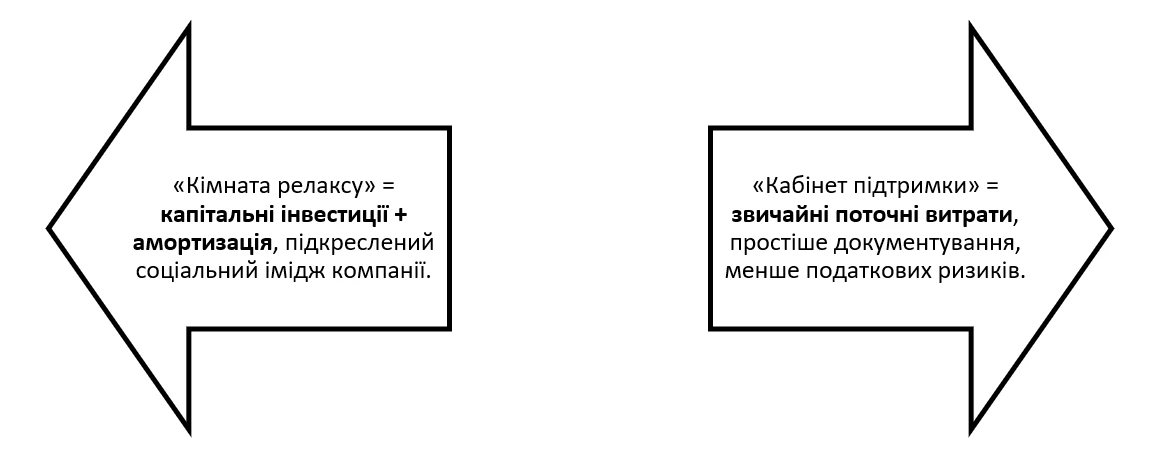
Компанія А вирішила облаштувати «кімнату релаксу»: м’які крісла, гамаки, спеціальне освітлення, музика, аромадифузори, навіть VR-окуляри для антистрес-сеансів. Тут співробітники можуть робити перерви, відновлювати ресурс або відвідувати групові сесії з психологом. Це – цілеспрямована інвестиція в корпоративну інфраструктуру, яка обліковується як основний засіб. Амортизація приміщення та обладнання йде до адміністративних або соціальних витрат, залежно від політики компанії.
Компанія Б пішла простішим шляхом і відвела звичайний «кабінет психологічної підтримки». Це типовий офісний кабінет, який іноді використовується для індивідуальних зустрічей з психологом. Меблі й обладнання стандартні, функціонал кабінету не обмежений лише консультаціями. Тут витрати обмежуються послугами фахівця (договір із ФОП чи зарплата штатного психолога) і загальними адміністративними витратами на утримання.
Для підтвердження витрат на психологічну підтримку працівників важливо мати належний пакет документів. Це знижує ризики при податкових перевірках і дозволяє обґрунтувати господарську доцільність.
Основні документи, що варто мати:
Наявність як зовнішніх, так і внутрішніх документів дозволяє показати, що ці витрати не є «благодійністю» чи «соціальними подарунками», а спрямовані на забезпечення нормальних умов праці, збереження продуктивності та виконання обов’язків роботодавця.
1. Податок на прибуток – витрати на психологічну підтримку можуть визнаватися у податковому обліку лише за умови їх зв’язку з господарською діяльністю (пп. 14.1.36 Податкового кодексу України, далі – ПКУ). Якщо компанія обґрунтовує, що такі програми знижують плинність кадрів, підтримують працездатність персоналу і прямо впливають на результат діяльності, витрати визнаються податковими. Водночас податківці можуть поставити під сумнів їх «господарський характер» і перекваліфікувати у витрати, що не зменшують фінрезультат до оподаткування. Для мінімізації ризиків доцільно закріпити ці витрати у колективному договорі або внутрішніх положеннях.
Податкові різниці за пп. 140.5.10 ПКУ не застосовуються, оскільки витрати пов’язані з працівниками – платниками ПДФО.
2. ПДФО, військовий збір та ЄСВ. Якщо компанія надає працівникам індивідуальні консультації психолога за рахунок підприємства, податкові органи можуть кваліфікувати це як додаткове благо (пп. 14.1.47 ПКУ). У такому випадку виникає обов’язок нарахування ПДФО (18%), військового збору (5%) та ЄСВ (22%).
Але якщо послуги носять загальний корпоративний характер (групові тренінги, вебінари, корпоративні програми підтримки, гарячі лінії), вони не створюють індивідуальної вигоди для конкретного працівника і не визнаються додатковим благом.
3. ПДВ. Якщо постачальник послуг (психолог, консалтингова компанія) є платником ПДВ, підприємство-замовник отримує право на податковий кредит лише за умови, що ці витрати використовуються у господарській діяльності (п. 198.3 ПКУ). Якщо податківці визнають такі витрати «негосподарськими», виникає необхідність нарахувати компенсуючі податкові зобов’язання (п. 198.5 ПКУ).
Якщо послуги розцінюються як безоплатне надання працівникам, то виникає об’єкт оподаткування ПДВ за загальними правилами (база – не нижче ціни придбання). Водночас якщо вартість таких послуг включена до собівартості основних товарів/послуг компанії, а отже компенсується споживачами у складі ціни, додаткових ПЗ з ПДВ нараховувати не потрібно. Якщо послуги надає психолог - неплатник ПДВ, права на податковий кредит не виникає і компенсуючих зобов’язань за п. 198.5 ПКУ не буде.
Якщо договір із фізособою (не ФОП) – компанія виступає податковим агентом, утримує ПДФО, ВЗ та нараховує ЄСВ, якщо договір із ФОП чи особою, що провадить незалежну професійну діяльність – обов’язок зі сплати податків лежить на самому виконавцеві.
Для мінімізації податкових ризиків доцільніше оформлювати психологічну допомогу як комплексний захід з охорони праці, закріплювати у колективному договорі й наказах керівника та уникати персоналізації. Це дозволяє уникнути визнання послуг додатковим благом та безоплатного постачання для цілей ПДВ, а у витратах на прибуток такі суми відображаються без коригувань.
Додаток 1. Зразок наказу на внесення змін в облікову політику по витратах на психологічну допомогу
Читайте більше:
Наказ про облаштування кімнати відпочинку для працівників
Чай, кава, солодощі для працівників та відвідувачів: облік та оподаткування
Чайник, мікрохвильовка, кавомашина, кондиціонер в офіс: податкові нюанси для бізнесу
Кавомашина, кава і вода: чи можна включити у витрати при розрахунку податку на прибуток
Купили кавомашину для офісу? Як правильно оформити в обліку та отримати податковий кредит
Якщо під час подання статистичної звітності через SOAP-з’єднання виникають технічні проблеми, Держстат рекомендує надіслати звіти на електронну адресу elzvit@mail.sez.ukrstat.gov.ua або скористатися безкоштовним вебсервісом «Кабінет респондента». Це альтернативні способи подання звітності

Верховний Суд роз’яснив, чи можна перераховувати кошти юридичній особі, зареєстрованій на тимчасово окупованій території. Суд дійшов висновку, що навіть наявність судового рішення про стягнення боргу не скасовує законодавчої заборони на такі перекази. Розбираємо, коли можливе перерахування коштів

У разі зміни місцезнаходження роботодавця, що призводить до переходу на облік до іншого податкового органу, важливо правильно визначити, куди подавати Звіт про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю. Звітність подають до контролюючого органу за основним місцем обліку платника внеску. Розглянемо, яке правило діє в разі зміни адміністративного району протягом бюджетного року

Система бронювання працівників в черговий раз зазнала змін. Постанова КМУ від 23.10.2026 №1328 «Деякі питання організації бронювання військовозобов’язаних на період мобілізації та на воєнний час» (далі – Постанова №1328), яка набрала чинності 27.10.2026, посилила контроль за використанням квот бронювання: тепер держава відстежує кількість військовозобов’язаних, кількість заброньованих працівників і дотримання встановлених лімітів у режимі реального часу. Помилки в розрахунках кількості військовозобов’язаних можуть коштувати підприємству критичного статусу та відстрочок для всіх заброньованих працівників

Інвентаризація – ключовий інструмент контролю за фактичною наявністю майна та достовірністю бухгалтерського обліку. Вона забезпечує точність фінансової звітності та допомагає уникнути штрафів за порушення законодавства. Зазвичай інвентаризація проводиться з 1 жовтня по 31 грудня. Строк для проведення інвентаризації – 3 місяці до дати річного балансу

Якщо роботодавець не видав працівнику копію наказу про прийняття на роботу, факт офіційного працевлаштування можна перевірити за даними Пенсійного фонду України. Для цього доступні довідки ОК-5, ОК-7, витяг про трудовий стаж та відомості з електронної трудової книжки. Якщо інформації немає, працівник може письмово вимагати копію наказу або довідку про роботу, адже роботодавець зобов’язаний надати такі документи на його вимогу

ДПС уточнила порядок визначення адреси господарської одиниці для РРО та ПРРО при інтернет-торгівлі. Якщо окремого приміщення немає, використовують адресу реєстрації бізнесу, а у разі виїзної торгівлі – транспортний засіб або інший задекларований об’єкт

Знищення імпортованих підакцизних товарів через форс-мажорні обставини не дає автоматичного права на повернення сплаченого при ввезенні акцизного податку. Пояснюємо, чи можна скоригувати акцизний податок, якщо імпортовані товари були знищені, але нерезиденту їх не повертали

А ще: комусь – повернення сплачених податків, комусь – 15 днів на сплату штрафу. 30 фактів про оренду з вигодою і без. 5 рішень для замортизованих ОЗ. ВПА і ВПЗ

Орендна плата – це встановлений договором оренди платіж, який орендар сплачує орендодавцю за користування земельною ділянкою. З’ясуємо, на яких умовах сплачують орендну плату за землі державної та комунальної власності, які передбачені пільги для орендарів та яка податкова відповідальність настає за порушення умов сплати

Працівник має право достроково припинити відпустку для догляду за дитиною, але повинен письмово повідомити роботодавця не пізніше ніж за 10 календарних днів до передбаченого виходу на роботу

Чи має документ юридичну силу без печатки? Чи може гербова печатка підтвердити повноваження особи, яка його підписала? Законодавство не вимагає скріплювати печаткою кожен документ, однак для окремих категорій встановлює спеціальні правила. Розбираємо, коли печатка обов’язкова, на яких документах вона зайва або недоречна та чому головне значення має підпис уповноваженої особи

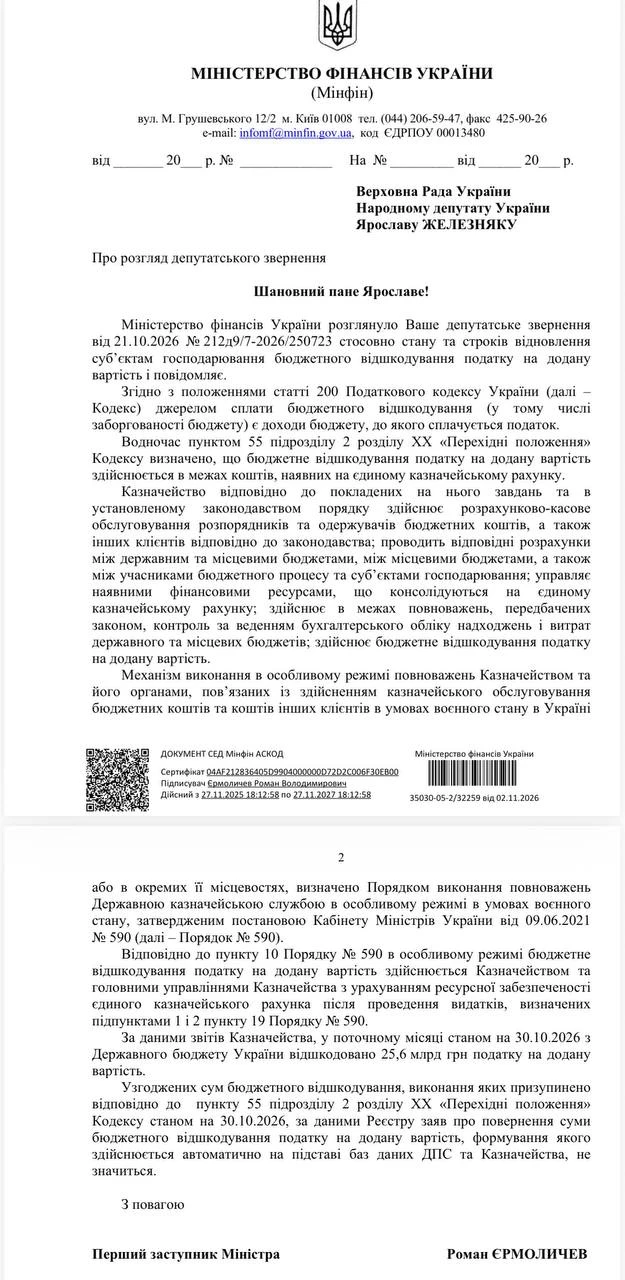
Після масових скарг бізнесу на затримки бюджетного відшкодування ПДВ ситуація поступово нормалізувалася. За даними Мінфіну, протягом жовтня підприємствам повернули 25,6 млрд грн, а суми, виплати яких раніше призупинили через нестачу коштів на ЄКР, уже перерахували. Водночас на 1 листопада 11,361 млрд грн узгодженого ПДВ ще залишалися невідшкодованими. Пояснюємо, чому цей залишок не свідчить про нове замороження виплат і що змінилося для бізнесу
Мінекономіки спільно з Державною службою зайнятості та громадськими організаціями проведе публічне обговорення моделі кар’єрного супроводу батьків, які повертаються до роботи після перерви через догляд за дітьми, зокрема дітьми з інвалідністю. Учасникам презентують механізми підтримки, що допоможуть відновити професійну діяльність, опанувати нову професію або започаткувати власну справу. Під час онлайн-зустрічі можна буде надати пропозиції щодо вдосконалення моделі та її впровадження в Україні. Захід відбудеться 13 листопада з 11:30 до 13:00 у Google Meet, для участі потрібно зареєструватися

Роботодавці часто закуповують для офісу каву, чай і питну воду, якими можуть користуватися всі працівники та відвідувачі. Чи вважається вартість таких напоїв додатковим благом і чи потрібно утримувати з неї ПДФО? Розглянемо, за яких умов офісні напої не оподатковуються та коли компенсація витрат може мати інші податкові наслідки






