☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
ФОП
10.10.2025
ФОП без податків? Розбираємо, хто реально платить, а хто користується пільгами у 2025 році
2025 рік відкриває для підприємців нову реальність із додатковими викликами та зміненими правилами. ФОПи опиняються у різних життєвих ситуаціях – від отримання позик від ТОВ до реєстрації бізнесу у прифронтових регіонах чи поєднання підприємницької діяльності зі службою. Кожен із цих випадків має свої податкові нюанси і ризики, які важливо знати, аби діяти правильно та уникати зайвих витрат
- Податкові наслідки списання позики ФОПу від ТОВ
- Сплата єдиного соціального внеску ФОП з інвалідністю
- Податкові пільги для ФОП у зоні бойових дій
- Податкові пільги для мобілізованих ФОП
- Висновки
Податкові наслідки списання позики ФОПу від ТОВ
Наприклад, ТОВ надало позику фізичній особі-підприємцю, який перебуває на спрощеній системі оподаткування за ставкою 5%. Після спливу 12 місяців ФОП включив суму отриманих коштів до доходу та сплатив єдиний податок. Оскільки борг не було повернено, ТОВ прийняло рішення списати цю заборгованість, фактично відмовившись від права вимоги.
Питання:
Чи виникають у такому випадку податкові наслідки на дату списання позики та у кого саме – у ФОП чи у ТОВ?
Згідно з ч. 1 ст. 605 Цивільного кодексу України, зобов’язання припиняється у разі прощення боргу кредитором, якщо це не порушує права третіх осіб.
Податковий кодекс України (далі – ПКУ) визначає:
- Для ФОП на загальній системі об’єктом оподаткування є чистий оподатковуваний дохід, тобто різниця між виручкою та документально підтвердженими витратами.
- Для ФОП на єдиному податку доходом вважається будь-яка сума, отримана у грошовій, матеріальній чи нематеріальній формі.
Також у Порядку ведення обліку доходів і витрат для визначення суми загального річного оподатковуваного доходу, затвердженого наказом Мінфіну від 23.06.2017 №591, прямо зазначено, що до доходу включається, зокрема, сума заборгованості, за якою минув строк позовної давності, та вартість безоплатно отриманих благ.
Отже, у випадку, коли ФОП – єдинник (3 група 5%, 3% + ПДВ чи 2 група) вже включив суму позики до доходу після 12 місяців та сплатив єдиний податок, повторних податкових наслідків у момент списання боргу не виникає. ФОП виконав свій податковий обов’язок – дохід обліковано, податок сплачено.
Для ТОВ така операція відображається у бухгалтерському обліку як витрати. Податкових коригувань для цілей податку на прибуток не передбачено.
Винятком буде, якщо на момент списання боргу ФОП уже припинив підприємницьку діяльність, то прощена заборгованість розглядається як особистий дохід фізичної особи. У такому разі сума підлягає оподаткуванню за загальними правилами:
- 18% податку на доходи фізичних осіб;
- 5% військового збору.
Отже, якщо ФОП продовжує діяльність і вже включив суму позики до доходу – повторного оподаткування немає.
- Для ТОВ списана заборгованість – це витрати, які не потребують податкових коригувань.
- Якщо ФОП ліквідувався, прощений борг оподатковується як дохід звичайної фізичної особи.
Сплата єдиного соціального внеску ФОП з інвалідністю
Ще одне важливе питання щодо сплати єдиного соціального внеску (ЄСВ) фізичними особами-підприємцями з інвалідністю залишається актуальним, адже від правильності визначення статусу платника залежить наявність чи відсутність обов’язку сплачувати внесок.
Наприклад, ФОП на 3-й групі єдиного податку мав чинну довідку МСЕК про інвалідність ІІІ групи, строк дії якої завершився 31.03.2025 року. Повторний огляд було пройдено у червні 2025 року, однак витяг із рішення МСЕК на момент звітування ще не отримано. З якої дати ФОП потрібно починати сплачувати ЄСВ: з 1 квітня 2025 року чи з 1 липня 2025 року,
Відповідно до ч. 4 ст. 4 Закону України від 08.07.2010 №2464-VI «Про збір та облік єдиного внеску на загальнообов'язкове державне соціальне страхування», ФОП звільняються від сплати ЄСВ за себе у разі наявності статусу особи з інвалідністю та отримання пенсії або соціальної допомоги. Інформація про інвалідність передається до ДПС автоматично в рамках міжвідомчого обміну даними з Пенсійним фондом України (далі – ПФУ) та Міністерством соціальної політики.
Отже, у випадку перерви між датами підтвердження інвалідності (з 01.04.2025 по дату встановлення нового статусу) виникає обов’язок зі сплати ЄСВ. ФОП звільняється від внеску з місяця, у якому офіційно поновлено статус інвалідності.
Який документ слугує підтвердженням пільги зі сплати єдиного соціального внеску для ФОП із ІІ групою інвалідності, який отримує соціальні виплати та має дійсну довідку МСЕК до 01.02.2026 року, однак в електронному кабінеті ПФУ відсутня інформація про інвалідність?
ФОП не зобов’язаний подавати до податкових органів документи для підтвердження пільги, адже інформація надходить автоматично в рамках міжвідомчого обміну. Відповідно до Порядку обміну даними (наказ Мінфіну, Мінсоцполітики, Мінекономіки від 20.11.2023 №648/447-н/17498), дані про інвалідність та соціальні виплати передаються від ПФУ і Мінсоцполітики до ДПС. У разі технічних збоїв варто звернутися до ПФУ для уточнення інформації.
Чи має ФОП із ІІІ групою інвалідності проходити медико-соціальну експертну комісію, якщо у нього безстрокова довідка МСЕК?
Державна податкова служба роз’яснює, що повторне проходження медико-соціальної експертної комісії у такому випадку не потрібне. Безстрокова довідка підтверджує право на звільнення від сплати ЄСВ, а відповідні дані також враховуються при міжвідомчому обміні.
Отже, ФОП сплачує ЄСВ з моменту втрати статусу особи з інвалідністю (після закінчення строку довідки) до дати його поновлення. Підтвердженням пільги є інформація, що надходить до ДПС автоматично від ПФУ та Мінсоцполітики, тому додаткові документи подавати не потрібно. ФОП із безстроковою довідкою МСЕК не має обов’язку повторно проходити експертизу.
Податкові пільги для ФОП у зоні бойових дій
У ЗІР від 20.03.2025 було опубліковано нове роз’яснення, яке змінило підхід до застосування пільги щодо несплати єдиного податку.
Згідно з ним, право не сплачувати єдиний податок за п. 11 підрозд. 8 «Перехідних положень» ПКУ мають ФОП першої та другої груп, податкова адреса яких станом на дату реєстрації відповідає території з Переліку територій бойових дій чи тимчасової окупації, затвердженого наказом Мінрозвитку громад та територій від 28.02.2025 №376 (далі – Перелік). До цього така пільга не поширювалась на осіб, які зареєструвалися підприємцями вже після визначених у Переліку дат початку бойових дій чи окупації.
Чи може ФОП, зареєстрований у липні 2025 року в м. Харків (яке входить до Переліку) скористатися пільгою?
Державна податкова служба відповідає ні. Право не сплачувати єдиний податок і військовий збір поширюється лише на тих ФОП, які вже мали статус платника єдиного податку 1–2 груп на дату початку бойових дій або окупації відповідної території.
ФОП, який зареєструється у Харкові після встановленої Переліком дати початку бойових дій, не звільняється від сплати ЄП і ВЗ.
Податкові пільги для мобілізованих ФОП
Законом України від 18.06.2025 №4505-IX «Про внесення змін до Податкового кодексу України та інших законів України щодо розширення доступу пацієнтів до лікарських засобів, що підлягають закупівлі особою, уповноваженою на здійснення закупівель у сфері охорони здоров’я, шляхом укладення договорів керованого доступу» було змінено п. 25 підрозд. 10 «Перехідних положень» ПКУ.
Відтепер усі самозайняті особи, які мобілізовані, проходять військову службу за контрактом або призвані із резерву:
- повністю звільняються від обов’язку нарахування, сплати та подання звітності з ЄП, ЄСВ та ВЗ за період служби (з першого числа місяця мобілізації/укладення контракту, але не раніше 24 лютого 2022, і до місяця демобілізації включно);
- інформація для підтвердження пільги надходить до податкових органів автоматично з Єдиного держреєстру військовозобов’язаних.
Якщо ФОП 3-ї групи під час служби отримує дохід, він звільняється від сплати ЄП, ЄСВ та ВЗ незалежно від наявності доходу.
Якщо ж підприємець уже подав декларацію та сплатив податки, то право на пільгу не втрачається. Він може подати уточнюючу декларацію та скоригувати зобов’язання.
Отже, мобілізовані ФОП, незалежно від групи чи наявності доходу, повністю звільняються від ЄП, ЄСВ та ВЗ на час військової служби. І податки за період мобілізації після демобілізації не нараховуються. А відомості про пільги передаються податковій службі автоматично, без додаткових звернень від підприємців.
Висновки
2025 рік підтвердив, що для підприємців ключове – знати оновлені правила й уважно відстежувати строки дії документів:
- Позики від ТОВ: якщо ФОП - єдинник вже включив отриману позику до доходу після 12 місяців і сплатив єдиний податок – повторного оподаткування при списанні боргу немає. Для ТОВ це – звичайні витрати. Лише у випадку ліквідації ФОП прощена заборгованість оподатковується як дохід фізособи за ставками 18% ПДФО та 1,5% військового збору.
- ЄСВ для ФОП із інвалідністю: право на пільгу підтверджується автоматично через обмін даними між ПФУ, Мінсоцполітики та ДПС:
- якщо довідка МСЕК втратила чинність і статус не підтверджено – з цього періоду виникає обов’язок сплачувати ЄСВ;
- якщо довідка безстрокова – повторне проходження експертизи не потрібне;
- відсутність даних у кабінеті ПФУ не позбавляє пільги, але варто уточнити інформацію у фонді.
- Податкові пільги у прифронтових регіонах та для мобілізованих ФОП:
- пільга щодо несплати єдиного податку поширюється лише на ФОП 1–2 груп, зареєстрованих на території з Переліку до дати початку бойових дій чи окупації. Новостворені ФОП у цих регіонах звільнення не мають;
- мобілізовані ФОП незалежно від групи та наявності доходу повністю звільняються від сплати ЄП, ЄСВ та військового збору на період служби. Дані надходять до ДПС автоматично.
Джерело: 7eminar
Читайте більше:
Підтвердження інвалідності по-новому: пільгова ставка ЄСВ 8,41%
ФОП на тимчасово окупованій території: хто сплачує податки і штрафи
Мобілізований ФОП у 2025 році: реальні пільги та алгоритми дій від ДПС
Пільги зі сплати єдиного податку, ЄСВ та військового збору для ФОП у 2025 році
Пільги для мобілізованих ФОП згідно Закону №4505: як не платити податки та ЄСВ
Матеріали на сайті https://7eminar.ua можуть містити роз’яснення державних органів та погляди зовнішніх авторів. Їхній зміст не завжди збігається з позицією редакції. Кожна публікація відображає особисту думку автора. Редакція не редагує авторські тексти і не несе відповідальності за їх зміст.
ПДВ
05.11.2026
Списання повністю замортизованих нематеріальних активів: чи нараховувати ПДВ
ДПС надала роз'яснення щодо порядку оподаткування ПДВ операцій зі списання (ліквідації) нематеріальних активів, які придбані без ПДВ, повністю замортизовані та більше не використовуються у господарській діяльності підприємства
Форма №20-ОПП
05.11.2026
Як зазначати місцезнаходження будівельного вагончика у формі №20-ОПП
ДПС повідомила, що будівельний вагончик, який використовується у господарській діяльності, може вважатися об’єктом оподаткування та підлягати відображенню у формі №20-ОПП. Водночас при застосуванні принципу укрупнення інформації окреме повідомлення про вагончик може не подаватися, якщо вже задекларована земельна ділянка, де він розміщений
Пільги
05.11.2026
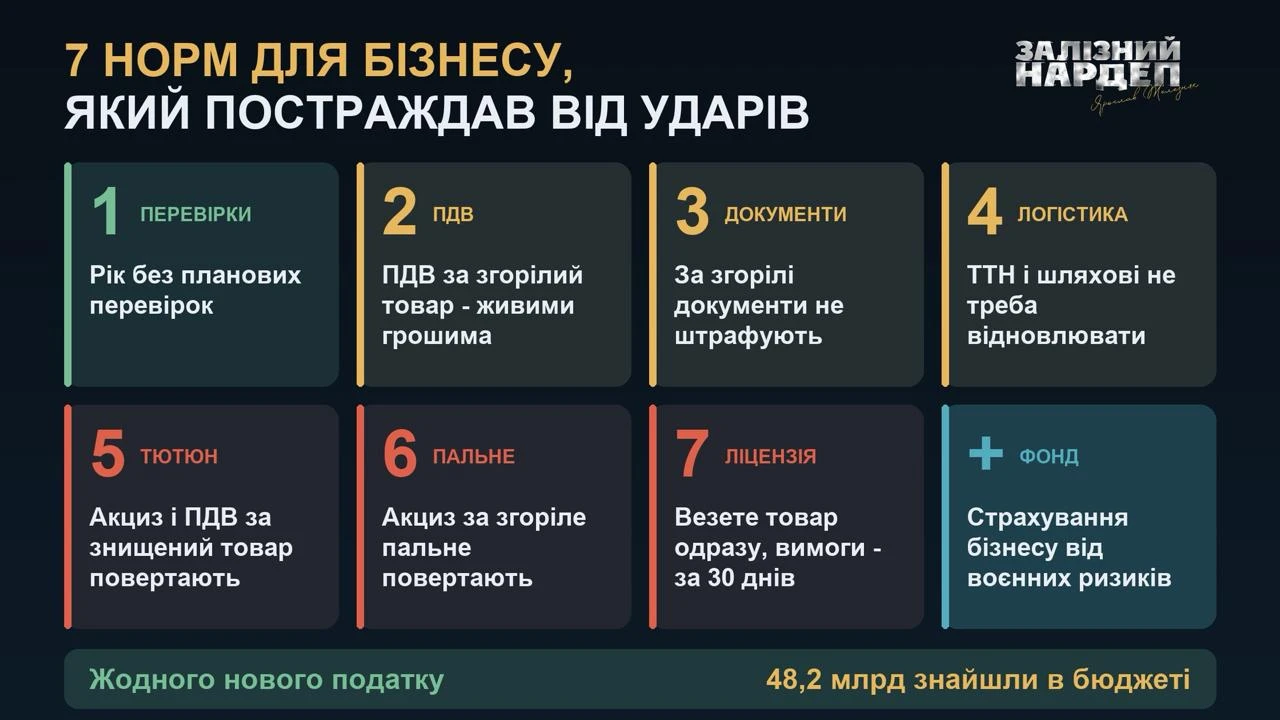
Мораторій на перевірки та повернення ПДВ: як планують підтримати постраждалий бізнес
Нардеп Ярослав Железняк підготував законопроєкт із семи норм для підтримки бізнесу, який постраждав від російських ударів. Серед пропозицій – річний мораторій на планові перевірки, повернення ПДВ та акцизу за знищені товари й пальне, а також спрощення відновлення документів і перевезення вцілілих товарів зі зруйнованих приміщень. Крім того, депутат пропонує створити Фонд страхування бізнесу від воєнних ризиків без підвищення податків
Індексація, компенсація
05.11.2026
Неможливість виконання податкових обов’язків: чи можна підтвердити її для окремої філії
Пошкодження або знищення виробничого об’єкта може стати підставою для підтвердження неможливості виконання податкових обов’язків не лише щодо юридичної особи загалом, а й щодо її окремого структурного підрозділу. Водночас знищення акцизного складу саме по собі не звільняє підприємство від усіх податкових обов’язків. Пояснюємо, як оцінюють такі обставини та які особливості передбачає Порядок №225
Зміни у законодавстві
05.11.2026
Мінекономіки готує оновлення форм документів Держпраці: що зміниться для бізнесу
Міністерство економіки та довкілля України розробило проєкт наказу, який передбачає масштабне оновлення та уніфікацію форм документів, що складаються Держпраці під час заходів державного нагляду (контролю). Необхідність змін зумовлена приведенням нормативно-правової бази у відповідність до законів України
Перевірки, штрафи
05.11.2026
Методологічна помилка ДПС: чому важливо знати про неї платникам податків
Помилки в роботі Електронного кабінету не завжди означають, що платник податків порушив законодавство. Податковий кодекс передбачає поняття методологічної помилки – невідповідності алгоритмів роботи кабінету нормам податкового законодавства. Пояснюємо, що саме вважається методологічною помилкою та чому це важливо для платників податків
Бронювання, критичність
05.11.2026
Зарплатний критерій для бронювання у 2026 році: чи враховують премії, надбавки та лікарняні
У 2026 році загальний зарплатний критерій для бронювання працівників критично важливих підприємств становить 25 941 грн на місяць. Однак для його виконання враховують не всі виплати: виробничі премії, надбавки та доплати можуть увійти до зарплатного показника, а лікарняні залишаються спірним питанням. Роботодавцям важливо контролювати нараховану зарплату протягом усього строку бронювання, адже її зниження нижче встановленого рівня створює ризик анулювання відстрочки. Розглянемо, які виплати враховуються, які винятки передбачає законодавство та що потрібно перевірити підприємству
Основні засоби, МНМА
05.11.2026
Строк ліцензії не визначений: як амортизувати комп’ютерну програму пояснює ДПС
Державна податкова служба надала роз'яснення щодо оподаткування та амортизації нематеріальних активів (комп’ютерних програм), які використовуються у господарській діяльності платників податку на прибуток за МСФЗ, якщо строк дії ліцензії становить 70 років після смерті автора
Зміни у законодавстві
05.11.2026
Захист комерційної таємниці: Кабмін схвалив зміни за стандартами ЄС
Кабмін схвалив пакет законопроєктів, які мають наблизити українські правила захисту комерційної таємниці до стандартів ЄС. Документи визначають, як правомірно отримувати, використовувати й розкривати комерційну таємницю, а також передбачають нові механізми її захисту в суді та відшкодування збитків у разі порушень. Окремо пропонують змінити правовий статус комерційної таємниці, виключивши її з переліку об’єктів права інтелектуальної власності
Державний нагляд
05.11.2026
Спільний аналітичний кабінет ДПС, митниці та БЕБ: навіщо його створюють і коли запустять
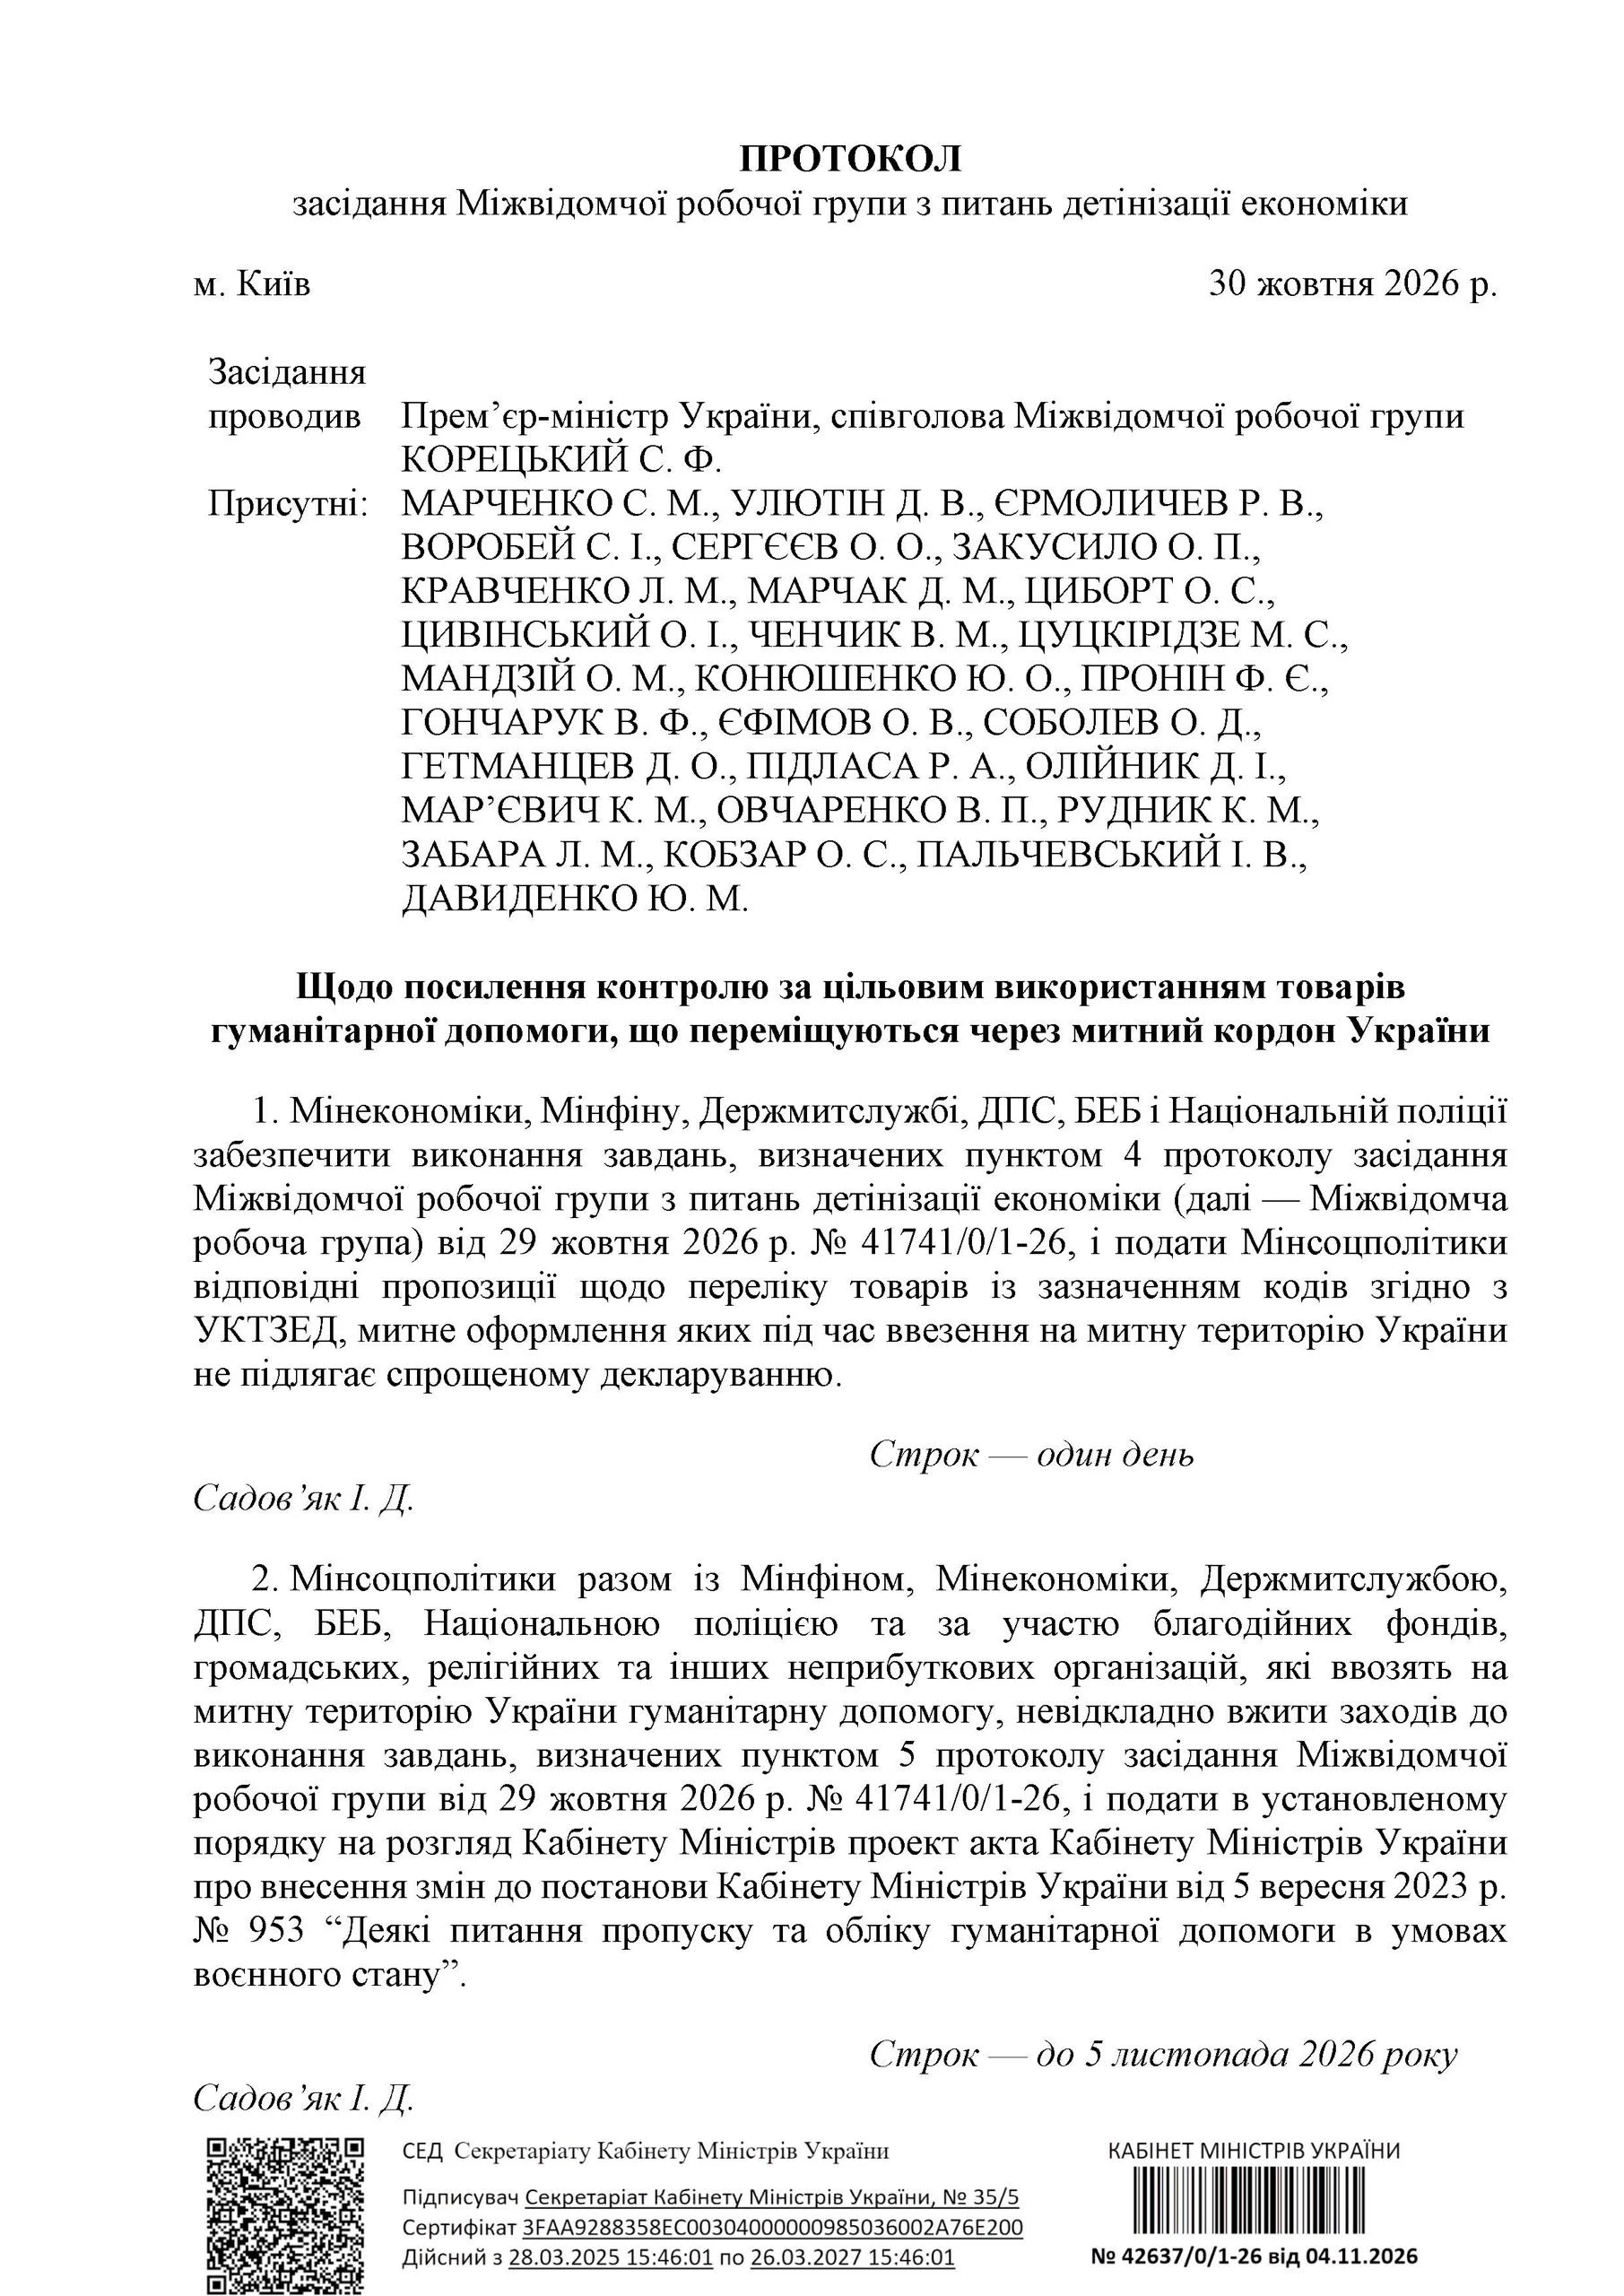
Міжвідомча робоча група визначила нові завдання для ДПС, Держмитслужби, БЕБ та інших органів у боротьбі з тіньовою економікою й ухиленням від сплати податків. Серед пріоритетів – припинення схем штучного дроблення бізнесу, протидія тіньовому імпорту та посилення контролю за гуманітарною допомогою. Також планують створити спільний аналітичний кабінет податкової, митниці та БЕБ для відстеження руху товарів. Основні заходи мають виконати до 13 листопада – 1 грудня 2026 року, а окремі завдання – протягом семи днів
Ліквідація госпсуб'єкта
05.11.2026
Як закрити ФОП у 2026 році: покроковий алгоритм
У статті розглянули, як ФОП правильно звільнити найманих працівників у разі припинення діяльності: підстави звільнення, строки попередження, виплату вихідної допомоги та проведення остаточного розрахунку. Пояснили, які документи потрібно оформити в день звільнення, як подати Податковий розрахунок та уникнути штрафів. Окремо розібрали фінансові питання перед закриттям ФОП: перевірку заборгованостей, сплату єдиного податку, військового збору та ЄСВ, нюанси пільг, подання ліквідаційної звітності, закриття РРО/ПРРО, форми №20-ОПП і підприємницьких рахунків
Охорона праці
05.11.2026
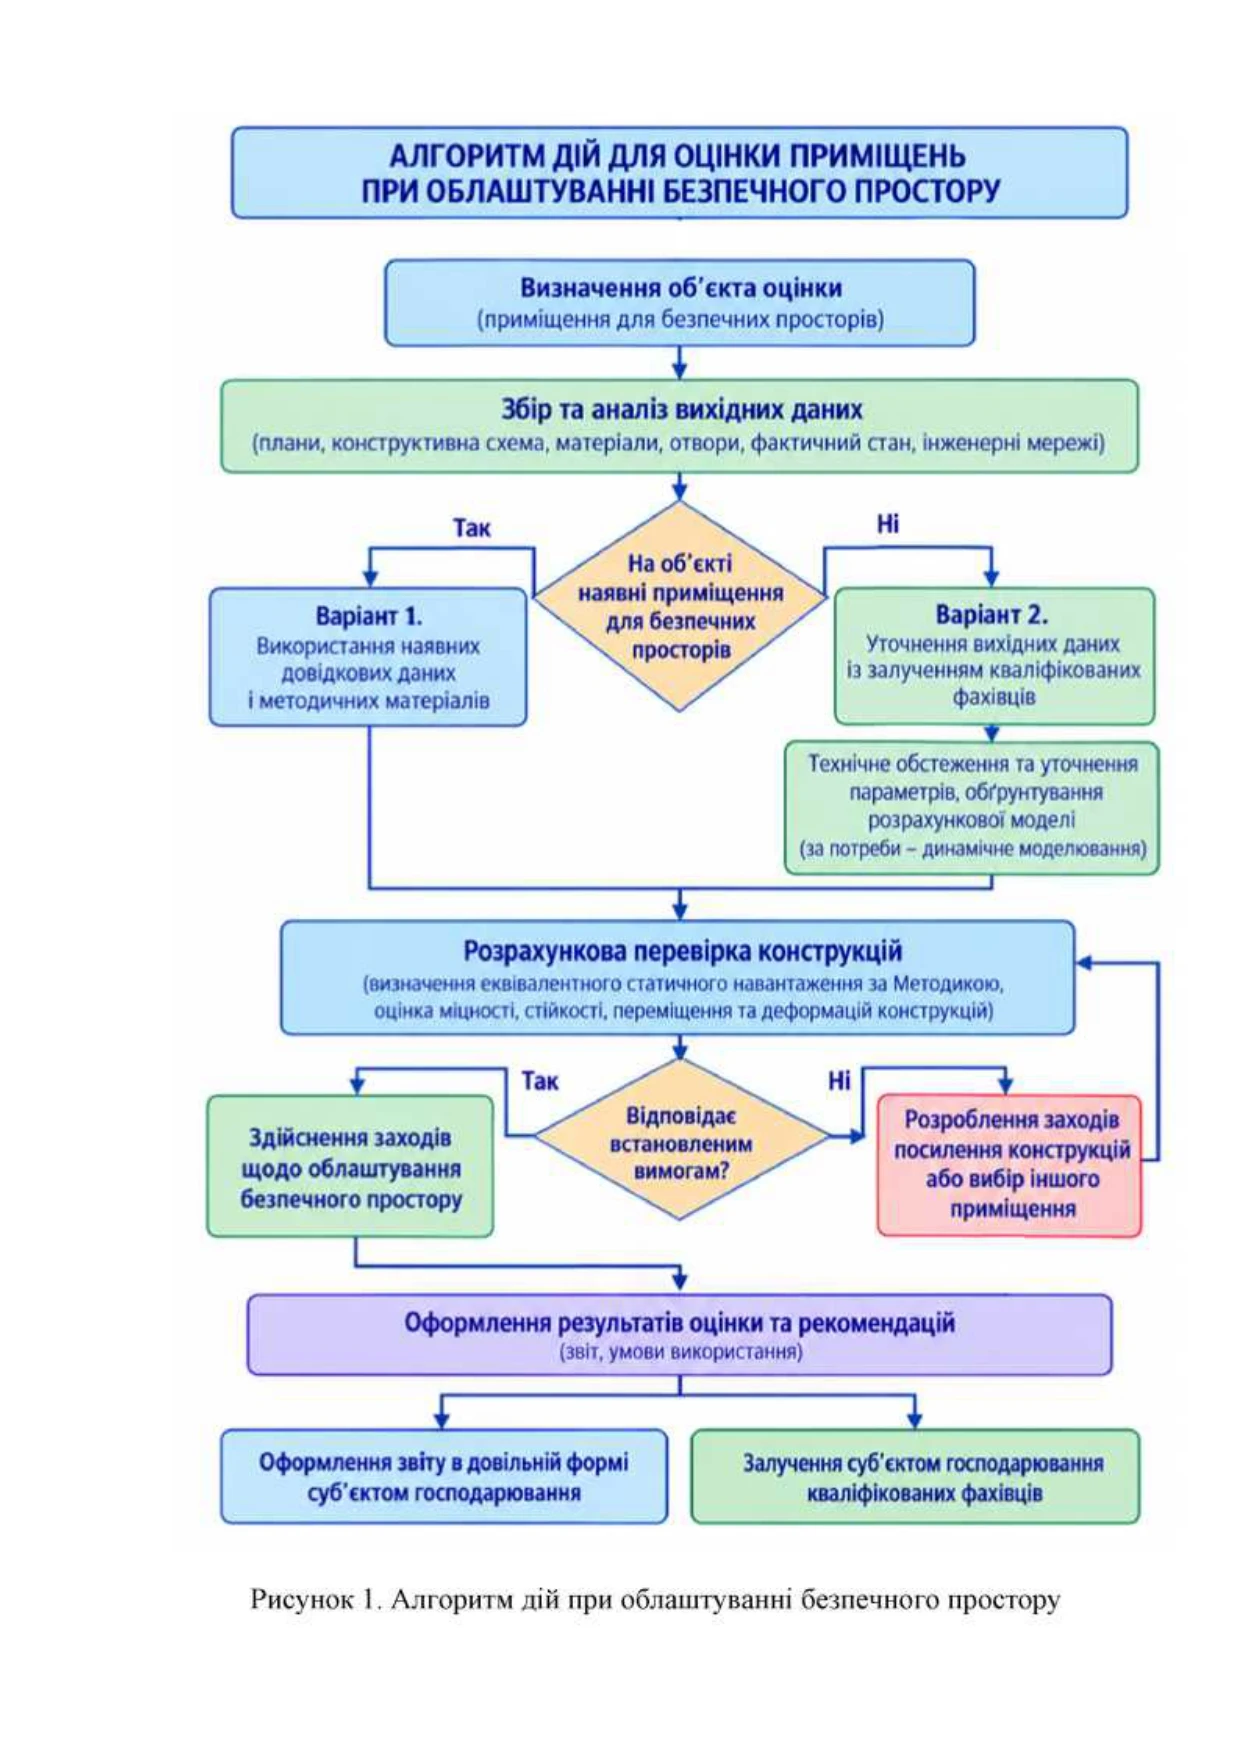
Як облаштувати безпечний простір для працівників: вимоги та алгоритм від ДСНС
ДСНС оприлюднила методичні рекомендації щодо облаштування безпечних просторів на підприємствах. Документ визначає, хто відповідає за їх створення, як обрати придатне приміщення та які технічні вимоги врахувати для захисту працівників і відвідувачів від вибухової хвилі та уламків. Зокрема, рекомендують надавати перевагу підвальним і цокольним приміщенням, а безпеку простору підтверджувати розрахунками та документувати відповідним звітом
Бронювання, критичність
05.11.2026
Критичність підприємства та бронювання: 5 кроків, які роботодавцям потрібно зробити вже зараз
Оновлення критеріїв критичності та перегляд лімітів бронювання змушують роботодавців оцінити, чи збережеться статус критично важливого підприємства та чи не втратять працівники бронювання. Адвокат Ганна Лисенко радить не чекати офіційного перегляду, а вже зараз перевірити підстави отримання критичності, актуальність документів і використану квоту
Особи з інвалідністю
05.11.2026
ТОВ і ФОП мають по одному працівнику у відпустці без збереження зарплати: чи подавати Звіт про внесок
Чи потрібно подавати Звіт про внесок за працевлаштування осіб з інвалідністю, якщо на ТОВ є лише директор, який перебуває у відпустці без збереження зарплати, а у ФОП є один найманий працівник, який також перебуває у відпустці без збереження зарплати?

ФОП
05.11.2026
ФОП на 3-й групі продає товари за договором комісії: яку суму включати до доходу
ФОП – платник єдиного податку третьої групи, який продає товари за договором комісії як комісіонер, має включати до доходу не всю суму коштів, що надійшла на його рахунок, а лише комісійну винагороду. Цей самий підхід застосовується і для визначення граничного обсягу доходу, який дає право залишатися на третій групі єдиного податку
Військовий облік
05.11.2026
Відстрочка закінчується, Е-ВОД оновлюється з 31 жовтня: встигніть внести зміни до Списків ВО
31 жовтня для більшості військовозобов’язаних завершилась дія чинної відстрочки від мобілізації. Закінчення строку автоматично впливає на електронний військово-обліковий документ (Е-ВОД), і працівники повинні оновити дані у «Резерв ІD». Роботодавці, у свою чергу, зобов’язані внести зміни до списків персонального військового обліку протягом 5 днів