☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
Перевірки, штрафи
05.03.2025
Фінмоніторинг для бухгалтера, аудитора та податкового консультанта
Суб’єкти господарювання, які надають бухгалтерські, аудиторські послуги або консультують з питань оподаткування, відносяться до категорії спеціальних суб’єктів первинного фінансового моніторингу (СПФМ). Це означає, що вони повинні дотримуватись певних правил у сфері фінмоніторингу. Що це за правила та які дії обов’язково потрібно виконати вищезазначеним СПФМ розглянемо у статті
- Законодавчі основи фінмоніторингу
- Взяття на облік СПФМ в Держфінмоніторингу
- Призначення суб’єктом ПФМ відповідального працівника
- Розробка та затвердження внутрішніх документів суб’єктом ПФМ
- Інші обов’язки суб’єкта ПФМ
- Відповідальність суб’єкта ПФМ
- Висновки
Законодавчі основи фінмоніторингу
Головний нормативно-правовий акт, який регламентує питання в сфері фінмоніторингу, – це Закон України від 06.12.2019 №361-IX «Про запобігання та протидію легалізації (відмиванню) доходів, одержаних злочинним шляхом, фінансуванню тероризму та фінансуванню розповсюдження зброї масового знищення» (далі – Закон №361).
Система фінансового моніторингу складається з первинного та державного рівнів (ч. 1 ст. 6 Закону №361). Відповідно, Законом №361 визначені суб’єкти державного фінмоніторингу та суб’єкти первинного фінмониторингу. Зокрема, до спеціальних суб’єктів первинного фінмоніторингу віднесені (пп. «а» – «в» п. 7 ч. 2 ст. 6 Закону №361):
- суб’єкти аудиторської діяльності;
- бухгалтери, суб’єкти господарювання, що надають послуги з бухгалтерського обліку;
- суб’єкти господарювання, що здійснюють консультування з питань оподаткування.
Державне регулювання і нагляд за цими СПФМ у сфері запобігання та протидії легалізації (відмиванню) доходів, одержаних злочинним шляхом, фінансуванню тероризму та фінансуванню розповсюдження зброї масового знищення уповноважений здійснювати Мінфін (п. 3 ч. 1 ст. 18 Закону №361, п.1 Положення про Міністерство фінансів України, затвердженого постановою КМУ від 20.08.2014 №375).
Також на виконання норм Закону №361 у 2024 році з’явилося Положення про здійснення фінансового моніторингу суб’єктами первинного фінансового моніторингу, державне регулювання і нагляд за діяльністю яких здійснює Міністерство фінансів України, затверджене наказом Мінфіну від 07.06.2024 №282 (далі – Положення №282) (набрало чинності з 06.08.2024).
Радимо СПФМ детально ознайомитися з Положенням №282 та дотримуватися його вимог. Також варто знати основні моменти, передбачені Законом №361
Роз’яснення Мінфіну щодо необхідності виконувати СПФМ вимог Положення №282 можна знайти у його листі від 30.07.2024 №26110-06-10/22448.
Перелік заходів, які повинен виконати СПФМ наведено у п. 2 розд. II Положення №282. В цьому переліку доволі багато пунктів (21), ми не будемо зупинятися на кожному з них, а розглянемо детальніше тільки найбільш важливі на наш погляд.
Взяття на облік СПФМ в Держфінмоніторингу
Обов’язок СПФМ встати на облік в Держфінмоніторингу встановлений:
Правила взяття СПФМ на облік в Держфінмоніторингу визначені Порядком подання інформації для взяття на облік (зняття з обліку/поновлення на обліку) суб’єктів первинного фінансового моніторингу…, затвердженим постановою КМУ від 09.09.2020 №850 (далі – Порядок №850).
Для взяття на облік до Держфінмоніторингу необхідно подати інформацію, зазначену у п. 6 Порядку №850. Цю інформацію потрібно подати за формою № 1-ФМ, затвердженою наказом Мінфіну від 29.01.2016 №24 (далі – Наказ №24). Форма заповнюється відповідно до Інструкції, затвердженої Наказом №24 (далі – Інструкція №24).
Приклади заповнення форми № 1-ФМ можна знайти тут.
Покрокові відеоінструкції щодо роботи в е-кабінеті Держфінмоніторингу можна знайти на їх сайті за посиланням.
Призначення суб’єктом ПФМ відповідального працівника
З метою забезпечення належного проведення первинного фінмоніторингу суб’єкт ПФМ повинен призначити відповідального працівника (п. 1 розд. IV Положення №282). Але, ця вимога стосується тільки юридичних осіб. Якщо ж СПФМ провадить свою діяльність одноособово, без утворення юридичної особи (фізособа-підприємець), то він не зобов’язаний призначати відповідального працівника.
Призначення відповідального працівника здійснюється відповідно правил, встановлених розд. IV Положення №282.
Призначення відповідального працівника здійснюється на підставі розпорядчого документу суб’єкта ПФМ (наказ, або розпорядження).
Призначаючи відповідального працівника необхідно виконати такі вимоги (п. 4, 7, 8 розд. IV Положення №282):
1. Посада відповідального працівника має бути на рівні керівництва суб’єкта ПФМ. Як роз’яснює Держфінмониторинг:
керівник – це посадова особа, яка наділена адміністративною владою щодо очолюваного нею певного колективу службовців і здійснює внутрішньоорганізаційне управління ним.
На практиці розрізняють керівників:
- лінійних – здійснюють комплексне управління об'єктом у цілому та всіма його підрозділами;
- функціональних – керують всередині організаційних структур виконанням певних функцій управління або елементами цих функцій.
При цьому відповідальним працівником не може бути голова виконавчого органу (якщо виконавчий орган колегіальний), директор (президент) (якщо виконавчий орган одноосібний) або інша посадова особа, яка здійснює керівництво та управління СПФМ відповідно до законодавства та установчих документів (обмеження не застосовується до мікропідприємств).
2. Відповідальний працівник суб’єкта ПФМ повинен працювати за основним місцем роботи (а в суб’єкта ПФМ, який є мікропідприємством,- за основним місцем роботи або за сумісництвом), мати бездоганну ділову репутацію та відповідати кваліфікаційним вимогам, установленим Положенням №282.
3. Кваліфікаційні вимоги щодо відповідального працівника такі:
- виконання вимог професійної придатності;
- відсутності фактів, передбачених Положенням №282.
Пояснення цих вимог наводимо нижче.
4. Вимоги щодо професійної придатності відповідального працівника суб’єкта ПФМ наступні:
- володіння державною мовою;
- наявність вищої економічної, юридичної освіти або освіти в галузі управління (для відповідального працівника мікропідприємства - вищої освіти);
- наявність стажу роботи в суб’єкта ПФМ та / або суб’єкта державного фінмоніторингу за напрямом діяльності у сфері запобігання та протидії – не менше 1 року;
- обізнаність із законодавством у сфері запобігання та протидії, а також володіння навичками щодо застосування в практичній діяльності вимог законодавства та внутрішніх документів з питань фінмоніторингу (має бути підтверджено документом про проходження навчання у сфері запобігання та протидії на базі відповідного навчального закладу, визначеного п. 3 Порядку організації та координації роботи з перепідготовки та підвищення кваліфікації спеціалістів з питань фінансового моніторингу, затвердженого постановою КМУ від 02.09.2020 №777 протягом останніх 3 років);
- особа, вперше призначена на посаду відповідального працівника, повинна протягом 3 місяців з дня її призначення пройти навчання у сфері запобігання та протидії в установленому законодавством порядку.
5. Щодо відповідального працівника мають бути відсутні такі факти:
- застосування Україною, іноземними державами (крім держав, які здійснюють збройну агресію проти України: РФ та/або РБ), міждержавними об’єднаннями або міжнародними організаціями санкцій щодо особи (застосовується протягом строку дії санкцій і протягом 3 років після їх скасування або закінчення строку, на який їх було введено);
- включення особи до переліку терористів (застосовується протягом строку перебування особи в переліку та протягом 10 років після її виключення з нього);
- наявності громадянства (підданства) держави, що здійснює збройну агресію проти України: РФ та/або РБ.
Крім призначення відповідального працівника, суб’єкту ПФМ слід також подбати про призначення особи, яка тимчасово виконуватиме обов’язки відповідального працівника (у зв’язку з тимчасовою непрацездатністю, відпусткою, відрядженням), п. 16 розд. IV Положення №282.
Розробка та затвердження внутрішніх документів суб’єктом ПФМ
Суб’єкт ПФМ повинен розробити та затвердити ряд внутрішніх документів з питань фінмоніторингу, вимоги до таких документів наведено у розд. V Положення №282. Ця вимога також стосується тільки юридичних осіб, які є суб’єктами ПФМ, та не обов’язкова для фізосіб-підприємців.
Так, суб’єкту ПФМ потрібно затвердити такі документи.
1. Правила фінмоніторингу.
Це окремий єдиний внутрішній документ з питань фінмоніторингу, який визначає порядок та умови здійснення заходів, спрямованих на недопущення використання суб’єкта ПФМ і його відокремлених підрозділів для легалізації (відмивання) доходів, одержаних злочинним шляхом, фінансування тероризму та фінансування розповсюдження зброї масового знищення та визначає процедуру реалізації фінансового моніторингу.
Перелік розділів, які мають містити Правила фінмоніторингу наведено в п. 12 розд. V Положення №282
2. Програма здійснення фінмоніторингу.
Це теж окремий внутрішній документ з питань фінансового моніторингу, що розкриває план організаційних заходів для проведення фінансового моніторингу.
Програма здійснення фінмоніторингу повинна містить (п. 11 розд. V Положення №282):
- порядок доступу до внутрішніх документів з питань фінмоніторингу;
- порядок підготовки персоналу (працівників) суб’єкта ПФМ;
- заходи з термінами (строками) їх виконання та визначенням осіб, відповідальних за певні дії.
Внутрішні документи з питань фінмоніторингу розробляються відповідальним працівником з урахуванням вимог:
- законодавства у сфері запобігання та протидії,
- рекомендацій Групи з розробки фінансових заходів боротьби з відмиванням коштів (FATF),
- результатів національної оцінки ризиків та ризик-профілю суб’єкта ПФМ,
- рекомендацій Мінфіну, типологічних досліджень Держфінмоніторингу.
Після розробки внутрішні документи затверджуються рішенням керівника або виконавчого органу (якщо виконавчий орган колегіальний) суб’єкта ПФМ за поданням відповідального працівника.
Внутрішні документи повинні бути в актуальному стані. Так, суб’єкт ПФМ зобов’язаний здійснювати оновлення внутрішніх документів з питань фінмоніторингу постійно, але не пізніше 3 місяців з дня набрання чинності змінами до законодавства, якщо інші строки не встановлені законодавством, та/або з дня встановлення суб’єктом ПФМ подій, що впливають на ризики легалізації (відмивання) доходів, одержаних злочинним шляхом, фінансування тероризму та фінансування розповсюдження зброї масового знищення (п. 13 розд. V Положення №282).
Інші обов’язки суб’єкта ПФМ
Крім вищерозглянутих обов’язків, суб’єкти ПФМ повинні виконувати також інші обов’язки, передбачені Законом №361 та Положення №282, зокрема:
- здійснювати заходи належної перевірки клієнта з метою розуміння суті діяльності та / або типу клієнта, мети та очікуваного характеру ділових відносин з ним. Правила належної перевірки клієнтів визначені розд. VIII Положення №282;
- виявляти фінансові операції, що підлягають фінмоніторингу;
- належно документувати та фіксувати події, що стосуються виконання обов’язків суб’єкта ПФМ;
- зберігати всі документи, дані, інформацію (у тому числі відповідні звіти, розпорядження, файли), що стосуються виконання обов’язків суб’єкта ПФМ, протягом строків, визначених законодавством. Строки зберігання документів визначені п. 18 ч. 2 ст. 8 Закону №361;
- своєчасно та в повному обсязі подавати за запитами Мінфіну необхідні документи, інформацію, пояснення, аргументи, які належним чином підтверджують виконання суб’єктом ПФМ вимог законодавства. Порядок відповідей на запити Мінфіну наведено в розд. XXV Положення №282.
Відповідальність суб’єкта ПФМ
Суб’єктам ПФМ слід пам’ятати, що невиконання обов’язків, передбачених законодавством про фінмоніторинг може стати підставою для застосування до них відповідальності. Так, за порушення, що стосуються правил здійснення первинного фінмоніторингу:
- до суб’єктів ПФМ можуть бути застосовані штрафи та інші заходи відповідальності на підставі ст. 32 Закону №361. Так, наприклад за порушення вимог щодо здійснення належної перевірки клієнту застосовується штраф в розмірі до 12 000 нмдг (204 000 грн), п. 1 ч. 5 ст. 32 Закону №361;
- до посадових осіб суб’єктів ПФМ можуть застосувати адміністративні штрафи на підставі ст. 166-9 КУпАП у розмірі від 300 до 2 000 нмдг (від 5 100 до 34 000 грн).
Висновки
- Суб’єкти господарювання, які надають бухгалтерські, аудиторські послуги або консультують з питань оподаткування, є спеціальними суб’єктами ПФМ і повинні виконувати вимоги законодавства про фінмоніторинг, зокрема Закону №361 та Положення №282.
- Суб’єкту ПФМ необхідно встати на облік в Держфінмоніторингу, призначити відповідального працівника, розробити і затвердити внутрішні документи, які стосуються фінмоніторингу, а також виконувати інші обов’язки, передбачені законодавством.
- Невиконання вимог законодавства щодо фінмоніторингу може стати підставою для застосування відповідальності у вигляді штрафів.
Відео по темі:
Увага! Штрафи до 1,7 млн грн вже з 1 серпня: нове положення від Мінфіну про фінансовий моніторинг
Шаблони та зразки документів:
Наказ про призначення відповідальної особи за проведення фінансового моніторингу
Посадова інструкція працівника відповідального за проведення фінансового моніторингу
На платформі з’явився новий сервіс «Строки зберігання документів», який підкаже мінімальний строк зберігання обраного Вами документа. Перш ніж знищувати документи, переконайтеся, що строки зберігання вже закінчились. Якщо їх не дотримаєтеся, це може обернутися відповідальністю, як для підприємства, так і для посадових осіб.
Військовий облік
21.10.2026
Законопроєкт №16164: як спростять зняття з військового обліку знищених і пошкоджених авто
У Верховній Раді зареєстровано законопроєкт №16164, який передбачає спрощення зняття з військового обліку знищених, втрачених і пошкоджених транспортних засобів та техніки, залучених під час мобілізації. Документ пропонує в окремих випадках скасувати обов’язкове погодження з правоохоронними органами та дозволити не призначати службове розслідування за наявності підтвердних документів. Також законопроєкт визначає умови дострокового повернення транспортних засобів власникам, якщо військо більше не потребує їх використання. Розглянемо, що пропонують змінити для громадян, ФОП і підприємств та за яких умов можна буде повернути майно
Лікарняні та декретні
21.10.2026
Помилилися з ЄСВ і вже виплатили лікарняні: як провести перерахунок
Якщо роботодавець у розрахунковому періоді нарахував працівнику виплату, з якої мав бути сплачений ЄСВ, але через помилку внесок своєчасно не сплатили, ПФУ рекомендує після виправлення помилки та персоніфікації даних перерахувати середньоденну зарплату та лікарняні. Якщо після такого перерахунку працівнику належить більша сума допомоги, роботодавець подає до ПФУ корегуючу заяву-розрахунок на збільшення для отримання додаткового фінансування
ФОП
21.10.2026
Податкові пільги для ФОП у зоні можливих бойових дій: чи зберігаються після зміни групи
ФОП 2 група, зареєстрований в м. Харкові до початку бойових дій. У 2024 році перейшов в 3 групу. У 2026 році знову повернувся на 2 групу. Чи зберігається в нього пільга по військовому збору та єдиному податку? Адреса реєстрації не змінювалася.
ПДВ
21.10.2026
Деталізація товару у чеку та назва у податковій накладній: роз'яснення ДПС щодо номенклатури
Податківці пояснили, як правильно зазначати номенклатуру товарів у графі 2 податкової накладної, якщо у фіскальному чеку відображаються додаткові характеристики (розмір, патерн, колекція), які не виділені в окремі позиції в бухобліку. На практиці продавці нерідко додають до касових чеків РРО/ПРРО розширений опис товарів (характеристики, розмірну сітку чи назву колекції) для зручності покупців. Водночас виникає запитання: чи потрібно так само деталізувати назву у податковій накладній (ПН) та як узгодити це з первинними документами?
Податкова та фінзвітність
21.10.2026
Нова форма декларації з транспортного податку з 1 січня 2027 року: що змінилося
З 1 січня 2027 року платники податків подаватимуть декларацію з транспортного податку за новою формою. У декларації передбачено окремі графи для відображення податкових пільг, наданих за рішенням органу місцевого самоврядування, а розрахункову частину поділено на два розділи. Зміни стосуються розрахунку податкового зобов’язання та уточнення раніше задекларованих сум
Перевірки, штрафи
21.10.2026
ТОВ не перевіряли з 2016 року: за які роки можна знищити бухгалтерські документи
ТОВ не проходило планову документальну перевірку з 2016 року – чи можна вже знищити документи за минулі звітні періоди? Не обов’язково: мінімальні строки зберігання становлять 1095, 1825 або 2555 днів залежно від виду документів, але їх потрібно продовжувати на періоди зупинення строків давності. ДПС пояснює, як карантин COVID-19 і воєнний стан вплинули на строки зберігання документів та чому дата 1 серпня 2023 року не є універсальною точкою відліку. Розглянемо, що врахувати перед знищенням бухгалтерських і податкових документів
Особи з інвалідністю
21.10.2026
Оскарження вимог ДПС щодо внеску за працевлаштування осіб з інвалідністю: Мінфін підготував порядок
ДПС оприлюднила проєкт наказу, який визначатиме порядок оскарження вимог ДПС про сплату недоїмки з внеску на підтримку працевлаштування осіб з інвалідністю, а також рішень про нарахування пені та штрафів. На подання скарги передбачено 10 робочих днів, а на її розгляд – 20 календарних днів із можливістю продовження до 60 днів. Серед ключових положень – правило «мовчазної згоди» та покладення обов’язку доведення правомірності нарахувань на податковий орган. Розповідаємо, як пропонують оскаржувати рішення ДПС і які права матимуть платники внеску
Трудові книжки, ЕТК
21.10.2026
Після 10 червня 2026 року: що робити з паперовою трудовою книжкою та як вносити в неї записи
З 10 червня 2026 року паперові трудові книжки остаточно переходять у статус архівного документа. Після повної цифровізації трудових даних роботодавці повинні видати їх працівникам, а всі відомості про трудову діяльність зберігатимуться в електронній формі на порталі Пенсійного фонду України. Водночас працівник може залишити паперову книжку для особистого користування або вимагати від роботодавця вносити туди нові записи
Перевірки, штрафи
21.10.2026
Майно арештоване, а рішення суду не бачили: що робити ФОПу та бухгалтеру
Майно арештоване через податковий борг, а рішення суду не надходило? Не поспішайте звинувачувати ДПС у порушенні процедури – спочатку з’ясуйте, який саме арешт застосували, на якій підставі та хто його виконує. Розберемо різницю між адміністративним арештом майна, арештом коштів на рахунках і примусовим стягненням податкового боргу, пояснимо, де шукати судове рішення, як перевірити повідомлення платника та які строки не можна пропустити
Охорона праці
21.10.2026
Повітряна тривога на роботі: чи захистить розписка працівника керівника від відповідальності
Хочемо зібрати з працівників, які ходять в офіс, розписки про те, що вони самі вирішують, чи працюватимуть під час повітряної тривоги. Чи дійсно це допоможе захистити керівника підприємства та підприємство в разі нещасного випадку через влучання «шахеда» чи ракети?
ЄСВ
21.10.2026
Скасування інвалідності працівнику «заднім числом»: як роботодавцю перерахувати ЄСВ та уникнути штрафів
ДПС роз’яснила, з якої дати роботодавець має донараховувати ЄСВ за ставкою 22% у разі скасування інвалідності працівника та чи застосовуються штрафні санкції, якщо про зміну статусу стало відомо із запізненням
Перевірки, штрафи
21.10.2026
Аудит Е-кабінету ДПС: 10 точок контролю для ФОП і юридичних осіб
Електронний кабінет платника податків – це не лише інструмент подання звітності, а й основне джерело контролю податкового стану як для ФОП, так і для юридичних осіб. Саме в ньому податкова формує нарахування, фіксує сплати, бачить доходи за даними контрагентів і РРО, а також надсилає запити та повідомлення. У статті розглянемо, які розділи Електронного кабінету платника податків варто перевірити в першу чергу ФОПам і юридичним особам, на які показники звернути особливу увагу та які типові помилки найчастіше стають причиною запитів, донарахувань і штрафів з боку податкової
Податкова та фінзвітність
21.10.2026
Як подати аудиторський звіт в Електронному кабінеті, якщо PDF перевищує 5 МБ
У такому разі платник може надіслати аудиторський звіт до ДПС через меню «Листування з ДПС» частинами, дотримуючись установленого обмеження на розмір файлів. Важливо зазначити реквізити супровідного листа та надіслати всі частини послідовно в одному часовому проміжку
Кадрова робота
21.10.2026
Особова картка працівника П-2: заповнення та зразок
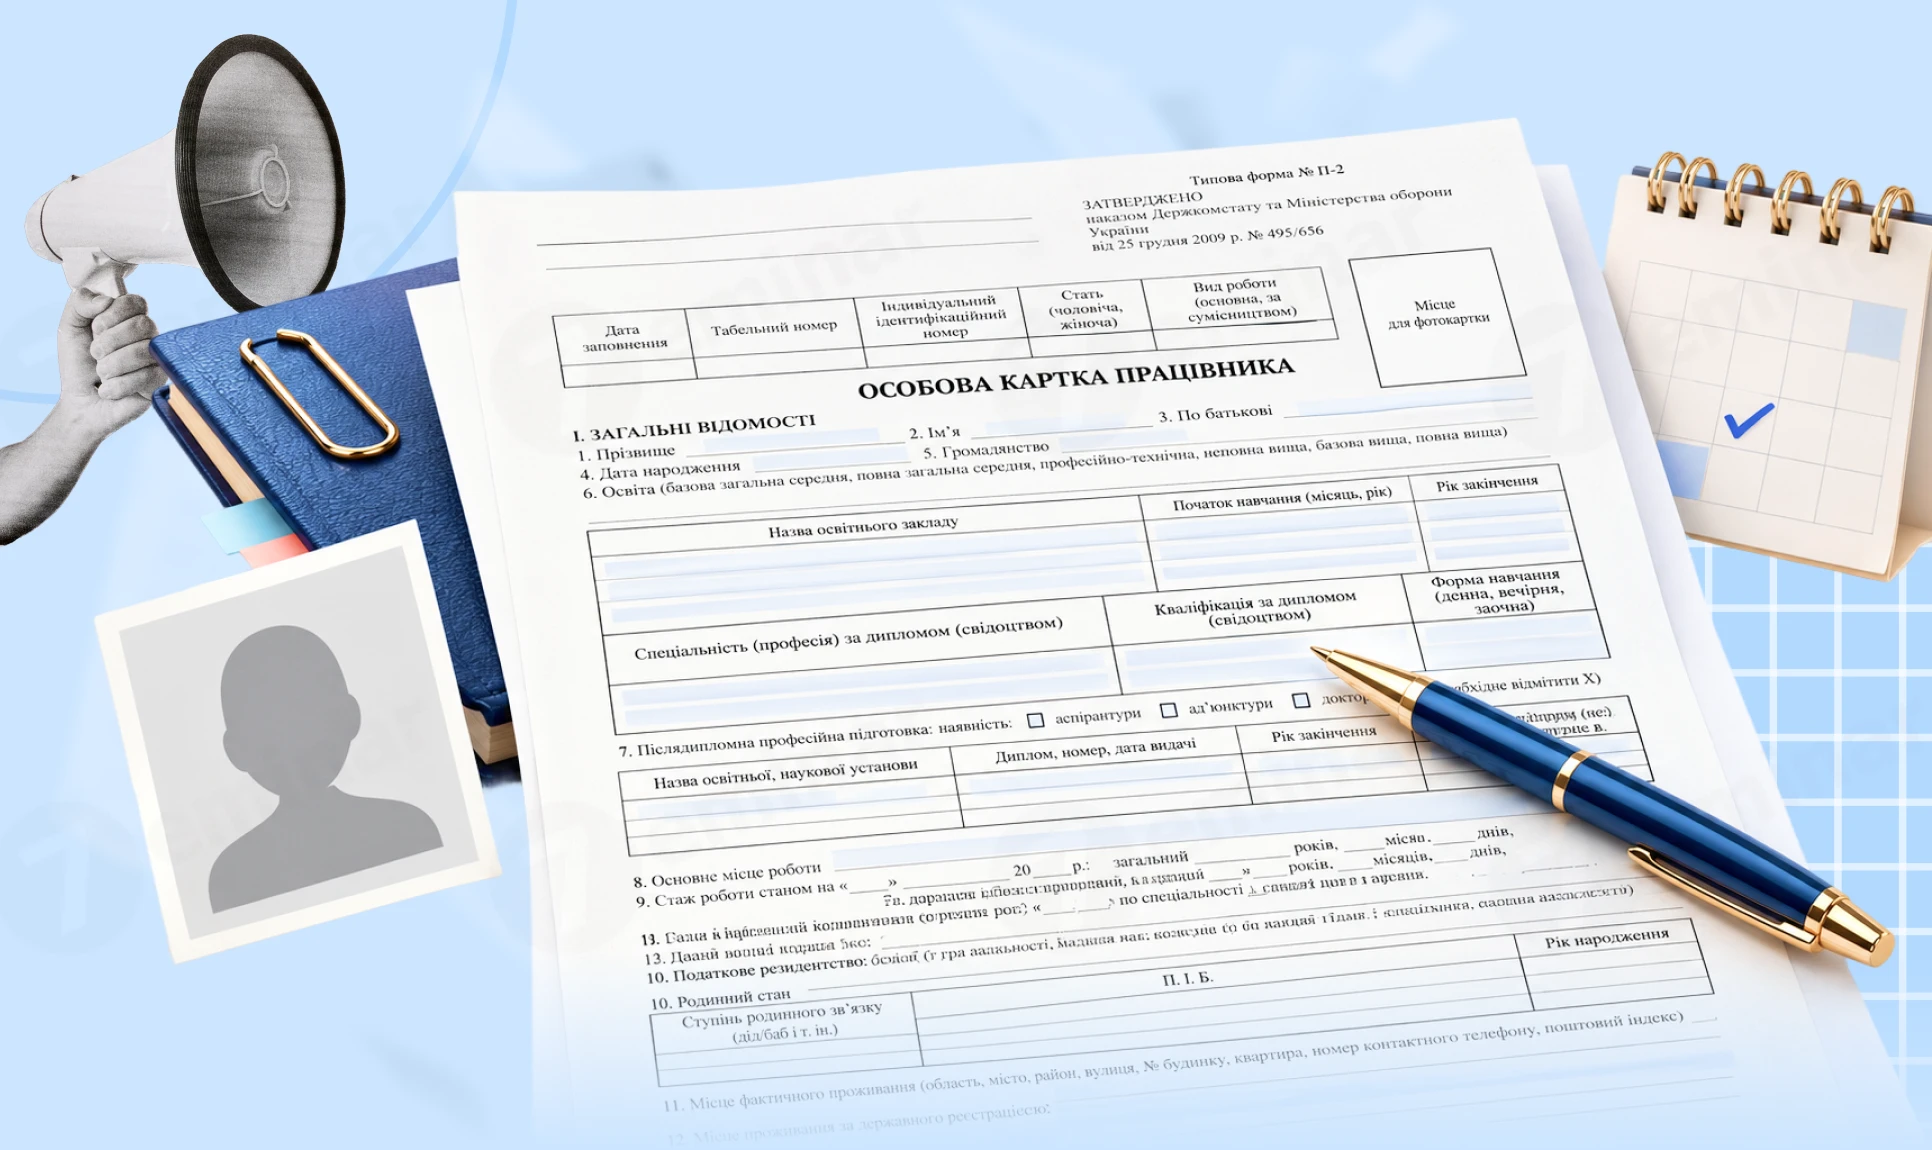
Особова картка – це ключовий документ кадрового обліку, який роботодавці зобов’язані оформлювати на всіх працівників. Експерт пояснив: хто веде особові картки, яку форму обрати – П-2, П-2ДС чи форму держслужбовця, як правильно заповнювати кожен розділ, зокрема щодо прийняття, переведень і відпусток, скільки років потрібно зберігати особові картки та як їх архівувати
Бронювання, критичність
21.10.2026
Статус критично важливого підприємства: за які порушення його можуть скасувати
Укртрансбезпека постійно моніторить, чи дотримуються перевізники вимог для збереження статусу критично важливих для національної економіки. Якщо виявлять невідповідність критеріям або порушення правил перевезень, підприємство може втратити цей статус. Крім того, інформацію про порушення передаватимуть організаторам перевезень, які можуть розглянути питання про розірвання договорів або припинення дії дозволів
Календар бухгалтера
21.10.2026
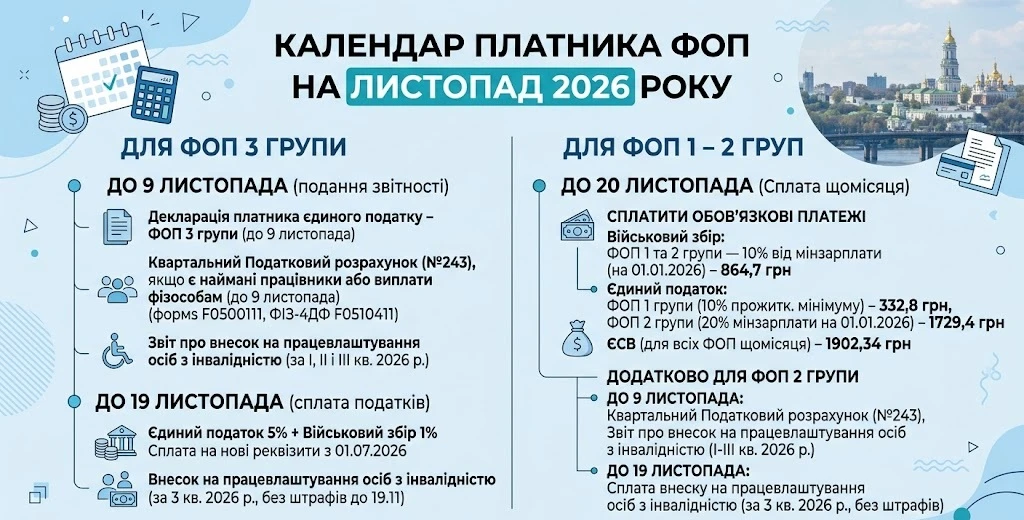
Що повинен зробити ФОП у листопаді 2026 року: податки, звіти та строки сплати
У листопаді 2026 року ФОП 1 – 3 груп мають подбати про сплату податків і внесків, а підприємці з найманими працівниками – ще й про подання звітності. Які декларації та звіти подати до 9 листопада, які платежі сплатити до 19 – 20 листопада та на що звернути увагу щодо внеску на працевлаштування осіб з інвалідністю – зібрали в одному матеріалі