


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
Документообіг, первинні документи
28.07.2025
Як правильно оформити первинку: податкові та мовні норми 2025 року
Як правильно оформити, зберігати та підписувати первинні документи у 2025 році? У матеріалі наведені ключові вимоги до змісту та форми таких документів, а також особливості їх використання ФОПами і юридичними особами. Розповідаємо, чому договір не є первинним документом, у яких випадках дозволені виправлення та чому навіть електронні документи мають бути складені українською мовою
- Визначення первинних документів
- Що входить до складу первинних документів і які з них мають юридичну силу
- Які реквізити первинного документа є обов’язковими у 2025 році
- Оформлення первинних документів
- Особливості оформлення та зберігання первинних документів ФОП
- Чи можна для підпису первинного документа використовувати факсиміле
- Виправлення помилок у первинних документах
Визначення первинних документів
Первинні документи – це основа бухгалтерського обліку, адже саме вони підтверджують, що на підприємстві дійсно відбулася певна господарська операція. Їхнє визначення міститься у Законі України від 16.07.1999 №996-XIV «Про бухгалтерський облік та фінансову звітність в Україні» (далі – Закон про бухгалтерський облік), де зазначено, що первинним вважається документ, у якому зафіксовано факт здійснення дії або події, що впливає на фінансовий стан підприємства. Це може бути як паперовий, так і електронний запис.
До 2023 року первинним документом вважалися також внутрішні розпорядження керівництва. Але з лютого 2023 року підхід змінився – тепер документ має лише фіксувати саму операцію, а не її дозвіл. Це означає, що основна увага приділяється саме факту здійснення дії, а не формальному погодженню зверху.
Також оновлено правила зберігання первинних документів – з 28 квітня 2023 року діють нові строки архівування, тож підприємствам варто звірити свої внутрішні положення з актуальними вимогами.
Що входить до складу первинних документів і які з них мають юридичну силу
До первинних документів належать:
- накладні;
- акти виконаних робіт;
- авансові звіти;
- касові ордери;
- банківські виписки та бухгалтерські довідки тощо.
Якщо зовнішніх документів немає, підприємство складає внутрішні – наприклад, бухгалтерські звіти чи акти.
Договір сам по собі не є первинним документом, бо лише фіксує наміри сторін. Рахунок-фактура набуває статусу первинного лише після оплати. Натомість накладна на видачу товарів підтверджує передачу активів і має повну юридичну силу.
Важливо, що і паперові, і електронні форми документів мають однакову юридичну силу – головне, щоб у документі була повна й достовірна інформація про операцію. Їхнє належне оформлення критично важливе для обліку, звітності та захисту під час перевірок
Які реквізити первинного документа є обов’язковими у 2025 році
Обов’язкові реквізити – це ключові дані, без яких документ не має юридичної сили у бухгалтерському чи податковому обліку.
Згідно з Положенням про документальне забезпечення записів у бухгалтерському обліку, затвердженим Наказом Мінфіну від 24.05.1995 №88 (далі – Положення №88), та ст. 9 Закону про бухгалтерський облік, первинні документи повинні включати наступні обов'язкові реквізити:
- назву документа;
- дату;
- назву підприємства;
- зміст і обсяг операції;
- відповідальних осіб та їх підписи.
У деяких випадках додаються номер, печатка, підстава операції, код підприємства.
Підприємство може самостійно розробляти форми більшості первинних документів, за умови дотримання обов'язкових реквізитів, перелічених вище.
Отже, форма документа може бути довільною, якщо дотримано обов’язкових реквізитів, окрім випадків, коли форму встановлено законом (наприклад, банківські, касові чи податкові накладні). Правильне заповнення реквізитів – обов’язкова умова юридичної чинності документа.
Оформлення первинних документів
Оформлення первинних документів підпорядковується вимогам Положення №88.
Якщо документи створюють вручну, вони мають бути написані темними чорнилами, кульковою ручкою. Порожні рядки на паперових формах перекреслюють, щоб запобігти дописуванням. У електронних документах це правило не діє – пусті поля просто залишаються незаповненими.
Електронні первинні документи оформлюються відповідно до Закону України від 22.05.2003 №851-IV «Про електронні документи та електронний документообіг». У таких документах обов’язковим є кваліфікований електронний підпис, який має ту ж юридичну силу, що й власноручний підпис (наприклад, у податкових накладних та платіжних дорученнях).
Важлива мовна вимога: всі первинні документи повинні бути складені українською мовою. Якщо документ створений іноземною мовою, його слід перекласти автентично на державну (українську) мову. З 9 березня 2023 року заборонено використовувати будь-яку іншу мову паралельно з українською в документах, що стосуються бухобліку та господарських операцій
Підприємства мають право самостійно друкувати первинні документи на принтері або використовувати типові бланки, проте бланки суворої звітності (наприклад, талони чи квитки) друкуються тільки спеціалізованими підприємствами й містять серію та номер. Зараз такі бланки використовують рідко.
Вся інформація з первинних документів має вчасно переноситись до облікових регістрів – у міру надходження документів, але не пізніше строків подання звітності (бухгалтерської, статистичної чи податкової).
Щодо підписів: керівництво підприємства має офіційно визначити, хто саме має право підписувати ті чи інші документи – це затверджується відповідним наказом по підприємству. У випадку з електронними документами, такий підпис реалізується через КЕП, що дозволяє ідентифікувати відповідальну особу та засвідчує правомірність операції.
Завантажуйте шаблон та зразок: Наказ про затвердження переліку осіб, уповноважених здійснювати господарські операції, підписувати первинні документи.
Якщо особи, що підписували первинний документ, більше не працюють або їхні посади скасовано, виправлення мають підписати їхні наступники або уповноважені працівники згідно з наказом керівника підприємства.
Особливості оформлення та зберігання первинних документів ФОП
Фізичні особи-підприємці, незалежно від системи оподаткування, зобов’язані вести облік господарської діяльності відповідно до норм податкового законодавства. Ведення обліку передбачає належне оформлення операцій, збереження первинних документів і використання облікових реєстрів. Хоча для ФОП передбачений спрощений режим, вимоги до достовірності та збереження документів залишаються актуальними. Первинна документація ФОПа потрібна для заповнення книги обліку доходів або доходів і витрат.
ФОП можуть використовувати ті ж самі типові документи, що і юридичні особи:
- накладні;
- акти виконаних робіт;
- рахунки;
- товарно-транспортні накладні.
Спеціальних форм документів, які були б створені виключно для ФОП, законодавство не передбачає. Головне – щоб документи містили всі обов’язкові реквізити, передбачені Законом про бухгалтерський облік.
Щодо операцій із готівкою, ФОП не ведуть касову книгу та не оформлюють касові ордери. Готівкові розрахунки фіксуються у відповідній Книзі обліку: для єдиноподатників – Книга обліку доходів або Книга обліку доходів і витрат (залежно від групи), а для загальної системи – аналогічна Книга, що також включає витрати.
Розрахунки з клієнтами можуть підтверджуватись товарними чеками – якщо РРО не використовується, або фіскальними чеками – у разі застосування РРО, програмного РРО. Фіскальні чеки є обов’язковими для друку або електронного надання клієнтам, а денні звіти підтверджують підсумки операцій за зміну.
Формальність обліку товарів залежить від системи оподаткування:
- єдиноподатники можуть вести облік у довільній формі, якщо не працюють із ризиковими групами товарів;
- для загальної системи облік повинен бути більш детальним та підтвердженим первинними документами на закупівлю, продаж, списання тощо.
Книги обліку доходів або доходів і витрат – ключовий елемент фіксації операцій. ФОП на 1–3 групі єдиного податку без ПДВ використовують Книгу обліку доходів. Якщо ФОП є платником ПДВ або перебуває на загальній системі оподаткування, він зобов’язаний вести Книгу обліку доходів і витрат.
Не зважаючи на спрощений режим, первинна документація ФОП має бути належно оформлена і зберігатися згідно з вимогами законодавства.
Чи можна для підпису первинного документа використовувати факсиміле
Факсиміле не можна застосовувати у фінансових, бухгалтерських чи розпорядчих документах – це прямо заборонено Правилами організації діловодства та архівного зберігання документів у державних органах, органах місцевого самоврядування, на підприємствах, в установах і організаціях, затверджених Наказом Мін'юсту від 18.06.2015 №1000/5, та роз’ясненнями Мінфіну.
У деяких випадках, наприклад, для внутрішнього документообігу, використання факсиміле допускається, але тільки якщо це передбачено договором або внутрішнім положенням підприємства. Проте для ФОП це більше виняток, а не правило, і бажано використовувати власноручний підпис або КЕП у разі електронного документообігу.
Виправлення помилок у первинних документах
Виправлення дозволено лише у чітко визначений спосіб і не допускає жодних самовільних змін чи підчищень. Усі корекції повинні відповідати вимогам Положення №88. Залежно від типу документа – паперовий чи електронний – використовуються різні підходи.
Для паперових документів дозволено застосовувати метод «червоного сторно», метод додаткових бухгалтерських проведень або коректурне виправлення:
- «Червоне сторно» використовують у випадках, коли помилку виявили після закінчення звітного періоду. У такому випадку операцію сторнують – тобто відображають від’ємною сумою.
- Метод додаткових проведень полягає у відображенні різниці між помилковим і правильним значенням через окремий запис.
- Коректурне виправлення передбачає закреслення помилкового тексту однією лінією, внесення правильного варіанта над закресленим і підтвердження виправлення підписами тих, хто складав документ, із зазначенням дати.
В електронних документах дозволено лише «червоне сторно» та додаткові бухгалтерські записи. Крім того, під час виправлення таких документів необхідно вказати дату, посаду та ідентифікаційні дані особи, яка здійснила зміни. У всіх випадках доцільно складати бухгалтерську довідку, яка пояснює суть та причину помилки, навіть якщо вона формально не є обов’язковою. Це спрощує аудит, внутрішній контроль та передачу справ між бухгалтерами.
Виправлення вносяться до первинних документів та регістрів бухгалтерського обліку, в тому звітному періоді, у якому виявлені помилки.
Шаблони та зразки:
Книга обліку доходів і витрат ФОП
Книга обліку доходів платника єдиного податку
Наказ про делегування права підпису первинних документів та договорів
Читайте більше:
Первинні документи на підприємстві
Факсимільний підпис: правила використання
«Самоакт»: коли відсутні первинні документи
Знищення первинних та інших документів на підприємстві
Чи може юридична особа використовувати факсимільний підпис
Штраф на ФОПа 150 тис. грн за відсутність первинних документів: судова справа
Робочий час, графіки роботи
03.11.2026
Канікули в школі: чи повинен учитель працювати та як оплачують цей період
Канікули для педагогічних працівників не означають автоматичного припинення роботи. Якщо цей період не збігається з черговою відпусткою, керівник закладу освіти може залучати вчителів до педагогічної та організаційної роботи, але в межах часу, що не перевищує їхнього навчального навантаження до початку канікул. Водночас робота в канікулярний період оплачується за тарифікацією, що діяла перед його початком. Розглянемо, як визначають робочий час учителів під час канікул

Податкова та фінзвітність
03.11.2026
Коли декларацію про доходи можна не подавати: перелік винятків з ПКУ у 2026 році
Податкова декларація про майновий стан і доходи подається не у всіх випадках. Податковий кодекс України передбачає низку винятків, коли фізичні особи звільняються від цього обов’язку незалежно від виду та суми отриманих доходів, а також ситуації, коли отримані доходи не вимагають декларування. Розглянемо, коли декларацію можна не подавати, а коли вона все ж є обов’язковою
Політика, економіка
03.11.2026
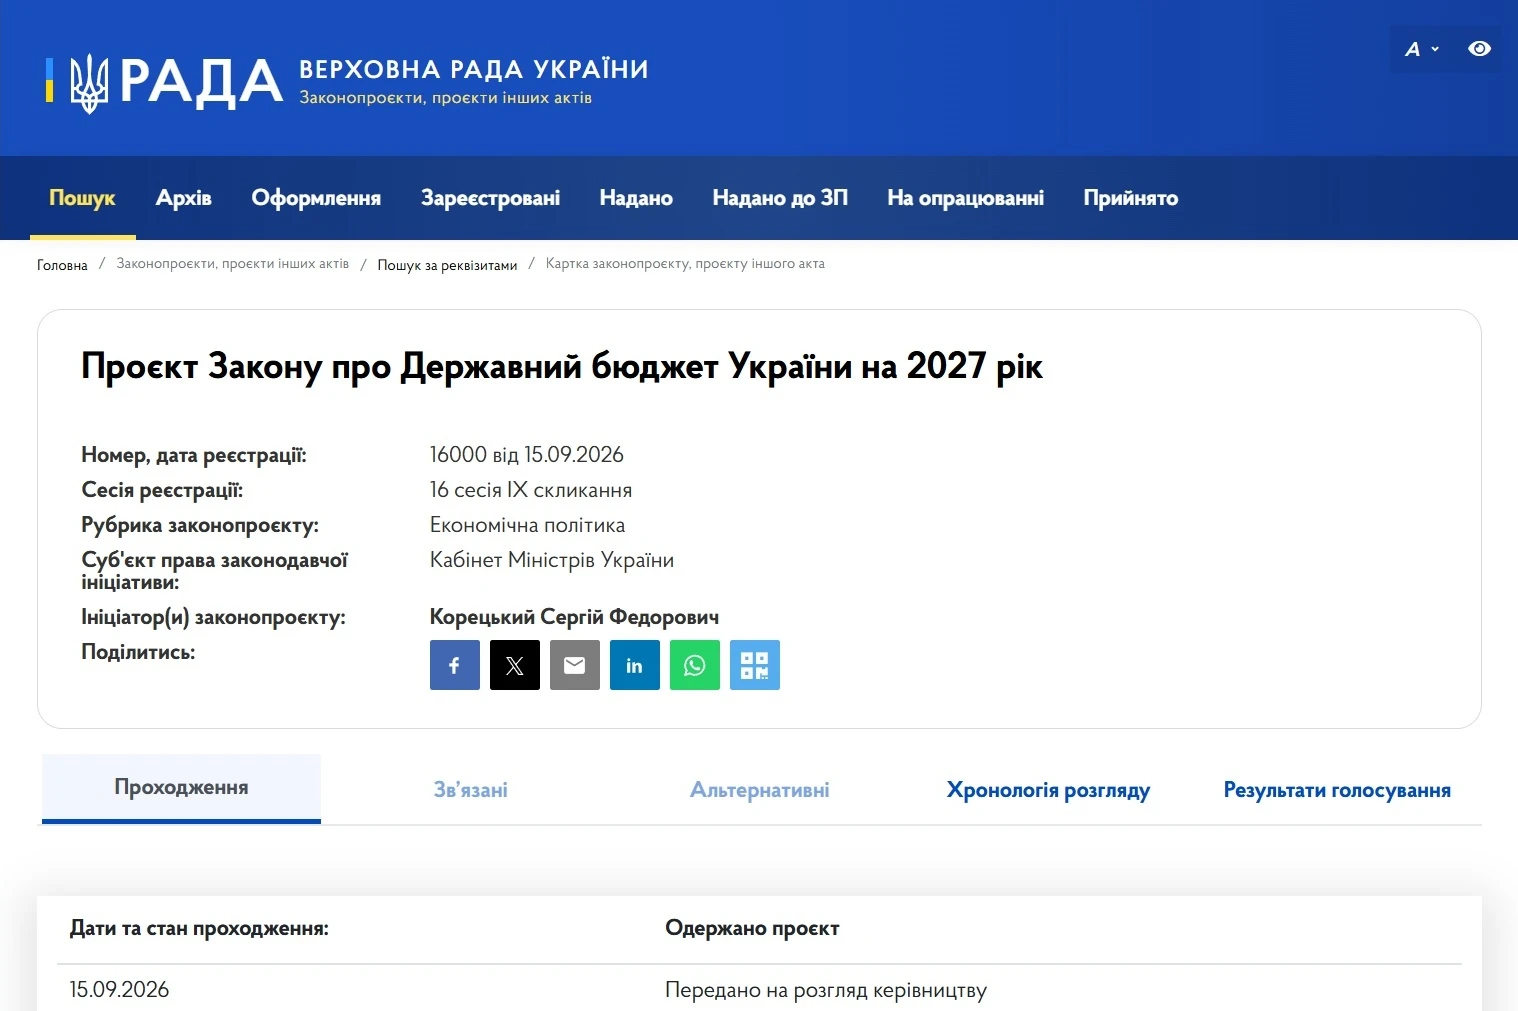
Держбюджет-2027 готується до другого читання: його повинні ухвалити не пізніше 20 листопада
Уряд і Верховна Рада готують проєкт Державного бюджету України на 2027 рік до другого читання. Після ухвалення законопроєкту №16000 у першому читанні Кабмін має опрацювати бюджетні висновки та врахувати пропозиції парламенту. Серед головних пріоритетів Держбюджету-2027 – фінансування оборони й безпеки, фінансова стійкість держави та соціальна підтримка населення. Також бюджет має відповідати макроекономічному прогнозу та програмі співпраці з МВФ. Які зміни готують до другого читання та коли планують ухвалити Держбюджет на 2027 рік – розповідаємо далі
Індексація, компенсація
03.11.2026
Коли працівнику виплачують компенсацію у розмірі 3-ох зарплат при звільненні: кмови від Держпраці
Мобінг на роботі – це не лише порушення трудових прав, а й підстава вимагати відшкодування завданої шкоди. Якщо факт цькування підтверджено судовим рішенням, працівник може претендувати на компенсацію моральної шкоди, а також розірвати трудовий договір у визначений ним строк. У разі звільнення через мобінг йому належить вихідна допомога – не менше тримісячного середнього заробітку
Податок на майно
03.11.2026
Транспортний податок: з якої дати рахують п'ятирічний строк використання авто
Для визначення обов'язку зі сплати транспортного податку важливе значення має не лише вартість автомобіля, а й строк його використання. Податківці нагадали, з якої саме дати обчислюється п'ятирічний термін: залежно від наявності реєстраційних документів це може бути дата першої реєстрації транспортного засобу або дата його виготовлення. Саме від цієї дати визначається, чи є автомобіль об'єктом оподаткування транспортним податком
Податкова та фінзвітність
03.11.2026
Заповнення рядків 3.2.1, 3.3.1 та 3.4.1 Податкового розрахунку для юросіб: консультує ДПС
Рядки 3.2.1, 3.3.1 та 3.4.1 розд. І Розрахунку ЮО заповнюють у разі застосування роботодавцями ставок ЄСВ 8,41%, 5,3% та 5,5% відповідно. Зазначені суми мають довідковий характер і показують суми ЄСВ, які могли б бути сплачені до ПФУ за ставкою 22% з доходів осіб з інвалідністю
Кадрова робота
03.11.2026
З 3 листопада систему «Обрій» інтегровано з Реєстром військовозобов’язаних і залучено Держпраці
Кабмін оновив правила реалізації експериментального проєкту «Обрій», спрямованого на цифровізацію послуг у сфері праці та зайнятості. Зміни передбачають інтеграцію системи з Реєстром призовників, військовозобов’язаних та резервістів, залучення Держпраці до проєкту, уточнення роботи електронних кабінетів і посилення вимог до захисту персональних даних. Крім того, уряд оновив типові форми договорів про надання освітніх послуг і присвоєння професійних кваліфікацій

Форма №20-ОПП
03.11.2026
Форма №20-ОПП: чи потрібно повідомляти про газовий котел і генератор
Податківці роз’яснили, що подавати заяву за формою №20-ОПП щодо газового котла чи генератора не потрібно, якщо інформацію про приміщення вже було задекларовано. У такому випадку застосовується принцип укрупнення даних про об’єкти оподаткування
Ліцензії та дозволи
03.11.2026
Світло без ризиків: як законно зберігати пальне для генераторів у 2026 році
Під час воєнного стану бізнес може зберігати до 2 000 літрів пального для заправлення електрогенераторів на кожному об’єкті без отримання ліцензій чи дозвільних документів. У разі перевищення цього обсягу достатньо подати безоплатну декларацію до податкової служби
Основні засоби, МНМА
03.11.2026
Генератор на підприємстві: добірка корисних матеріалів з обліку, оподаткування та документального оформлення
В умовах воєнного стану генератори стали для бізнесу не розкішшю, а необхідністю. Водночас їх придбання та експлуатація тягнуть за собою низку бухгалтерських, податкових і дозвільних питань: від ПДВ та амортизації – до ліцензій на пальне й екологічного податку. Ми зібрали для вас добірку практичних матеріалів, зразків документів і відповідей на запитання, які найчастіше виникають у бухгалтерів та ФОПів
Особи з інвалідністю
03.11.2026
Внесок за працевлаштування осіб з інвалідністю: хто відповідає за методологію розрахунку показника
Податківці роз’яснили, до яких органів суб’єктам господарювання звертатися з питань методології обчислення середньооблікової кількості штатних працівників для визначення внеску на підтримку працевлаштування осіб з інвалідністю. До відповідних повноважень належать Держпраці, Мінсоцполітики та Мінекономіки

Е-сервіс
03.11.2026
«Лекса» від Мін’юсту: як ШІ-асистентка консультуватиме щодо 176 державних послуг
На сайті Мін’юсту запрацювала ШІ-асистентка «Лекса», яка допомагатиме користувачам орієнтуватися в державних послугах Міністерства. Вона надаватиме інформацію про 176 послуг: від реєстрації народження та шлюбу до оформлення спадщини й майнових прав. За допомогою асистентки можна отримати покрокові інструкції, дізнатися, які документи потрібні та де знайти офіційні форми й реєстри. Водночас «Лекса» не замінює юридичних консультацій і не оцінює індивідуальні правові ситуації

ПДФО
03.11.2026
Нюанси оподаткування оренди авто у разі, якщо орендодавець не вказав у договорі статус ФОП: пояснює ДПС
ДПС надала індивідуальну податкову консультацію щодо оподаткування та бухгалтерського обліку орендної плати за вантажний автомобіль. Питання виникло через те, що власник авто зареєстрований як ФОП на спрощеній системі (3 група), однак у нотаріально посвідченому договорі оренди він зазначений виключно як фізична особа


Податок на майно
03.11.2026
Звірка МПЗ без 30-денного обмеження: куди звертатися та як подати заяву
Фізичні особи, які не погоджуються з нарахованим загальним мінімальним податковим зобов’язанням (МПЗ), можуть звернутися до податкової для звірки даних. Для цього потрібно подати заяву за своєю податковою адресою та додати документи, що підтверджують площу й нормативну грошову оцінку земельних ділянок, доходи від продажу власної сільгосппродукції та сплачені податки. Звернутися можна й через Електронний кабінет, причому 30-денного обмеження для такої звірки вже немає

Єдиний податок
03.11.2026
Кредитор на єдиному податку прощає борг: роз’яснення ДПС щодо наслідків та правомірноcті
Податківці розглянули практичне питання юридичної особи – платника єдиного податку 3-ї групи (ставка 5%), яка планує укласти договір про безповоротне прощення (анулювання) дебіторської заборгованості контрагента за надані раніше послуги. У наданій індивідуальній податковій консультації ДПС дала відповіді на два ключові запитання підприємства: чи виникає у кредитора оподатковуваний дохід та чи є це порушенням вимог щодо грошових розрахунків


Бронювання, критичність
03.11.2026
Критерії критичності агропідприємств: чи зміняться правила бронювання працівників
Мінагрополітики пропонує зберегти чинні критерії бронювання працівників аграрних підприємств, які набрали чинності 18 жовтня 2026 року. Відповідні пропозиції вже передали на розгляд Координаційного центру з організації бронювання військовозобов’язаних. Нагадаємо, що через зміни, запроваджені Постановою №1328, державні органи мають до 7 листопада переглянути критерії критичності підприємств

