☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Держпраці висвітлює проблему вікової дискримінації (ейджизму) на ринку праці, яка стосується як літніх, так і молодих працівників. Надано практичні заходи для протидії ейджизму, включаючи розробку антидискримінаційної політики, проведення тренінгів та об'єктивну оцінку персоналу
Дискримінація за віком на ринку праці набула такого поширення, що за масштабами наближається до гендерної нерівності.
Літні працівники часто постають перед труднощами в галузі праці та занять через:
Молоді працівники віком до 25 років також можуть піддаватися дискримінації
Стаття 22 Кодексу законів про працю України (далі – КЗпП), встановлює, що забороняється необґрунтована відмова у прийнятті на роботу, тобто відмова без будь-яких мотивів або з підстав, що не стосуються кваліфікації чи професійних якостей працівника, або з інших підстав, не передбачених законом.
На вимогу особи, якій відмовлено в прийнятті на роботу, власник або уповноважений ним орган, фізична особа, яка використовує найману працю, зобов’язані письмово повідомити про причину такої відмови, яка має відповідати частині першій цієї статті
Будь-яке пряме або непряме обмеження трудових прав при укладенні, зміні та припиненні трудового договору не допускається.
Вимоги щодо віку, рівня освіти, стану здоров’я працівника можуть встановлюватися законодавством.
Вимоги ст. 188 КЗпП, визначають, вік, з якого допускається прийняття на роботу, так, не допускається прийняття на роботу осіб молодше шістнадцяти років.
Особи, які вважають, що вони зазнали дискримінації у сфері праці, мають право звернутися із скаргою до органів державної влади та/або до суду.
Дискримінація за віком (ейджизм) є серйозною проблемою, яка може вплинути на можливості працевлаштування та кар’єрного зростання працівників.
5 заходів, які допоможуть протидіяти дискримінації працівників за віком:
Джерело: Держпраці
Матеріали на тему:
Що таке ейджизм та як йому протидіяти
Чи можна відмовити працівнику у прийнятті на роботу через вік
ФОП на третій групі єдиного податку може використовувати банківські метали у господарській діяльності як сировину для виробництва ювелірних виробів за умови дотримання вимог Податкового кодексу. Водночас законодавство про спрощену систему не містить прямої заборони на придбання єдинником банківських металів. Окреме питання виникає щодо способу оплати: чи можна придбати метали безпосередньо з підприємницького рахунку, чи кошти спочатку потрібно переказати на рахунок для власних потреб. Для остаточного визначення правомірності такої операції потрібне окреме роз’яснення НБУ з урахуванням правил використання рахунків ФОП
Під час заповнення Таблиці даних платника ПДВ важливо правильно розмежувати інформацію про придбання та постачання. В одному рядку Таблиці одночасно заповнювати графи щодо придбання (отримання) та постачання (виготовлення) не допускається
ФОП виплатив зарплату за липень місяць 05 серпня, виплатив аванс 20 серпня і виплатив зарплату 05 вересня. Всі податки сплатив 15 вересня 2026 року. Суми несплачених податків такі: липень ПДФО – 544,79, ВЗ 151,33, ЄСВ – 665,86, серпень ПДФО – 2610,00, ВЗ – 725,00, ЄСВ – 3190,00. Які штрафні санкції і яка пеня буде за таки порушення?
Реєстрація РРО передбачає не лише подання заяви за формою №1-РРО, а й правильне зазначення даних про господарську одиницю, де використовуватиметься касова техніка. Перед поданням заяви потрібно переконатися, що відповідний об’єкт уже відображений у формі №20-ОПП. Особливу увагу слід приділити ідентифікатору об’єкта оподаткування: він має збігатися у формах №1-РРО та №20-ОПП

Україна має адаптувати правила реєстрації платників ПДВ до вимог Європейського Союзу, що може вплинути і на оподаткування ФОП. За словами заступниці міністра фінансів Світлани Воробей, для обов’язкової реєстрації пропонується встановити поріг на рівні 85 тис. євро в еквіваленті, а не 1 млн грн. Водночас конкретний механізм визначення порогу ще має бути закріплений у законодавстві
Верховний Суд звернув увагу на вимоги до наказу про проведення фактичної перевірки платника податків. У розглянутій справі в наказі контролюючий орган зазначив лише комерційну назву магазину та його адресу, не вказавши конкретного суб’єкта господарювання, щодо якого надалі були оформлені результати перевірки. ВС наголосив, що комерційна назва торговельного об’єкта не може замінювати найменування платника податків у такому наказі
З 1 вересня 2026 року для визначення підприємства критично важливим та для бронювання окремого працівника застосовується зарплатний критерій у розмірі трьох мінімальних заробітних плат. Такі зміни передбачені постановою КМУ №692. Мінекономіки заявляє, що під час підготовки змін проаналізувало понад 12 тисяч підприємств, які мали статус критично важливих, і не прогнозує масової втрати цього статусу. За оцінкою відомства, потенційно вимога щодо зарплати може вплинути на 3 – 5% бізнесу
ФОПи на єдиному податку мають враховувати у складі доходу не лише кошти, отримані від реалізації товарів чи послуг. До оподатковуваного доходу також включається вартість безоплатно отриманих товарів, робіт або послуг, якщо вони відповідають визначеним Податковим кодексом критеріям. Для визначення вартості таких активів застосовуються звичайні ціни
Інвентаризація грошових коштів у касі та на банківських рахунках: як провести перевірку, що має перевірити комісія, які документи оформити та як відобразити результати в бухгалтерському обліку. Розглядаємо порядок інвентаризації каси, перевірку залишків на рахунках, оформлення Акта, а також облік надлишків і нестач готівки
Українські резиденти мають право відкривати рахунки в іноземних фінансових установах та проводити через них валютні операції. Податкове та валютне законодавство не встановлює для юридичних осіб – резидентів окремого обов’язку повідомляти ДПС про відкриття власного рахунку в іноземному банку. Також не потрібно окремо інформувати податкову про виконання зовнішньоекономічних контрактів через такий рахунок
AI-Консультант 7eminar: як працює, що вміє та як користуватися контекстним режимом. Дізнайтеся, як ставити запитання, шукати статті, новини, документи й шаблони, зберігати чати в теках, друкувати та експортувати відповіді. Пояснюємо, як працює контекстний AI-Консультант для роботи з конкретними матеріалами 7eminar
Податкова звітність в електронному вигляді повинна бути підписана КЕП посадових осіб платника податків у визначеній послідовності. Податківці пояснили, хто саме накладає підпис та електронну печатку, як це відбувається для юросіб, ФОП і фізичних осіб, а також що робити підприємству, якщо посада головного бухгалтера відсутня або вакантна та чи потрібно в такому випадку подавати заяву за формою №1-ОПП

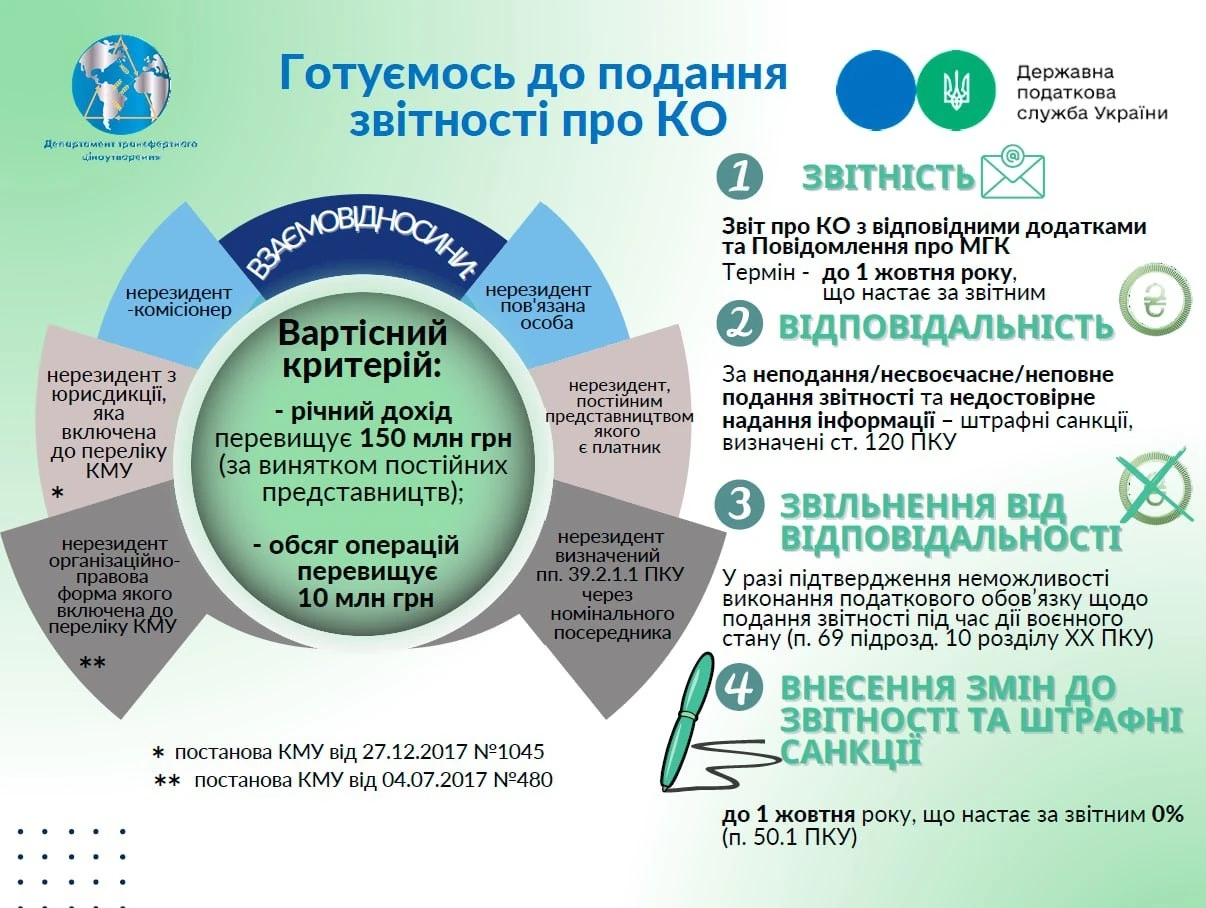
Податковий кодекс передбачає окремі штрафи за неподання або несвоєчасне подання Звіту про контрольовані операції та документації з трансфертного ціноутворення. Розмір санкцій залежить від характеру порушення та може визначатися як у фіксованій кількості прожиткових мінімумів, так і у відсотках від суми контрольованих операцій. Окремі штрафи передбачені й за подальше неподання документів після спливу встановленого строку. При цьому сплата штрафу не звільняє платника від обов’язку подати відповідний Звіт або документацію
Платники податків, які здійснювали контрольовані операції, зобов’язані подавати звітність до 1 жовтня року, що настає за звітним. Відтак граничний термін подання Звіту про контрольовані операції та Повідомлення про участь у міжнародній групі компаній за 2025 рік – 30 вересня 2026 року