


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Адмін закрив зміну не до 00:00, а в 00:37 наступної доби. Зміна тривала менше 24 годин, але ж її закрили після опівночі. Що тепер буде? І як тепер мені правильно поступити в цій ситуації?
👆 Таке питання надійшло до сервісу «Особистий Консультант», наші експерти ретельно працювали над ним та надали вичерпну відповідь🕵️:
У ситуації із закриттям зміни РРО після опівночі наступної доби вам вже не потрібно вживати жодних додаткових дій.
Згідно з примітками до Формату і розрядності даних, що зберігаються у фіскальній пам'яті (додаток до Вимог щодо реалізації фіскальних функцій реєстраторами розрахункових операцій для різних сфер застосування, затверджених постановою Кабміну від 18.02.2002 №199), максимальна тривалість зміни РРО не повинна перевищувати 24 години. Оскільки доба триває з 0 годин ранку до 24 години вночі, при щоденній роботі з РРО Z-звіт необхідно виконувати щодня до 24:00, про що податківці зазначають в ЗІР, категорія 109.10.
У вашому випадку дійсно було порушено правила використання РРО, оскільки зміна була закрита о 00:37 наступної доби, тобто після опівночі. За таке порушення передбачена адміністративна відповідальність відповідно до статті 155-1 Кодексу України про адміністративні правопорушення (далі – КУпАП)
Розмір штрафних санкцій залежить від статусу особи, яка здійснює розрахункові операції. Для осіб, які безпосередньо здійснюють розрахункові операції, штраф становить від 34 до 85 грн, а за повторне порушення протягом року – від 85 до 170 грн. Для посадових осіб штраф складає від 85 до 170 грн, а за повторне порушення протягом року – від 170 до 340 грн.
Важливо зазначити, що постанови про притягнення до адміністративної відповідальності виносять суди, а протоколи про адміністративні правопорушення складають податкові органи. Штрафи можуть бути застосовані не пізніше ніж через три місяці з дня вчинення правопорушення згідно з частиною 2 статті 38 КУпАП.
Наразі вам не потрібно самостійно звертатися до податкової служби чи вживати інших дій. Якщо податкові органи виявлять це порушення протягом тримісячного строку давності, вони надішлють вам відповідний акт. Проте ймовірність того, що таке одноразове порушення буде виявлено, досить низька.
👌 Сервіс «Особистий Консультант» – це письмові безлімітні швидкі відповіді (від 15 хвилин) на професійні питання. Отримайте доступ до сервісу, оформивши передплату у пакетах «Професіонал», «Преміум».
Джерело: 7еminar
Статті на тему:
РРО – наступ на безготівкові розрахунки
Як зареєструвати ПРРО у Електронному кабінеті
Платіжній рахунок Nova Pay: чи потрібен РРО / ПРРО
РРО чи ПРРО: переваги та недоліки, практичні поради щодо вибору
Не подали звітність про використання РРО / ПРРО: чи є підстава для фактичної перевірки
РРО / ПРРО, оподаткування роялті, суборенда та інші важливі роз’яснення ДПС: огляд ІПК
У матеріалі розглянуто податкові та комерційні ризики для підприємства, чиї водії через автоматизацію та специфіку роботи починають і завершують маршрути біля місця проживання (зберігаючи авто вдома), а не на стоянці підприємства. Проаналізовано позицію ДПС щодо кваліфікації таких поїздок як додаткового блага (ПДФО та військовий збір) та можливі проблеми при пошкодженні майна внаслідок воєнних подій. На основі норм ПКУ та судової практики доведено, що ризики можна мінімізувати, якщо чітко прописати виробничу необхідність і дозвіл на зберігання у Положенні про службові автомобілі та Наказі про закріплення авто, підтверджуючи економічну спрямованість на користь підприємства, а не особисті потреби працівника
Для визначення контролюючого органу, до якого юридична особа має подати декларацію з транспортного податку, місце реєстрації транспортного засобу підтверджують одночасно два документи. ДПС назвала свідоцтво про реєстрацію транспортного засобу (техпаспорт) та витяг з Єдиного державного реєстру транспортних засобів
МВС роз’яснило, як визначати необхідну кількість первинних (мобільних) або найпростіших укриттів на об’єктах із масовим перебуванням людей. Під час розрахунків потрібно враховувати не лише працівників і відвідувачів, а й пікове навантаження у вихідні, святкові дні та під час масових заходів. Також важливо оцінити доступність укриттів: радіус пішохідної доступності становить до 300 м для багатоповерхової забудови та до 500 м – для середньо- й малоповерхової
Цієї осені Україна традиційно перейде на зимовий час – у ніч на 25 жовтня 2026 року стрілки годинників потрібно буде перевести на одну годину назад. Розповідаємо, коли саме переводити годинник, як зміниться час та чи стане цей перехід останнім для України

В Україні набувають чинності нові правила цифрового виконавчого провадження, які значно розширюють можливості примусового стягнення боргів. Відтепер державні та приватні виконавці зможуть не лише автоматично арештовувати банківські рахунки, а й стягувати кошти з електронних гаманців, а банки та фінансові установи повинні реагувати на електронні запити виконавців упродовж однієї години
ТОВ має власний вантажний транспорт, перевезення здійснюються по Києву та Київській обл. Чи можемо ми виписувати подорожні листи не щоденно, а один раз на тиждень (на початку тижня)?
У матеріалі розглянуто податкові та комерційні ризики для підприємства, чиї водії через автоматизацію та специфіку роботи починають і завершують маршрути біля місця проживання (зберігаючи авто вдома), а не на стоянці підприємства. Проаналізовано позицію ДПС щодо кваліфікації таких поїздок як додаткового блага (ПДФО та військовий збір) та можливі проблеми при пошкодженні майна внаслідок воєнних подій. На основі норм ПКУ та судової практики доведено, що ризики можна мінімізувати, якщо чітко прописати виробничу необхідність і дозвіл на зберігання у Положенні про службові автомобілі та Наказі про закріплення авто, підтверджуючи економічну спрямованість на користь підприємства, а не особисті потреби працівника
ДПС роз’яснила, куди та в який спосіб подавати повідомлення про втрату, знищення або пошкодження майна й товарів унаслідок збройної агресії РФ. Документ подають до контролюючого органу за основним місцем обліку платника податків – у паперовій формі через центр обслуговування платників або в електронній формі через приватну частину Електронного кабінету з використанням форми J1329901 для юридичних осіб або F1329901 для фізичних осіб
Відпустка без збереження заробітної плати може впливати і на тривалість щорічної основної відпустки, і на розрахунок відпускних. Періоди, які не зараховуються до стажу для щорічної відпустки, зменшують кількість днів оплачуваного відпочинку, що накопичуються за робочий рік
Об’єднана палата Касаційного господарського суду у складі Верховного Суду в постанові від 2 жовтня 2026 року у справі №916/2880/25 роз’яснила наслідки передання всіх прав та обов’язків за договором фінансового лізингу новому лізингоодержувачу. Сам факт того, що попередній лізингоодержувач сплатив частину платежів, не створює автоматичного обов’язку нового лізингоодержувача повернути ці кошти на підставі ст. 1212 ЦК України
У матеріалі розглянуто податкові та комерційні ризики для підприємства, чиї водії через автоматизацію та специфіку роботи починають і завершують маршрути біля місця проживання (зберігаючи авто вдома), а не на стоянці підприємства. Проаналізовано позицію ДПС щодо кваліфікації таких поїздок як додаткового блага (ПДФО та військовий збір) та можливі проблеми при пошкодженні майна внаслідок воєнних подій. На основі норм ПКУ та судової практики доведено, що ризики можна мінімізувати, якщо чітко прописати виробничу необхідність і дозвіл на зберігання у Положенні про службові автомобілі та Наказі про закріплення авто, підтверджуючи економічну спрямованість на користь підприємства, а не особисті потреби працівника
ДПС роз’яснила, за якими формами, у які строки та до якого органу подавати заявку-розрахунок про потребу в марках акцизного податку (МАП) і звіт про їх використання. Виробники та імпортери подають документи щомісяця в електронній формі до головного управління ДПС за місцем реєстрації: заявку на марки на два місяці наперед – за формою J/F1314303, звіт про використання придбаних у попередньому місяці марок – J/F1318202
ДПС роз’яснила, як визначати статус транспортного засобу – нового чи вживаного – для цілей оподаткування ПДВ за п. 189.3 ПКУ. Щоб автомобіль вважався новим, він має одночасно відповідати встановленим критеріям, зокрема вперше реєструватися в Україні, не мати реєстрації в інших державах і мати загальний наземний пробіг до 6000 км
ДПС пояснила, як заповнювати рядок «порядковий № за рік» у декларації з транспортного податку, якщо протягом року подаються звітна, звітна нова та уточнююча форми. Перша декларація отримує номер «01», друга – «02», а третя – «03», незалежно від типу декларації
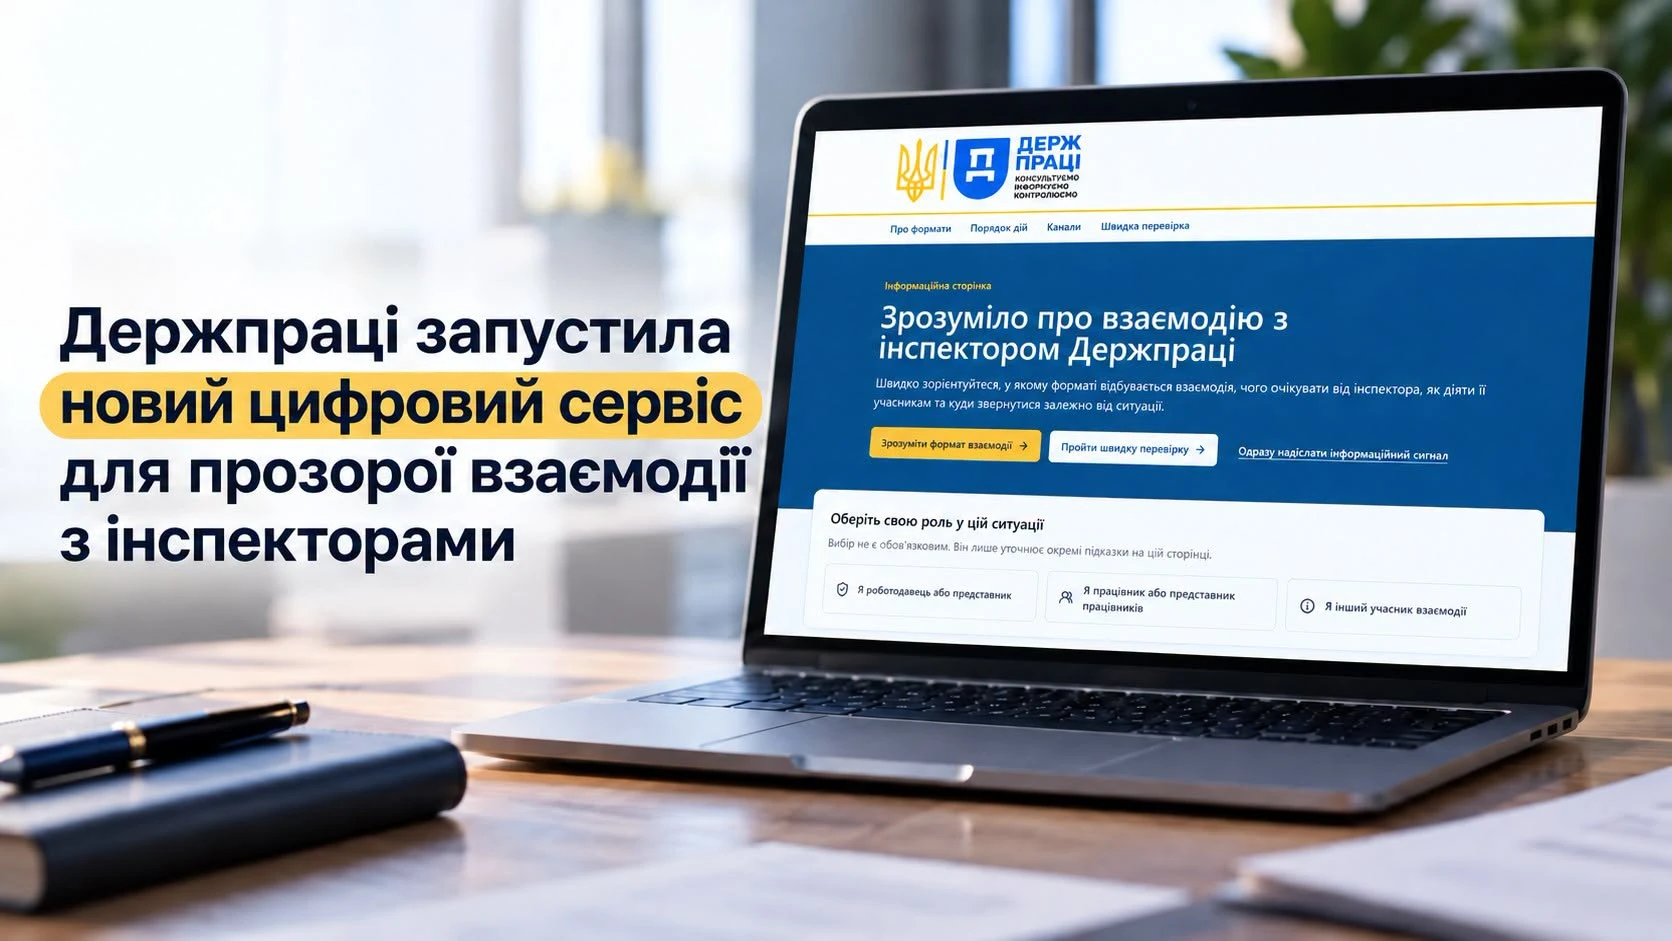
Держпраці запустила інформаційний портал, який допомагає працівникам і роботодавцям розібратися у процедурах взаємодії з інспекторами. На порталі можна дізнатися про відмінності між інформаційним відвідуванням і заходом державного контролю, пройти інтерактивну самоперевірку та надіслати інформаційний сигнал про проблемну ситуацію
Український ФОП живе та працює в Польщі: де сплачувати податки, як визначити податкове резидентство, чи можна користуватися Wise, Revolut і польськими рахунками та коли виникає обов’язок сплачувати PIT у Польщі. Розбираємо правила для ФОП у 2026 році, ризики подвійного оподаткування, CRS, валютний контроль і можливі сценарії роботи
Верховний Суд у постанові від 7 грудня 2023 року у справі №340/2175/21 підтвердив необхідність ураховувати раніше набутий ранг державного службовця під час переходу на посаду в органі місцевого самоврядування. У розглянутій справі посадовиці замість 4-го рангу присвоїли 11-й, однак суд залишив у силі рішення про присвоєння їй 4-го рангу посадової особи місцевого самоврядування та перерахунок зарплати з 3 жовтня 2019 року