


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Для фізичних осіб-підприємців першої та другої груп єдиного податку ставки встановлюються місцевими радами і залежать від прожиткового мінімуму та мінімальної заробітної плати відповідно. Ці ставки є фіксованими, але є важливий нюанс: якщо ведеться діяльність за межами території реєстрації, то застосовується максимальний розмір ставки єдиного податку
Ставки єдиного податку для платників першої групи встановлюються у відсотках (фіксовані ставки) до розміру прожиткового мінімуму для працездатних осіб, встановленого законом на 01 січня податкового (звітного) року (далі – прожитковий мінімум), другої групи – у відсотках (фіксовані ставки) до розміру мінімальної заробітної плати, встановленої законом на 01 січня податкового (звітного) року (далі – мінімальна заробітна плата), третьої групи – у відсотках до доходу (відсоткові ставки) (п. 293.1 ПКУ).
Пунктом 293.2 ПКУ визначено, що фіксовані ставки єдиного податку встановлюються сільськими, селищними, міськими радами для фізичних осіб – підприємців, які здійснюють господарську діяльність, залежно від виду господарської діяльності, з розрахунку на календарний місяць:
У разі здійснення платниками єдиного податку першої і другої груп кількох видів господарської діяльності застосовується максимальний розмір ставки єдиного податку, встановлений для таких видів господарської діяльності (п. 293.6 ПКУ).
У разі здійснення платниками єдиного податку першої і другої груп господарської діяльності на територіях більш як однієї сільської, селищної, міської ради застосовується максимальний розмір ставки єдиного податку, встановлений цією статтею для відповідної групи таких платників єдиного податку (п. 293.7 ПКУ).
Тобто, фізичною особою – підприємцем – платником єдиного податку першої або другої груп, у разі здійснення діяльності на території однієї сільської, селищної або міської ради (не за місцем податкової адреси) застосовується максимальна ставка єдиного податку на календарний місяць:
Джерело: ДПС
Статті на тему:
Навігатор для ФОП 2025: обов'язки щомісяця, щокварталу та раз на рік
Податки для ФОП у 2025 році: нові правила та ставки
9 листопада 2026 року – останній день подання низки податкових декларацій і звітів за ІІІ квартал. Звітувати мають платники податку на прибуток, єдиного податку 3-ї групи, ПДВ, туристичного збору, рентної плати та інших податків і зборів. Зверніть увагу: декларацію з податку на прибуток та звіт про нарахування внеску на підтримку працевлаштування осіб з інвалідністю подаватимуть уперше за новими формами. Щоб не пропустити граничний строк, зібрали перелік звітності, яку потрібно подати за ІІІ квартал 2026 року
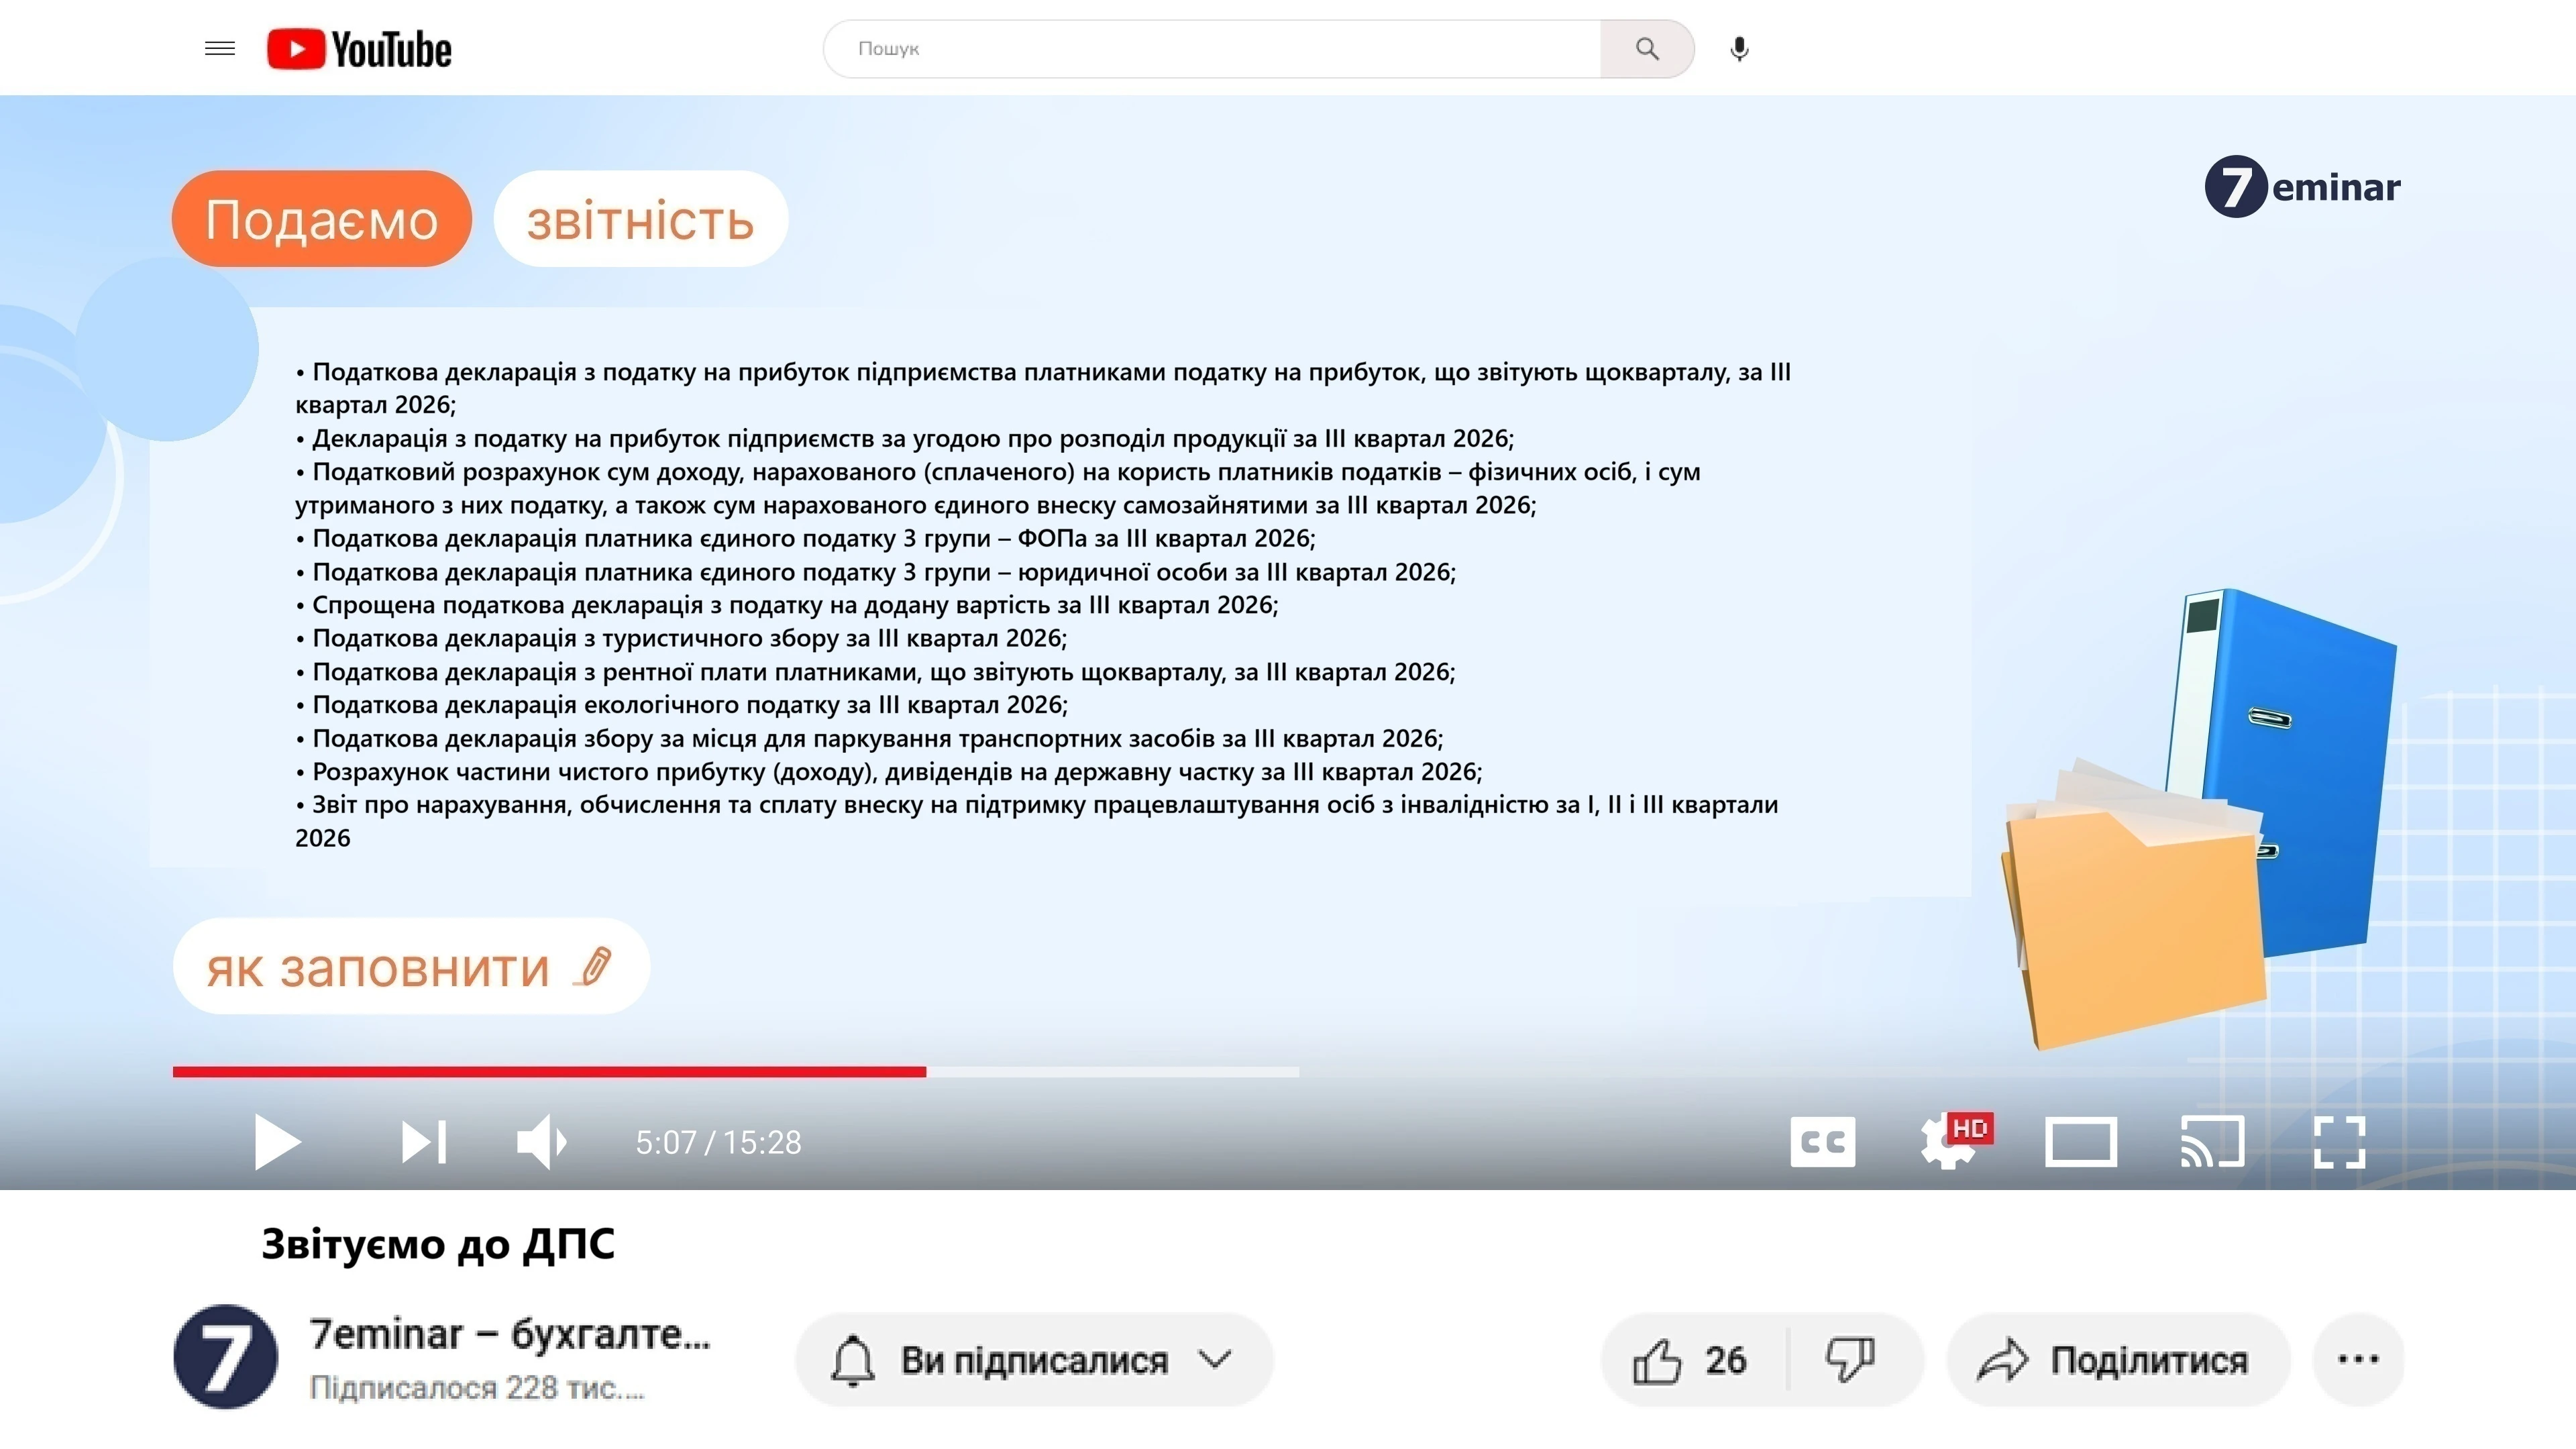
У другому кварталі 2026 року Мінфін двічі оновив форму декларації з податку на прибуток. Попри набрання чинності відповідними наказами, застосовувати нову форму платники почнуть лише зі звітності за ІІІ квартал 2026 року. ДПС уже підтвердила, що декларацію згідно оновленої форми потрібно подавати саме за ІІІ квартал
Працівник звільнився з основного місця роботи, а паралельно він працював за сумісництвом на іншому підприємстві. Роботодавцю не повідомив, що звільнився з основного. Чи можемо ми його працевлаштувати на наше підприємство і враховувати у квоту військовозобов'язаних, як працівника за основним місцем роботи для бронювання інших співробітників?
Як дата звернення до ПФУ впливає на розмір пенсії, як працює правило трьох місяців та чому тим, хто досягає пенсійного віку наприкінці року, інколи вигідніше подати заяву у січні. Пояснюємо на прикладах, як середня зарплата за три попередні роки впливає на майбутню виплату
Отримали лист від ОВА щодо забезпечення ВЛК для усіх працівників. Зателефонували, спитали про підстави. Нас усно повідомили, що просто не погодять наступну критичність. Що робити? Чи з'явилися якісь конкретні вимоги?
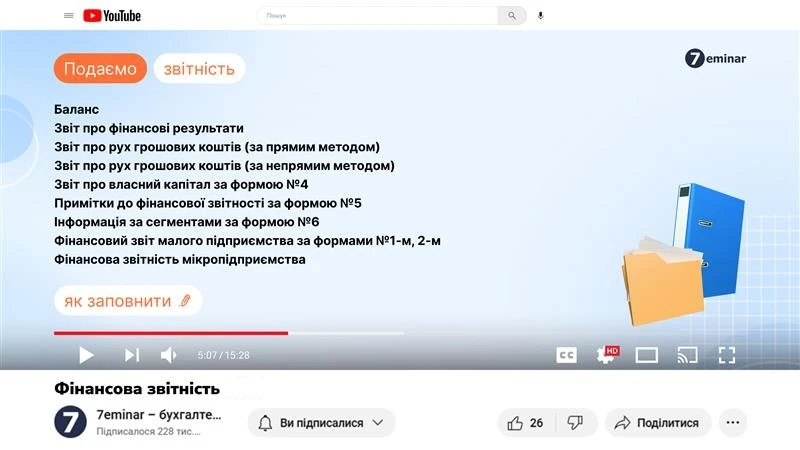
Наближаються граничні строки звітної кампанії за 9 місяців 2026 року. Таким чином, фінансову звітність подаємо до Держстату до 30 жовтня 2026 року, а до ДПС до 9 листопада. А щоб не загубитися в рядках та формах, ми зібрали все в одному місці
Верховний Суд у постанові від 16.10.2026 у справі №420/31837/23 наголосив: строки зберігання податкових документів потрібно обчислювати окремо щодо кожного звітного періоду з урахуванням законодавчих положень про їх зупинення або продовження. Наслідки за п. 44.6 ПКУ можна застосовувати лише до документів, обов’язок зберігати які ще діяв на момент перевірки
ДПС роз’яснила, чи може товариство перейти з 1 січня 2027 року на третю групу єдиного податку зі ставкою 5%, якщо за КВЕД 80.20 фактично надає лише послуги та виконує роботи протипожежного призначення. Податкова вказує, що наявність ліцензії на охоронну діяльність перешкоджає перебуванню на спрощеній системі незалежно від того, чи здійснює товариство таку діяльність фактично
ДПС роз’яснила порядок нарахування ПДВ у разі ввезення товарів за договором комісії, якщо у митній декларації вантажоодержувачем зазначено комітента. За таких умов п. 189.4 ПКУ не застосовується, тому передача імпортованого товару комітенту не зумовлює нарахування комісіонером ПДВ на його вартість. Податкові зобов’язання комісіонер визначає за послугою комісії – виходячи із суми комісійної винагороди
Розберемо, як нові вимоги, визначені Кабміном для отримання критично важливого статусу, мають врахувати резиденти Дія Сіті після 27 жовтня 2026 року. Також з’ясуємо, які правила збільшення ліміту бронювання понад 50% відтепер діють та на що слід звернути особливу увагу
ДПС роз’яснила податкові наслідки безоплатного отримання ФОП – платником єдиного податку третьої групи невиключної ліцензії на використання програмної SaaS-системи. Вартість такого немайнового права включається до доходу єдинника та оподатковується єдиним податком і військовим збором. Якщо вартість не визначена договором, її встановлюють за звичайними цінами на аналогічні права
Литовський фонд співробітництва з розвитку та гуманітарної допомоги оголосив конкурс спільних проєктів українських і литовських громад із загальним бюджетом 850 тис. євро. Розмір гранту становить від 10 тис. до 100 тис. євро, він може покривати до 90% допустимих витрат
ДПС роз’яснила, чи може покупець сформувати податковий кредит, якщо загальна сума в зареєстрованій податковій накладній відрізняється від суми оплати за первинними документами на одну копійку. Якщо розбіжність у сумі ПДВ виникла через арифметичне округлення, вона сама по собі не є підставою для невизнання податкового кредиту за умови дотримання інших вимог ПКУ
Національний банк України поступово оновлює готівковий обіг, замінюючи старі покоління банкнот гривні на сучасніші з підвищеним рівнем захисту. Станом на 2026 рік частина купюр попередніх випусків уже вилучена з обігу або втратила статус платіжного засобу, тоді як банкноти третього покоління продовжують поступово замінюватися
Державні та приватні нотаріуси зобов’язані в день посвідчення договору оренди нерухомості надіслати відповідне повідомлення до ДПС в електронній формі. Для приватних нотаріусів передбачено ідентифікатор F1309501, для державних – J1309501
Система бронювання працівників в черговий раз зазнала змін. Постанова КМУ від 23.10.2026 №1328 «Деякі питання організації бронювання військовозобов’язаних на період мобілізації та на воєнний час» (далі – Постанова №1328), яка набрала чинності 27.10.2026, посилила контроль за використанням квот бронювання: тепер держава відстежує кількість військовозобов’язаних, кількість заброньованих працівників і дотримання встановлених лімітів у режимі реального часу. Помилки в розрахунках кількості військовозобов’язаних можуть коштувати підприємству критичного статусу та відстрочок для всіх заброньованих працівників