




☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
Зміни у законодавстві
01.07.2025
Що очікувати у липні 2025 року: усе, що потрібно знати бухгалтеру
У липні 2025 року на бухгалтерів чекає чимало важливих змін, новацій і дедлайнів, які не можна залишати поза увагою. Червень закінчився гучним анонсом на рівні Президента – зокрема, щодо тривалого мораторію на перевірки бізнесу, отже чекаємо рішень у липні. Водночас офіційно «вийшла з очікування» індексація зарплати, а до 1 липня кожен власник нерухомості має отримати ППР на сплату майнових податків. Укрпошта вводить нові правила для післяплати, змінюється порядок оформлення довідки ВПО, а за продаж тютюнових виробів за заниженими цінами – штрафуватимуть. Повноваження з надання соцдопомоги поступово передають ПФУ, а вже з 1 серпня у повному обсязі повертаються РРО-штрафи. Також, не забуваємо і про ключові дати: 30 липня – останній день подання звітності за півріччя і 31 липня – граничний строк сплати ПДФО за 2024 рік. Тож тримаймо руку на пульсі – липень обіцяє бути насиченим
- Президент анонсував тривалий мораторій на перевірки бізнесу
- Індексація зарплати офіційно «вийшла з очікування» у липні 2025 року
- До 1 липня маєте отримати ППР щодо сплати майнових податків
- Укрпошта обмежує післяплату з 1 липня: нові правила для фізосіб
- З 1 липня діють зміни у порядку оформлення довідки ВПО
- Штрафи за продаж тютюнових виробів за заниженими цінами
- ПФУ передають повноваження з надання державної соціальної допомоги
- РРО-штрафи для всіх у повному обсязі вже з 1 серпня 2025 року
- Граничний термін сплати ПЗ з ПДФО за 2024 рік минає 31 липня 2025 року
- Реєстрація податкових накладних в ЄРПН у липні 2025 року
- Робочі та вихідні дні у липні
Президент анонсував тривалий мораторій на перевірки бізнесу
Президент України Володимир Зеленський доручив Уряду запровадити тривалий мораторій на перевірки бізнесу. Відповідну заяву глава держави зробив під час виступу на «Форумі влади та бізнесу: від діалогу до партнерства», повідомляє РБК-Україна.
Президент наголосив:
Я вже доручив підготувати рішення щодо тривалого мораторію на перевірки бізнесу – так, щоб убезпечити бізнес від будь-якого тиску, недобросовісних людей на різних посадах.
Зеленський підкреслив, що держава усвідомлює: головне джерело наповнення бюджету – це економічне зростання, а не адміністративний тиск і «вичавлювання коштів з економіки».
Також він анонсував розширення державних програм підтримки українського бізнесу та виробництва, що має стати частиною ширшої політики економічного відновлення.
Голова Федерації роботодавців України Дмитро Олійник, коментуючи ініціативу, наголосив: разом із мораторієм необхідно провести аудит кримінальних проваджень проти підприємців та внести зміни до Кримінального процесуального кодексу, щоб унеможливити необґрунтоване переслідування бізнесу.
Очікується, що відповідні рішення Уряд презентує найближчим часом.
Зверніть увагу, що 30 липня крайній строк подання проміжної фінансової звітності.
Пропонуємо разом освіжити в пам’яті основні особливості її складання та подання.
Маємо чудового безкоштовного помічника – «Календар бухгалтера». Це черговий «нагадувач дат», а цілий сервіс, якому немає рівних. Сподіваємось наш «Календар бухгалтера» буде вашим основним інструментом для роботи
Індексація зарплати офіційно «вийшла з очікування» у липні 2025 року
Вперше з початку року поточна індексація виникла у липні, і тепер роботодавцям варто готуватися до відповідних нарахувань.
Нагадаємо, що Законом України від 19.11.2024 №4059-IX «Про Державний бюджет України на 2025 рік» передбачено «обнулення» індексації з 1 січня 2025 року. Як підтвердило Мінсоцполітики у листі від 02.12.2024 №7381/0/290-24/51, січень 2025 року визначено базовим місяцем.
Мінсоцполітики уточнило:
- індекс споживчих цін (ІСЦ) за січень 2025 року приймається за 1 або 100%;
- обчислення ІСЦ для індексації починається з лютого 2025 року;
- збереження раніше визначеної суми індексації не передбачено.
Оскільки січень – базовий місяць, у І півріччі 2025 року індексація не нараховувалась. Потенційно вона могла з'явитися лише у липні, за умови, що накопичений ІСЦ перевищив 103%.
Очікування справдилися: індекс інфляції за травень склав 101,3%, отже:
- зарплату за липень необхідно проіндексувати на суму 133,23 грн.
Щоб правильно розрахувати індексацію скористайтеся нашим калькулятором індексації:

- Укажіть базовий місяць, суму зарплати та період нарахування.
- Система миттєво порахує правильну суму, яку за потреби можна роздрукувати.
Якщо не хочете застосовувати індексацію – підвищуйте посадові оклади. Але врахуйте нюанси:
- Якщо підвищення відбулося у червні – сума не має значення, червень автоматично стане новим базовим місяцем.
- Якщо підвищення планується у липні, тоді сума підвищення має бути більшою за індексацію – понад 133,23 грн.
Отже, дійте на випередження: або індексація, або вчасне підвищення!
До 1 липня маєте отримати ППР щодо сплати майнових податків
До 1 липня триває традиційна фіскальна кампанія під час якої податкова служба розпочала масову розсилку податкових повідомлень-рішень (ППР) для фізичних осіб, які є власниками земельних ділянок об’єктів нерухомості. Цей обов’язок виникає незалежно від того, чи фактично використовується ділянка або здається в оренду. Ігнорування ППР може призвести до податкового боргу, арешту майна або блокування рахунків.
Податок на майно стосується житлової та нежитлової нерухомості, зокрема квартир, будинків, дач, гаражів, офісів, складів тощо. Не оподатковуються лише об’єкти незавершеного будівництва. Важливо, що оподаткуванню підлягає не вся площа, а лише та її частина, яка перевищує встановлені законодавством ліміти.
Сплачують податок з частини площі, яка перевищує:
- 60 м² – для квартири;
- 120 м² – для житлового будинку;
- 180 м² – сумарно, якщо є і квартира, і будинок.
Наприклад, якщо у фізичної особи є і квартира, і будинок, то сукупна площа, що перевищує 180 м², підлягає оподаткуванню.
Щодо земельних ділянок, то податок повинні сплачувати усі власники, крім тих, хто має підтверджене право на пільгу. Якщо фізична особа не подала заяву на пільгу або не має на неї права, податкова автоматично нарахує суму податку. Нерідко платники навіть не підозрюють про свій обов’язок, що згодом призводить до боргів і небажаних наслідків.
Податкова повідомляє про нарахування податку двома шляхами: рекомендованим листом через Укрпошту на адресу розташування об'єкта або в електронному кабінеті платника, якщо особа користується цифровими сервісами ДПС. Якщо електронне повідомлення не доходить з технічних причин, податкова повертається до паперового варіанту. Через електронний кабінет можна дистанційно перевірити усі сформовані ППР – як на земельні ділянки, так і на інше майно.
Додаткові питання викликають ситуації, коли ППР надходить через кілька років. Це можливо, якщо податкова виявила невиконані зобов’язання за попередні періоди. Також важливо знати, як і коли слід сплатити податок, а у разі незгоди – куди звертатися та як оскаржити суму нарахування.
Тож, якщо ви є власником нерухомості або земельної ділянки, саме час перевірити нарахування податків в електронному кабінеті платника податків і переконатися, що всі зобов’язання виконано.
Як перевірити наявність ППР на сплату майнових податку в е-кабінеті? Чи може ППР прийти за декілька років та як і коли сплатити та що робити у випадку незгоди із сумою нарахованого податку?
Відповіді на ці запитання у статті «До 1 липня перевірте е-кабінет: надходять ППР на майнові податки».
Укрпошта обмежує післяплату з 1 липня: нові правила для фізосіб
З 1 липня 2025 року Укрпошта запроваджує нові правила прийому відправлень із післяплатою. Обмеження спрямовані насамперед на протидію баєрам – особам, які займаються перепродажем товарів без офіційної реєстрації як фізичних осіб-підприємців.
За останні роки в Україні сформувався окремий сегмент бізнесу, де баєри масово закуповують товари за знижками на іноземних онлайн-платформах і перепродують їх українським клієнтам. У більшості випадків такі особи не мають статусу ФОП, приймають оплату на особисті банківські картки та надсилають товари за допомогою Укрпошти чи Нової пошти.
Відтепер Укрпошта змінює правила прийому післяплати відповідно до Закону України від 06.12.2019 №361-IX «Про запобігання та протидію легалізації (відмиванню) доходів, одержаних злочинним шляхом, фінансуванню тероризму та фінансуванню розповсюдження зброї масового знищення», який вимагає посилення контролю за фінансовими операціями, що можуть мати ознаки підприємницької діяльності.
Для фізичних осіб, які отримують готівку у відділеннях, запроваджуються нові ліміти:
- не більше 100 тис. грн на місяць;
- не більше 10 операцій на місяць.
Натомість для післяплати, що зараховується на банківську картку, діючі ліміти залишаються без змін:
- до 29 999 грн на день / до 250 тис. грн на місяць;
- до 50 операцій на день і до 500 на місяць.
Ці зміни мають на меті підвищити прозорість фінансових операцій через Укрпошту та забезпечити дотримання норм чинного законодавства. Вони також спрямовані на боротьбу з прихованою підприємницькою діяльністю, що здійснюється без належної реєстрації та оподаткування.
Не пропустить у липні вихід нового курсу на бухгалтерській платформі «ШІ для бухгалтера, економіста та фінансиста: від 0 до результату». З програмою курсу можете ознайомитись за посиланням
З 1 липня діють зміни у порядку оформлення довідки ВПО
З 1 липня 2025 року набирають чинності зміни до порядку оформлення та видачі довідки про взяття на облік внутрішньо переміщеної особи (далі – ВПО), передбачені постановою Кабміну від 01.10.2015 №509. Ці зміни внесено постановою Кабміну від 04.04.2025 №376.
Отже, статус ВПО буде скасовано у випадку перебування за кордоном понад 90 днів без належного підтвердження. Щоб уникнути втрати статусу, необхідно заздалегідь надати офіційні документи, що підтверджують ваше перебування за кордоном з поважних причин (наприклад, лікування, навчання, службове відрядження тощо).
Також, з липня можна подавати заяву на компенсацію житлово-комунальних послуг для ВПО. Уряд постановою від 27.05.2025 №616 затвердив Порядок надання компенсації юридичним особам та фізичним особам-підприємцям за спожиті житлово-комунальні послуги та енергоносії у разі безоплатного тимчасового розміщення внутрішньо переміщених осіб. Заява на отримання компенсації подається з липня 2025 року в електронній формі через вебпортал ПФУ.
Штрафи за продаж тютюнових виробів за заниженими цінами
З 1 липня 2025 року набуває чинності норма Закону України від 04.12.2024 №4115-ІХ «Про внесення змін до Податкового кодексу України та інших законів України щодо перегляду ставок акцизного податку на тютюнові вироби», яка передбачає штрафи за реалізацію тютюнових виробів за цінами, нижчими за визначену межу.
Закон запроваджує чітке регулювання розміру роздрібної ціни продажу тютюнових виробів. Встановлено, що роздрібна ціна не може бути меншою за мінімальне акцизне ПЗ, помножене на 1,45, а максимальна роздрібна ціна, що декларується виробником або імпортером у декларації про МРЦ, не може бути нижчою за цей поріг.
Також уточнено підстави для відмови у прийнятті декларації про МРЦ – зокрема, якщо зазначена в ній ціна нижча за мінімальний рівень, визначений у пп. 14.1.106 Податкового кодексу України (далі – ПКУ).
Оскільки за підсумками 2024 року частка податкових зобов’язань у середньозваженій роздрібній ціні сигарет склала лише 55,8% (менше за нормативні 60%), у період з 1 квітня по 31 грудня 2025 року мінімальне акцизне податкове зобов’язання коригується з урахуванням коефіцієнта 1,1.
Розрахунок мінімальної ціни стосується:
- сигарет без фільтра (УКТ ЗЕД 2402 20 90 10) та з фільтром (2402 20 90 20) – з урахуванням коефіцієнтів 1,1 та 1,45;
- сигарил (2402 10 00 90) – із застосуванням коефіцієнта 1,45;
- інших тютюнових виробів – за специфічною ставкою акцизу, помноженою на 1,45.
Виробники та імпортери зобов’язані скоригувати свої декларації про максимальні роздрібні ціни відповідно до оновлених правил. Мінімальна ціна поширюється як на виробників і імпортерів під час подання декларацій, так і на всіх продавців – при фактичному роздрібному продажу.
Крім того, відповідно до п. 47 ч. 2 ст. 73 Закону України від 18.06.2024 №3817-ІХ «Про державне регулювання виробництва і обігу спирту етилового, спиртових дистилятів, біоетанолу, алкогольних напоїв, тютюнових виробів, тютюнової сировини, рідин, що використовуються в електронних сигаретах, та пального», з 1 липня 2025 року штрафуватимуть і за продаж за заниженими цінами – тобто нижчими за мінімальну роздрібну ціну, розраховану за новими вимогами. При цьому не враховується додаткова сума акцизу з роздрібної торгівлі.
Законодавці таким чином прагнуть унеможливити недобросовісну цінову конкуренцію та забезпечити належний рівень надходжень до бюджету від акцизного податку.
ПФУ передають повноваження з надання державної соціальної допомоги
11 червня 2025 року Кабмін ухвалив постанову Кабміну від від 11.06.2025 №695, якою регламентується передача функцій з призначення та виплати державної соціальної допомоги від органів соціального захисту до ПФУ. Постановою затверджено нову форму заяви про призначення державної соціальної допомоги, зокрема особам, які не мають права на пенсію, особам з інвалідністю, на догляд, на поховання, а також особам з інвалідністю з дитинства та дітям з інвалідністю.
З 1 липня 2025 року ПФУ офіційно здійснюватиме призначення та виплату:
- державної соціальної допомоги особам, які не мають права на пенсію;
- особам з інвалідністю;
- на догляд;
- особам з інвалідністю з дитинства та дітям з інвалідністю;
- допомоги на поховання.
До 1 липня 2025 року ПФУ мав забезпечити технічну готовність до прийому та обробки особових справ одержувачів соцдопомоги.
РРО-штрафи для всіх у повному обсязі вже з 1 серпня 2025 року
У період з 1 серпня 2023 року по 31 липня 2025 року до ФОПів, які є платниками єдиного податку та не зареєстровані платниками ПДВ, що здійснюють діяльність з продажу товарів (крім підакцизних товарів, технічно складних побутових товарів, що підлягають гарантійному ремонту, лікарських засобів, виробів медичного призначення, ювелірних та побутових виробів з дорогоцінних металів, дорогоцінного каміння, дорогоцінного каміння органогенного утворення та напівдорогоцінного каміння) або надають послуги, фінансова відповідальність за порушення проведення розрахунків застосовувалась у зменшених розмірах за п. 12 та п. 15 розділу ІІ «Прикінцеві положення» Закону України від 06.07.1995 №265/95-ВР «Про застосування реєстраторів розрахункових операцій у сфері торгівлі, громадського харчування та послуг»:
- 25% вартості проданих з порушенням, встановленим цим пунктом, товарів (робіт, послуг) – за порушення, вчинене вперше;
- 50% вартості проданих з порушенням, встановленим цим пунктом, товарів (робіт, послуг) – за кожне наступне вчинене порушення.
А вже з 1 серпня 2025 року до всіх госпсуб’єктів будуть застосовуватись стандартні штрафи: 100% (за перше порушення) та 150% (за кожне наступне вчинене порушення) від суми розрахунків, проведених з порушеннями.
Нагадаємо, що суб’єкти господарювання звільняються від відповідальності за порушення вимог цього Закону, вчинені ними у період з 1 січня 2022 року до 1 жовтня 2023 року, крім відповідальності за порушення порядку здійснення розрахункових операцій при продажу підакцизних товарів, здійснення діяльності з купівлі/продажу іноземної валюти, діяльності у сфері організації та проведення азартних ігор.
Для передплатників Бухгалтерської платформи підготували Відеокурс «Податкові перевірки: від підготовки до захисту», з програмою якого можете ознайомитись за посиланням
Граничний термін сплати ПЗ з ПДФО за 2024 рік минає 31 липня 2025 року
Громадяни та фізособи, які провадять незалежну професійну діяльність, зобов’язані самостійно до 1 серпня 2025 року сплатити суму податкового зобов’язання, зазначену в поданій річній податковій декларації про майновий стан і доходи за 2024 рік.
У відеокурсі, який ми готуємо для передплатників від Мар’яни Кавин, дізнаєтесь про «Робота з ФОПами та юридичними особами у monoбізнес»
Реєстрація податкових накладних в ЄРПН у липні 2025 року
У липні 2025 року діятиме оновлений порядок реєстрації податкових накладних (далі – ПН) та розрахунків коригування (далі – РК) у зв’язку з правилами, передбаченими п. 26 Порядку ведення Єдиного реєстру податкових накладних, затвердженого постановою Кабміну від 29.12.2010 №1246, та п. 69.18 підрозд. 10 розд. ХХ ПКУ.
Згідно з новими нормами, на період дії воєнного стану операційний день, на який припадає граничний строк реєстрації ПН та/або РК, триває з 00:00 до 24:00. Це дає змогу подавати документи до реєстрації протягом усього календарного дня.
Якщо податкова накладна або розрахунок коригування подані для реєстрації саме у граничний день, то сама реєстрація та надсилання квитанції можуть відбутися не пізніше наступного операційного дня після подання.
Це правило тимчасове та діє до скасування або припинення воєнного стану.
Таким чином, 5 липня (субота) та 18 липня (п’ятниця) 2025 року платники зможуть протягом усього дня – з 00:00 до 24:00 – зареєструвати ПН/РК за першу та другу половину червня відповідно.
ПН та РК, складені з 1 по 15 червня | 5 липня |
ПН та РК, складені з 16 по 30 червня | 18 липня |
Зведені ПН та РК, складні у червні за операціями за п. 198.5 та п. 199.1 ПКУ | 20 липня |
Робочі та вихідні дні у липні
15 липня 2025 року українці відзначатимуть День Української Державності.
Це державне свято, яке офіційно відзначають з 2022 року. У мирний час цей день мав би статус неробочого відповідно до ст. 73 Кодексу законів про працю.
Однак через дію воєнного стану (його продовжили до 05:30 07 серпня 2025 р.) офіційні вихідні, передбачені цією статтею, не застосовуються (Закон України від 15.03.2022 № 2136-IX «Про організацію трудових відносин в умовах воєнного стану»). Тому 15 липня буде звичайним днем. Водночас роботодавці мають право самостійно надавати вихідні працівникам, видавши відповідні накази на підприємстві.
Робочі та вихідні дні у липні 2025 року:
- загальна кількість днів у місяці – 31;
- робочі дні – 23;
- вихідні дні (суботи та неділі) – 8.
Кількість днів | 31 |
Робочих днів за першу половину місяця (1-15) | 11 |
Святкових днів | 0 |
Вихідних днів | 8 |
Робочих днів | 23 |
Дні, що передують неробочим (святковим), в які при 40-годинному тижні тривалість зменшується на одну годину | 0 |
Норми тривалості для 40-годинного робочого тижня | 184 |
У нашому зручному Навігаторі воєнного стану ми зазначаємо періоди продовження воєнного стану із посиланням на Укази Президента і Закони України
Податкова та фінзвітність
05.11.2026
ФОП мобілізували посеред року: як і коли подавати додаток 1 з ЄСВ
Податківці роз'яснили, коли ФОП – платник єдиного податку третьої групи, призваний на військову службу або залучений до виконання мобілізаційних обов'язків за контрактом, повинен подати додаток 1 до декларації. Якщо служба тривала лише частину року й до мобілізації ФОП не був найманим працівником, додаток 1 подають протягом 150 календарних днів після демобілізації або закінчення лікування (реабілітації) без штрафів і пені
Податкова та фінзвітність
05.11.2026
Уточнююча декларація з податку на прибуток: які додатки подавати, якщо їхні показники не виправляються
Податківці пояснили, як самостійно виправити помилки в декларації з податку на прибуток за минулі звітні періоди: через додаток ВП у поточній декларації або шляхом подання уточнюючої декларації. До уточнюючої декларації потрібно додати всі передбачені для її заповнення додатки, навіть якщо їхні показники не виправляються, тоді як фінансову звітність за період, що уточнюється, подають лише за умови виправлення її показників
Єдиний податок
05.11.2026
Валютна виручка ФОП-єдинника: за яким курсом НБУ визначати дохід і чи враховувати курсову різницю
ДПС роз'яснила, що ФОП – платник єдиного податку третьої групи повинен перераховувати валютну виручку у гривні за офіційним курсом НБУ на дату її надходження на підприємницький рахунок. Курс банку на дату подальшого продажу валюти для визначення первісного доходу не застосовується. Водночас ПКУ не передбачає розрахунку курсової різниці, яка виникає під час продажу валюти, та включення такої різниці до доходу платника єдиного податку

Податкова та фінзвітність
05.11.2026
ФОП у 4ДФ: не показувати виплати, пояснювати розбіжності чи чекати запиту ДПС
Дохід задекларували, податки сплатили, а виплати іншим ФОПам показали у 4ДФ: здавалося б, ви нічого не приховали. Але потім приходить запит від ДПС: «Поясніть розбіжність». І раптом податківці вже бачать не просто один рядок у 4ДФ, а починають складати пазл із декларацій, виплат, контрагентів та первинних документів. У статті розглянемо питання, як не перетворити одну невідповідність у 4ДФ на більші проблеми з податковою

ПДФО
05.11.2026
Додаткове благо 2026: коли виникає та як оподатковувати ПДФО, військовим збором
Додаткове благо – одна з найбільш «ризикових» категорій доходів у частині ПДФО та військового збору. У статті розглянуто: визначення додаткового блага за ПКУ та критерії його виникнення; коли забезпечення працівника майном або послугами не створює оподатковуваного доходу; порядок застосування «натурального» коефіцієнта для ПДФО; особливості оподаткування військовим збором та ЄСВ; відображення доходу у додатку 4ДФ з ознакою «126». Окремо проаналізовано поширені практичні кейси: оплата проживання, навчання, курсів підвищення кваліфікації, адміністративних штрафів, участі у заходах, компенсацій фізособам та медичних обстежень

Судова практика
05.11.2026
Аутстафінг не є переведенням працівника на іншу роботу: висновок Верховного Суду
У постанові від 13 березня 2026 року у справі №480/5941/24 Верховний Суд пояснив, що залучення працівника за договором аутстафінгу не є переведенням на іншу роботу за статтями 32, 33 КЗпП. Водночас під час оскарження рішень Держпраці суди повинні перевіряти дійсність і реальність виконання такого договору, а також з'ясовувати, чи не приховує він фактичне працевлаштування у замовника послуг. Справу направлено на новий розгляд до суду першої інстанції
Податок на прибуток
05.11.2026
Усі основні засоби на консервації: чи подавати додаток АМ до декларації з податку на прибуток
Якщо всі основні засоби підприємства перебували на консервації протягом усього звітного періоду, додаток АМ до декларації з податку на прибуток усе одно потрібно подати. Податківці пояснили, що в ньому відображають не лише суми амортизації, а й балансову вартість основних засобів та нематеріальних активів на початок і кінець звітного періоду

Зміни у законодавстві
05.11.2026
Законопроєкт №16145: як пропонують змінити правила роботи рієлторів в Україні
Законопроєкт №16145 пропонує запровадити обов'язкову професійну кваліфікацію рієлторів, акредитацію агентств нерухомості та єдиний реєстр фахівців. Також передбачено письмові договори з клієнтами, прозорі умови оплати, обмеження щодо отримання комісії від кількох сторін і професійну відповідальність за порушення. Розповідаємо, як можуть змінитися правила роботи рієлторів, хто платитиме за їхні послуги та які перехідні строки пропонують для чинних учасників ринку

ЗЕД
05.11.2026
Пеня за порушення строків розрахунків у сфері ЗЕД: за яким кодом сплачувати
Пеню за порушення встановлених строків розрахунків за експортними та імпортними операціями потрібно сплачувати за кодом бюджетної класифікації 21081000. Цей код також застосовується для перерахування коштів за невиконання зобов’язань і штрафних санкцій за порушення валютного законодавства

Оренда
05.11.2026
Надання фізособою майна в оренду: як декларувати та які податки сплачувати
Здача нерухомості в оренду – це не тільки додатковий дохід, але й податковий обов'язок. Кожен громадянин, який здає в оренду квартиру, будинок або інше приміщення, повинен задекларувати свої доходи до 1 травня 2027 року та сплатити до бюджету ПДФО 5% (18%) та військовий збір – 5% до 1 серпня

Бронювання, критичність
05.11.2026
Збільшення ліміту бронювання у 2026 році: новий порядок для критично важливих підприємств
Постанова КМУ №1328 запровадила новий порядок збільшення ліміту бронювання військовозобов’язаних працівників для критично важливих підприємств. Одним із ключових нововведень стало створення Координаційного центру, який розглядатиме пропозиції державних органів щодо збільшення обсягів бронювання та надаватиме відповідні рекомендації. Водночас уряд визначив нові підстави для відмови у збільшенні ліміту. Як тепер підприємству отримати дозвіл на бронювання понад встановлений ліміт 50% або 95%, куди подавати обґрунтування та які порушення можуть перешкодити збільшенню квоти? Розбираємо новий алгоритм збільшення ліміту бронювання за Постановою №1328 та пояснюємо, що потрібно врахувати роботодавцям
Заробітна плата
05.11.2026
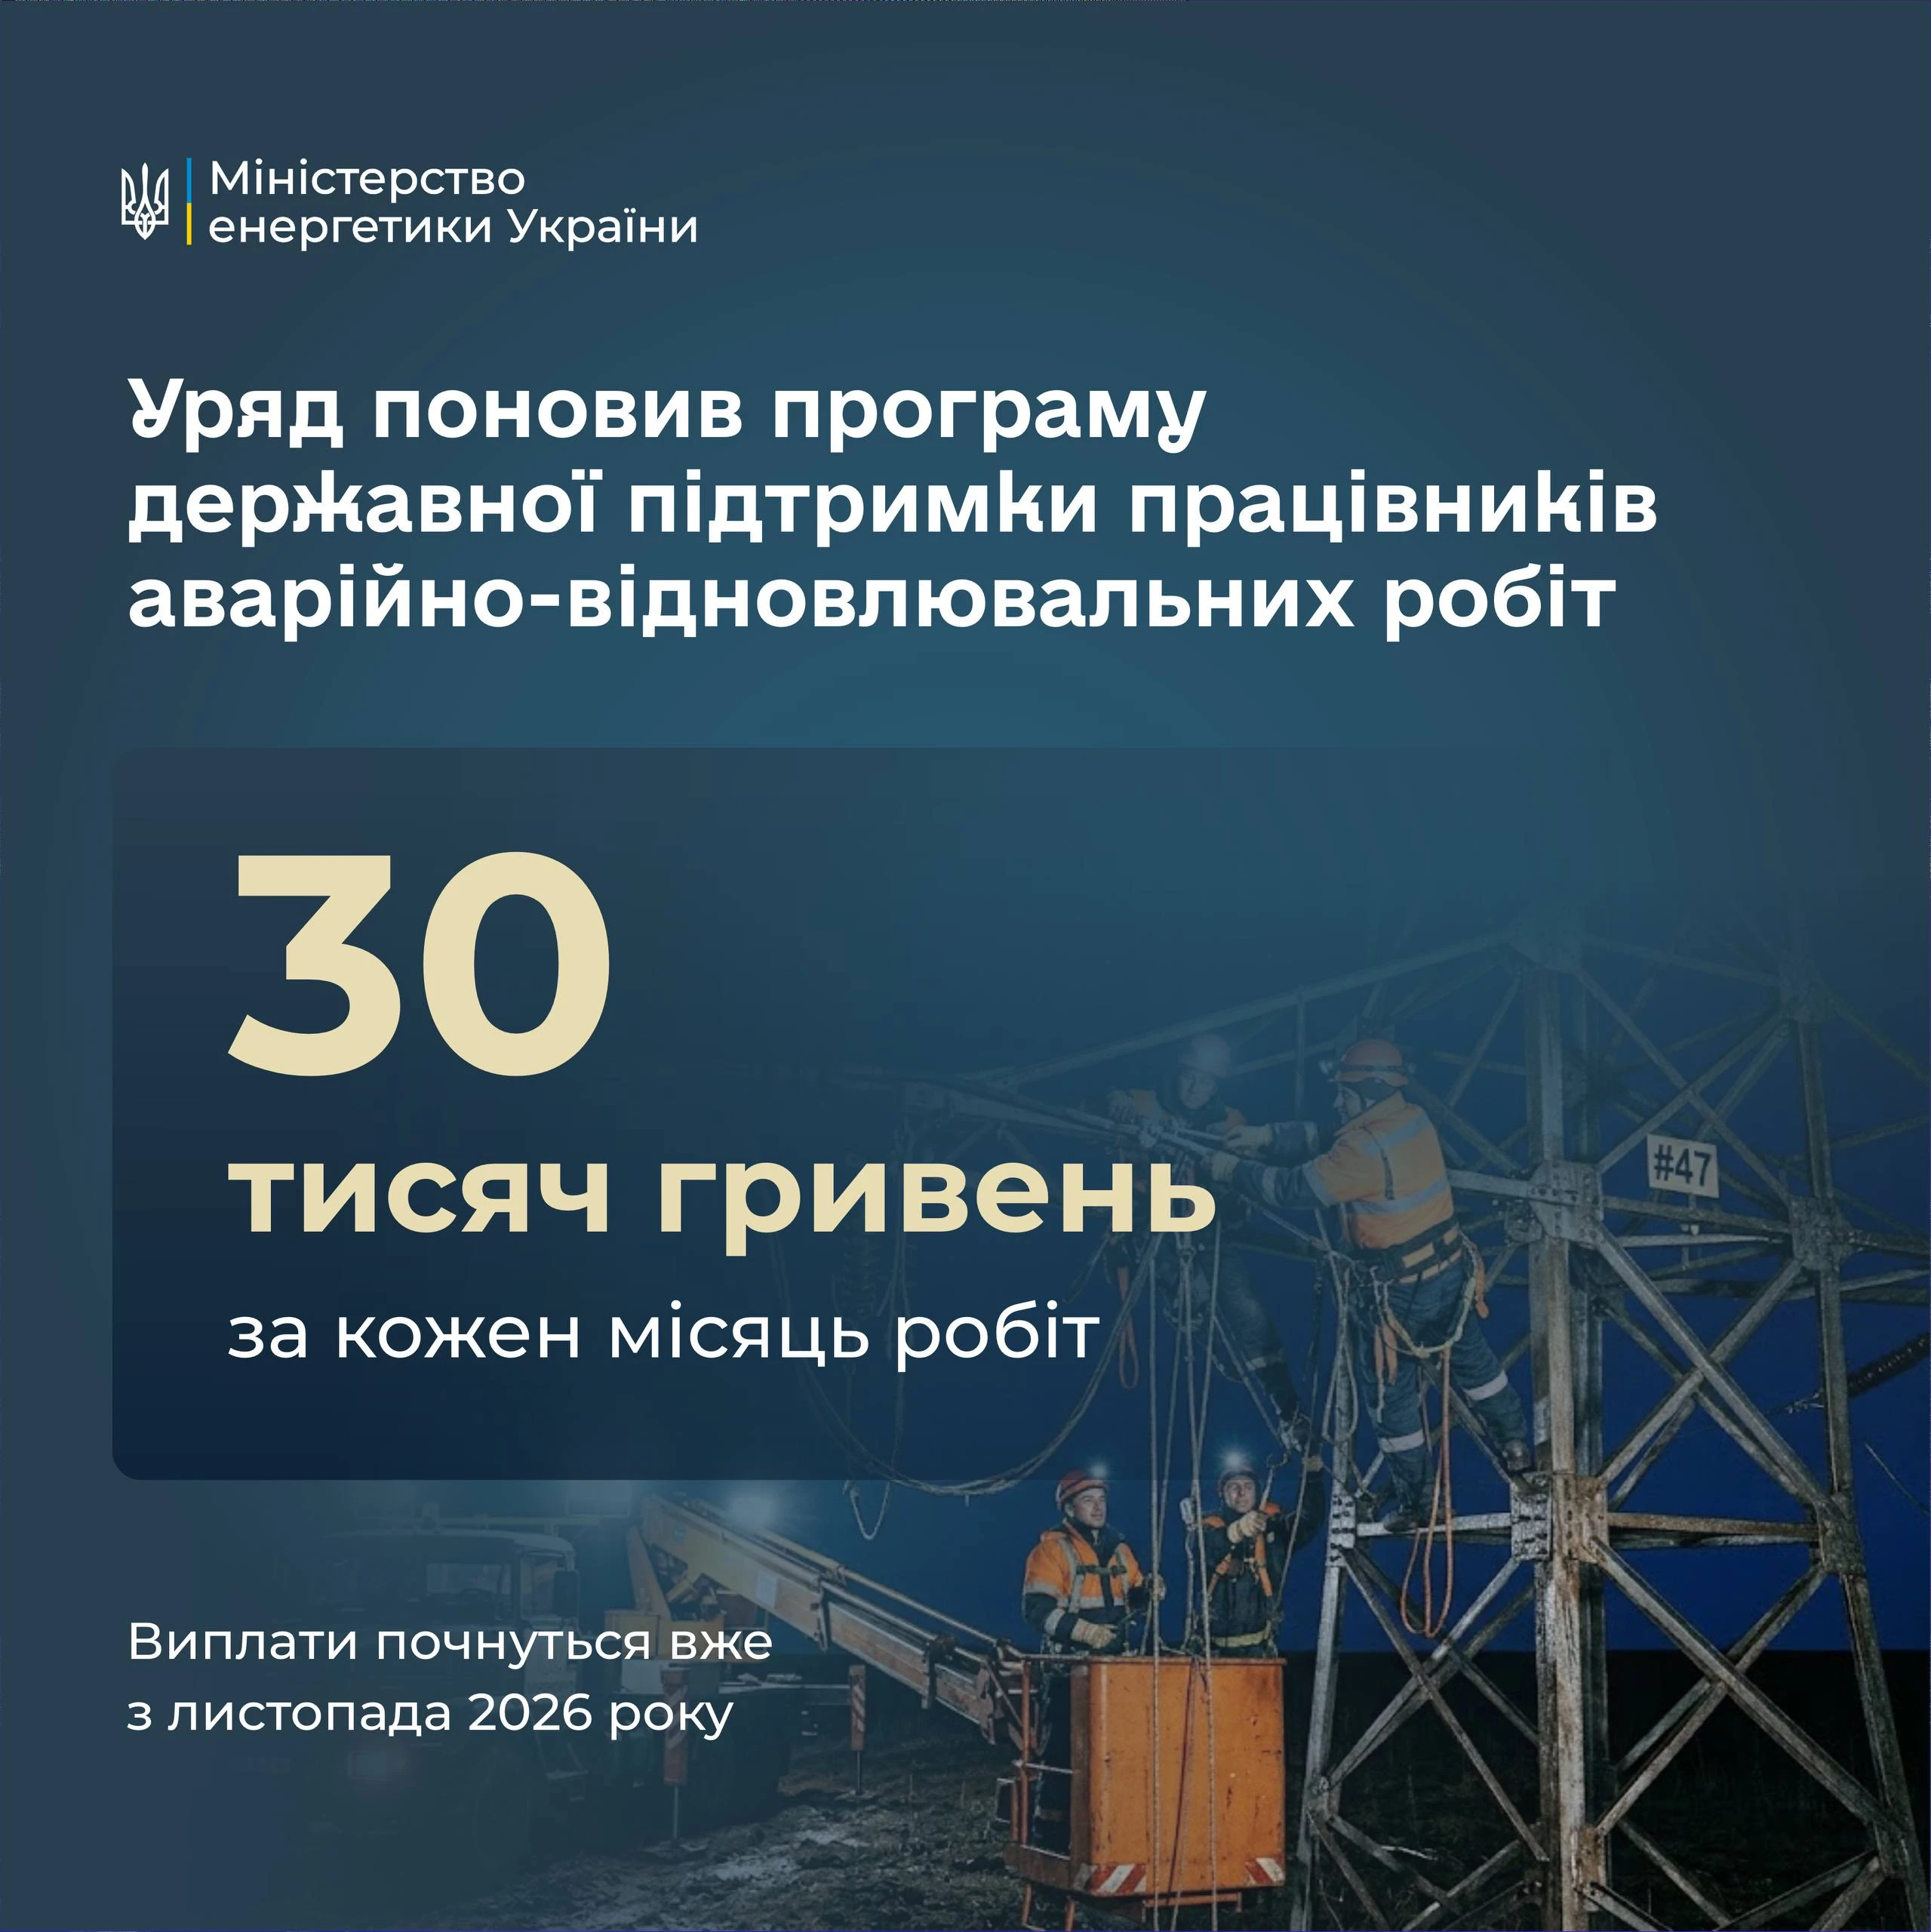
Уряд запровадив виплати по 30 000 грн фахівцям, які відновлюють критичну інфраструктуру
Уряд ухвалив рішення про додаткову державну допомогу фахівцям, які безпосередньо відновлюють енергетичні об’єкти, житлово-комунальну інфраструктуру та залізницю після російських атак. Енергетики, тепловики, газовики, працівники водоканалів і комунальних служб, а також залізничники отримуватимуть по 30 000 грн за кожен місяць участі у відновлювальних роботах – із листопада до кінця опалювального сезону
Готівкові кошти, розрахунки
05.11.2026
НБУ не підтримує законопроєкт №10225-д про віртуальні активи в поточній редакції: які зауваження має регулятор
Національний банк підтримує врегулювання ринку віртуальних активів відповідно до європейського підходу MiCA, однак не погоджується з окремими положеннями законопроєкту №10225-д у редакції, рекомендованій до другого читання. Регулятор назвав три основні ризики: неконтрольований допуск іноземних токенів, можливість обходу регуляторних вимог і загрозу монополізації ринку через непрозору авторизацію операторів торговельних майданчиків. НБУ закликає доопрацювати документ і врахувати його зауваження
Військовий облік
05.11.2026
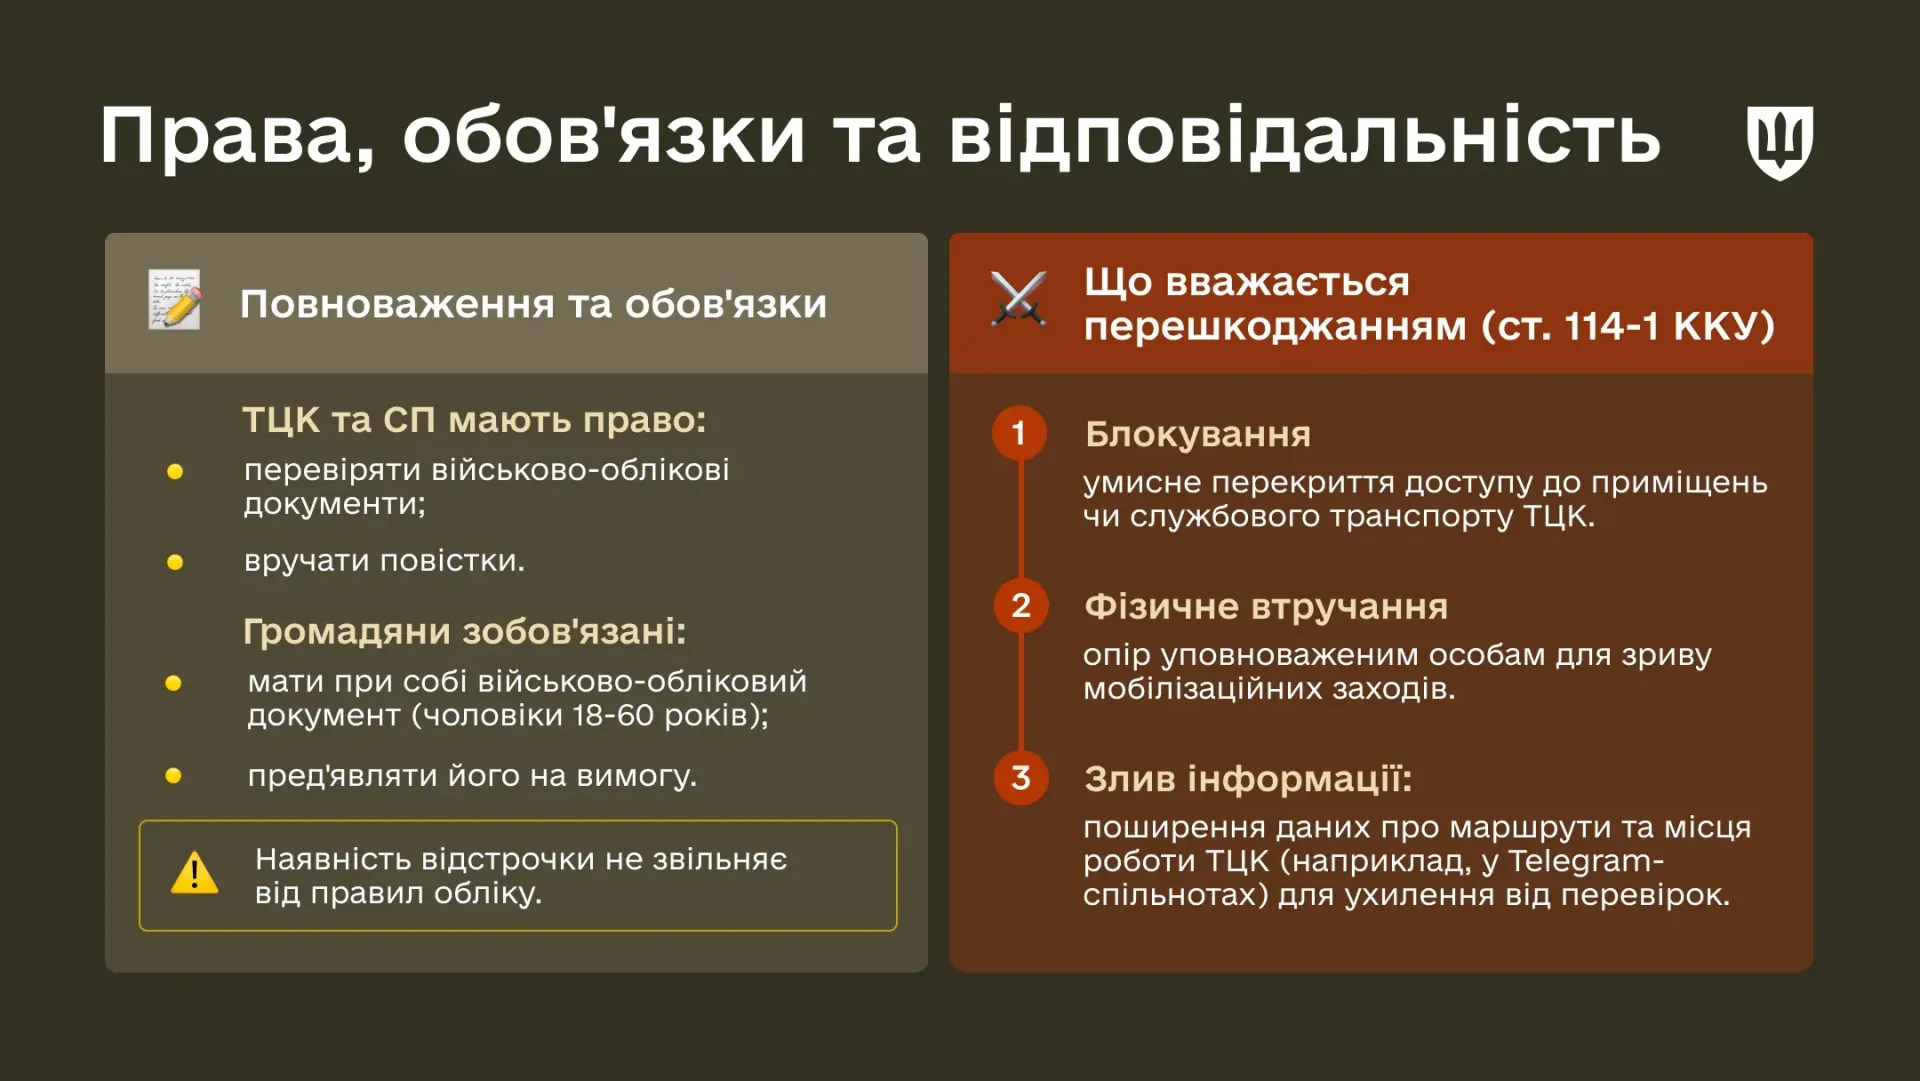
Перешкоджання законній діяльності ТЦК та СП: яка кримінальна відповідальність передбачена в 2026 році
Міноборони роз’яснило, які обов’язки мають призовники, військовозобов’язані та резервісти, якими повноваженнями наділені ТЦК та СП і за яких умов втручання в їхню роботу може мати ознаки злочину. За умисне перешкоджання законній діяльності ЗСУ та інших військових формувань в особливий період стаття 114-1 ККУ передбачає від 5 до 8 років позбавлення волі, а за наявності загибелі людей або інших тяжких наслідків – від 8 до 15 років
Військовий облік
05.11.2026
До 5 листопада (включно) подайте до ТЦК додаток 4 про зміну облікових даних працівника
Державні органи, органи місцевого самоврядування, підприємства, установи та організації зобов’язані щомісяця до 5 числа повідомляти ТЦК та СП, органи СБУ або відповідні розвідувальні підрозділи про зміни в облікових даних працівників за місцем їх військового обліку

Податковий борг
05.11.2026
Обмеження виїзду керівника підприємства через податковий борг: які умови передбачає ПКУ в 2026 році
Податковий борг юридичної особи може стати підставою для тимчасового обмеження права її керівника на виїзд за кордон. Рівненський окружний адміністративний суд задовольнив позов ДПС у справі, де за підприємством обліковувався борг понад 30 млн грн, а сума понад 20 млн грн, яку раніше постановили стягнути з банківських рахунків, залишилася несплаченою. Розповідаємо, які умови встановлює Податковий кодекс, коли обмеження припиняється та які винятки передбачено законом
Звільнення, скорочення
04.11.2026
Лікарняний по догляду за дитиною: чи може роботодавець звільнити працівника
Чи може роботодавець звільнити працівника за прогул, якщо той перебував на лікарняному для догляду за хворою дитиною? Ні, така відсутність має поважну причину, а електронний листок непрацездатності є офіційним підтвердженням. Навіть якщо роботодавець стверджує, що не бачив лікарняного в системі, це не дає підстав звільняти працівника за прогул. Розглянемо, як працівнику оскаржити незаконне звільнення, поновитися на роботі та отримати компенсацію за час вимушеного прогулу

Звільнення, скорочення
04.11.2026
Чи може роботодавець відмовити у прийнятті заяви про звільнення
Роботодавець не має права відмовити працівнику у прийнятті заяви про звільнення, адже її подання є одностороннім волевиявленням працівника. Закон також визначає способи підтвердження факту подання заяви та випадки, коли працівник може звільнитися без двотижневого строку попередження

Е-сервіс
04.11.2026
Оновлення порталу ПФУ: пов’язані Заяви-розрахунки тепер підтягуються до лікарняного
Пенсійний фонд України оновив функціонал вебпорталу електронних послуг: тепер під час перегляду е-лікарняного в особистому кабінеті страхувальника автоматично відображаються пов’язані з ним заяви-розрахунки

