

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
Перевірки, штрафи
03.07.2026
Коли СПФМ має відмовити у фінансової операції або у ділових відносинах
Відмова банку або іншого суб’єкта первинного фінансового моніторингу у проведенні фінансової операції чи встановленні ділових відносин може мати для бізнесу значно серйозніші наслідки, ніж здається на перший погляд. У статті розглянемо, у яких випадках СПФМ зобов’язані відмовити клієнту відповідно до Закону №361, які ризики це створює для суб’єкта господарювання та яка відповідальність загрожує самим СПФМ за порушення вимог законодавства
- Законодавчі основи фінансового моніторингу та діяльність СПФМ
- Підстави для відмови у здійсненні фіноперації або встановлення ділових відносин
- Чим загрожує відмова від встановлення ділових відносин, або від проведення фінансової операції
- Відповідальність СПФМ за порушення правил відмови у проведенні фінансових операцій
- Висновки
Законодавчі основи фінансового моніторингу та діяльність СПФМ
Перш за все нагадаємо, що питання фінмоніторингу регулюються Законом України від 06.12.2019 №361-IX «Про запобігання та протидію легалізації (відмиванню) доходів, одержаних злочинним шляхом, фінансуванню тероризму та фінансуванню розповсюдження зброї масового знищення» (далі – Закон №361).
Система фінансового моніторингу складається з:
- первинного
та
- державного рівнів (ч. 1 ст. 6 Закону №361).
Відповідно, Законом №361 визначені:
- суб’єкти державного фінмоніторингу
та
- суб’єкти первинного фінмониторингу (далі – СПФМ).
Завдання, обов’язки та права СПФМ визначені ст. 8 Закону №361. Зокрема, СПФМ уповноважені здійснювати належну перевірку своїх клієнтів, а також забезпечувати моніторинг фінансових операцій клієнта.
Перелік суб’єктів, які відносяться до СПФМ, наведено у ч. 2 ст. 6 Закону №361. Зокрема, до них відносяться
- банки,
- страховики,
- інші фінансові установи,
- суб’єкти господарювання (далі – СГ), що надають послуги з бухгалтерського обліку,
- СГ, що здійснюють консультування з питань оподаткування.
Саме з цими СПФМ найчастіше доводиться стикатися на практиці, у тому числі з питань відмови від здійснення фінансової операції, або відмови від встановлення ділових відносин.
Питання правил відмови від встановлення (підтримання) ділових відносин, або проведення фінансової операції регламентуються, ст. 15 Закону №361.
Окрім загальних норм, встановлених Законом №361, є також відповідні підзаконні акти, які стосуються відповідних СПФМ. Так, згідно з ч. 3 ст. 15 Закону №361, суб’єкти державного фінанмоніторингу, які відповідно Закону №361 виконують функції державного регулювання і нагляду за СПФМ, можуть встановлювати особливості та порядок відмови СПФМ від встановлення (підтримання) ділових відносин, відмови в обслуговуванні або проведенні фінансової операції, а також порядок та обсяги обміну інформацією про такі відмови залежно від специфіки діяльності СПФМ.
Відносно СПФМ, підконтрольних Мінфіну (до них зокрема, відносяться СГ, що надають послуги з бухгалтерського обліку та СГ, які здійснюють консультування з питань оподаткування) діє:
- Положення про здійснення фінансового моніторингу суб’єктами первинного фінансового моніторингу, державне регулювання і нагляд за діяльністю яких здійснює Міністерство фінансів України, затверджене наказом Мінфіну від 07.06.2024 №282 (далі – Положення №282).
Правила відмови від встановлення (підтримання) ділових відносин/проведення фінансової операції визначені розділом XX Положення №282.
Підстави для відмови у здійсненні фіноперації або встановлення ділових відносин
Перелік підстав для відмови чітко визначений у ч. 1 ст. 15 Закону №361. Для зручності наведемо їх у таблиці:
Перелік підстав для відмови встановлення ділових відносин та відмови від проведення фінансової операції
№ з/п | Підстава для відмови |
1 | Якщо здійснення ідентифікації та/або верифікації клієнта, а також встановлення даних, що дають змогу встановити кінцевих бенефіціарних власників, є неможливим або якщо у СПФМ виникає сумнів стосовно того, що особа виступає від власного імені Для довідки. Правила ідентифікації та верифікації клієнтів визначені ст. 11 Закону №361 |
2 | Встановлення клієнту неприйнятно високого ризику або ненадання клієнтом необхідних для здійснення належної перевірки клієнта документів чи відомостей. Для довідки. СПФМ зобов’язаний встановити неприйнятно високий ризик ділових відносин (фінансової операції без встановлення ділових відносин) стосовно клієнтів у разі (ч. 6 ст. 7 Закону №361):
|
3 | Подання клієнтом чи його представником СПФМ недостовірної інформації або подання інформації з метою введення в оману СПФМ |
4 | Виявлення у порядку, встановленому відповідним СПФМ, що банк або інша фінансова установа, з якою встановлені кореспондентські відносини, є банком-оболонкою та/або підтримує кореспондентські відносини з банком-оболонкою. Для довідки. Банк-оболонка установа-нерезидент (банк, інша фінансова установа, установа, що здійснює діяльність, подібну до діяльності фінансових установ), що не має фізичної присутності в країні реєстрації та ліцензування та не є частиною регульованої фінансової групи, що підлягає ефективному консолідованому нагляду (п. 4 ч. 1 ст. 1 Закону №361) |
5 | Якщо здійснення ідентифікації особи, від імені або в інтересах якої проводиться фінансова операція, та встановлення її кінцевого бенефіціарного власника або вигодоодержувача (вигодонабувача) за фінансовою операцією є неможливим |
6 | СПФМ має право відмовитися від проведення підозрілої фінансової операції. Для довідки. Індикатори підозрілих фінансових операцій можна знайти у додатку 20 до Положення №65. Але, кожен банк самостійно розробляє перелік індикаторів підозрілості фінансових операцій з урахуванням цих індикаторів та закріплює у внутрішніх положеннях банку п. 5 додатку 15 до Положення №65 |
Крім вищезазначених у таблиці підстав для відмови у встановленні ділових відносин та від проведення фінансової операції, є ще заборони, які стосуються Переліку осіб, пов’язаних з провадженням терористичної діяльності або стосовно яких застосовано міжнародні санкції (далі – Перелік). Цей Перелік ведеться відповідно вимог Закону №361 (п. 3 ч. 1 ст. 1; ст. 24).
Зазначений Перелік формується відповідно правил, встановлених Порядком формування переліку осіб, пов’язаних з провадженням терористичної діяльності або стосовно яких застосовано міжнародні санкції, затвердженим постановою КМУ від 22.07.2020 №622.
Знайти Перелік можна на офіційному сайті Державної служби фінансового моніторингу (далі – Держфінмоніторингу) за посиланням.
Отже, СПФМ забороняється встановлювати ділові відносини та проводити видаткові фінансові операції, надавати фінансові та інші пов’язані послуги прямо або опосередковано з клієнтами, які є (ч. 4 ст. 15 Закону №361):
- особами та/або організаціями, яких включено до Переліку;
- особами та/або організаціями, які діють від імені та за дорученням осіб та/або організацій, яких включено до Переліку;
- особами та/або організаціями, якими прямо або опосередковано володіють чи кінцевими бенефіціарними власниками яких є особи та/або організації, яких включено до Переліку.
Також ці заборони застосовуються у разі, якщо СПФМ відомо, що контрагентом фінансової операції або фінансовою установою, яка забезпечує здійснення фінансової операції, є вищезазначені особи, уключені у Перелік.
Чим загрожує відмова від встановлення ділових відносин, або від проведення фінансової операції
Окрім незручностей, пов’язаних з неможливістю здійснення певної фінансової операції (наприклад, здійснення банківського переказу суми контрагенту), для СГ є ще загроза, встановлена ч. 4 ст. 15 Закону №361.
Так, про спроби встановлення ділових відносин та проведення видаткових фінансових операцій, отримання фінансових та інших пов’язаних послуг СПФМ зобов’язані негайно повідомити про цей факт Держфінмоніторингу.
У свою чергу, Держфінмониторинг, отримавши таку інформацію від СПФМ, проводить її оброблення та аналіз (ст. 25 Закону №361). У разі наявності достатніх підстав вважати, що фінансова операція або сукупність пов’язаних між собою фінансових операцій можуть бути пов’язані з легалізацією (відмиванням) доходів, одержаних злочинним шляхом, фінансуванням тероризму чи фінансуванням розповсюдження зброї масового знищення, Держфінмоніторингу подає до правоохоронних та розвідувальних органів відповідні узагальнені матеріали (додаткові узагальнені матеріали) та одержує від них інформацію про хід їх розгляду (п. 4 ч. 2 ст. 25 Закону №361).
Тобто, СГ, якому відмовили у встановленні ділових відносин або здійсненні фіноперації, варто очікувати додаткових перевірок з боку Держфінмоніторингу. А у разі, якщо в діях СГ дійсно є порушення, то це може стати підставою для відкриття кримінального провадження.
Також, варто пам’ятати, що юрособи, які здійснювали фінансові операції з легалізації (відмивання) доходів, одержаних злочинним шляхом, або фінансували тероризм чи розповсюдження зброї масового знищення, можуть бути ліквідовані за рішенням суду (ч. 2 ст. 32 Закону №361).
Відповідальність СПФМ за порушення правил відмови у проведенні фінансових операцій
У разі допущення порушень щодо виконання обов’язків, які стосуються відмови у встановленні ділових відносин, або від проведення фінансової операції, до СПФМ, або його посадових осіб може бути застосована наступна відповідальність.
1. Штраф, передбачений п. 2 ч. 5 ст. 32 Закону №361.
Ця норма передбачає застосування до СПФМ штрафу у розмірі до 20 тисяч нмдг (тобто до 340 000 грн) за порушення вимог щодо відмови від встановлення (підтримання) ділових відносин, проведення фінансової операції.
Цей штраф уповноважені застосовувати суб’єкти державного фінансового моніторингу, які відповідно до Закону №361 здійснюють функції з державного регулювання і нагляду за СПФМ у відповідній сфері (ч. 4 ст. 32 Закону №361).
2. Адміністративний штраф на підставі ч. 1 ст. 1669 Кодексу України про адміністративні правопорушення (далі – КУпАП).
Адмінштраф, передбачний цією нормою, застосовується до посадових осіб СПФМ у розмірі від 300 до 2 000 НМДГ (від 5 100 до 34 000 грн), зокрема за порушення вимог щодо відмови від встановлення (підтримання) ділових відносин (проведення фінансової операції).
Виносити постанови про накладення цього штрафу уповноважені суди на підставі ст. 221 КУпАП. А протоколи про адміністративні правопорушення уповноважені складати суб’єкти державного фінмоніторингу, які виконують функції державного регулювання і нагляду за відповідними СПФМ, а також Держфінмоніторингу (ст. 255 КУпАП).
Висновки
- Перелік підстав для відмови у здійсненні фінансової операції або відмови встановлення ділових відносин передбачений ч. 1 ст. 15 Закону №361.
- Суб’єкту господарювання, якому відмовили у встановленні ділових відносин або здійсненні фіноперації, варто очікувати додаткових перевірок законності його діяльності, а також законності здійснення фінансової операції, у тому числі – з боку Держфінмоніторингу.
- Якщо СПФМ порушує правила, які стосуються відмови у здійсненні фіноперації або встановлення ділових відносин, до нього та його посадових осіб можуть бути застосовані штрафні санкції, передбачені законодавством.
Читайте більше:
Фінмоніторинг без міфів: е-кабінет для СПФМ з 2 лютого
Неправильні формулювання в призначенні платежу: як не накликати на себе фінмоніторинг
Фінмоніторинг для бухгалтера, аудитора та податкового консультанта
Фінансовий моніторинг ФОП: що НЕ МОЖНА говорити
Система моніторингу критеріїв оцінки ризиків (СМКОР): як працює
Робочий час, графіки роботи
03.11.2026
Канікули в школі: чи повинен учитель працювати та як оплачують цей період
Канікули для педагогічних працівників не означають автоматичного припинення роботи. Якщо цей період не збігається з черговою відпусткою, керівник закладу освіти може залучати вчителів до педагогічної та організаційної роботи, але в межах часу, що не перевищує їхнього навчального навантаження до початку канікул. Водночас робота в канікулярний період оплачується за тарифікацією, що діяла перед його початком. Розглянемо, як визначають робочий час учителів під час канікул

Податкова та фінзвітність
03.11.2026
Коли декларацію про доходи можна не подавати: перелік винятків з ПКУ у 2026 році
Податкова декларація про майновий стан і доходи подається не у всіх випадках. Податковий кодекс України передбачає низку винятків, коли фізичні особи звільняються від цього обов’язку незалежно від виду та суми отриманих доходів, а також ситуації, коли отримані доходи не вимагають декларування. Розглянемо, коли декларацію можна не подавати, а коли вона все ж є обов’язковою
Політика, економіка
03.11.2026
Держбюджет-2027 готується до другого читання: його повинні ухвалити не пізніше 20 листопада
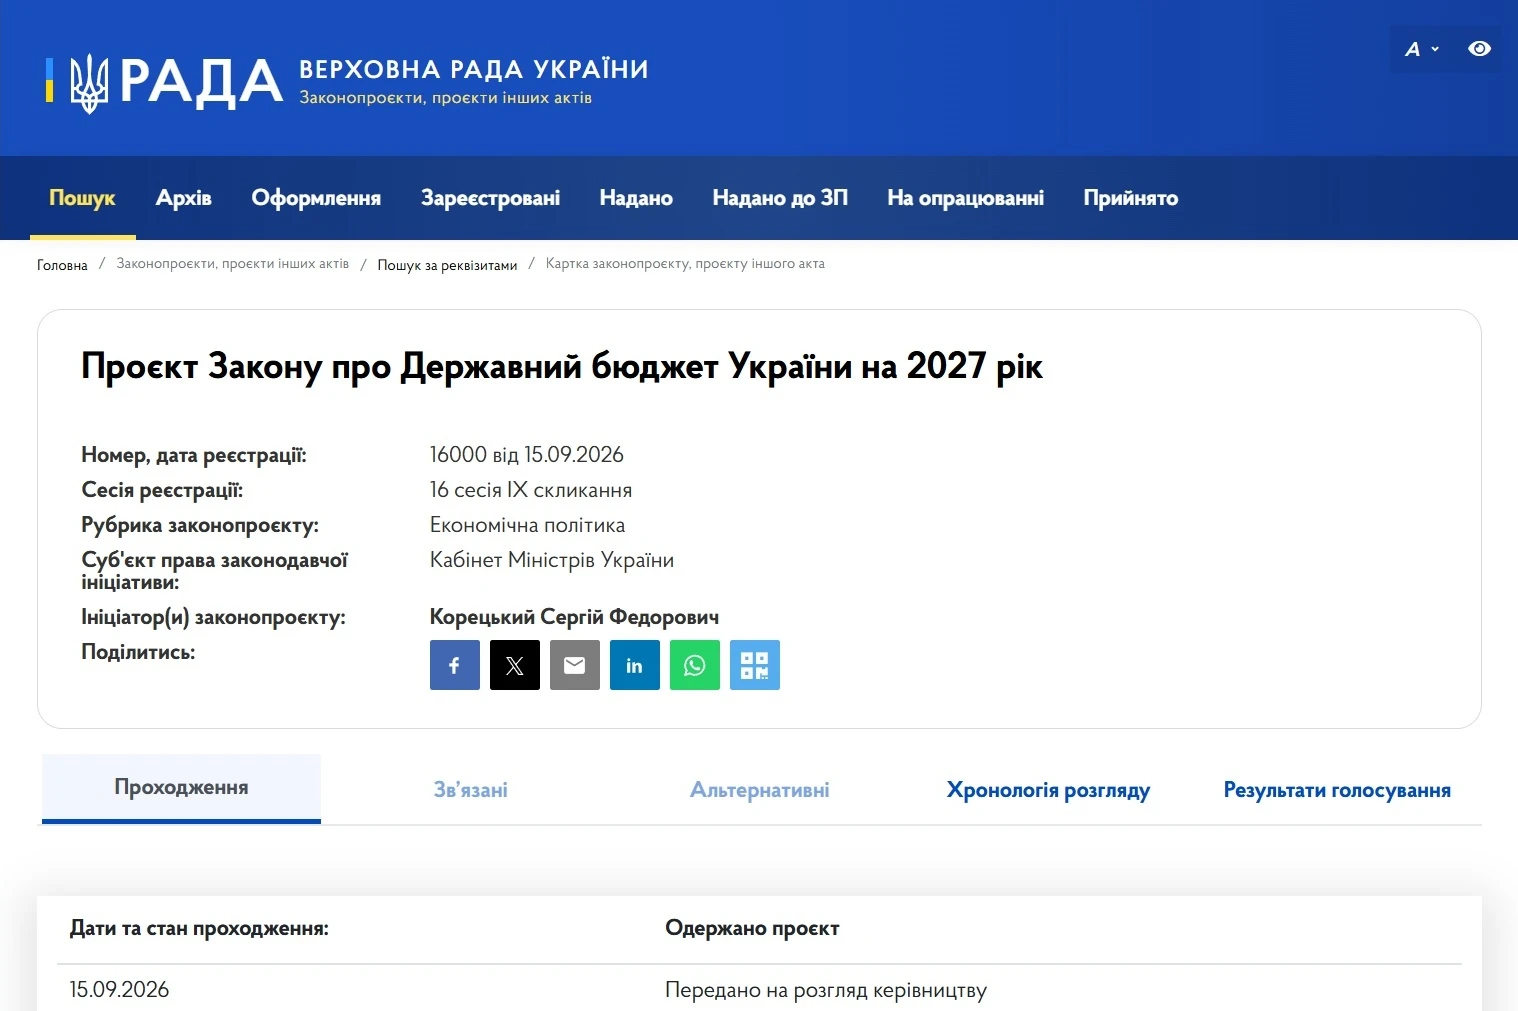
Уряд і Верховна Рада готують проєкт Державного бюджету України на 2027 рік до другого читання. Після ухвалення законопроєкту №16000 у першому читанні Кабмін має опрацювати бюджетні висновки та врахувати пропозиції парламенту. Серед головних пріоритетів Держбюджету-2027 – фінансування оборони й безпеки, фінансова стійкість держави та соціальна підтримка населення. Також бюджет має відповідати макроекономічному прогнозу та програмі співпраці з МВФ. Які зміни готують до другого читання та коли планують ухвалити Держбюджет на 2027 рік – розповідаємо далі
Індексація, компенсація
03.11.2026
Коли працівнику виплачують компенсацію у розмірі 3-ох зарплат при звільненні: кмови від Держпраці
Мобінг на роботі – це не лише порушення трудових прав, а й підстава вимагати відшкодування завданої шкоди. Якщо факт цькування підтверджено судовим рішенням, працівник може претендувати на компенсацію моральної шкоди, а також розірвати трудовий договір у визначений ним строк. У разі звільнення через мобінг йому належить вихідна допомога – не менше тримісячного середнього заробітку
Податок на майно
03.11.2026
Транспортний податок: з якої дати рахують п'ятирічний строк використання авто
Для визначення обов'язку зі сплати транспортного податку важливе значення має не лише вартість автомобіля, а й строк його використання. Податківці нагадали, з якої саме дати обчислюється п'ятирічний термін: залежно від наявності реєстраційних документів це може бути дата першої реєстрації транспортного засобу або дата його виготовлення. Саме від цієї дати визначається, чи є автомобіль об'єктом оподаткування транспортним податком
Податкова та фінзвітність
03.11.2026
Заповнення рядків 3.2.1, 3.3.1 та 3.4.1 Податкового розрахунку для юросіб: консультує ДПС
Рядки 3.2.1, 3.3.1 та 3.4.1 розд. І Розрахунку ЮО заповнюють у разі застосування роботодавцями ставок ЄСВ 8,41%, 5,3% та 5,5% відповідно. Зазначені суми мають довідковий характер і показують суми ЄСВ, які могли б бути сплачені до ПФУ за ставкою 22% з доходів осіб з інвалідністю
Кадрова робота
03.11.2026
З 3 листопада систему «Обрій» інтегровано з Реєстром військовозобов’язаних і залучено Держпраці
Кабмін оновив правила реалізації експериментального проєкту «Обрій», спрямованого на цифровізацію послуг у сфері праці та зайнятості. Зміни передбачають інтеграцію системи з Реєстром призовників, військовозобов’язаних та резервістів, залучення Держпраці до проєкту, уточнення роботи електронних кабінетів і посилення вимог до захисту персональних даних. Крім того, уряд оновив типові форми договорів про надання освітніх послуг і присвоєння професійних кваліфікацій

Форма №20-ОПП
03.11.2026
Форма №20-ОПП: чи потрібно повідомляти про газовий котел і генератор
Податківці роз’яснили, що подавати заяву за формою №20-ОПП щодо газового котла чи генератора не потрібно, якщо інформацію про приміщення вже було задекларовано. У такому випадку застосовується принцип укрупнення даних про об’єкти оподаткування
Ліцензії та дозволи
03.11.2026
Світло без ризиків: як законно зберігати пальне для генераторів у 2026 році
Під час воєнного стану бізнес може зберігати до 2 000 літрів пального для заправлення електрогенераторів на кожному об’єкті без отримання ліцензій чи дозвільних документів. У разі перевищення цього обсягу достатньо подати безоплатну декларацію до податкової служби
Основні засоби, МНМА
03.11.2026
Генератор на підприємстві: добірка корисних матеріалів з обліку, оподаткування та документального оформлення
В умовах воєнного стану генератори стали для бізнесу не розкішшю, а необхідністю. Водночас їх придбання та експлуатація тягнуть за собою низку бухгалтерських, податкових і дозвільних питань: від ПДВ та амортизації – до ліцензій на пальне й екологічного податку. Ми зібрали для вас добірку практичних матеріалів, зразків документів і відповідей на запитання, які найчастіше виникають у бухгалтерів та ФОПів
Особи з інвалідністю
03.11.2026
Внесок за працевлаштування осіб з інвалідністю: хто відповідає за методологію розрахунку показника
Податківці роз’яснили, до яких органів суб’єктам господарювання звертатися з питань методології обчислення середньооблікової кількості штатних працівників для визначення внеску на підтримку працевлаштування осіб з інвалідністю. До відповідних повноважень належать Держпраці, Мінсоцполітики та Мінекономіки

Е-сервіс
03.11.2026
«Лекса» від Мін’юсту: як ШІ-асистентка консультуватиме щодо 176 державних послуг
На сайті Мін’юсту запрацювала ШІ-асистентка «Лекса», яка допомагатиме користувачам орієнтуватися в державних послугах Міністерства. Вона надаватиме інформацію про 176 послуг: від реєстрації народження та шлюбу до оформлення спадщини й майнових прав. За допомогою асистентки можна отримати покрокові інструкції, дізнатися, які документи потрібні та де знайти офіційні форми й реєстри. Водночас «Лекса» не замінює юридичних консультацій і не оцінює індивідуальні правові ситуації

ПДФО
03.11.2026
Нюанси оподаткування оренди авто у разі, якщо орендодавець не вказав у договорі статус ФОП: пояснює ДПС
ДПС надала індивідуальну податкову консультацію щодо оподаткування та бухгалтерського обліку орендної плати за вантажний автомобіль. Питання виникло через те, що власник авто зареєстрований як ФОП на спрощеній системі (3 група), однак у нотаріально посвідченому договорі оренди він зазначений виключно як фізична особа


Податок на майно
03.11.2026
Звірка МПЗ без 30-денного обмеження: куди звертатися та як подати заяву
Фізичні особи, які не погоджуються з нарахованим загальним мінімальним податковим зобов’язанням (МПЗ), можуть звернутися до податкової для звірки даних. Для цього потрібно подати заяву за своєю податковою адресою та додати документи, що підтверджують площу й нормативну грошову оцінку земельних ділянок, доходи від продажу власної сільгосппродукції та сплачені податки. Звернутися можна й через Електронний кабінет, причому 30-денного обмеження для такої звірки вже немає

Єдиний податок
03.11.2026
Кредитор на єдиному податку прощає борг: роз’яснення ДПС щодо наслідків та правомірноcті
Податківці розглянули практичне питання юридичної особи – платника єдиного податку 3-ї групи (ставка 5%), яка планує укласти договір про безповоротне прощення (анулювання) дебіторської заборгованості контрагента за надані раніше послуги. У наданій індивідуальній податковій консультації ДПС дала відповіді на два ключові запитання підприємства: чи виникає у кредитора оподатковуваний дохід та чи є це порушенням вимог щодо грошових розрахунків


Бронювання, критичність
03.11.2026
Критерії критичності агропідприємств: чи зміняться правила бронювання працівників
Мінагрополітики пропонує зберегти чинні критерії бронювання працівників аграрних підприємств, які набрали чинності 18 жовтня 2026 року. Відповідні пропозиції вже передали на розгляд Координаційного центру з організації бронювання військовозобов’язаних. Нагадаємо, що через зміни, запроваджені Постановою №1328, державні органи мають до 7 листопада переглянути критерії критичності підприємств

