


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Команда Богдана Янківа допомагає не лише підприємцям, а й фізичним особам правильно здійснювати фінансові перекази, щоб уникнути необґрунтованого оподаткування. Роз’яснення ключових норм Податкового кодексу України, рекомендації щодо документального оформлення та коректного призначення платежів допоможуть вам безпечно виконувати операції між картками та захистити себе від можливих податкових претензій
Правове підґрунтя: стаття 165 ПКУ
Податковий кодекс чітко розділяє всі грошові перекази на три категорії:
Стаття 165 містить вичерпний перелік доходів, що не включаються до оподатковуваної бази. Кожен пункт передбачає конкретні умови та документи для підтвердження права на звільнення від оподаткування.
Основні групи неоподатковуваних переказів:
Соціальні виплати: пенсії та стипендії
Найпоширеніша категорія неоподатковуваних переказів включає офіційні соціальні виплати від держави та недержавних установ.
Тип виплати | Категорії осіб | Необхідні документи | Стаття ПКУ |
Державні пенсії | Пенсіонери ПФУ | Пенсійне посвідчення, спеціальний рахунок, призначення «виплата пенсії» | 165.1.1 п.«е» |
Іноземні пенсії | Отримувачі зарубіжних пенсій | Документи іноземного пенсійного фонду, переклад | 165.1.1 п.«е» |
Недержавні пенсії | Учасники НПФ | Договір з НПФ, виписка з рахунку | 165.1.28 |
Пенсійні вклади | Вкладники пенсійних програм | Договір пенсійного вкладу | 165.1.28 |
Стипендії | Учні, студенти, курсанти, аспіранти | Довідка з навчального закладу, студентський квиток | 165.1.26 |
Соціальні виплати мають найвищий рівень захисту від оподаткування, оскільки є основою соціального забезпечення громадян.
Приклад: Переказ з пенсійної картки доньки на пенсійну картку матері не оподатковується подвійно – як пенсійна виплата і як переказ між родичами першого рівня.
Державні цінні папери та інвестиції
Доходи від державних інвестиційних інструментів повністю звільняються від оподаткування як частина державної політики заохочення внутрішніх інвестицій.
Тип доходу | Джерело | Документи для підтвердження | Стаття ПКУ |
Проценти за ОВДП | Облігації внутрішньої державної позики | Сертифікат про придбання ОВДП | 165.1.2 |
Доходи від НБУ | Боргові зобов’язання Національного банку | Виписка з депозитарію | 165.1.2 |
Купонні виплати | Державні цінні папери | Призначення платежу з вказівкою джерела | 165.1.2 |
Приклад: Покупка ОВДП через додаток «Дія» або банки, які повністю звільняються від податків та не потребують декларування.
Повернення товарів та гарантійні випадки
Компенсації за повернені товари або гарантійні заміни не створюють нового доходу, тому не підлягають оподаткуванню.
Ситуація повернення | Обов’язкові документи | Призначення платежу | Стаття ПКУ |
Неякісний товар | Чек про покупку, заява про повернення, акт про брак | «Повернення за неякісний товар чек №XXX» | 165.1.12 |
Гарантійна заміна з доплатою | Гарантійний талон, чек, заява про заміну | «Доплата за гарантійну заміну» | 165.1.12 |
Повернення у законний термін | Чек про покупку, заява в межах 14 днів | «Повернення товару у встановлений термін» | 165.1.12 |
Невідповідність замовленню | Чек, фото товару, заява про невідповідність | «Повернення за невідповідність замовленню» | 165.1.12 |
Сімейні та спадкові операції
Операції між близькими родичами мають спеціальний режим оподаткування з нульовою ставкою податку.
Тип сімейної операції | Необхідні документи | Призначення платежу | Стаття ПКУ |
Поділ майна при розлученні | Рішення суду про поділ майна | «Виконання рішення суду про поділ майна» | 165.1.13 |
Аліменти на дітей | Рішення суду або добровільна угода | «Аліменти на утримання дитини за [період]» | 165.1.4 |
Аліменти на непрацездатних | Рішення суду, довідка про непрацездатність | «Аліменти на утримання [ПІБ] за [період]» | 165.1.4 |
Компенсація за відмову від спадщини | Нотаріальна відмова від спадщини, угода | «Компенсація за відмову від частки спадщини» | 165.1.13 |
Дарунки між родичами (ст. 165.1.39, ст. 174.6, ст. 174.2.1)
Дарування між близькими родичами оподатковується за нульовою ставкою, але потребує правильного оформлення.
Рівень споріднення | Хто відноситься | Оподаткування |
Перший рівень | Батьки, діти, чоловік / дружина, усиновлені діти та усиновлювачі | 0% податку |
Другий рівень | Рідні брати / сестри, дідусі / бабусі, онуки/онучки | 0% податку |
Інші родичі | Свекри, тещі, невістки, зяті, двоюрідні родичі | Підлягає оподаткуванню |
Розуміння рівнів споріднення критично важливе для планування сімейних фінансових операцій та уникнення непотрібних податкових зобов’язань.
Практичний приклад: Переказ свекрові не звільняється від оподаткування, оскільки вона не є родичем першого чи другого рівня. Але можна переказати кошти чоловіку (без податку), а він передасть своїй матері (також без податку).
Окремі види діяльності та ситуації мають спеціальний статус у податковому законодавстві.
Тип операції | Умови/обмеження | Необхідні документи | Стаття ПКУ |
Сільгосппродукція власного вирощування | До 96 000 грн/рік, власна земельна ділянка | Довідка з сільради / міськради, форма 3-ДФ, призначення з видом продукції | 165.1.24 |
Металобрухт та кольорові метали | Без обмежень за сумою | Акт закупівлі вторсировини від приймача | 165.1.25 |
Макулатура та склотара | Без обмежень за сумою | Закупівельна відомість з описом та ціною | 165.1.25 |
Батарейки та електроніка | Без обмежень за сумою | Акт прийому від спеціалізованої організації | 165.1.25 |
Донорство крові | Без обмежень за сумою | Довідка про донорство від медустанови | 165.1.33 |
Донорство грудного молока | Без обмежень за сумою | Довідка від банку грудного молока | 165.1.33 |
Операції з поверненням боргів та переказами від підприємницької діяльності мають особливий порядок оподаткування.
Тип операції | Оподаткування | Необхідні документи | Застереження | Стаття ПКУ |
Повернення основної суми позики | 0% податку | Договір позики/розписка, призначення “повернення позики” | Часті операції можуть викликати підозру | 165.1.31 |
Проценти за позику | 18% + 5% військовий збір | Розрахунок процентів, договір позики | Обов’язкове декларування | 165.1.31 |
Поворотна фінансова допомога | 0% податку | Договір про надання допомоги | Чітко вказати безвідсотковий характер | 165.1.31 |
Переказ ФОП на особисту карту | 0% податку | Звітність ФОП, документи про сплату єдиного податку | Тільки власні оподатковані доходи | 165.1.35 |
Деякі фінансові операції, пов’язані з валютними операціями, звільняються від оподаткування незалежно від розміру прибутку згідно ст.165.1.51.
Повне звільнення від оподаткування:
Документальне підтвердження:
Приклад: Купили 1000 доларів по курсу 27 грн, продали по курсу 39 грн – прибуток 12 000 грн не оподатковується.
Правильне документування неоподатковуваних переказів захищає від претензій податкової та спрощує вирішення спірних ситуацій.Таблиця необхідних документів
Тип операції | Необхідні документи | Призначення платежу |
Пенсія | Пенсійне посвідчення, спеціальний рахунок | «Виплата пенсії» |
Повернення товару | Чек про покупку, заява про повернення | «Повернення за товар чек №XXX» |
ОВДП | Сертифікат придбання ОВДП | «Дохід від ОВДП серії XXX» |
Позика | Договір позики або розписка | «Повернення позики від [дата]» |
Аліменти | Рішення суду або добровільна угода | «Аліменти за [період]» |
Вторсировина | Акт закупівлі, закупівельна відомість | «За здачу металобрухту» |
Наявність правильних документів та коректне призначення платежу – основа для захисту від податкових претензій.
Таблиця лімітів та обмежень
Операція | Ліміт/умови | Додаткові вимоги |
Сільгосппродукція | До 96 000 грн/рік (12 мінзарплат) | Довідка про земельну ділянку (форма 3-ДФ) |
Дарунки (майнові) | До 25% від мінзарплати (2 000 грн) | Не поширюється на грошові перекази |
Валютні операції | Без обмежень за сумою | Квитанції про купівлю-продаж валюти |
Донорство | Без обмежень | Довідка від медичної установи |
Уникайте загальних формулювань в призначенні переказу:
Використовуйте конкретні формулювання в призначенні переказу:
Висновки та рекомендації
Отже, під час переказів з карти на карту варто дотримуватись наступних ключових принципів:
Найпоширеніші безпечні операції:
Джерело: Команда адвокатів Богдана Янківа
Матеріали на тему:
Грошові перекази між цивільним подружжям: ризики та наслідки
Переказ коштів з рахунку ФОП на особисту картку: чи потрібно платити додаткові податки
Використання коштів ФОП у 2025: що можна, що заборонено і як уникнути штрафів
Нові правила переказів з карти на карту: контроль й штрафи
Перераховуємо кошти з рахунку ФОП на особисту картку: яке призначення платежу
Як безпечно переказувати кошти з картки на картку у 2025 році: гайд від адвоката
Призначення платежу, які не можна використовувати: пояснив адвокат
50+ формулювань призначення платежу: готові шаблони від адвокатів
Канікули для педагогічних працівників не означають автоматичного припинення роботи. Якщо цей період не збігається з черговою відпусткою, керівник закладу освіти може залучати вчителів до педагогічної та організаційної роботи, але в межах часу, що не перевищує їхнього навчального навантаження до початку канікул. Водночас робота в канікулярний період оплачується за тарифікацією, що діяла перед його початком. Розглянемо, як визначають робочий час учителів під час канікул

Податкова декларація про майновий стан і доходи подається не у всіх випадках. Податковий кодекс України передбачає низку винятків, коли фізичні особи звільняються від цього обов’язку незалежно від виду та суми отриманих доходів, а також ситуації, коли отримані доходи не вимагають декларування. Розглянемо, коли декларацію можна не подавати, а коли вона все ж є обов’язковою
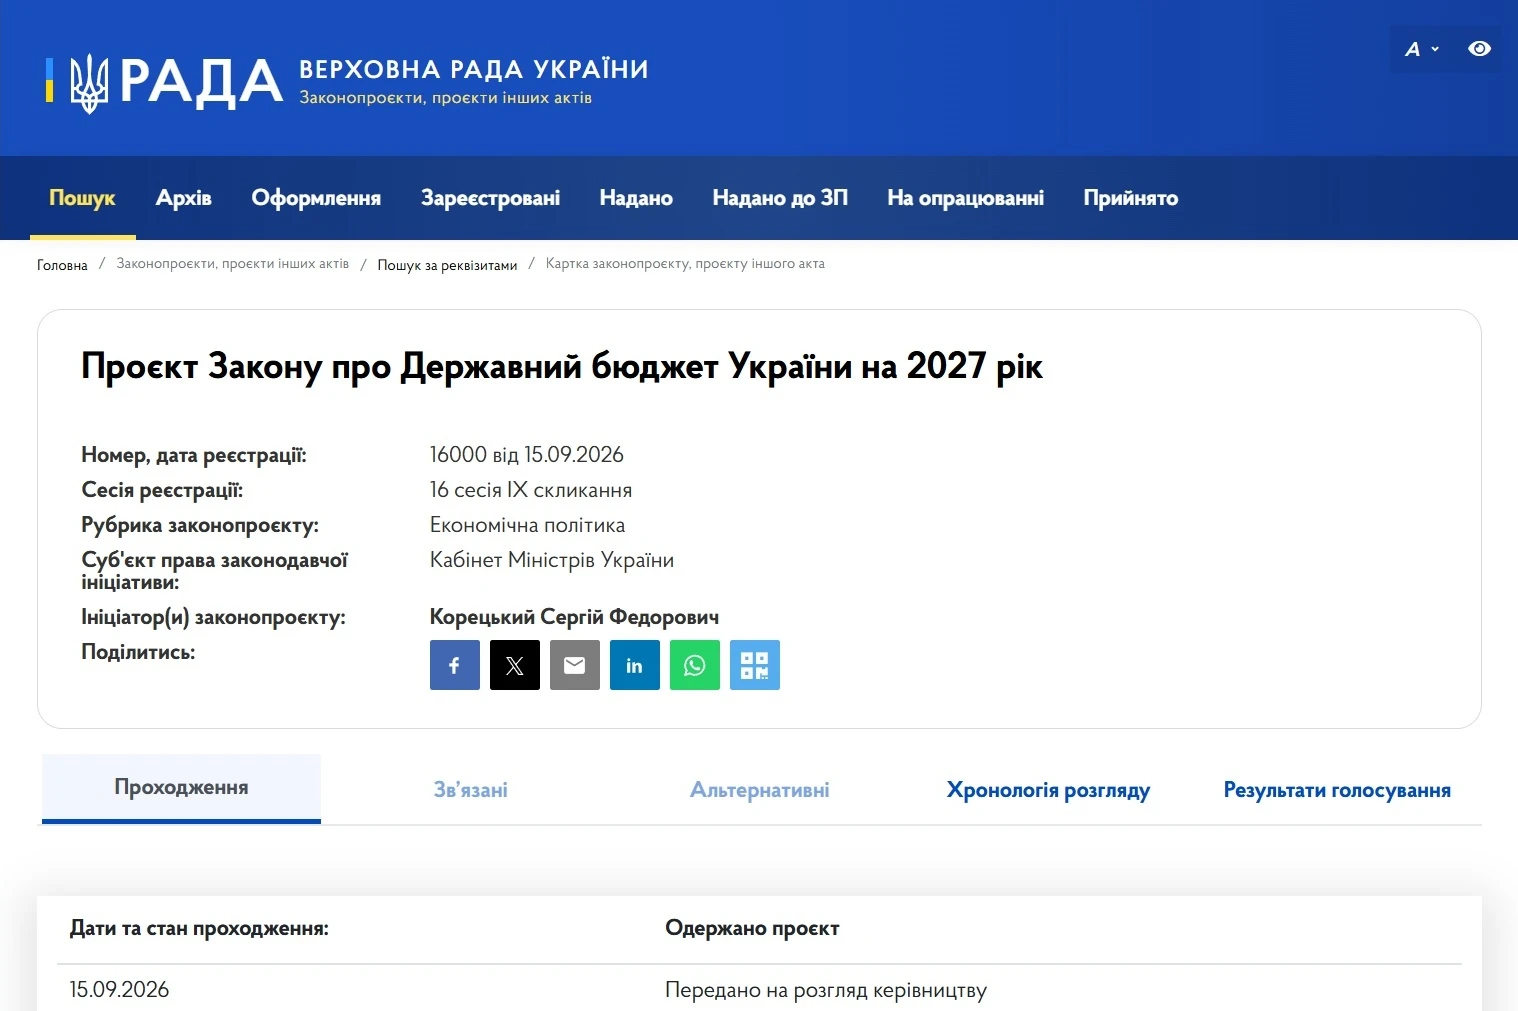
Уряд і Верховна Рада готують проєкт Державного бюджету України на 2027 рік до другого читання. Після ухвалення законопроєкту №16000 у першому читанні Кабмін має опрацювати бюджетні висновки та врахувати пропозиції парламенту. Серед головних пріоритетів Держбюджету-2027 – фінансування оборони й безпеки, фінансова стійкість держави та соціальна підтримка населення. Також бюджет має відповідати макроекономічному прогнозу та програмі співпраці з МВФ. Які зміни готують до другого читання та коли планують ухвалити Держбюджет на 2027 рік – розповідаємо далі
Мобінг на роботі – це не лише порушення трудових прав, а й підстава вимагати відшкодування завданої шкоди. Якщо факт цькування підтверджено судовим рішенням, працівник може претендувати на компенсацію моральної шкоди, а також розірвати трудовий договір у визначений ним строк. У разі звільнення через мобінг йому належить вихідна допомога – не менше тримісячного середнього заробітку
Для визначення обов'язку зі сплати транспортного податку важливе значення має не лише вартість автомобіля, а й строк його використання. Податківці нагадали, з якої саме дати обчислюється п'ятирічний термін: залежно від наявності реєстраційних документів це може бути дата першої реєстрації транспортного засобу або дата його виготовлення. Саме від цієї дати визначається, чи є автомобіль об'єктом оподаткування транспортним податком
Рядки 3.2.1, 3.3.1 та 3.4.1 розд. І Розрахунку ЮО заповнюють у разі застосування роботодавцями ставок ЄСВ 8,41%, 5,3% та 5,5% відповідно. Зазначені суми мають довідковий характер і показують суми ЄСВ, які могли б бути сплачені до ПФУ за ставкою 22% з доходів осіб з інвалідністю
Кабмін оновив правила реалізації експериментального проєкту «Обрій», спрямованого на цифровізацію послуг у сфері праці та зайнятості. Зміни передбачають інтеграцію системи з Реєстром призовників, військовозобов’язаних та резервістів, залучення Держпраці до проєкту, уточнення роботи електронних кабінетів і посилення вимог до захисту персональних даних. Крім того, уряд оновив типові форми договорів про надання освітніх послуг і присвоєння професійних кваліфікацій

Податківці роз’яснили, що подавати заяву за формою №20-ОПП щодо газового котла чи генератора не потрібно, якщо інформацію про приміщення вже було задекларовано. У такому випадку застосовується принцип укрупнення даних про об’єкти оподаткування
Під час воєнного стану бізнес може зберігати до 2 000 літрів пального для заправлення електрогенераторів на кожному об’єкті без отримання ліцензій чи дозвільних документів. У разі перевищення цього обсягу достатньо подати безоплатну декларацію до податкової служби
В умовах воєнного стану генератори стали для бізнесу не розкішшю, а необхідністю. Водночас їх придбання та експлуатація тягнуть за собою низку бухгалтерських, податкових і дозвільних питань: від ПДВ та амортизації – до ліцензій на пальне й екологічного податку. Ми зібрали для вас добірку практичних матеріалів, зразків документів і відповідей на запитання, які найчастіше виникають у бухгалтерів та ФОПів
Податківці роз’яснили, до яких органів суб’єктам господарювання звертатися з питань методології обчислення середньооблікової кількості штатних працівників для визначення внеску на підтримку працевлаштування осіб з інвалідністю. До відповідних повноважень належать Держпраці, Мінсоцполітики та Мінекономіки

На сайті Мін’юсту запрацювала ШІ-асистентка «Лекса», яка допомагатиме користувачам орієнтуватися в державних послугах Міністерства. Вона надаватиме інформацію про 176 послуг: від реєстрації народження та шлюбу до оформлення спадщини й майнових прав. За допомогою асистентки можна отримати покрокові інструкції, дізнатися, які документи потрібні та де знайти офіційні форми й реєстри. Водночас «Лекса» не замінює юридичних консультацій і не оцінює індивідуальні правові ситуації

ДПС надала індивідуальну податкову консультацію щодо оподаткування та бухгалтерського обліку орендної плати за вантажний автомобіль. Питання виникло через те, що власник авто зареєстрований як ФОП на спрощеній системі (3 група), однак у нотаріально посвідченому договорі оренди він зазначений виключно як фізична особа

Фізичні особи, які не погоджуються з нарахованим загальним мінімальним податковим зобов’язанням (МПЗ), можуть звернутися до податкової для звірки даних. Для цього потрібно подати заяву за своєю податковою адресою та додати документи, що підтверджують площу й нормативну грошову оцінку земельних ділянок, доходи від продажу власної сільгосппродукції та сплачені податки. Звернутися можна й через Електронний кабінет, причому 30-денного обмеження для такої звірки вже немає

Податківці розглянули практичне питання юридичної особи – платника єдиного податку 3-ї групи (ставка 5%), яка планує укласти договір про безповоротне прощення (анулювання) дебіторської заборгованості контрагента за надані раніше послуги. У наданій індивідуальній податковій консультації ДПС дала відповіді на два ключові запитання підприємства: чи виникає у кредитора оподатковуваний дохід та чи є це порушенням вимог щодо грошових розрахунків

Мінагрополітики пропонує зберегти чинні критерії бронювання працівників аграрних підприємств, які набрали чинності 18 жовтня 2026 року. Відповідні пропозиції вже передали на розгляд Координаційного центру з організації бронювання військовозобов’язаних. Нагадаємо, що через зміни, запроваджені Постановою №1328, державні органи мають до 7 листопада переглянути критерії критичності підприємств